เคยค้างชำระ แต่อยากขยายร้าน มีทางเลือกอะไรบ้าง?
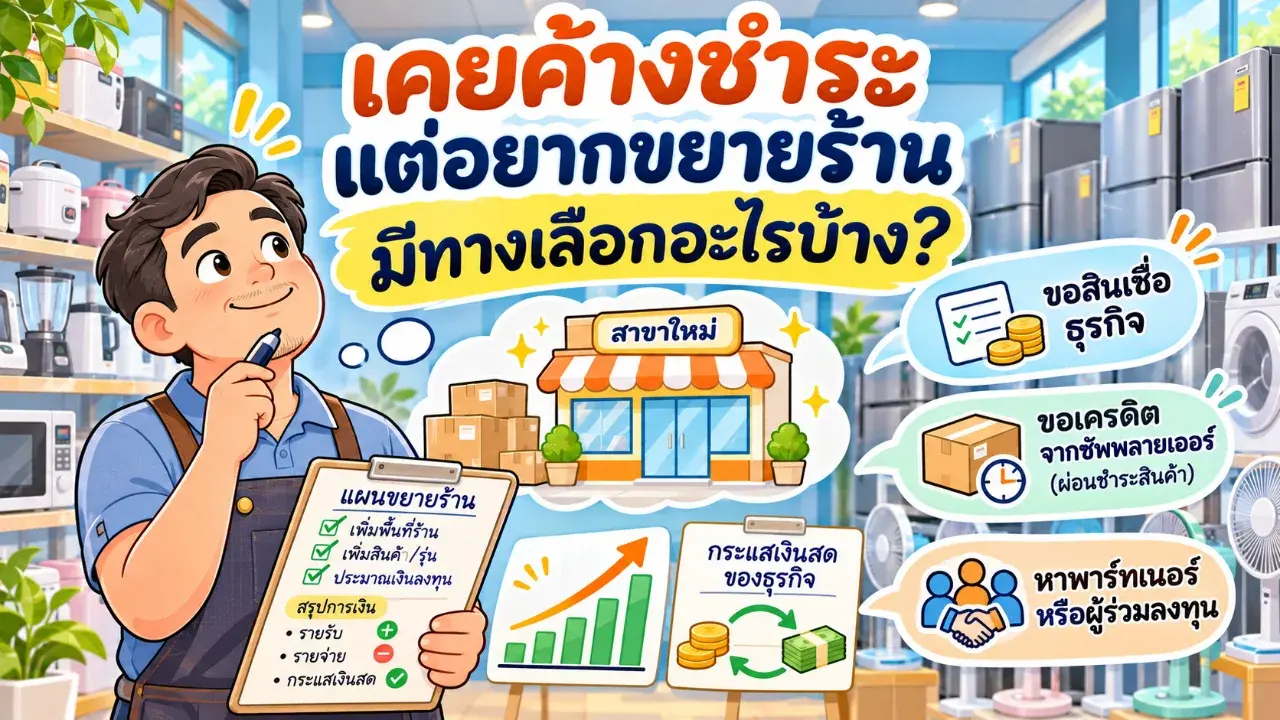
ร้านขายเครื่องใช้ไฟฟ้ามีลูกค้าเข้ามาซื้อสินค้าทุกวัน ทั้งตู้เย็น เครื่องซักผ้า พัดลม โทรทัศน์ และเครื่องใช้ไฟฟ้าขนาดเล็ก ยอดขายในแต่ละเดือนอาจสูงหลายแสนบาท แต่เมื่อถึงเวลาต้องสั่งสินค้าเข้าร้าน กลับพบว่าเงินทุนหมุนเวียนมีไม่เพียงพอ
ยิ่งหากเจ้าของกิจการเคยมีประวัติค้างชำระสินเชื่อในอดีต การหาเงินทุนเพิ่มเติมก็อาจกลายเป็นเรื่องที่ต้องพิจารณาอย่างรอบคอบ
บางรายมองหาสินเชื่อ SME ไม่มีหลักทรัพย์ค้ำประกัน เพราะร้านตั้งอยู่ในอาคารเช่า ไม่มีที่ดินหรืออสังหาริมทรัพย์เป็นหลักประกัน ขณะที่บางรายกังวลว่าประวัติเครดิตเดิมจะทำให้ธนาคารไม่อนุมัติวงเงิน
คำถามสำคัญจึงไม่ใช่เพียงว่า ร้านขายเครื่องใช้ไฟฟ้าสามารถหาเงินทุนจากที่ใดได้บ้าง แต่ควรเลือกแหล่งเงินทุนแบบไหนให้เหมาะกับธุรกิจและสถานะเครดิตของตนเอง
1. เคยค้างชำระสินเชื่อ ยังมีโอกาสหาเงินทุนทำธุรกิจหรือไม่?
เจ้าของร้านค้าปลีกบางรายเคยมีปัญหาทางการเงินในช่วงที่ยอดขายลดลง เช่น เคยชำระบัตรเครดิตล่าช้า เคยผิดนัดชำระสินเชื่อธุรกิจ หรือเคยปรับโครงสร้างหนี้กับสถาบันการเงิน
เมื่อสถานการณ์ของร้านกลับมาดีขึ้น จึงต้องการเงินทุนใหม่สำหรับเพิ่มสต๊อกสินค้า แต่ไม่มั่นใจว่าประวัติเครดิตเดิมจะส่งผลต่อการพิจารณามากน้อยเพียงใด
สิ่งที่ควรเข้าใจคือ เครดิตบูโรไม่ได้ทำหน้าที่เป็นบัญชีรายชื่อบุคคลที่ถูกห้ามขอสินเชื่อ แต่เป็นระบบจัดเก็บข้อมูลบัญชีสินเชื่อและประวัติการชำระหนี้ ซึ่งสถาบันการเงินนำไปประกอบการประเมินความเสี่ยง
สถานะของแต่ละกิจการจึงอาจแตกต่างกัน เช่น เคยชำระล่าช้าแต่ปัจจุบันกลับมาชำระตรงเวลา เคยค้างชำระแต่ปิดบัญชีแล้ว หรือยังมีภาระหนี้ค้างชำระอยู่
การปิดบัญชีเดิมเป็นข้อมูลสำคัญ แต่ไม่ได้ทำให้ประวัติค้างชำระในอดีตหายไปทันที และไม่ได้รับประกันผลการพิจารณาสินเชื่อใหม่
สำหรับกิจการค้าปลีกเครื่องใช้ไฟฟ้า การมีรายได้จากการขายอย่างต่อเนื่องสามารถช่วยแสดงศักยภาพของธุรกิจได้ แต่ผู้พิจารณายังต้องตรวจสอบเงินสดที่เหลือหลังหักต้นทุนสินค้า ค่าใช้จ่าย และภาระหนี้เดิมด้วย
2. ปัญหาสำคัญของร้านเครื่องใช้ไฟฟ้า คือเงินทุนที่อยู่ในสต๊อกสินค้า
ธุรกิจค้าปลีกเครื่องใช้ไฟฟ้ามีลักษณะเฉพาะที่แตกต่างจากร้านค้าทั่วไป เพราะสินค้าหลายประเภทมีราคาต่อชิ้นค่อนข้างสูง
ตัวอย่างเช่น การสั่งตู้เย็น 10 เครื่อง เครื่องซักผ้า 10 เครื่อง และโทรทัศน์อีก 15 เครื่อง อาจต้องใช้เงินทุนหลายแสนบาทก่อนที่จะสามารถจำหน่ายสินค้าทั้งหมดได้
แม้สินค้าเหล่านั้นจะมีมูลค่าอยู่ในร้าน แต่ไม่ได้หมายความว่าเจ้าของกิจการสามารถนำมูลค่าดังกล่าวมาใช้จ่ายได้ทันที
สมมติร้านแห่งหนึ่งมีสินค้าคงคลังตามราคาทุน 800,000 บาท แต่มีสินค้าบางรุ่นมูลค่า 200,000 บาทที่ขายช้ากว่าคาด
เงินทุนส่วนนี้จึงถูกผูกไว้กับสินค้าที่รอจำหน่าย ขณะที่ร้านยังต้องใช้เงินสดสั่งสินค้ารุ่นใหม่ซึ่งลูกค้ากำลังต้องการ
ยิ่งสินค้าเครื่องใช้ไฟฟ้ามีการเปลี่ยนรุ่นหรือจัดโปรโมชั่นลดราคาอย่างต่อเนื่อง สินค้าค้างสต๊อกบางรายการอาจต้องลดราคาเพื่อระบายออก ทำให้อัตรากำไรต่ำกว่าที่วางแผนไว้
ดังนั้น ก่อนเพิ่มวงเงินสินเชื่อ เจ้าของร้านควรตรวจสอบว่าสินค้าที่มีอยู่ขายได้เร็วเพียงใด และเงินทุนที่ต้องการจะนำไปเพิ่มสินค้าขายดีหรือสะสมสินค้าคงคลังมากขึ้นโดยไม่จำเป็น
ร้านที่มียอดขายสูงแต่บริหารสต๊อกไม่ดี อาจเผชิญปัญหาเงินสดขาดมือได้ แม้ยังมีสินค้าเต็มพื้นที่จัดเก็บ
3. ทางเลือกแหล่งเงินทุนสำหรับธุรกิจค้าปลีกเครื่องใช้ไฟฟ้า
เมื่อทราบสาเหตุที่ต้องการเงินทุนแล้ว เจ้าของกิจการควรพิจารณาทางเลือกที่สอดคล้องกับรอบการขายและความสามารถชำระหนี้
ทางเลือกแรก: เครดิตการค้าจากผู้จำหน่ายสินค้า
ร้านที่ซื้อสินค้าจากตัวแทนจำหน่ายหรือผู้จัดจำหน่ายรายใหญ่อย่างต่อเนื่อง อาจเจรจาเงื่อนไขชำระค่าสินค้าภายหลัง เช่น 15 หรือ 30 วัน หากคู่ค้ายินยอม
วิธีนี้ช่วยให้ร้านมีโอกาสจำหน่ายสินค้าก่อนถึงกำหนดชำระเงิน แต่ต้องตรวจสอบราคาทุนและเงื่อนไขเครดิตด้วย เพราะระยะเวลาชำระที่ยาวขึ้นอาจมีต้นทุนแฝง
หากร้านเคยชำระค่าสินค้าล่าช้ากับคู่ค้า การได้รับเครดิตการค้าเพิ่มเติมก็อาจทำได้ยากขึ้นเช่นกัน
ทางเลือกที่สอง: สินเชื่อเงินทุนหมุนเวียน
สำหรับร้านที่ต้องสั่งสินค้าขายดีเข้ามาทดแทนอย่างสม่ำเสมอ อาจพิจารณาสินเชื่อเงินทุนหมุนเวียน หรือวงเงินเบิกเกินบัญชี (OD) หากมีผลิตภัณฑ์ที่ตรงกับคุณสมบัติและความต้องการ
เงินทุนประเภทนี้เหมาะกับกิจการที่มีรอบซื้อและขายชัดเจน สามารถคาดการณ์ได้ว่าสินค้าจะเปลี่ยนกลับมาเป็นเงินสดเมื่อใด
อย่างไรก็ตาม การมี OD ไม่ได้หมายความว่าร้านจะสามารถเบิกใช้วงเงินได้โดยไม่ต้องประเมินเครดิตหรือหลักประกัน เงื่อนไขของแต่ละสถาบันการเงินอาจแตกต่างกัน
ทางเลือกที่สาม: สินเชื่อไม่มีหลักทรัพย์ค้ำประกัน
ร้านที่ไม่มีที่ดินหรืออาคารเป็นหลักประกันอาจศึกษาผลิตภัณฑ์สินเชื่อสำหรับกิจการขนาดเล็กที่ใช้ข้อมูลการดำเนินธุรกิจและความสามารถชำระหนี้ประกอบการพิจารณา
แต่การไม่ใช้หลักทรัพย์ค้ำประกัน ไม่ได้หมายความว่าผู้ให้สินเชื่อจะละเว้นการตรวจสอบประวัติเครดิต
โดยเฉพาะเจ้าของร้านที่เคยมีปัญหาค้างชำระ ควรตรวจสอบสถานะบัญชีเดิมและข้อกำหนดของผลิตภัณฑ์ให้ชัดเจนก่อนยื่นคำขอ
ทางเลือกที่สี่: สินเชื่อจากการขายสินค้าให้ลูกค้าองค์กร
ร้านเครื่องใช้ไฟฟ้าบางแห่งไม่ได้ขายเฉพาะลูกค้าทั่วไป แต่ยังจำหน่ายสินค้าให้สำนักงาน อพาร์ตเมนต์ โรงแรม หรือโครงการอสังหาริมทรัพย์
หากร้านส่งมอบสินค้าให้ลูกค้าองค์กรแล้ว และมีใบแจ้งหนี้รอรับชำระ อาจศึกษาบริการแฟคตอริ่งหรือสินเชื่อที่อ้างอิงลูกหนี้การค้า โดยขึ้นอยู่กับคุณสมบัติของลูกหนี้และผู้ให้บริการ
ทางเลือกนี้ไม่เหมาะกับทุกธุรกรรม โดยเฉพาะยอดขายหน้าร้านที่รับเงินทันที หรือรายการขายที่ยังไม่ได้ส่งมอบสินค้า
นอกจากนี้ บางโครงการอาจมีกลไกค้ำประกันสินเชื่อจากหน่วยงานสนับสนุน SME แต่ต้องตรวจสอบคุณสมบัติและเงื่อนไขที่เปิดใช้ในขณะนั้น ไม่ควรเข้าใจว่าการมีหน่วยงานค้ำประกันจะทำให้ได้รับอนุมัติโดยอัตโนมัติ
4. ไม่มีหลักทรัพย์ค้ำประกัน แต่มีสินค้าคงคลังจำนวนมาก ใช้แทนกันได้หรือไม่?
เป็นคำถามที่เจ้าของร้านค้าปลีกอาจสงสัย เพราะบางร้านมีสินค้าเครื่องใช้ไฟฟ้ารวมมูลค่าหลายล้านบาท แต่ไม่มีอสังหาริมทรัพย์เป็นของตนเอง
ในทางปฏิบัติ สินค้าคงคลังอาจเป็นข้อมูลประกอบการประเมินธุรกิจ และมีผลิตภัณฑ์ทางการเงินบางประเภทที่เกี่ยวข้องกับสินค้าคงคลัง แต่ไม่ได้หมายความว่าสามารถนำสินค้าทุกชนิดไปใช้เป็นหลักประกันได้ทันที
ผู้ให้สินเชื่ออาจต้องพิจารณาประเภทสินค้า มูลค่าที่ตรวจสอบได้ กรรมสิทธิ์ ความสามารถในการควบคุมสินค้าคงคลัง และความสะดวกในการจำหน่ายหากเกิดปัญหา
ยิ่งร้านมีสินค้าเปลี่ยนรุ่นเร็ว การประเมินมูลค่าอาจแตกต่างจากราคาขายหน้าร้านอย่างมาก
ตัวอย่างเช่น โทรทัศน์ที่เคยตั้งราคาขาย 25,000 บาท อาจต้องลดเหลือ 18,000 บาทเมื่อมีรุ่นใหม่เข้าสู่ตลาด ดังนั้น ราคาขายเดิมไม่ได้สะท้อนมูลค่าที่จะได้รับจริงในทุกสถานการณ์
หากเจ้าของร้านต้องการสินเชื่อ SME ไม่มีหลักทรัพย์ค้ำประกัน จึงควรให้ความสำคัญกับหลักฐานยอดขาย ต้นทุนสินค้าจริง การหมุนเวียนสต๊อก และความสามารถชำระหนี้ มากกว่าการประเมินมูลค่าสินค้าจากราคาขายที่ตั้งไว้เพียงอย่างเดียว
5. กรณีศึกษาจำลอง: ร้านเครื่องใช้ไฟฟ้ายอดขาย 650,000 บาท แต่เพิ่มสินเชื่อได้มากแค่ไหน?
สมมติร้านค้าปลีกเครื่องใช้ไฟฟ้าแห่งหนึ่งดำเนินกิจการมาแล้ว 5 ปี มีทั้งยอดขายหน้าร้านและการจำหน่ายให้ลูกค้าองค์กร
เจ้าของร้านเคยชำระสินเชื่อส่วนบุคคลล่าช้าในอดีต แต่ปัจจุบันจัดการบัญชีที่มีปัญหาเรียบร้อยแล้ว และต้องการเงินทุนเพิ่มสำหรับสั่งสินค้าเข้าร้าน
ร้านมีตัวเลขรายเดือนดังนี้
ยอดขายรวม 650,000 บาท
ต้นทุนสินค้าที่ขาย 493,000 บาท
ค่าแรงพนักงาน 40,000 บาท
ค่าเช่าร้านและพื้นที่จัดเก็บ 25,000 บาท
ค่าขนส่งและส่งมอบสินค้า 12,000 บาท
ค่าสาธารณูปโภค 7,000 บาท
ค่าใช้จ่ายดำเนินงานอื่น 15,000 บาท
เมื่อหักต้นทุนสินค้าและค่าใช้จ่ายดำเนินงาน ร้านจะเหลือส่วนต่างประมาณ 58,000 บาทต่อเดือน ก่อนภาษี ต้นทุนทางการเงิน และรายการอื่นที่ไม่ได้รวมในสมมติฐาน
หากเจ้าของร้านมีภาระชำระสินเชื่อเดิมเดือนละ 22,000 บาท จะเหลือส่วนต่างประมาณ 36,000 บาท
สมมติว่าร้านต้องการเงินทุนใหม่ 180,000 บาท และประมาณการว่าจะมีภาระชำระเดือนละ 11,000 บาท เงินส่วนต่างจะลดลงเหลือประมาณ 25,000 บาท
แต่จะเกิดอะไรขึ้นหากยอดขายลดลง?
ลองสมมติว่ายอดขายลดลง 15% เหลือ 552,500 บาท โดยต้นทุนสินค้าที่ขายลดลงตามสัดส่วนเดียวกัน ขณะที่ค่าใช้จ่ายดำเนินงานอื่นยังคงเดิม
ในสถานการณ์นี้ ร้านจะมีส่วนต่างจากการดำเนินงานประมาณ 34,450 บาท
เมื่อนำไปหักภาระชำระสินเชื่อเดิม 22,000 บาท และสินเชื่อใหม่ตามสมมติฐาน 11,000 บาท จะเหลือเพียง 1,450 บาท ก่อนภาษีและค่าใช้จ่ายอื่นที่ยังไม่ได้รวม
ตัวเลขนี้สะท้อนว่าการมีรายได้ต่อเนื่องไม่ได้แปลว่าร้านจะมีเงินสดสำรองเพียงพอสำหรับภาระสินเชื่อใหม่เสมอไป
ที่สำคัญ กำไรจากการขายยังอาจไม่ตรงกับเงินสดในบัญชี หากร้านมีการขายแบบให้เครดิตกับลูกค้าองค์กร หรือซื้อสินค้าเข้าสต๊อกล่วงหน้าจำนวนมาก
ดังนั้น เจ้าของกิจการที่เคยมีประวัติค้างชำระควรพิจารณาทั้งภาระหนี้ในปัจจุบันและความเสี่ยงที่ยอดขายอาจลดลง ก่อนเลือกแหล่งเงินทุนเพิ่มเติม
หมายเหตุ: ตัวเลขทั้งหมดเป็นกรณีศึกษาสมมติ ไม่ใช่ข้อมูลลูกค้าจริง อัตราสินเชื่อจริง หรือผลการพิจารณาของสถาบันการเงิน
6. ความเข้าใจผิดที่เจ้าของร้านเครื่องใช้ไฟฟ้าควรระวัง
ความเข้าใจผิดข้อแรก: มีสินค้าคงคลังมูลค่าสูง แปลว่าธุรกิจมีฐานะการเงินดี
ความจริงต้องพิจารณาด้วยว่าสินค้าเหล่านั้นสามารถขายได้เร็วเพียงใด มีภาระค่าสินค้าค้างชำระกับผู้จำหน่ายหรือไม่ และจะเหลือเงินสดหลังจำหน่ายเท่าไร
ความเข้าใจผิดข้อที่สอง: เคยค้างชำระ แต่ปิดบัญชีแล้ว ธนาคารต้องอนุมัติสินเชื่อใหม่
การปิดบัญชีไม่ได้รับประกันผลอนุมัติ ประวัติเครดิตยังเป็นข้อมูลที่สถาบันการเงินสามารถนำมาประกอบการพิจารณาร่วมกับปัจจัยอื่น
ความเข้าใจผิดข้อที่สาม: สินเชื่อไม่มีหลักทรัพย์ค้ำประกันเหมาะกับทุกกิจการที่ไม่มีที่ดิน
สินเชื่อประเภทนี้ยังมีเงื่อนไขด้านรายได้ ความสามารถชำระหนี้ และเครดิตของผู้ขอสินเชื่อ การไม่มีหลักประกันไม่ได้หมายความว่าจะเหมาะกับสถานการณ์ทางการเงินทุกแบบ
ความเข้าใจผิดข้อที่สี่: ได้วงเงินสูงไว้ก่อน ย่อมดีกว่าวงเงินต่ำ
สำหรับธุรกิจค้าปลีก วงเงินที่มากเกินความจำเป็นอาจทำให้เกิดแรงจูงใจในการสั่งสินค้าเข้าสต๊อกเพิ่ม ทั้งที่สินค้าเดิมยังระบายไม่หมด และหากเป็นสินเชื่อแบบผ่อนชำระ ก็อาจสร้างภาระรายเดือนโดยไม่จำเป็น
การเลือกวงเงินจึงควรสัมพันธ์กับรอบการขายและความต้องการใช้เงินจริง
7. ก่อนยื่นขอสินเชื่อ SME เจ้าของกิจการควรตรวจสอบอะไรบ้าง?
สำหรับร้านเครื่องใช้ไฟฟ้าที่เคยมีประวัติเครดิตสะดุด ดิฉันมองว่าการเตรียมข้อมูลให้สามารถอธิบายสถานการณ์ทางการเงินของร้านได้ชัดเจนเป็นเรื่องสำคัญ
เริ่มจากตรวจสอบเครดิตของเจ้าของกิจการและนิติบุคคลที่เกี่ยวข้อง
ขอรายงานข้อมูลเครดิตและตรวจสอบว่าบัญชีใดอยู่ในสถานะปกติ บัญชีใดเคยค้างชำระ หรือมีข้อมูลไม่ตรงกับข้อเท็จจริง
หากพบความผิดพลาด ควรใช้สิทธิตรวจสอบและขอแก้ไขตามกระบวนการที่กำหนด พร้อมเก็บหลักฐานการชำระหรือปิดบัญชีเดิมไว้
ตรวจสอบรายได้และต้นทุนของสินค้าแต่ละกลุ่ม
เจ้าของร้านควรทราบว่าสินค้าประเภทใดสร้างยอดขายมาก สินค้าประเภทใดมีอัตรากำไรสูง และสินค้าประเภทใดหมุนเวียนช้า
ตัวอย่างเช่น ตู้เย็นอาจมียอดขายต่อชิ้นสูง แต่เครื่องใช้ไฟฟ้าขนาดเล็กบางประเภทอาจขายได้บ่อยกว่า การดูเพียงยอดขายรวมจึงอาจไม่สะท้อนประสิทธิภาพของเงินทุนที่ใช้ซื้อสินค้า
จัดทำรายงานสต๊อกและภาระชำระค่าสินค้า
ควรแสดงจำนวนสินค้า ราคาทุน อายุสต๊อก และยอดที่ต้องชำระให้ผู้จำหน่าย เพื่อประเมินว่าร้านต้องใช้เงินทุนเพิ่มจริงเท่าไร
หากมีสินค้าค้างสต๊อกจำนวนมาก การระบายสินค้าหรือปรับแผนจัดซื้ออาจช่วยเพิ่มเงินสดได้ก่อนตัดสินใจเพิ่มวงเงิน
วางแผนเงินสดรับและเงินสดจ่ายล่วงหน้า
จัดทำประมาณการอย่างน้อย 8–12 สัปดาห์ โดยแยกยอดขายที่รับเงินทันทีออกจากยอดขายที่รอรับชำระ พร้อมระบุวันครบกำหนดชำระค่าสินค้า ค่าเช่า ค่าแรง และภาระสินเชื่อเดิม
จากนั้นทดลองประเมินสถานการณ์ยอดขายลดลง เพื่อดูว่ายังมีเงินเพียงพอรองรับภาระต่าง ๆ หรือไม่
หากร้านมีรายได้ไม่เพียงพอกับค่าใช้จ่ายและภาระหนี้เดิมอย่างต่อเนื่อง ควรพิจารณาปรับการบริหารสินค้าและต้นทุนก่อนเพิ่มภาระสินเชื่อใหม่
สรุป: ร้านเครื่องใช้ไฟฟ้าที่เคยมีปัญหาเครดิต ควรเลือกเงินทุนอย่างไร?
กิจการค้าปลีกเครื่องใช้ไฟฟ้าที่มีประวัติค้างชำระในอดีต ยังสามารถศึกษาทางเลือกด้านเงินทุนได้ แต่ควรเริ่มจากการประเมินสถานะเครดิตและความสามารถทางการเงินในปัจจุบันอย่างรอบคอบ
หากปัญหาเกิดจากการสั่งสินค้าเข้าสต๊อก อาจพิจารณาปรับรอบจัดซื้อ เจรจาเครดิตการค้ากับผู้จำหน่าย หรือศึกษาสินเชื่อเงินทุนหมุนเวียนตามความเหมาะสม
หากร้านไม่มีหลักทรัพย์ค้ำประกัน ก็สามารถตรวจสอบผลิตภัณฑ์สินเชื่อ SME ที่พิจารณาจากข้อมูลธุรกิจ รวมถึงทางเลือกอื่นที่ตรงกับลักษณะการค้าของตนเอง
อย่างไรก็ตาม หากยังมีปัญหาหนี้ค้างชำระหรือกระแสเงินสดไม่เพียงพอ การจัดการภาระเดิมและปรับปรุงการดำเนินงานอาจสำคัญกว่าการเพิ่มวงเงินทันที
เพราะเป้าหมายของการหาเงินทุน ไม่ใช่เพียงทำให้ร้านมีสินค้ามากขึ้น แต่ต้องทำให้ธุรกิจสามารถขายสินค้า เปลี่ยนยอดขายเป็นเงินสด และรับผิดชอบภาระหนี้ได้อย่างต่อเนื่อง
แหล่งที่มา: ธนาคารแห่งประเทศไทย – เครดิตบูโร ประวัติการชำระหนี้ และสิทธิในการตรวจสอบข้อมูลเครดิต
อ้างอิง: https://www.bot.or.th/th/satang-story/managing-debt/creditbureau.html
แหล่งที่มา: ธนาคารแห่งประเทศไทย – แหล่งรวมผลิตภัณฑ์ทางการเงิน SME ประเภทสินเชื่อหมุนเวียน สินเชื่อระยะยาว และสินเชื่อสำหรับลูกหนี้การค้า
อ้างอิง: https://www.bot.or.th/th/financial-innovation/sustainable-finance/household-and-sme/SME-financial-inclusion/sme-financial-products.html
แหล่งที่มา: EasyCashflows – สินเชื่อธุรกิจ SME ไม่มีหลักประกัน สำหรับผู้ติดบูโร ปี 2569: แนวทางประเมินสถานะเครดิต กระแสเงินสด และความพร้อมก่อนยื่นสินเชื่อ
อ้างอิง: https://www.easycashflows.com/knowledge/บทความเดอนสงหาคม/prepare-unsecured-sme-business-loan-bureau-2569
เรียบเรียงโดย: ชุฑามาศ พูลสวัสดิ์ | EasyCashflows
หมายเหตุ: กรณีศึกษาและตัวเลขทั้งหมดเป็นสถานการณ์จำลองเพื่อประกอบความเข้าใจ ไม่ใช่คำแนะนำสินเชื่อเฉพาะรายหรือการรับประกันผลอนุมัติ
เขียนโดย easycashflows
 5 โรงเรียนไทย ที่ค่าเทอมแพงที่สุด ปีละหลายแสน (ไม่รวมนานาชาติ)
 “เช็กความจริง “ข้าวแกงนางงาม 10 บาท” ปิดถาวรหรือยัง หลังภาพหน้าร้านเงียบเหงา
 แบรนด์รถมอเตอร์ไซค์สัญชาติไทย ที่ประสบความสำเร็จมากที่สุดแบรนด์หนึ่งของประเทศ
 เงินเทวดาปล่อยเลขเด็ด! เปิดโพยวิ่งบน-ล่าง 6 มาแรง งวด 16 พ.ย. 69
 ประวัติสวนสัตว์มนุษย์ จากยุคอดีตสู่วันที่มนุษย์ถูกนำมาจัดแสดงราวกับสัตว์ในกรง
 10 ชื่อหญิงไทย ฮิตตั้งแต่โบราณจนถึงปัจจุบัน
 เปิด 5 ประเทศในโลก ที่ไม่เคยตกเป็นเมืองขึ้นของประเทศอื่น
 7 จังหวัดในไทยที่มีพื้นที่ป่าไม้มากที่สุด เปิดอาณาจักรสีเขียวผืนใหญ่ที่ยังคงความอุดมสมบูรณ์
 ทำไมคนเราจึงตกหลุมรักเพื่อนร่วมงานที่มีคู่แล้ว
 หนังจากต่างประเทศ ที่ถ่ายทำในประเทศไทยเกือบทั้งหมด
 แนวทางเลขปิงปองเพชรกล้า ครั้งที่ 177 ลุ้นสลากสัญจรงวด 16 พฤศจิกายน 2569 ถอดสถิติเด่นน่าจับตา
 ใบฟ้าพารวย อ.กร กาฬสินธุ์ เปิดแนวทางเลขรัฐบาล ชุดสองตัวและสามตัว งวด 16 พฤศจิกายน 2569
 การเงิน สินเชื่อ
 เลือกเงินทุนแบบไหนให้เหมาะสำหรับกิจการร้านอาหาร?
 ธุรกิจมั่นคง รายได้ดี แต่ทำไมธนาคารไม่อนุมัติสินเชื่อ? เรื่องที่เจ้าของกิจการควรรู้
 รีไฟแนนซ์หนี้เดิม แล้วได้เงินเพิ่มกลับมาได้อย่างไร? รู้จัก Cash Out สำหรับธุรกิจ
 เรื่องที่เจอจากงานสินเชื่อ: กิจการใหญ่ เงินเข้าหลายล้าน แต่สุดท้ายไม่ผ่าน เพราะธนาคารไล่ดูว่า “ใครเป็นคนโอนเงิน”