รีไฟแนนซ์หนี้เดิม แล้วได้เงินเพิ่มกลับมาได้อย่างไร? รู้จัก Cash Out สำหรับธุรกิจ
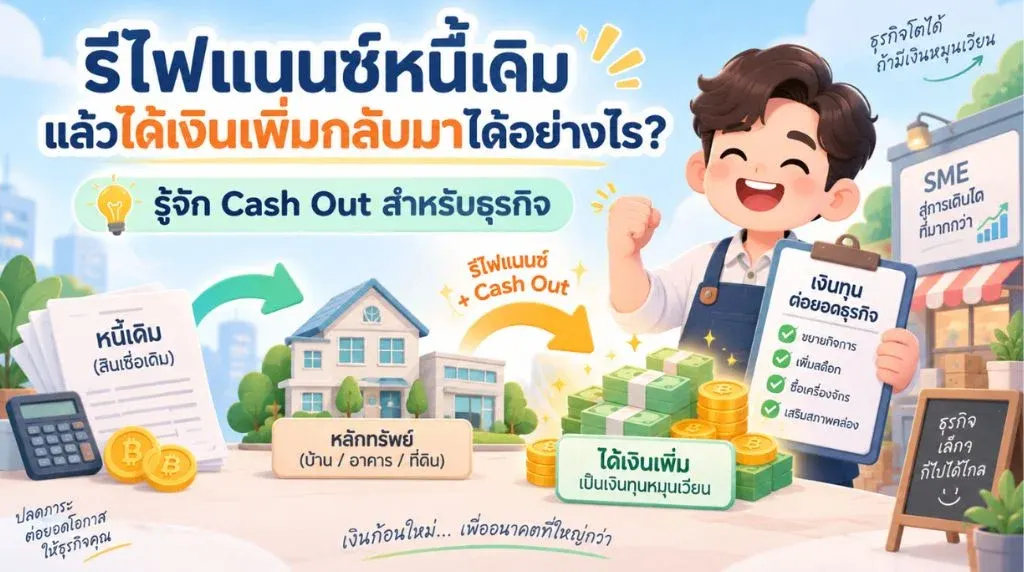
เมื่อผ่อนสินเชื่อธุรกิจมาระยะหนึ่ง เจ้าของกิจการบางรายเริ่มพบสถานการณ์ที่น่าสนใจ คือยอดเงินต้นลดลงจากตอนเริ่มต้น ขณะที่ที่ดิน อาคาร โรงงาน หรืออสังหาริมทรัพย์ที่ใช้เป็นหลักประกันยังมีมูลค่าสูง หรือบางกรณีมูลค่าประเมินเพิ่มขึ้นจากเดิม
จึงเกิดคำถามว่า หากรีไฟแนนซ์หนี้เดิม สามารถขอวงเงินสูงกว่ายอดที่ต้องใช้ปิดหนี้ และนำเงินส่วนต่างกลับมาใช้ในธุรกิจได้หรือไม่
คำตอบคือ มีโอกาสทำได้ในรูปแบบที่เรียกว่า Cash Out
รีไฟแนนซ์แบบ Cash Out คือการใช้หลักประกันเดิมมาจัดโครงสร้างสินเชื่อใหม่ เพื่อปิดหนี้เดิมและขอวงเงินส่วนต่างเพิ่มในครั้งเดียว
หากมูลค่าหลักประกัน รายได้ และกระแสเงินสดยังรองรับ เงินส่วนต่างที่เหลือหลังปิดภาระเดิมอาจนำกลับมาใช้เป็นเงินทุนหมุนเวียน ซื้อวัตถุดิบ เพิ่มสต๊อก หรือรองรับการขยายกิจการได้
อย่างไรก็ตาม ส่วนต่างระหว่าง “ราคาทรัพย์” กับ “ยอดหนี้” ไม่ใช่จำนวนเงินที่จะได้รับโดยอัตโนมัติ เพราะวงเงินจริงยังขึ้นอยู่กับราคาประเมิน สัดส่วนวงเงิน ความสามารถในการชำระหนี้ และเกณฑ์ของผู้ให้สินเชื่อ
ทำไมหลายกิจการควรทำ Cash Out
จากที่ดิฉันสังเกตเวลานำข้อมูลสินเชื่อของกิจการมาวิเคราะห์ เจ้าของธุรกิจจำนวนไม่น้อยมีปัญหาที่คล้ายกัน คือ มีทรัพย์ แต่เงินสดสำหรับดำเนินธุรกิจกลับมีจำกัด
บางกิจการถือครองโรงงานหรือที่ดินมาหลายปี ผ่อนสินเชื่อเดิมไปแล้วส่วนหนึ่ง แต่เมื่อมีออเดอร์เพิ่ม กลับต้องหาเงินอีกก้อนมาซื้อวัตถุดิบ บางแห่งมีหลักประกันอยู่แล้วแต่ยังต้องใช้ OD หรือสินเชื่อระยะสั้นหลายบัญชี จนต้นทุนทางการเงินและภาระรายเดือนเริ่มสูงขึ้น
Cash Out จึงน่าสนใจเพราะสามารถแก้โจทย์มากกว่าหนึ่งเรื่องในการจัดโครงสร้างครั้งเดียว
ประการแรก คือ ใช้หลักประกันเดิมให้เกิดประโยชน์มากขึ้น
หากทรัพย์ถูกจำนองไว้กับสินเชื่อเดิมมาหลายปี แต่เงินต้นลดลงอย่างต่อเนื่อง ย่อมเกิดระยะห่างระหว่างยอดหนี้ที่เหลือกับวงเงินที่หลักประกันอาจรองรับได้ในปัจจุบัน การรีไฟแนนซ์จึงเป็นโอกาสให้ประเมินโครงสร้างนั้นใหม่
ประการที่สอง คือ ไม่จำเป็นต้องเริ่มจากการหาหลักประกันชิ้นใหม่ทุกครั้ง
กิจการที่มีที่ดิน อาคาร หรือโรงงานเดิมอยู่แล้ว สามารถนำทรัพย์เดิมมาประเมินภายใต้สินเชื่อใหม่ได้ หากผลประเมินและความสามารถในการชำระหนี้ผ่านเกณฑ์
ประการที่สาม คือ สามารถจัดการหนี้เดิมและเพิ่มสภาพคล่องไปพร้อมกัน
แทนที่จะมีสินเชื่อเดิมหนึ่งก้อนแล้วไปขอสินเชื่อใหม่เพิ่มอีกหนึ่งก้อน Cash Out อาจจัดให้วงเงินใหม่ส่วนหนึ่งปิดหนี้เดิม แล้วเหลืออีกส่วนกลับเข้ากิจการ
ในบางกรณีจึงช่วยลดจำนวนภาระที่กระจัดกระจาย และทำให้เห็นโครงสร้างทางการเงินได้ชัดขึ้น
ประการสุดท้ายที่ดิฉันมองว่าสำคัญที่สุด คือ Cash Out สามารถเปลี่ยน “มูลค่าที่อยู่ในทรัพย์” ให้กลับมาช่วยสร้างรายได้ในกิจการได้อีกครั้ง
เช่น โรงงานมีที่ดินและอาคารอยู่แล้ว แต่ขาดเงิน 800,000 บาทสำหรับวัตถุดิบเพื่อรับออเดอร์เพิ่ม หากโครงสร้าง Cash Out รองรับ เงินส่วนเพิ่มดังกล่าวอาจช่วยให้ทรัพย์ที่เดิมทำหน้าที่เป็นเพียงหลักประกัน กลับมาช่วยสนับสนุนรอบธุรกิจได้
แต่เหตุผลที่ควรทำ Cash Out ต้องไม่ใช่เพียงว่า “มีส่วนต่างจึงอยากเอาเงินออกมา”
สิ่งที่ควรถามก่อนคือ เงินที่เพิ่มขึ้นจะกลับไปสร้างอะไรให้กิจการ
Cash Out ไม่ใช่เอาราคาทรัพย์ลบยอดหนี้
นี่เป็นความเข้าใจผิดที่ดิฉันพบว่าต้องอธิบายบ่อยที่สุด
สมมติที่ดินพร้อมอาคารมีมูลค่า 10 ล้านบาท และสินเชื่อเดิมเหลือเงินต้น 4 ล้านบาท เจ้าของกิจการอาจคำนวณทันทีว่า
10 ล้านบาท − 4 ล้านบาท = 6 ล้านบาท
แล้วเข้าใจว่ามีโอกาส Cash Out อีก 6 ล้านบาท
แต่สินเชื่อไม่ได้คำนวณแบบนั้น
ผู้ให้สินเชื่อไม่จำเป็นต้องให้วงเงินเท่ากับราคาประเมิน 100% สมมติในเชิงตัวอย่างว่าโครงสร้างหนึ่งพิจารณาได้ 70% ของราคาประเมิน
หลักประกัน 10 ล้านบาท จะมีเพดานเชิงหลักประกันประมาณ
10,000,000 × 70% = 7,000,000 บาท
ถ้ามีเงินต้นเดิมเหลือ 4 ล้านบาท ส่วนต่างทางคำนวณเบื้องต้นจะอยู่ประมาณ
7,000,000 − 4,000,000 = 3,000,000 บาท
ไม่ใช่ 6 ล้านบาท
และ 3 ล้านบาทนี้ก็ยังไม่ใช่เงินที่ได้รับจริง เพราะต้องดูความสามารถชำระหนี้ ค่าใช้จ่าย ยอดปิด ณ วันที่ทำรายการ และเงื่อนไขการเบิกวงเงินจริงอีกครั้ง
นี่เป็นเหตุผลที่ดิฉันชอบแยกคำว่า “มูลค่าทรัพย์” “เพดานวงเงิน” และ “เงิน Cash Out ที่ใช้ได้จริง” ออกจากกันเสมอ
ส่วนต่างเพิ่มขึ้นได้จาก 2 ทาง
Cash Out ไม่จำเป็นต้องเกิดจากราคาที่ดินเพิ่มเพียงอย่างเดียว
ในความเป็นจริง ส่วนต่างสามารถเพิ่มขึ้นได้จากสองปัจจัย
ปัจจัยแรกคือ ราคาประเมินหลักประกันเพิ่มขึ้น
ตัวอย่างเช่น ตอนเริ่มสินเชื่อ ทรัพย์ประเมินได้ 8 ล้านบาท ต่อมาประเมินใหม่ได้ 10 ล้านบาท หากใช้สมมติฐานวงเงิน 70% เหมือนเดิม เพดานจากหลักประกันจะเพิ่มจาก 5.6 ล้านบาทเป็น 7 ล้านบาท
ปัจจัยที่สองคือ เงินต้นเดิมลดลง
สมมติราคาทรัพย์ยังอยู่ 8 ล้านบาทและเพดานวงเงินยังเป็น 5.6 ล้านบาท แต่จากเดิมมีเงินต้น 5 ล้านบาท ปัจจุบันเหลือเพียง 4 ล้านบาท
ส่วนต่างเบื้องต้นก็จะเพิ่มจาก 600,000 บาท เป็น 1.6 ล้านบาท แม้ราคาทรัพย์ไม่ได้เปลี่ยนเลย
นี่เป็นรายละเอียดที่น่าสนใจ เพราะเจ้าของกิจการบางรายคิดว่า Cash Out จะเกิดขึ้นได้ก็ต่อเมื่อที่ดินขึ้นราคาเท่านั้น
ความจริงแล้ว การที่กิจการชำระเงินต้นมาอย่างต่อเนื่องก็สามารถสร้างช่องว่างเพิ่มขึ้นได้เช่นกัน
แต่ต้องดู “เงินต้นที่ลดจริง” ไม่ใช่ยอดค่างวดที่เคยจ่ายทั้งหมด เพราะค่างวดประกอบด้วยทั้งเงินต้นและดอกเบี้ย
สูตรที่ใช้ดู Cash Out แบบง่าย ๆ
เวลาต้องการประเมินเบื้องต้น ดิฉันจะไม่เริ่มจากคำถามว่า “อยากได้เงินเพิ่มเท่าไร” แต่เริ่มจากตัวเลข 3 ชุด
-
ราคาประเมินหลักประกัน
-
เงินต้นหรือยอดปิดสินเชื่อเดิม
-
วงเงินใหม่ที่ธุรกิจมีความสามารถชำระได้
หลังจากนั้นจึงค่อยดูว่าเงินที่เหลือใช้จริงประมาณเท่าไร
แนวคิดแบบง่ายคือ
วงเงินใหม่ที่เบิกได้จริง
− ยอดปิดสินเชื่อเดิม
− ค่าใช้จ่ายที่เกี่ยวข้อง
= เงินส่วนต่างที่กิจการสามารถนำไปใช้
ตัวอย่างเช่น หากวงเงินใหม่เบิกได้ 6.5 ล้านบาท ยอดปิดเดิมรวมดอกเบี้ยถึงวันที่ปิดอยู่ที่ 4.05 ล้านบาท และมีค่าใช้จ่ายอีก 100,000 บาท
เงินที่เหลือใช้จะอยู่ประมาณ
6,500,000 − 4,050,000 − 100,000
= 2,350,000 บาท
ตัวเลข 2.35 ล้านบาทจึงมีความหมายต่อเจ้าของกิจการมากกว่าการพูดว่าทรัพย์มีมูลค่าเท่าไร เพราะนี่คือเงินส่วนที่มีโอกาสกลับเข้าไปทำงานในธุรกิจจริง
Case Study: มีหลักประกัน แต่เงินหมุนเวียนไม่พอรับงานเพิ่ม
ขอยกกรณีศึกษาโดยปรับรายละเอียดบางส่วนเพื่อไม่ให้ระบุตัวกิจการ
กิจการเป็นผู้ผลิตสินค้าสำหรับใช้ในครัวเรือน มีโรงงานและดำเนินธุรกิจมาระยะหนึ่ง ยอดขายยังต่อเนื่อง แต่ปัญหาคือมีภาระสินเชื่ออยู่หลายส่วน และเมื่อมีคำสั่งซื้อเพิ่ม เงินสดไม่พอสำหรับซื้อวัตถุดิบในรอบเดียว
เจ้าของกิจการมีอสังหาริมทรัพย์เป็นหลักประกันอยู่แล้ว และผ่อนสินเชื่อเดิมมาหลายปี
ตอนที่นำตัวเลขมาดู สิ่งที่ดิฉันสนใจไม่ใช่ถามก่อนว่า “ทรัพย์ราคาเท่าไร” แต่ถามว่า
ปัจจุบันเงินต้นเหลือเท่าไร
เดือนหนึ่งธุรกิจสร้างเงินสดได้เท่าไร
และถ้าได้เงินเพิ่ม จะนำไปใช้ตรงไหน
หลังจากจัดข้อมูลพบว่า การรีไฟแนนซ์ไม่ได้มีประโยชน์เพียงเรื่องย้ายเจ้าหนี้ แต่มีโอกาสจัดภาระเดิมใหม่ และเหลือวงเงินส่วนหนึ่งสำหรับวัตถุดิบกับเงินทุนหมุนเวียน
สิ่งที่ทำให้เคสนี้น่าสนใจคือ เงินส่วนเพิ่มไม่ได้ถูกตั้งเป้าให้ “มากที่สุด”
เราย้อนกลับไปดู Operating Cycle ของกิจการก่อนว่า ต้องใช้เงินซื้อวัตถุดิบกี่บาท ใช้เวลาผลิตกี่วัน และลูกค้าจ่ายเงินหลังส่งของกี่วัน
สมมติรอบหนึ่งต้องใช้เงินประมาณ 700,000 บาท กิจการสามารถใส่เงินตัวเองได้ 300,000 บาท ช่องว่างที่ต้องเติมจริงก็ประมาณ 400,000 บาท
ถ้า Cash Out สามารถสร้างส่วนต่างได้ 400,000–500,000 บาท นั่นอาจเพียงพอแล้ว
การได้เงินเพิ่ม 1.5 ล้านบาทจึงไม่ได้ดีกว่าเสมอไป หากธุรกิจไม่รู้ว่าจะนำส่วนที่เกินไปใช้อะไร เพราะเงินทุกบาทที่เพิ่มเข้ามาคือภาระหนี้ที่ต้องเสียดอกเบี้ย
Cash Out ต่างจากการขอสินเชื่อใหม่เพิ่มอีกก้อน
ลองเปรียบเทียบสองสถานการณ์
แบบแรก ธุรกิจมีหนี้เดิม 4 ล้านบาท แล้วไปขอสินเชื่อใหม่เพิ่มอีก 1 ล้านบาท
หลังทำรายการ ธุรกิจยังมีหนี้เดิม 4 ล้านบาท และมีหนี้ใหม่อีก 1 ล้านบาทแยกกัน
อีกแบบหนึ่งคือรีไฟแนนซ์แบบ Cash Out ได้วงเงินใหม่ 5 ล้านบาท ใช้เงิน 4 ล้านบาทปิดสินเชื่อเดิม แล้วเหลือส่วนต่าง 1 ล้านบาท
ยอดหนี้รวมอาจใกล้เคียงกัน แต่โครงสร้างต่างกัน
แบบ Cash Out สามารถเปิดโอกาสให้จัดระยะเวลาผ่อน อัตราดอกเบี้ย และภาระเดิมใหม่พร้อมกัน ในขณะที่การขอสินเชื่อเพิ่มอย่างเดียวไม่ได้แก้เงื่อนไขของหนี้ก้อนเดิม
นี่จึงเป็นสาเหตุที่กิจการซึ่งมีหลักประกันและต้องการทั้งจัดหนี้กับเพิ่มสภาพคล่อง อาจมอง Cash Out ก่อนการเพิ่มบัญชีสินเชื่อใหม่โดยอัตโนมัติ
ข้อผิดพลาดที่พบบ่อยคือพยายาม Cash Out ให้ได้สูงที่สุด
จากที่สังเกต ดิฉันคิดว่านี่เป็นจุดที่ต้องระวังมากที่สุด
เมื่อเจ้าของกิจการรู้ว่าหลักประกันยังรองรับวงเงินเพิ่ม คำถามแรกมักกลายเป็น
“ถ้าอย่างนั้นเอาออกมาได้สูงสุดเท่าไร”
แต่คำถามที่ควรถามจริงคือ
“กิจการจำเป็นต้องใช้เพิ่มเท่าไร”
Cash Out 2 ล้านบาท ย่อมทำให้เงินสดในบัญชีเพิ่มมากกว่า Cash Out 500,000 บาท แต่ก็ทำให้เงินต้นและภาระดอกเบี้ยสูงกว่าเช่นกัน
ถ้าธุรกิจต้องใช้เพียง 500,000 บาทเพื่อหมุนวัตถุดิบในรอบ 60 วัน การรับหนี้เพิ่ม 2 ล้านบาทเพราะ “ธนาคารให้ได้” อาจไม่ได้ช่วยให้ธุรกิจแข็งแรงขึ้น
การวาง Cash Out จึงควรเริ่มจาก Uses of Funds ก่อนเสมอ
เงินจะใช้ทำอะไร
ใช้เท่าไร
ใช้เมื่อไร
และเงินจะกลับมาเมื่อไร
เมื่อคำตอบสี่ข้อนี้ชัด จำนวน Cash Out ที่ควรขอก็จะเริ่มชัดตามไปด้วย
Cash Flow ยังสำคัญกว่าราคาหลักประกันเพียงอย่างเดียว
ปี 2569 เป็นช่วงที่ประเด็นนี้เห็นได้ค่อนข้างชัด
ภาครัฐและธนาคารแห่งประเทศไทยมีมาตรการสนับสนุนสภาพคล่องแก่ SMEs รวมถึงแนวคิด “มีทรัพย์เพิ่ม เติมสภาพคล่อง” สำหรับกิจการที่มีหลักประกัน
แต่ในขณะเดียวกัน ภาพรวมสินเชื่อ SMEs ยังหดตัวจากความเสี่ยงด้านเครดิตที่อยู่ในระดับสูง
สองเรื่องนี้สะท้อนสิ่งเดียวกัน คือหลักประกันช่วยเปิดทางเลือก แต่ผู้ให้สินเชื่อยังต้องมองความสามารถในการชำระหนี้ด้วย
ดังนั้น ต่อให้โรงงานมีทรัพย์มูลค่า 20 ล้านบาท ถ้ากระแสเงินสดรองรับหนี้ได้ไม่ถึงวงเงินที่คำนวณจากทรัพย์ วงเงินจริงก็อาจถูกจำกัดจาก Cash Flow
ในทางกลับกัน กิจการที่มีรายได้แข็งแรง มี Statement ชัด และแสดงแผนใช้เงินส่วนเพิ่มได้ดี ย่อมมีเหตุผลในการขอ Cash Out มากกว่าเคสที่มีทรัพย์สูงแต่ยังไม่รู้ว่าจะใช้เงินเพิ่มไปทำอะไร
Cash Out ที่ดี ต้องทำให้ธุรกิจดีขึ้นหลังทำ ไม่ใช่แค่มีเงินในบัญชีเพิ่ม
เวลาวิเคราะห์โครงสร้างนี้ ดิฉันชอบถามเจ้าของกิจการว่า
“หลังรีไฟแนนซ์แล้ว สิ่งใดของธุรกิจดีขึ้น”
ถ้าคำตอบคือ ภาระเดิมเป็นระบบขึ้น เงินทุนหมุนเวียนเพิ่ม และกิจการสามารถรับออเดอร์ที่เดิมต้องปฏิเสธ แบบนี้เรามองเห็นเหตุผลของ Cash Out ได้ชัด
แต่ถ้าคำตอบมีเพียง “มีเงินสดเพิ่มอีก 2 ล้านบาท” โดยยังไม่รู้ว่าจะใช้ทำอะไร ดิฉันจะมองว่าเคสนั้นยังไม่พร้อม
เพราะ Cash Out ไม่ใช่กำไรจากราคาที่ดิน และไม่ใช่เงินของกิจการที่ถูกฝากอยู่ในหลักประกัน
มันคือ สินเชื่อใหม่ที่ต้องชำระคืน
ข้อได้เปรียบของมันอยู่ที่การสามารถนำหลักประกันและหนี้เดิมมาจัดโครงสร้างใหม่ แล้วดึงเงินส่วนต่างที่เหมาะสมกลับไปทำงานในธุรกิจ
สรุป Cash Out เหมาะกับกิจการแบบไหน
รีไฟแนนซ์แบบ Cash Out เหมาะนำมาพิจารณาเมื่อกิจการมีหลักประกันเดิม เงินต้นลดลง หรือมูลค่าหลักประกันมีโอกาสรองรับวงเงินใหม่ และในเวลาเดียวกันธุรกิจมีความต้องการใช้เงินส่วนเพิ่มที่อธิบายได้ชัด
สำหรับเจ้าของกิจการที่กำลังมองหาโอกาส รวมหนี้เป็นก้อนเดียว Cash Out จึงเป็นอีกโครงสร้างหนึ่งที่ควรรู้จัก โดยเฉพาะเมื่อต้องการจัดหนี้เดิมพร้อมเพิ่มเงินทุนหมุนเวียนโดยใช้หลักประกันที่มีอยู่แล้ว
แต่ไม่ควรเริ่มจากการเอาราคาทรัพย์ลบยอดหนี้และมองส่วนต่างนั้นเป็นเงินที่จะได้รับ
ควรเริ่มจากราคาประเมิน เงินต้นคงเหลือ ยอดปิดจริง ความสามารถในการชำระหนี้ และจำนวนเงินที่กิจการจำเป็นต้องใช้
สำหรับดิฉัน Cash Out ที่ดีไม่ใช่ Cash Out ที่ได้วงเงินสูงที่สุด แต่คือโครงสร้างที่ ปิดหนี้เดิมได้ เหลือเงินใช้เพียงพอกับแผนธุรกิจ และหลังทำแล้วกระแสเงินสดยังรับภาระใหม่ได้
เขียนโดย easycashflows
 6 เข็มขัดหัวเหล็กหล่อรุ่นเก่า! จากของใช้ธรรมดา สู่ของสะสมที่มีราคาสูงขึ้น
 มหาอุทกภัยคืออะไร? ต่างจากน้ำท่วมทั่วไปยังไง?
 ฮ่องเต้จีนทำไมต้องมี สายลูกปัดบังหน้า เหตุผลแท้จริงไม่ใช่แค่ความสวยงาม
 การทดลองจิ้งจอกของเบลยาเยฟ อธิบายการเกิดสัตว์บ้านได้อย่างไร
 5 คณะที่เรียนจบมาแล้ว มีอาชีพรองรับมากกว่าที่คิด
 โรงเรียนที่มีนักเรียนมากที่สุดในไทย
 มหาอุทกภัย 120 ชั่วโมง จริงหรือ? กรมอุตุฯ ชี้แจงแล้ว หลังข้อความถูกแชร์ว่อนโซเชียล
 อำเภอที่มีชื่ออำเภอสั้นที่สุด 3 อำเภอเท่านั้นในประเทศไทย
 AI วิเคราะห์สถิติ 20 ปีหวยงวด 1 ตุลาคม 69 ให้เลขท้าย 2 ตัวเน้นๆ!
 พบมัลแวร์ตัวใหม่ TWINLOOT มีการใช้ระบบคลาวด์ของไมโครซอฟต์เป็นศูนย์บัญชาการ
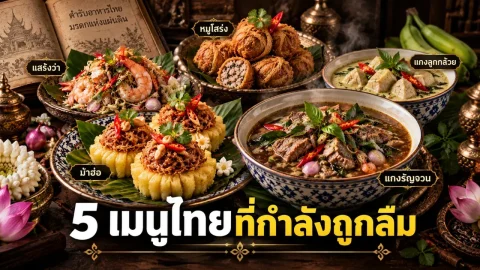 5 เมนูอาหารไทยโบราณที่หาทานยาก ชื่อคุ้นหู แต่คนรุ่นใหม่อาจไม่เคยชิม
 8 แก้วสเลอปี้ลายซูเปอร์ฮีโร่ยุคแรก! ของธรรมดาจาก 7-Eleven ที่วันนี้กลายเป็นของ Rareการทดลองจิ้งจอกของเบลยาเยฟ อธิบายการเกิดสัตว์บ้านได้อย่างไรมหาอุทกภัยคืออะไร? ต่างจากน้ำท่วมทั่วไปยังไง?มหาอุทกภัย 120 ชั่วโมง จริงหรือ? กรมอุตุฯ ชี้แจงแล้ว หลังข้อความถูกแชร์ว่อนโซเชียล
 อะมีบาตัวนี้ยังแบ่งเซลล์ได้ที่ 63°C — สถิติใหม่ของชีวิตที่มีเซลล์ซับซ้อน
 โบสถ์คิชิสร้างโครงไม้ไร้โลหะได้อย่างไร
 การเงิน สินเชื่อ
 เรื่องที่เจอจากงานสินเชื่อ: กิจการใหญ่ เงินเข้าหลายล้าน แต่สุดท้ายไม่ผ่าน เพราะธนาคารไล่ดูว่า “ใครเป็นคนโอนเงิน”
 ทำไมธนาคารอนุมัติวงเงินไม่เท่าที่ขอ? เพราะเขาดูความสามารถจ่ายคืน ไม่ใช่ความต้องการ
 สินเชื่อไม่มีหลักทรัพย์ค้ำประกัน ดีตรงไหน และต้องระวังอะไรบ้างก่อนยื่นจริง