เลือกเงินทุนแบบไหนให้เหมาะสำหรับกิจการร้านอาหาร?
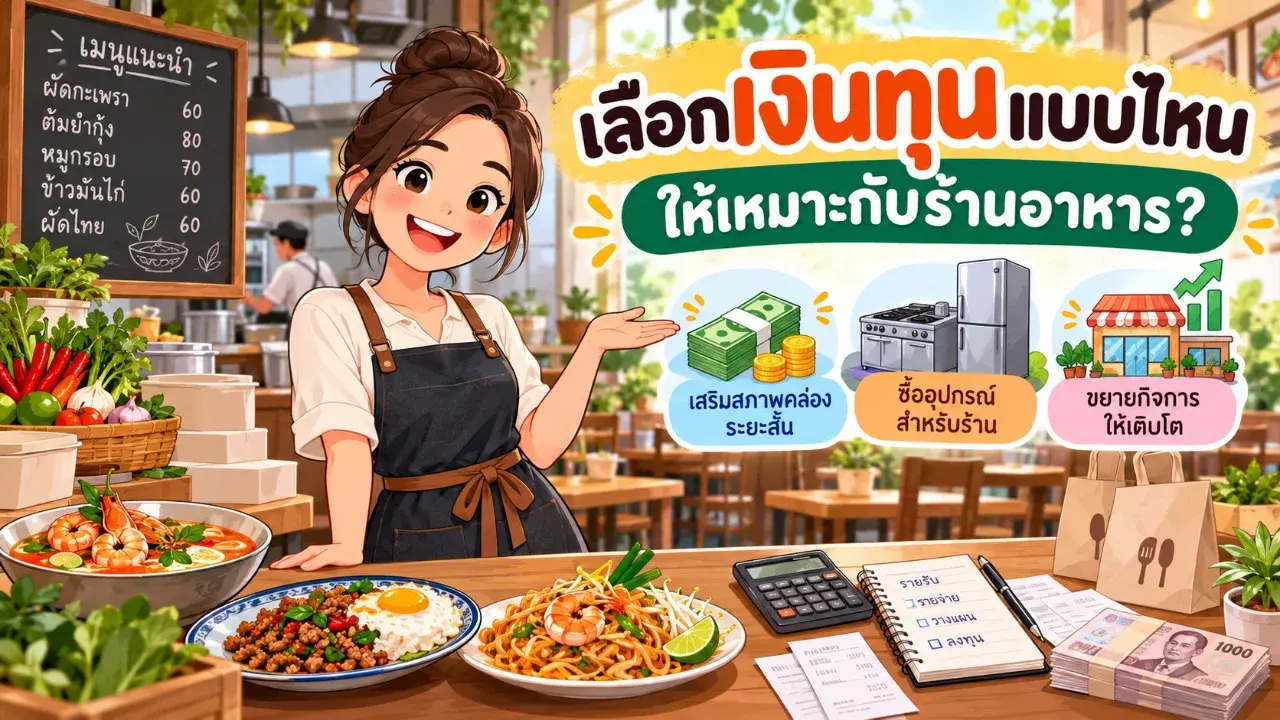
ลูกค้าเข้าร้านทุกวัน ยอดสั่งอาหารผ่านเดลิเวอรีก็เพิ่มขึ้น แต่พอถึงวันที่ต้องจ่ายค่าวัตถุดิบ ค่าแรงพนักงาน หรือค่าเช่าร้าน กลับพบว่าเงินในบัญชีมีไม่เพียงพอ
สถานการณ์แบบนี้อาจทำให้เจ้าของร้านอาหารสงสัยว่า ในเมื่อร้านขายดี ทำไมยังต้องหาเงินมาเสริมสภาพคล่องอีก?
บางคนอาจเริ่มมองหาสินเชื่อสำหรับร้านอาหาร ขณะที่บางคนคิดว่าต้องมีเงินก้อนใหญ่ไว้สำรองเสมอ แต่สิ่งที่ควรพิจารณาก่อนตัดสินใจคือ ร้านกำลังขาดเงินเพราะอะไร และเงินที่ต้องการนั้นจะช่วยแก้ปัญหาได้จริงหรือไม่
เพราะการเลือกแหล่งเงินทุนไม่เหมาะสม อาจทำให้ร้านมีภาระชำระเพิ่มขึ้น ทั้งที่ปัญหาทางการเงินเดิมยังไม่ได้รับการแก้ไข
1. ร้านอาหารขายดี แต่ทำไมเงินสดยังไม่เพียงพอ?
ธุรกิจร้านอาหารมีลักษณะต่างจากธุรกิจบางประเภท เพราะต้องรับผิดชอบค่าใช้จ่ายหลายรายการก่อนที่จะทราบยอดขายจริงในแต่ละวัน
ตัวอย่างเช่น เจ้าของร้านต้องสั่งเนื้อสัตว์ ผัก เครื่องปรุง และวัตถุดิบล่วงหน้า รวมถึงเตรียมเงินสำหรับค่าแรง ค่าเช่า ค่าสาธารณูปโภค และค่าใช้จ่ายประจำอื่น ๆ
แม้ร้านจะมีลูกค้าเข้ามาใช้บริการอย่างต่อเนื่อง แต่เงินที่ได้รับจากการขายก็ไม่ได้กลายเป็นกำไรทั้งหมด
โดยเฉพาะร้านที่จำหน่ายอาหารผ่านแพลตฟอร์มเดลิเวอรี ต้องพิจารณายอดเงินหลังหักค่าธรรมเนียม ส่วนลดที่ร้านรับผิดชอบ และเงื่อนไขการโอนเงินด้วย
สมมติร้านอาหารแห่งหนึ่งมียอดขายผ่านเดลิเวอรีเดือนละ 200,000 บาท หากมีค่าธรรมเนียมและค่าใช้จ่ายส่งเสริมการขายรวม 25% ตามสมมติฐาน เงินที่ร้านจะได้รับก่อนหักต้นทุนอาหารและค่าใช้จ่ายอื่นจะเหลือประมาณ 150,000 บาท
ตัวเลข 25% เป็นเพียงตัวอย่างสำหรับคำนวณ ไม่ใช่อัตราที่ทุกแพลตฟอร์มเรียกเก็บจริง
ความแตกต่างนี้ทำให้การมองยอดขายเพียงอย่างเดียวอาจไม่เพียงพอสำหรับประเมินว่าร้านมีเงินเหลือเท่าไรในแต่ละเดือน
ก่อนเลือกสินเชื่อ SME เจ้าของร้านจึงควรแยกให้ออกว่า ปัญหาที่เกิดขึ้นเป็นเพียงช่วงเวลารับเงินไม่ตรงกับช่วงเวลาจ่ายเงิน หรือเป็นปัญหาที่ร้านมีต้นทุนสูงจนรายได้ไม่เพียงพออย่างต่อเนื่อง
ปัญหาทั้งสองลักษณะต้องใช้วิธีแก้ไขแตกต่างกัน
2. ต้องการเงินซื้อวัตถุดิบ อาจไม่จำเป็นต้องใช้สินเชื่อระยะยาว
ลองนึกถึงร้านอาหารที่มียอดขายเพิ่มขึ้นอย่างต่อเนื่อง แต่ต้องซื้อวัตถุดิบจำนวนมากในช่วงต้นสัปดาห์ ขณะที่เงินจากช่องทางขายบางส่วนเข้าบัญชีในภายหลัง
ร้านลักษณะนี้อาจมีปัญหาสภาพคล่องระยะสั้น ไม่ใช่ปัญหาขาดรายได้ตลอดทั้งเดือน
ทางเลือกแรกที่ควรตรวจสอบอาจไม่ใช่การขอวงเงินใหม่ทันที แต่เป็นการบริหารเงินที่มีอยู่ให้มีประสิทธิภาพมากขึ้น เช่น ลดสต๊อกวัตถุดิบที่หมุนเวียนช้า เจรจารอบชำระเงินกับผู้จำหน่าย หรือปรับตารางจัดซื้อให้สัมพันธ์กับยอดขาย
หากดำเนินการแล้วร้านยังมีช่องว่างระหว่างเงินรับและเงินจ่าย อาจพิจารณาสินเชื่อเงินทุนหมุนเวียนระยะสั้น ซึ่งออกแบบมาเพื่อรองรับค่าใช้จ่ายในการดำเนินธุรกิจ
ตัวอย่างผลิตภัณฑ์ที่อาจเหมาะสม ได้แก่ วงเงินเบิกเกินบัญชี หรือ OD และสินเชื่อหมุนเวียนรูปแบบอื่นตามเงื่อนไขของสถาบันการเงิน
จุดที่ควรเข้าใจคือ วงเงินหมุนเวียนเหมาะกับความต้องการใช้เงินที่เกิดขึ้นเป็นรอบ และมีกระแสเงินสดจากการขายกลับมารองรับการชำระคืน
แต่หากร้านขาดเงินทุกเดือนเพราะขายต่ำกว่าต้นทุน การใช้วงเงินหมุนเวียนอย่างต่อเนื่องอาจไม่ได้แก้ปัญหา และอาจทำให้ภาระหนี้สะสมเพิ่มขึ้น
3. อยากซื้อเครื่องครัวหรือขยายร้าน ควรใช้เงินทุนประเภทไหน?
อีกสถานการณ์หนึ่งคือ ร้านอาหารมีลูกค้าเพิ่มขึ้นจนพื้นที่ครัวเดิมรองรับออเดอร์ไม่ทัน เจ้าของร้านจึงวางแผนซื้อเตาอบ ตู้แช่ หรืออุปกรณ์เตรียมอาหารเพิ่มเติม
การลงทุนลักษณะนี้แตกต่างจากการซื้อวัตถุดิบ เพราะอุปกรณ์สามารถใช้งานได้หลายปี และไม่ได้สร้างรายได้กลับมาทั้งหมดภายในไม่กี่วัน
ทางเลือกที่ควรศึกษา ได้แก่ สินเชื่อธุรกิจระยะยาว และการเช่าซื้อหรือลีสซิ่งอุปกรณ์ หากผู้ให้บริการรองรับสินทรัพย์ประเภทนั้น
ตัวอย่างเช่น ร้านต้องการซื้ออุปกรณ์ครัวมูลค่า 240,000 บาท หากนำเงินสดทั้งหมดออกมาจ่ายทันที อาจทำให้ร้านเหลือเงินสำรองสำหรับดำเนินงานน้อยลง
แต่หากเลือกชำระเป็นงวด เจ้าของร้านจะต้องประเมินว่า รายได้ที่เกิดขึ้นหลังซื้ออุปกรณ์สามารถรองรับภาระรายเดือนได้จริงหรือไม่
สิ่งที่ต้องเปรียบเทียบไม่ใช่เพียงยอดชำระต่อเดือน แต่รวมถึงดอกเบี้ยหรือค่าเช่า ค่าธรรมเนียม เงินดาวน์ ค่าใช้จ่ายในการบำรุงรักษา และมูลค่ารวมตลอดสัญญา
นอกจากนี้ การขยายสาขาใหม่ยิ่งต้องระมัดระวัง เพราะรายได้ของสาขาใหม่ยังไม่มีหลักประกันว่าจะเกิดขึ้นตามประมาณการ
การนำกำไรจากร้านเดิมไปคำนวณว่าเพียงพอสำหรับผ่อนชำระทั้งหมด โดยไม่เผื่อค่าใช้จ่ายของสาขาใหม่ อาจทำให้ประเมินความเสี่ยงต่ำเกินไป
ดังนั้น การเลือกสินเชื่อสำหรับร้านอาหารควรพิจารณาอายุการใช้งานของสิ่งที่ลงทุนควบคู่กับระยะเวลาชำระคืนเสมอ
4. ไม่มีหลักทรัพย์ค้ำประกัน ยังมีทางเลือกด้านเงินทุนหรือไม่?
เจ้าของร้านอาหารขนาดเล็กจำนวนหนึ่งดำเนินกิจการในพื้นที่เช่า จึงไม่มีอาคารหรือที่ดินของร้านเป็นทรัพย์สินที่จะนำไปใช้เป็นหลักประกันได้
สถานการณ์เช่นนี้ไม่ได้หมายความว่าจะไม่มีทางเลือกด้านเงินทุนเลย
ผู้ประกอบการอาจศึกษาสินเชื่อ SME ประเภทไม่มีหลักทรัพย์ค้ำประกัน หรือผลิตภัณฑ์ที่มีกลไกค้ำประกันจาก บสย. ตามคุณสมบัติของกิจการและเงื่อนไขโครงการ
อย่างไรก็ตาม การไม่มีหลักทรัพย์ค้ำประกันไม่ได้หมายความว่าไม่ต้องพิสูจน์รายได้ หรือไม่ต้องประเมินความสามารถชำระหนี้
สถาบันการเงินยังอาจพิจารณาประวัติการดำเนินธุรกิจ รายการเดินบัญชี ยอดขายจริง ภาระหนี้เดิม และความสม่ำเสมอของกระแสเงินสด
สำหรับร้านอาหาร ข้อมูลที่มีประโยชน์คือรายงานยอดขายจากระบบ POS รายการรับเงินผ่าน QR รายงานยอดขายจากเดลิเวอรี และหลักฐานการซื้อวัตถุดิบ
หากข้อมูลเหล่านี้สามารถเชื่อมโยงกันได้ จะช่วยอธิบายว่าร้านมีรายได้จากช่องทางใด ต้นทุนเกิดขึ้นเมื่อใด และมีเงินเหลือจากการดำเนินงานมากน้อยเพียงใด
ก่อนเลือกผลิตภัณฑ์ เจ้าของร้านควรตรวจสอบเงื่อนไขการค้ำประกัน ค่าธรรมเนียม และภาระความรับผิดตามสัญญาให้ครบถ้วนด้วย
5. กรณีศึกษาจำลอง: ร้านอาหารยอดขาย 900,000 บาทต่อเดือน แต่มีเงินเหลือไม่มากอย่างที่คิด
สมมติร้านอาหารแห่งหนึ่งเปิดดำเนินการมาแล้ว 3 ปี มีทั้งลูกค้าหน้าร้านและออเดอร์ผ่านเดลิเวอรี
ในเดือนปกติร้านมียอดขายรวม 900,000 บาท แบ่งเป็นยอดขายหน้าร้าน 600,000 บาท และยอดขายผ่านเดลิเวอรี 300,000 บาท
หากสมมติว่าค่าธรรมเนียมและส่วนลดฝั่งเดลิเวอรีรวม 25% ของยอดขายช่องทางนี้ ร้านจะเหลือยอดรับสุทธิจากการขายประมาณ 825,000 บาท ก่อนหักต้นทุนดำเนินงาน
ขณะเดียวกัน ร้านมีค่าใช้จ่ายรายเดือนดังนี้
-
ต้นทุนวัตถุดิบ 345,000 บาท
-
ค่าแรงพนักงาน 180,000 บาท
-
ค่าเช่าร้าน 85,000 บาท
-
ค่าไฟฟ้า น้ำประปา และแก๊ส 40,000 บาท
-
ค่าบรรจุภัณฑ์ 25,000 บาท
-
ค่าใช้จ่ายดำเนินงานอื่น 45,000 บาท
ค่าใช้จ่ายรวม 720,000 บาท ทำให้เหลือเงินส่วนต่างจากการดำเนินงานประมาณ 105,000 บาท ก่อนภาษี ดอกเบี้ย และรายการอื่นที่ไม่ได้สมมติไว้
แต่ร้านยังมีภาระชำระสินเชื่อเดิมเดือนละ 45,000 บาท เงินที่เหลือจึงลดลงเป็นประมาณ 60,000 บาท
จำนวนนี้ยังไม่ได้หมายความว่าสามารถนำไปชำระสินเชื่อใหม่ได้ทั้งหมด เพราะร้านต้องมีเงินสำรองสำหรับช่วงยอดขายลดลง อุปกรณ์เสียหาย และค่าใช้จ่ายที่เกิดขึ้นโดยไม่คาดคิด
สถานการณ์แรก: ร้านขาดเงินซื้อวัตถุดิบชั่วคราว 80,000 บาท
หากตรวจสอบแล้วพบว่าเงินขาดเพราะรอบรับเงินไม่ตรงกับรอบชำระค่าสินค้า แต่รายได้ปกติสามารถกลับมารองรับได้ ร้านอาจเริ่มจากปรับรอบจ่ายกับผู้ขายหรือพิจารณาวงเงินหมุนเวียนระยะสั้น
ไม่จำเป็นต้องเลือกสินเชื่อระยะยาวหลายแสนบาทเพื่อแก้ปัญหาที่เกิดขึ้นเพียงไม่กี่วัน
สถานการณ์ที่สอง: ร้านต้องการเตาอบใหม่ราคา 240,000 บาท
เงินก้อนนี้เป็นการลงทุนในสินทรัพย์ที่ใช้ระยะยาว การแบ่งชำระให้สัมพันธ์กับอายุการใช้งานอาจเหมาะสมกว่า
แต่ต้องมีแผนว่าการซื้อเตาอบช่วยเพิ่มกำลังผลิต ลดต้นทุน หรือสร้างรายได้เพิ่มเติมได้เท่าไร และเพียงพอกับค่างวดหรือไม่
สถานการณ์ที่สาม: ยอดขายร้านลดลง 15%
สมมติรายได้ทุกช่องทางลดลงในสัดส่วนเดียวกัน ต้นทุนวัตถุดิบและบรรจุภัณฑ์ลดตาม 15% แต่ค่าแรง ค่าเช่า ค่าสาธารณูปโภค และค่าใช้จ่ายอื่นยังคงเดิม
ภายใต้สมมติฐานนี้ ร้านจะเหลือส่วนต่างจากการดำเนินงานประมาณ 36,750 บาทต่อเดือน ซึ่งต่ำกว่าภาระชำระสินเชื่อเดิม 45,000 บาทเสียอีก
นี่คือเหตุผลที่เจ้าของร้านไม่ควรใช้ตัวเลขยอดขายในเดือนที่ดีที่สุดเพียงเดือนเดียวเป็นฐานตัดสินใจเพิ่มภาระหนี้
หมายเหตุ: ตัวเลขทั้งหมดเป็นกรณีศึกษาสมมติเพื่ออธิบายวิธีวิเคราะห์ ไม่ใช่ข้อมูลลูกค้าจริงหรือผลการประเมินของสถาบันการเงิน และยังไม่ใช่ประมาณการกระแสเงินสดสุทธิที่ครบถ้วนทุกองค์ประกอบ
6. ข้อผิดพลาดที่ทำให้เลือกสินเชื่อไม่ตรงกับปัญหาร้านอาหาร
ความผิดพลาดที่พบได้ในการวางแผนเงินทุนคือ เจ้าของกิจการมักเริ่มจากคำถามว่า จะหาเงินเพิ่มได้เท่าไร แทนที่จะถามว่าจำเป็นต้องใช้เงินเมื่อใด และจะมีเงินกลับมาชำระคืนเมื่อใด
ตัวอย่างเช่น ร้านขาดเงินจ่ายค่าวัตถุดิบเพียงบางช่วง แต่เลือกสินเชื่อแบบผ่อนรายเดือนระยะยาว โดยไม่มีแผนนำเงินส่วนที่เหลือไปใช้สร้างรายได้
แม้เงินในบัญชีจะเพิ่มขึ้นทันที แต่ภาระผ่อนจะอยู่กับกิจการต่อไปหลายเดือนหรือหลายปี
อีกกรณีหนึ่งคือ เจ้าของร้านนำยอดขายจากแอปเดลิเวอรีมารวมกับยอดขายหน้าร้านโดยไม่ตรวจสอบยอดเงินที่ได้รับจริง ทำให้ประมาณการเงินสดสูงเกินความเป็นจริง
รวมถึงการเลือกสินเชื่อจากอัตราดอกเบี้ยโฆษณาเพียงอย่างเดียว โดยไม่ได้เปรียบเทียบต้นทุนรวม ค่าธรรมเนียม เงื่อนไขการชำระก่อนกำหนด และข้อกำหนดด้านหลักประกัน
สำหรับร้านที่มีหนี้เดิมอยู่แล้ว การเพิ่มสินเชื่อใหม่ควรประเมินภาระหนี้รวม ไม่ใช่มองเพียงว่าสามารถชำระสินเชื่อใหม่ได้หรือไม่
เพราะต่อให้ได้วงเงินตามต้องการ หากต้องนำเงินจากยอดขายแต่ละวันไปชำระหนี้จนไม่เหลือสำรอง ร้านก็อาจเผชิญปัญหาสภาพคล่องอีกครั้ง
7. วิธีตรวจสอบว่าร้านควรใช้เงินทุนแบบไหน ก่อนตัดสินใจสมัครสินเชื่อ
วิธีหนึ่งที่เจ้าของร้านสามารถทำด้วยตนเองได้คือ จัดทำตารางกระแสเงินสดล่วงหน้า 8–12 สัปดาห์ โดยบันทึกเงินสดตั้งต้น เงินรับที่คาดว่าจะเข้าจริง และเงินที่ต้องจ่ายตามกำหนด
ไม่ควรใช้ยอดขายที่ยังไม่ได้รับชำระเป็นเงินสดทั้งหมด และควรแยกค่าใช้จ่ายจำเป็นออกจากค่าใช้จ่ายที่เลื่อนหรือปรับลดได้
เมื่อจัดตารางแล้ว ให้ตรวจสอบว่าเงินสดติดลบเฉพาะบางสัปดาห์ หรือขาดต่อเนื่องเกือบทุกสัปดาห์
หากขาดเฉพาะช่วงสั้น แต่มีเงินรับกลับมาค่อนข้างแน่นอน อาจพิจารณาการปรับรอบชำระสินค้า เงินสำรองของกิจการ หรือวงเงินหมุนเวียนที่เหมาะกับรอบรับจ่าย
หากต้องใช้เงินซื้อสินทรัพย์ที่สร้างประโยชน์ได้หลายปี ควรแยกแผนการลงทุนนั้นออกจากเงินหมุนเวียนประจำวัน แล้วค่อยเปรียบเทียบสินเชื่อระยะยาวหรือรูปแบบการเช่าซื้อที่มีให้บริการ
แต่หากพบว่ารายได้ปกติไม่สามารถครอบคลุมต้นทุน ค่าใช้จ่าย และภาระหนี้เดิมได้ การลดต้นทุน ปรับราคาอาหาร ปรับเมนู หรือแก้ไขรูปแบบดำเนินงานอาจจำเป็นกว่าการเพิ่มวงเงินใหม่
ธนาคารแห่งประเทศไทยให้ความสำคัญกับความสามารถชำระหนี้ วัตถุประสงค์การใช้สินเชื่อ และการเลือกผลิตภัณฑ์ให้เหมาะสมกับความต้องการ ซึ่งเป็นหลักคิดที่ผู้ประกอบการสามารถนำมาใช้ประเมินร้านของตนเองได้เช่นกัน
สรุป: ร้านอาหารไม่ได้ต้องการวงเงินสูงที่สุด แต่ต้องการเงินทุนที่เหมาะกับธุรกิจ
เจ้าของร้านอาหารควรเริ่มจากการเข้าใจว่าปัญหาทางการเงินเกิดขึ้นจากอะไร หากเป็นปัญหารอบเงินรับและเงินจ่ายไม่ตรงกัน ก็อาจต้องใช้วิธีบริหารสภาพคล่องหรือวงเงินระยะสั้น
หากต้องการซื้ออุปกรณ์หรือขยายร้าน ควรพิจารณาเงินลงทุนระยะยาวโดยคำนึงถึงรายได้ที่จะเกิดขึ้นจริง
และหากร้านมีต้นทุนสูงจนเงินเหลือไม่เพียงพอ การแก้ปัญหาโครงสร้างรายรับและรายจ่ายควรมาก่อนการเพิ่มภาระสินเชื่อ
ไม่ว่าจะเลือกสินเชื่อ SME รูปแบบใด สิ่งสำคัญไม่ใช่เพียงการได้รับอนุมัติ แต่คือความสามารถในการใช้เงินให้เกิดประโยชน์และรักษาสภาพคล่องของร้านในระยะยาว
เพราะร้านอาหารที่บริหารเงินได้ดี ไม่จำเป็นต้องเป็นร้านที่มีวงเงินสินเชื่อมากที่สุด แต่เป็นร้านที่รู้ว่าเมื่อไรควรใช้เงิน และเมื่อไรไม่ควรเพิ่มภาระหนี้
แหล่งที่มา: ธนาคารแห่งประเทศไทย – แหล่งรวมผลิตภัณฑ์ทางการเงิน SME
อ้างอิง: https://www.bot.or.th/th/financial-innovation/sustainable-finance/household-and-sme/SME-financial-inclusion/sme-financial-products.html
แหล่งที่มา: ธนาคารแห่งประเทศไทย – สิ่งที่ควรรู้เมื่อขอสินเชื่อ (หน้าข้อมูลใช้ชื่อ “สิ่งที่ควรรู้เมื่อขอกู้เงิน”)
อ้างอิง: https://www.bot.or.th/th/satang-story/managing-debt/before-loan.html
แหล่งที่มา: EasyCashflows – สินเชื่อเพื่อธุรกิจขนาดเล็กสำหรับร้านอาหาร: การเลือกแหล่งเงินทุนให้เหมาะกับรอบรับจ่ายและแผนลงทุน
อ้างอิง: https://www.easycashflows.com/knowledge/บทความเดอนพฤษภาคม2568/สนเชอเพอธรกจขนาดเลกสำหรบรานอาหาร
เขียนโดย easycashflows
 รู้จัก 5 สถาบันในไทยที่เปิดสอนวิศวกรรมศาสตร์ พร้อมจุดเด่นแต่ละแห่ง
 อาจารย์หนู งวด 1 พ.ย. 2569 เปิดเลขเด่น 1-8 และ 0-5 พร้อมเลขมงคล 1 ชุด 2 ตัว 3 ตัว และเลขมงคล 0 ครบ 9 ชุด
 ตอกไข่เจอจุดเลือดเล็ก ๆ ยังใช้ทำอาหารได้ไหม?
 บอล ซุปเปอร์บอล งวด 1 พ.ย. 69 เปิดชุดเลข 3 ตัว เลขเด่น 2 ตัว เลขรอง 2 ตัว พร้อมเลขวิ่ง 26
 ไฟที่ดับแล้วไปทางไหน? อุปมาที่พระพุทธเจ้าใช้ตอบวัจฉโคตร
 ทักษาโหรธานี อ.ออร่า โหรธานี งวด 1 พ.ย. 69 เลขเด่น 1940 จับคู่ 2 ตัว แตกเลข 3 ตัวจากตาราง 6 เลข
 เครื่องบินฝึกหัดของกองทัพอากาศฟิลิปปินส์ 2 ลำชนกันกลางอากาศ ส่งผลให้นักบินเสียชีวิตทั้งหมด 4 นาย
 เลขจาก อ.ไอ้ติม เรือนนาคา วันที่ 1 พ.ย. 2569
 AI นกกระซิบสะเทือนเวทีโลก ช่วยแม่ค้าถึงแหล่งทุน ธนาคารโลกเล็งขยายผล
 น้ำแข็งในแก้วกาแฟใสแจ๋ว ต่างจากน้ำแข็งทำเองตรงไหน?
 ทำไมนวลฉวีถึงไม่หนีทั้งรู้ว่าเธอจะถูกคนข้างๆเธอสั่งเก็บ
 บุตรสาวของประธานาธิบดีวลาดิมีร์ ปูติน เพิ่งกล่าวต่อสาธารณชนว่า รัสเซียจะเป็นประเทศที่พัฒนา "ยาต้านริ้วรอย" ได้เร็วที่สุดในโลกไฟที่ดับแล้วไปทางไหน? อุปมาที่พระพุทธเจ้าใช้ตอบวัจฉโคตรตอกไข่เจอจุดเลือดเล็ก ๆ ยังใช้ทำอาหารได้ไหม?
 การเงิน สินเชื่อ
 ธุรกิจมั่นคง รายได้ดี แต่ทำไมธนาคารไม่อนุมัติสินเชื่อ? เรื่องที่เจ้าของกิจการควรรู้
 รีไฟแนนซ์หนี้เดิม แล้วได้เงินเพิ่มกลับมาได้อย่างไร? รู้จัก Cash Out สำหรับธุรกิจ
 เรื่องที่เจอจากงานสินเชื่อ: กิจการใหญ่ เงินเข้าหลายล้าน แต่สุดท้ายไม่ผ่าน เพราะธนาคารไล่ดูว่า “ใครเป็นคนโอนเงิน”
 ทำไมธนาคารอนุมัติวงเงินไม่เท่าที่ขอ? เพราะเขาดูความสามารถจ่ายคืน ไม่ใช่ความต้องการ