ธุรกิจมั่นคง รายได้ดี แต่ทำไมธนาคารไม่อนุมัติสินเชื่อ? เรื่องที่เจ้าของกิจการควรรู้
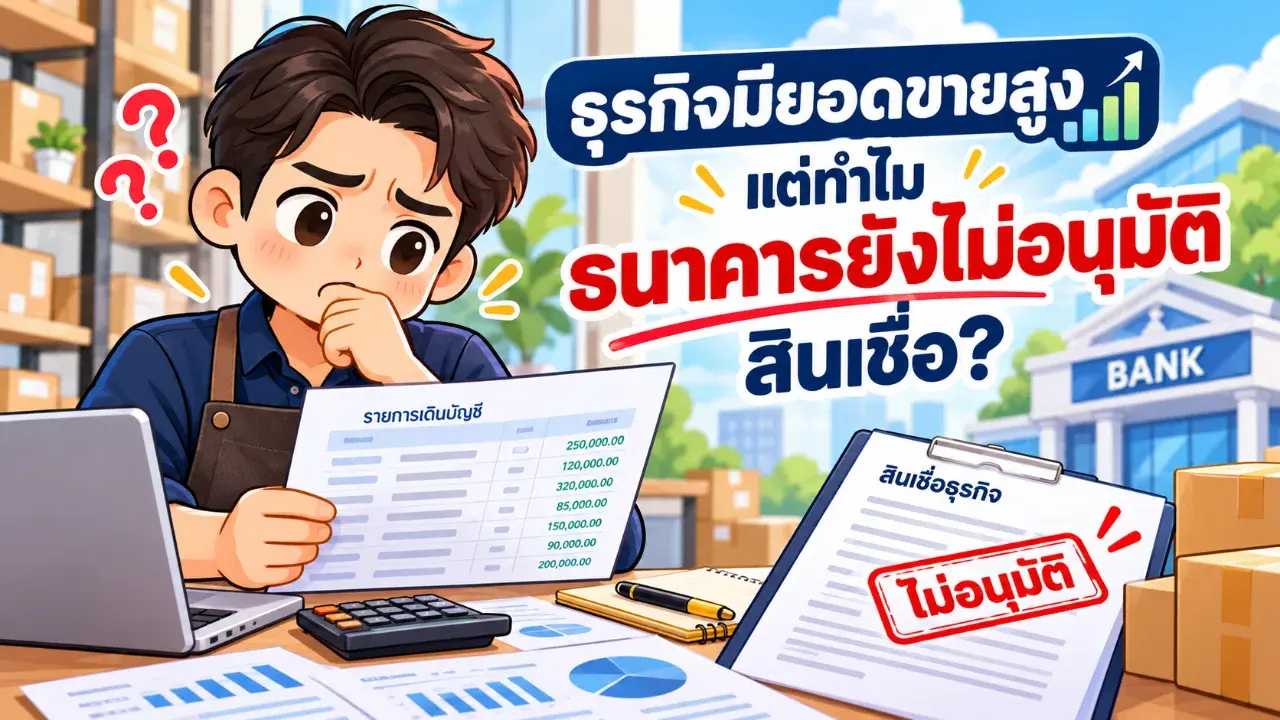
เงินเข้าบัญชีเดือนละล้าน แต่ทำไมธนาคารอาจมองว่ารายได้ไม่ถึงล้าน?
ยอดเงินที่ปรากฏใน Statement อาจไม่ได้สะท้อนรายได้ที่แท้จริงของกิจการทั้งหมด และนี่คือเรื่องที่เจ้าของธุรกิจควรตรวจสอบก่อนยื่นขอสินเชื่อ
สมมติว่ากิจการแห่งหนึ่งมีเงินเข้าบัญชีธนาคารรวมเดือนละ 1.2 ล้านบาท เจ้าของกิจการอาจเข้าใจว่าตนเองมีรายได้มากพอสำหรับการขอสินเชื่อ SME แต่เมื่อสถาบันการเงินตรวจสอบรายละเอียดกลับพบว่า เงินบางส่วนไม่ได้เกิดจากการจำหน่ายสินค้าหรือการให้บริการ
เหตุใดเงินที่เข้าบัญชีจริงจึงอาจไม่ถูกนำมาพิจารณาเป็นรายได้ทั้งหมด?
คำตอบอยู่ที่ความแตกต่างระหว่าง ยอดเงินเข้าบัญชี รายได้จากการดำเนินธุรกิจ และกระแสเงินสดที่เหลือสำหรับชำระหนี้ ซึ่งเป็นข้อมูลคนละประเภท แม้จะเกี่ยวข้องกันก็ตาม
1. เงินเข้าบัญชีไม่ได้หมายความว่าเป็นรายได้จากการขายเสมอไป
รายการเดินบัญชีธนาคาร หรือ Statement เป็นหลักฐานแสดงความเคลื่อนไหวทางการเงิน แต่ไม่ได้บอกวัตถุประสงค์ของเงินแต่ละรายการอย่างครบถ้วน
ตัวอย่างเช่น บริษัทแห่งหนึ่งได้รับเงินจากลูกค้า 200,000 บาท และในวันเดียวกันกรรมการบริษัทโอนเงินส่วนตัวเข้ามาอีก 100,000 บาท
Statement จะแสดงเงินเข้ารวม 300,000 บาท แต่หากพิจารณาเฉพาะรายการรับชำระจากลูกค้า จะมีเพียง 200,000 บาทเท่านั้น ส่วนอีก 100,000 บาทต้องจำแนกตามข้อเท็จจริงว่าเป็นเงินเพิ่มทุน เงินยืมกรรมการ หรือเงินประเภทอื่น
การนำยอดเงินเข้าทั้งหมดมารวมเป็นยอดขายจึงอาจทำให้ประเมินขนาดธุรกิจสูงกว่าความเป็นจริง
นอกจากนี้ รายได้ทางบัญชีกับเงินสดที่ได้รับในแต่ละเดือนก็อาจไม่เท่ากัน เช่น กิจการขายสินค้าและให้เครดิตลูกค้า 45 วัน แม้มีรายได้เกิดขึ้นตามหลักการบัญชีแล้ว แต่เงินสดอาจยังไม่เข้าบัญชีในเดือนเดียวกัน
2. เงินเข้า 4 ประเภทที่ควรแยกให้ชัดเจน
รายการเงินเข้าที่พบได้ในกิจการ SME สามารถแบ่งเพื่อใช้ตรวจสอบเบื้องต้นได้ดังนี้
ประเภทที่หนึ่ง: เงินรับชำระจากลูกค้า
ได้แก่ เงินจากการขายสินค้า ค่าบริการ ค่างวดงาน หรือเงินที่ลูกค้าชำระตามใบแจ้งหนี้
เงินประเภทนี้สามารถนำไปประกอบการประเมินรายได้ของกิจการได้ แต่ยังต้องตรวจสอบความสอดคล้องกับเอกสารการค้าและลักษณะรายการ เช่น เงินรับล่วงหน้า หรือภาษีมูลค่าเพิ่มที่รวมอยู่ในยอดรับ
ประเภทที่สอง: เงินโอนระหว่างบัญชีของกิจการเดียวกัน
ตัวอย่างเช่น บริษัทโอนเงินจากบัญชีธนาคารแห่งหนึ่งไปยังอีกแห่งหนึ่งเพื่อเตรียมจ่ายค่าสินค้า
หากนำยอดเงินเข้าของทั้งสองบัญชีมารวมกันโดยไม่ตัดรายการโอนระหว่างบัญชี อาจเกิดการนับเงินก้อนเดียวกันซ้ำสองครั้ง
ประเภทที่สาม: เงินที่เจ้าของกิจการนำเข้ามาเพิ่มเติม
ผู้ประกอบการบางรายใช้เงินส่วนตัวสนับสนุนการดำเนินธุรกิจ โดยเฉพาะในช่วงที่ต้องซื้อวัตถุดิบล่วงหน้าหรือรอรับชำระจากลูกค้า
เงินดังกล่าวช่วยเพิ่มสภาพคล่องได้ แต่ไม่ได้หมายความว่ากิจการมียอดขายเพิ่มขึ้น
ประเภทที่สี่: เงินรับคืนหรือรายการปรับปรุงทางการเงิน
เช่น เงินมัดจำที่ได้รับคืน เงินคืนจากผู้ขาย หรือเงินที่โอนกลับจากรายการธุรกรรมเดิม
รายการเหล่านี้อาจทำให้ยอดเงินเข้าบัญชีสูงขึ้น แต่ต้องพิจารณาว่าเป็นรายได้จริงหรือเป็นเพียงการรับเงินคืน
3. ตัวอย่างจำลอง: Statement มีเงินเข้า 1.2 ล้านบาท แต่เงินจากลูกค้ามีเพียง 720,000 บาท
เพื่อให้เห็นความแตกต่างอย่างชัดเจน ลองพิจารณาธุรกิจจำหน่ายวัสดุและอุปกรณ์ให้ลูกค้าองค์กรแห่งหนึ่ง
กิจการมีรายการเงินเข้าบัญชีในหนึ่งเดือนรวม 1,200,000 บาท เมื่อตรวจสอบรายละเอียด พบว่าแบ่งได้ดังนี้
-
เงินรับชำระจากลูกค้า 720,000 บาท
-
เงินโอนระหว่างบัญชีของกิจการ 260,000 บาท
-
เงินส่วนตัวของเจ้าของกิจการที่นำมาเติมทุน 150,000 บาท
-
เงินรับคืนจากผู้จำหน่ายและเงินมัดจำ 70,000 บาท
ยอดเงินเข้ารวม 1,200,000 บาท จึงไม่ได้หมายความว่ามียอดขาย 1,200,000 บาท
จำนวน 720,000 บาทเป็นส่วนที่สัมพันธ์กับการรับชำระจากลูกค้า แต่ยังต้องตรวจสอบกับใบแจ้งหนี้และเอกสารที่เกี่ยวข้องก่อนสรุปเป็นรายได้ทางบัญชี
จากนั้นสมมติว่ากิจการมีค่าใช้จ่ายในเดือนเดียวกัน ได้แก่
-
ต้นทุนสินค้าและวัตถุดิบ 440,000 บาท
-
ค่าแรง ค่าเช่า และค่าใช้จ่ายดำเนินงาน 170,000 บาท
-
ภาระชำระสินเชื่อเดิม 60,000 บาท
เงินรับจากลูกค้า 720,000 บาท เมื่อหักรายการข้างต้นจะเหลือเพียง 50,000 บาท ก่อนพิจารณาภาษี ค่าใช้จ่ายอื่น และความแตกต่างของรอบรับจ่ายเงิน
ตัวเลขทั้งหมดเป็นกรณีศึกษาสมมติ ไม่ใช่ผลการอนุมัติของธนาคาร และยอดคงเหลือดังกล่าวยังไม่ใช่กระแสเงินสดสุทธิที่สามารถใช้ชำระหนี้ใหม่ได้โดยอัตโนมัติ
กรณีนี้แสดงให้เห็นว่า กิจการอาจมีเงินผ่านบัญชีจำนวนมาก แต่ความสามารถในการรองรับภาระหนี้เพิ่มเติมอาจไม่ได้สูงตามยอดเงินเข้ารวม
4. เงินเข้าแล้วออกทันที ผิดปกติเสมอไปหรือไม่?
ไม่เสมอไป
ธุรกิจบางประเภทมีลักษณะรับเงินจากลูกค้าแล้วต้องชำระค่าวัตถุดิบหรือค่าจ้างผู้รับเหมาช่วงทันที ซึ่งเป็นรายการตามปกติของการดำเนินงาน
ตัวอย่างเช่น บริษัทรับงานติดตั้งระบบไฟฟ้าได้รับเงินตามงวดงาน 500,000 บาท และต้องจ่ายค่าวัสดุรวมถึงผู้รับเหมาช่วง 350,000 บาทภายในวันถัดไป
หากมีสัญญาจ้าง เอกสารส่งมอบงาน ใบแจ้งหนี้ และหลักฐานค่าใช้จ่ายรองรับ ก็สามารถอธิบายเหตุผลของเงินเข้าและเงินออกได้
ในทางตรงกันข้าม หากมีรายการเงินเข้าออกจำนวนมากจากบัญชีเดิมซ้ำ ๆ โดยไม่สามารถเชื่อมโยงกับธุรกรรมทางการค้า ผู้พิจารณาสินเชื่ออาจต้องขอข้อมูลเพิ่มเติมเพื่อระบุที่มาของเงิน
ดังนั้น ระยะเวลาที่เงินคงอยู่ในบัญชีเพียงอย่างเดียวไม่เพียงพอที่จะสรุปว่าธุรกรรมนั้นผิดปกติหรือไม่
5. ไม่มีใบกำกับภาษี VAT แสดงว่าพิสูจน์รายได้ไม่ได้จริงหรือ?
เป็นอีกประเด็นที่ไม่ควรสรุปเร็วเกินไป
กิจการบางประเภทได้รับยกเว้นภาษีมูลค่าเพิ่ม หรือยังไม่มีหน้าที่จดทะเบียนภาษีมูลค่าเพิ่มตามหลักเกณฑ์ที่กฎหมายกำหนด
กิจการเหล่านี้ยังสามารถมีรายได้จากการดำเนินธุรกิจจริงได้
สิ่งสำคัญคือการมีหลักฐานที่สัมพันธ์กัน เช่น สัญญาซื้อขาย ใบเสร็จรับเงิน รายงานยอดขายจากระบบหน้าร้าน หลักฐานการส่งมอบสินค้า หรือประวัติการรับชำระจากลูกค้า
ขณะเดียวกัน การมีใบกำกับภาษีเพียงอย่างเดียวก็ไม่ได้ยืนยันว่ารายการนั้นจะถูกนำมาพิจารณาเป็นรายได้ทั้งหมด เพราะยังต้องตรวจสอบการเกิดรายการค้าและข้อมูลทางการเงินอื่นประกอบ
6. วิธีตรวจสอบ Statement ด้วยตนเองก่อนยื่นสินเชื่อ SME
สำหรับผู้ประกอบการที่ต้องการทราบว่าเงินเข้าบัญชีของกิจการสะท้อนรายได้จริงเพียงใด สามารถเริ่มต้นด้วยวิธีง่าย ๆ ดังต่อไปนี้
ขั้นแรก แยกรายการรับเงินออกเป็นกลุ่ม
จัดทำรายการเงินเข้าย้อนหลังอย่างน้อย 6 เดือน โดยแยกเงินจากลูกค้า เงินโอนระหว่างบัญชี เงินจากเจ้าของกิจการ และเงินรับคืนออกจากกัน
ขั้นที่สอง ตรวจสอบเงินเข้าก้อนใหญ่
เลือกเงินเข้าที่มีมูลค่าสูงหรือเกิดขึ้นเป็นครั้งคราว แล้วตรวจสอบว่าสามารถระบุชื่อลูกค้า เลขที่เอกสาร และเหตุผลของการรับเงินได้หรือไม่
ขั้นที่สาม เปรียบเทียบเงินรับกับค่าใช้จ่ายจริง
ตรวจสอบต้นทุนสินค้า ค่าแรง ค่าเช่า ค่าขนส่ง ภาษี และภาระหนี้เดิม เพื่อประเมินเงินสดที่กิจการต้องใช้ในแต่ละเดือน
ขั้นที่สี่ ตรวจสอบเดือนที่รายรับต่ำกว่าปกติ
ไม่ควรพิจารณาเฉพาะเดือนที่ยอดขายสูงที่สุด ควรตรวจสอบด้วยว่าในช่วงที่ลูกค้าชำระเงินล่าช้าหรือยอดขายลดลง กิจการยังสามารถรับผิดชอบค่าใช้จ่ายประจำได้หรือไม่
การจัดข้อมูลลักษณะนี้ไม่ได้รับประกันผลการอนุมัติสินเชื่อ แต่ช่วยให้เจ้าของกิจการเข้าใจฐานะทางการเงินของตนเอง และเตรียมคำอธิบายประกอบเอกสารได้อย่างเป็นระบบ
7. สิ่งที่ธนาคารแห่งประเทศไทยให้ความสำคัญ
ธนาคารแห่งประเทศไทยให้ข้อมูลเกี่ยวกับการพิจารณาสินเชื่อว่า สถาบันการเงินใช้ปัจจัยหลายด้านประกอบกัน โดยเฉพาะความสามารถในการชำระหนี้ รายได้ ภาระหนี้เดิม และวัตถุประสงค์ของการใช้เงิน
นอกจากนี้ รายงานศึกษาผู้ประกอบการรายย่อยในภาคตะวันออกเฉียงเหนือของธนาคารแห่งประเทศไทย ยังกล่าวถึงกรณีผู้ประกอบการที่ได้รับคำแนะนำให้จัดทำบัญชีรายรับรายจ่ายและเก็บหลักฐานการซื้อขายต่อเนื่อง 6 เดือน ก่อนนำข้อมูลมาประเมินวงเงินให้สอดคล้องกับศักยภาพของธุรกิจ
สาระสำคัญจึงไม่ใช่การทำให้ยอดเงินเข้าบัญชีสูงที่สุด แต่เป็นการมีข้อมูลที่ตรวจสอบได้และสะท้อนความสามารถทางการเงินจริง
สรุป: อย่าดูเพียงตัวเลขรวมท้าย Statement
ยอดเงินเข้าบัญชีจำนวนมากอาจสะท้อนว่ากิจการมีธุรกรรมทางการเงินต่อเนื่อง แต่การพิจารณาว่ากิจการมีรายได้เท่าใด ยังจำเป็นต้องแยกแหล่งที่มาของเงิน ตรวจสอบเอกสารการค้า และประเมินค่าใช้จ่ายร่วมด้วย
สำหรับเจ้าของธุรกิจ การรู้ว่าเงินแต่ละรายการมาจากที่ใดและมีวัตถุประสงค์อะไร จึงมีประโยชน์มากกว่าการทราบเพียงยอดรวมที่ปรากฏในบัญชีธนาคาร
เพราะท้ายที่สุด ยอดเงินที่ผ่านบัญชี กับเงินที่กิจการสามารถนำมาใช้ได้จริง อาจแตกต่างกันอย่างมาก
หมายเหตุ: กรณีศึกษาและตัวเลขในบทความเป็นสถานการณ์จำลองเพื่ออธิบายหลักการทางการเงิน ไม่ใช่ข้อมูลลูกค้าจริงหรือผลการพิจารณาของสถาบันการเงินแห่งใด
แหล่งที่มา: ธนาคารแห่งประเทศไทย – สิ่งที่ควรรู้ก่อนขอสินเชื่อและหลักเกณฑ์การพิจารณาความสามารถชำระหนี้
อ้างอิง: https://www.bot.or.th/th/satang-story/managing-debt/before-loan.html
แหล่งที่มา: ธนาคารแห่งประเทศไทย – รายงานศึกษา “เสริม Micro SMEs อีสาน สร้างรากฐานสู่ความยั่งยืน”
อ้างอิง: https://www.bot.or.th/th/research-and-publications/research/regional/reg-research-2025-05.html
แหล่งที่มา: EasyCashflows – บทวิเคราะห์เรื่อง Statement ธุรกิจและการพิจารณาสินเชื่อ SME ไม่มีหลักทรัพย์ค้ำประกัน
อ้างอิง: https://www.easycashflows.com/knowledge/บทความเดอนสงหาคม/how-lenders-review-statement-unsecured-sme-loan
เขียนโดย easycashflows
 สนามบินสุวรรณภูมิใหญ่แค่ไหน? เปิดพื้นที่อาคารผู้โดยสารกว่า 563,000 ตารางเมตร
 อำเภอที่มีคนอยู่น้อยกว่า 5000 คน เพียง 2 อำเภอเท่านั้นในไทย
 เลข บอล.ชุปเปอร์บอล งวด 16 ต.ค 69
 จังหวัดของไทยที่ขึ้นชื่อว่า “ผู้หญิงสวยที่สุด” มีเอกลักษณ์และเสน่ห์โดดเด่นมากที่สุด
 ไขข้อสงสัย ปลั๊กไฟ 3 ตา กับ 2 ตา ต่างกันอย่างไร ทำไมเครื่องใช้ไฟฟ้าบางชนิดต้องมี 3 ขา?
 สาเหตุที่ทั่วโลกเลือกใช้ภาษาอังกฤษเป็นภาษาสากล
 ประเทศที่ยังไม่มี 7-Eleven มีที่ไหนบ้าง?
 จังหวัดที่มีค่าใช้จ่ายครัวเรือนสูงที่สุด ในประเทศไทย
 จังหวัดที่มี "สนามบิน 2 แห่ง" ในจังหวัดเดียว
 4 นิสัยชาร์จแบตมือถือผิดๆ ที่ทำแบตพังโดยไม่รู้ตัว
 รีวิวหนังดัง The King's Man กำเนิดโคตรพยัคฆ์คิงส์แมน
 สถานีรถไฟที่ใหญ่ที่สุดของประเทศไทย
 โรงแรมสุดหรูหราในไทย ที่คนไทยทั่วไปแทบไม่มีโอกาสได้เข้าพักจังหวัดที่มีค่าใช้จ่ายครัวเรือนสูงที่สุด ในประเทศไทยสาเหตุที่ทั่วโลกเลือกใช้ภาษาอังกฤษเป็นภาษาสากลสนามบินสุวรรณภูมิใหญ่แค่ไหน? เปิดพื้นที่อาคารผู้โดยสารกว่า 563,000 ตารางเมตรรีวิวหนังดัง The King's Man กำเนิดโคตรพยัคฆ์คิงส์แมน
 หมอกควันหนาทึบปกคลุมสิงคโปร์! รัฐบาลเปิดตัวโครงการให้เงินอุดหนุนส่วนลดค่ารักษาพยาบาล
 การเงิน สินเชื่อ
 รีไฟแนนซ์หนี้เดิม แล้วได้เงินเพิ่มกลับมาได้อย่างไร? รู้จัก Cash Out สำหรับธุรกิจ
 เรื่องที่เจอจากงานสินเชื่อ: กิจการใหญ่ เงินเข้าหลายล้าน แต่สุดท้ายไม่ผ่าน เพราะธนาคารไล่ดูว่า “ใครเป็นคนโอนเงิน”
 ทำไมธนาคารอนุมัติวงเงินไม่เท่าที่ขอ? เพราะเขาดูความสามารถจ่ายคืน ไม่ใช่ความต้องการ
 สินเชื่อไม่มีหลักทรัพย์ค้ำประกัน ดีตรงไหน และต้องระวังอะไรบ้างก่อนยื่นจริง