ประกันรถยนต์ชั้น 1 กับ 2+ ต่างกันอย่างไร
* รูปภาพใช้เพื่อประกอบเนื้อหาเท่านั้น อาจไม่ใช่ภาพเหตุการณ์จริงหรือภาพจริงจากเรื่องในบทความ ขอบคุณภาพประกอบจาก https://graphic.in.th
ใกล้วันต่อประกันรถทีไร เจ้าของรถที่ใช้มาหลายปีอาจหยิบใบเสนอราคาขึ้นมาเทียบ แล้วพบว่าเบี้ยชั้น 1 ยังกินเงินก้อนใหญ่ ขณะที่ชั้น 2+ ดูเบากระเป๋ากว่า แต่ถ้าลดชั้นแล้วเกิดเฉี่ยวเสาหรือมีรอยรอบคัน จะยังส่งซ่อมได้เหมือนเดิมหรือเปล่า
คำตอบอยู่ที่ชนิดของอุบัติเหตุที่อยากให้ประกันช่วยรับผิดชอบ ส่วนอายุรถเป็นเพียงจุดเริ่มต้นในการพิจารณา ไม่มีกฎว่ารถครบอายุเท่าไรแล้วต้องเปลี่ยนชั้นประกัน
จุดต่างสำคัญคือความเสียหายของรถเราเมื่อไม่มีรถคู่กรณี ชั้น 1 โดยทั่วไปคุ้มครองความเสียหายจากอุบัติเหตุได้กว้างกว่า เช่น ขับชนเสา ส่วนชั้น 2+ โดยทั่วไปคุ้มครองรถเราจากการชนกับยานพาหนะทางบกที่ระบุคู่กรณีได้ ตามเงื่อนไขกรมธรรม์ จึงมักไม่จ่ายค่าซ่อมรถเราเมื่อชนเสาหรือมีรอยที่หาคู่กรณีไม่ได้
ชั้น 1 เหมาะกับใคร
หากต้องการความคุ้มครองรถตัวเองค่อนข้างกว้าง ขับในพื้นที่จอดแคบ มีผู้ขับหลายคน หรือยังไม่พร้อมจ่ายค่าซ่อมก้อนใหญ่ ชั้น 1 อาจเหมาะกว่า แม้เบี้ยมักสูงกว่า แต่ไม่ได้หมายความว่าเคลมได้ทุกเรื่อง ยังมีข้อยกเว้น วงเงิน และเงื่อนไขค่าเสียหายส่วนแรกที่ต้องอ่าน
ส่วนชั้น 2+ มักคุ้มครองความรับผิดต่อบุคคลภายนอก และความเสียหายรถเราจากการชนกับยานพาหนะทางบก รวมถึงรถสูญหายและไฟไหม้ตามที่ระบุไว้ แต่รายละเอียดแต่ละแผนต่างกัน โดยเฉพาะวงเงิน ความเสียหายส่วนแรก และความคุ้มครองน้ำท่วม อย่าคิดว่ามีเหมือนกันทุกฉบับ
รถกี่ปีถึงควรลองเทียบ 2+
เมื่อรถอายุประมาณ 5–7 ปี เป็นช่วงที่เหมาะจะขอใบเสนอราคามาเปรียบเทียบ เพราะมูลค่ารถและรูปแบบการใช้งานอาจเปลี่ยนไปแล้ว แต่ตัวเลขนี้ไม่ใช่เส้นตาย รถอายุมากกว่านั้นยังทำชั้น 1 ได้หากบริษัทและแผนรับประกัน ตัวอย่างเช่น ธนชาตประกันภัยระบุแผนชั้น 1 แบบซ่อมอู่สำหรับรถอายุ 2–20 ปี ขณะที่เงื่อนไขซ่อมศูนย์ของแผนเดียวกันรับอายุรถ 2–5 ปี
ถ้ารถจอดเป็นส่วนใหญ่ ผู้ขับชำนาญ และมีเงินสำรองสำหรับซ่อมกรณีชนเสาหรือหาคู่กรณีไม่ได้ 2+ อาจเป็นทางเลือกที่ช่วยลดเบี้ยได้ แต่ถ้ายังผ่อนรถอยู่ ใช้รถทุกวัน หรือรับค่าเสียหายก้อนใหญ่เองลำบาก การคงชั้น 1 ก็อาจเหมาะกว่า ควรตรวจสัญญาไฟแนนซ์ด้วยว่ากำหนดเงื่อนไขประกันไว้อย่างไร
คิดส่วนต่างให้เห็นเป็นเงิน
สมมติใบเสนอราคาชั้น 1 อยู่ที่ 15,000 บาทต่อปี และ 2+ อยู่ที่ 9,000 บาทต่อปี ส่วนต่างคือ 6,000 บาท ตัวเลขนี้เป็นเพียงตัวอย่าง ไม่ใช่ราคามาตรฐานของรถทุกคัน ถ้าเลือก 2+ ก็ควรกันเงินส่วนต่างไว้เป็นค่าซ่อมที่กรมธรรม์ไม่ครอบคลุม เพราะการชนเสาเพียงครั้งเดียวอาจทำให้ต้องจ่ายเอง ส่วนจะมากหรือน้อยขึ้นอยู่กับความเสียหายและค่าซ่อมจริง
ก่อนตัดสินใจ ขอใบเสนอราคาสำหรับรถคันเดียวกันโดยเทียบทุนประกันรถสูญหาย วงเงินซ่อมรถเรา วงเงินคู่กรณี ค่าเสียหายส่วนแรก อู่หรือศูนย์ซ่อม และข้อยกเว้นให้ครบ รวมถึงถามให้ชัดว่ากรณีรถชนรถต้องมีข้อมูลคู่กรณีอย่างไร อย่าดูเพียงยอดเบี้ยหน้าแรก
รถเก่าจึงไม่จำเป็นต้องลดชั้นเสมอไป หากส่วนต่างเบี้ยคุ้มกับความคุ้มครองที่เสียไปและมีเงินรับความเสี่ยงเอง 2+ ก็ช่วยประหยัดได้ แต่ถ้าค่าเบี้ยต่างกันไม่มาก ชั้น 1 อาจให้ความสบายใจที่คุ้มกว่า ทั้งสองแบบเป็นประกันภาคสมัครใจ จึงต้องจัดการ พ.ร.บ. รถยนต์ภาคบังคับแยกตามกฎหมายด้วย
https://www.lhbank.co.th/th/sme/insurance/non-life-insurance/voluntary-motor-insurance/motor-insurance-type-2-plus/
https://www.ergo.co.th/th/car-insurance
https://www.prakantidloh.com/th/article/insurance-knowledge/auto-insurance/car-insurance-type-1-renew
 เปิด 5 ประเทศในโลกที่ใช้ “ระบบกษัตริย์” สืบทอดยาวนานที่สุดในประวัติศาสตร์ บางราชวงศ์มีรากเก่าแก่กว่าพันปี!
 เปิดคำทำนาย “บาบา วังกา” ปี 2027 มีอะไรบ้าง ? 3 เรื่องสะเทือนโลก พร้อมจับตาพลังงานใหม่ปี 2028
 ส่องเลขปิงปองและเลขธูป แม่ผึ้ง พุ่มพวง ดวงจันทร์ วัดทับกระดาน วันที่ 16 พฤศจิกายน 2569
 รวมเลขเด็ด มาเเรง เลขดัง ชุดที่ 29 งวดวันที่ 16 พฤศจิกายน 2569
 ประวัตินามสกุลคนไทย เมื่อก่อนตั้งได้ แต่เดี๋ยวนี้ห้ามตั้ง
 เปิดประวัติ 5 ตระกูลขุนนางผู้ทรงอิทธิพลของไทย จากราชสำนักโบราณสู่ชื่อสกุลที่ยังปรากฏถึงปัจจุบัน
 หนังไทยเรื่องแรก ที่ทำรายได้ทะลุ 1 พันล้านบาทในต่างประเทศ
 OK ล็อตเตอรี่ รวม 10 เลขขายดี เปิดแนวทาง 4 สำนักดัง จับจุดเลขเด่นงวด 16 พ.ย. 69
 4 สถิติ มนุษย์ที่ลิ้นยาวและใหญ่ที่สุดในโลก
 เจาะลึก สถิติ ผลรางวัลย้อนหลัง ประมวลด้วย AI เลขไหนออกมากที่สุด มาดูกัน
 เปิด 7 จังหวัดในไทย ที่ค่าครองชีพถูกที่สุด อยู่ได้สบายด้วยเงินเดือนไม่ถึงหมื่น
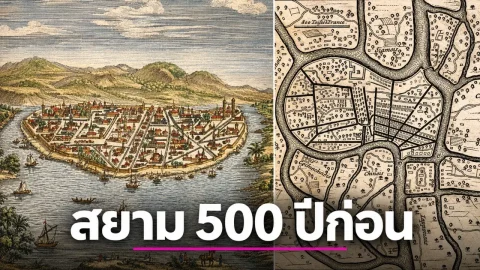 ครั้งแรกที่ต่างชาติบันทึกถึง “สยาม” เมื่อกว่า 500 ปีก่อน รู้ไหมว่าชาวโปรตุเกสมองเราอย่างไร ?
 การเงิน