ทำงานแทบตายแต่ไม่มีเงินเก็บ? เช็ก 5 รูรั่วทางการเงินที่คนยุคดิจิทัลมองข้าม
* รูปภาพใช้เพื่อประกอบเนื้อหาเท่านั้น อาจไม่ใช่ภาพเหตุการณ์จริงหรือภาพจริงจากเรื่องในบทความ ขอบคุณภาพประกอบจาก https://graphic.in.th
เงินเดือนเข้าในวันที่บัญชีดูมีชีวิตชีวาที่สุด แต่พอผ่านไปไม่กี่สัปดาห์กลับเหลือเงินพอแค่ประคองถึงสิ้นเดือน หลายคนจึงสรุปว่าตัวเองหาได้น้อยเกินไป ทั้งที่บางครั้งปัญหาไม่ได้อยู่ที่รายได้อย่างเดียว แต่อยู่ที่เงินจำนวนเล็ก ๆ ซึ่งไหลออกโดยไม่เคยถูกรวมให้เห็นเป็นก้อน
ภาพใหญ่ของเรื่องนี้ก็ไม่ได้เบาเลย รายงานภาวะสังคมไทยที่เผยแพร่ในปี 2569 ระบุว่า ข้อมูลหนี้ครัวเรือนไตรมาส 3 ปี 2568 มีสัดส่วนต่อ GDP อยู่ที่ 86.7% แม้ยอดหนี้จะเพิ่มขึ้นเพียงเล็กน้อย ตัวเลขนี้ไม่ได้แปลว่าทุกคนกำลังมีปัญหาเหมือนกัน แต่สะท้อนว่าครัวเรือนไทยจำนวนมากมีพื้นที่เหลือในกระเป๋าไม่มากนักเมื่อเจอเหตุฉุกเฉิน
เงินดิจิทัลไม่ได้เบากว่าเงินสด เพียงเพราะเราไม่เห็นธนบัตรหายไปจากมือ การสแกนจ่าย การกดสั่ง และการผ่อนล้วนทำให้การตัดสินใจเกิดขึ้นเร็วขึ้น ธปท. เองพบว่าอินเทอร์เน็ตหรือแอปมือถือมีบทบาทสำคัญต่อการชำระเงินของคนไทยมากขึ้น การใช้ช่องทางเหล่านี้ไม่ใช่เรื่องผิด แต่ยิ่งจ่ายง่ายเท่าไร ยิ่งต้องมีระบบมองย้อนกลับว่าเงินออกไปกับอะไร
ห้ารูรั่วที่ควรเช็กคืนนี้
ลองเปิดรายการเดินบัญชีย้อนหลัง 30 วัน แล้วอย่าดูแค่ยอดใหญ่ ให้กวาดตาหารายการที่เกิดซ้ำ รายการที่ขึ้นว่าเล็กน้อย และรายการที่จำไม่ได้ว่าจ่ายไปทำไม รูรั่วไม่ได้มีหน้าตาเหมือนกันทุกคน แต่ส่วนใหญ่มักซ่อนอยู่ในความเคยชินมากกว่าความฟุ่มเฟือยครั้งใหญ่
1. ค่ารายเดือนที่หักอัตโนมัติจนลืมไปแล้ว
ค่าสตรีมมิ่ง พื้นที่เก็บไฟล์ แอปแต่งรูป แอปออกกำลังกาย หรือสมาชิกแบบรายเดือน มักเริ่มจากจำนวนเงินที่รู้สึกว่าไม่แพง ปัญหาเกิดขึ้นเมื่อหลายบริการหักเงินคนละวันและไม่มีใครหยุดถามว่าเดือนนี้ได้ใช้จริงหรือไม่ บริการละ 99 หรือ 199 บาทอาจไม่ทำให้สะดุ้ง แต่เมื่อรวมกันหลายรายการก็กลายเป็นค่าใช้จ่ายประจำที่ไม่มีผลงานอะไรกลับมา
• ค้นหารายการหักซ้ำในบัญชีและบัตรทุกใบ ไม่ใช่ดูเฉพาะแอปที่นึกออก
• แบ่งบริการเป็น “ใช้ทุกสัปดาห์” “ใช้บางครั้ง” และ “จำไม่ได้” แล้วตัดกลุ่มสุดท้ายก่อน
• ตั้งวันตรวจสมาชิกเดือนละครั้ง เพราะการยกเลิกที่ช้าหนึ่งเดือนก็คือเงินที่หายไปอีกหนึ่งรอบ
2. ค่าส่ง ค่าเล็กค่าธรรมเนียม และคำว่า “สะดวกกว่า”
อาหารหนึ่งมื้ออาจไม่ได้แพงขึ้นจากราคาอาหารอย่างเดียว ยังมีค่าส่ง ค่าบริการ ค่าธรรมเนียมขนาดเล็ก หรือยอดขั้นต่ำที่ทำให้เราเพิ่มของลงตะกร้าโดยไม่ตั้งใจ โปรโมชั่นส่งฟรีก็ไม่ได้หมายความว่ามื้ออาหารนั้นถูกกว่าเสมอไป เพราะบางครั้งเราสั่งบ่อยขึ้นหรือสั่งเกินความต้องการเพื่อให้ถึงเงื่อนไข
วิธีเช็กที่ตรงที่สุดคือเทียบยอดรวมที่จ่ายจริงกับราคาที่เราจะเสียหากเดินไปรับเองหรือซื้อใกล้บ้าน แล้วตั้งโควตาความสะดวกให้ตัวเอง เช่น เลือกวันสั่งอาหารไว้ล่วงหน้า ทำอาหารง่าย ๆ สำรองในวันที่งานแน่น และไม่กดสั่งเพียงเพราะรู้สึกว่าไม่มีเวลา ทั้งที่ยังมีทางเลือกอื่นอยู่
3. ช้อปเพื่อดับความเครียด แล้วให้บิลมาทวงความสบายใจทีหลัง
หลังเจอวันที่หนัก หลายคนไม่ได้อยากได้ของชิ้นนั้นจริง ๆ แต่อยากได้ความรู้สึกดีขึ้นทันที ระบบแฟลชเซลล์ การแจ้งเตือน และการจ่ายในไม่กี่คลิกจึงทำให้ความอยากกับการซื้อแทบเป็นเรื่องเดียวกัน ของที่มาถึงบ้านอาจช่วยให้ดีใจอยู่พักหนึ่ง แต่ความเครียดเรื่องเงินที่ตามมามักอยู่นานกว่า
• ใส่ของไว้ในรายการอยากได้ก่อนอย่างน้อย 24 ชั่วโมง โดยเฉพาะของที่ไม่จำเป็น
• ลบบัตรที่บันทึกไว้ออกจากร้านค้าที่ซื้อบ่อย เพื่อเพิ่มขั้นตอนให้ตัวเองได้คิดอีกครั้ง
• จดว่าอยากซื้อช่วงเวลาไหน เช่น หลังเลิกงาน หลังทะเลาะ หรือวันที่นอนไม่พอ เพราะตัวกระตุ้นบางอย่างแก้ด้วยการพัก ไม่ใช่การกดจ่าย
4. รายจ่ายเล็ก ๆ ที่จ่ายผ่านมือถือจนมองไม่เห็นก้อนรวม
กาแฟระหว่างทาง ขนมในร้านสะดวกซื้อ ค่าเดินทางเพิ่มเพราะตื่นสาย หรือของชิ้นเล็กจากร้านออนไลน์ ล้วนดูไม่รุนแรงเมื่อแยกเป็นรายการ แต่การจ่ายผ่าน QR หรือบัตรทำให้เราไม่ต้องหยิบเงินออกมาและไม่รู้สึกถึงขนาดของการเสียเงิน หากจ่ายวันละ 120 บาทในวันทำงาน 25 วัน ยอดรวมก็เป็น 3,000 บาทต่อเดือนแล้ว
ไม่จำเป็นต้องห้ามตัวเองทุกอย่าง ให้ทดลองรวมรายการเล็ก ๆ เป็นหมวดเดียวชื่อ “ค่าความสะดวก” แล้วกำหนดวงเงินรายสัปดาห์ เมื่อวงเงินหมดให้หยุดเติมจากหมวดอื่น วิธีนี้ทำให้เห็นพฤติกรรมจริงโดยไม่ต้องเลิกใช้เงินกับความสุขทั้งหมด
5. การผ่อนและจ่ายขั้นต่ำที่แอบจองเงินเดือนในอนาคต
ยอดผ่อนต่อเดือนมักถูกออกแบบให้ดูพอไหว จึงง่ายที่จะคิดว่า “เพิ่มอีกชิ้นคงไม่เป็นไร” แต่หลายยอดรวมกันจะทำให้เงินเดือนก้อนถัดไปถูกใช้ไปก่อนแล้ว การจ่ายขั้นต่ำของบัตรหรือสินเชื่อก็ทำให้เงินต้นลดช้าลงและยืดเวลาที่รายจ่ายก้อนนั้นอยู่กับเราออกไป
ก่อนกดผ่อน ให้จดสามอย่างลงในกระดาษ ได้แก่ ราคาสินค้ารวม จำนวนเดือนที่ต้องจ่าย และยอดที่ต้องจ่ายต่อเดือน จากนั้นบวกยอดผ่อนทุกชิ้นเข้าด้วยกัน หากตัวเลขรวมเริ่มเบียดค่าเช่า ค่าอาหาร เงินสำรอง หรือหนี้ก้อนเดิม นั่นไม่ใช่ของถูกลง แต่เป็นภาระที่ถูกเลื่อนเวลา
ปรับกฎ 50/30/20 ให้เข้ากับชีวิตจริงในกรุงเทพฯ
กฎ 50/30/20 เป็นกรอบตั้งต้นจากรายได้สุทธิหลังหักภาษี แบ่งเงินประมาณ 50% ให้ความจำเป็น 30% ให้ความต้องการ และ 20% ให้การออม เป้าหมายทางการเงิน หรือการจ่ายหนี้เกินขั้นต่ำ หลักการนี้ช่วยให้เห็นภาพเร็ว แต่ไม่ใช่ข้อสอบที่ทุกคนต้องทำให้ได้ตรงตัว โดยเฉพาะคนที่ต้องจ่ายค่าเช่า ค่าเดินทาง และค่าอาหารในเมือง
• 50% ความจำเป็น: ค่าเช่า ค่าน้ำไฟ อาหารพื้นฐาน เดินทาง สุขภาพ และยอดชำระหนี้ขั้นต่ำ
• 30% ความต้องการ: กินข้าวนอกบ้าน กาแฟ ความบันเทิง งานอดิเรก ท่องเที่ยว และสมาชิกที่เลือกจ่าย
• 20% อนาคต: เงินฉุกเฉิน ออมเพื่อเป้าหมาย ลงทุนตามความเหมาะสม หรือจ่ายหนี้เพิ่มจากยอดขั้นต่ำ
สมมติรายได้สุทธิ 30,000 บาทต่อเดือน หากค่าเช่าและการเดินทางสูงจนหมวดจำเป็นกิน 18,000 บาท การใช้สูตร 60/20/20 ชั่วคราวอาจสมจริงกว่า นั่นคือ 18,000 บาทสำหรับความจำเป็น 6,000 บาทสำหรับความต้องการ และ 6,000 บาทสำหรับอนาคต จุดสำคัญคืออย่าปล่อยให้หมวดความต้องการขยายตามหมวดจำเป็นโดยอัตโนมัติ
ถ้ายังกันเงิน 20% ไม่ไหว ให้เริ่มจากจำนวนที่ทำได้จริง เช่น 5–10% แล้วเพิ่มเมื่อรูรั่วถูกปิด อย่ารอให้เหลือเงินตอนสิ้นเดือน เพราะวิธีนั้นมักทำให้การออมแพ้ค่าใช้จ่ายที่กดง่ายกว่า การโอนเงินออมออกในวันเงินเดือนเข้า หรือแยกบัญชีสำหรับค่าใช้จ่ายประจำ จะช่วยให้เงินอนาคตไม่ถูกใช้ปะปนกับเงินที่พร้อมจ่าย
การมีเงินเก็บจึงไม่ได้เริ่มจากการตัดความสุขทุกอย่าง แต่เริ่มจากการทำให้เงินทุกก้อนมีชื่อ รู้ว่าอะไรจำเป็น อะไรซื้อเพื่อความสะดวก และอะไรเป็นเพียงอารมณ์ชั่วคราว ลองเช็กห้ารูรั่วนี้ทีละข้อในเดือนเดียว แล้วค่อยปรับสัดส่วนให้เข้ากับชีวิตจริงของตัวเอง เงินที่หาเหนื่อยจะได้ไม่หายไปก่อนที่เราจะรู้ว่ามันเคยอยู่ตรงไหน
https://www.nesdc.go.th/wordpress/wp-content/uploads/2026/05/PPT-Q1-69_26.05.25.pdf
https://www.bot.or.th/th/research-and-publications/reports/payment-insight-reports.html
https://www.bot.or.th/th/research-and-publications/articles-and-publications/bot-magazine-issues/phrasiam-69-1/FL-Survey-Report-2567.html
https://www.unfcu.org/financial-wellness/50-30-20-rule/

 โรงเรียนมัธยมที่มีการแข่งขันกันสูงและสอบเข้ายากมากที่สุดในประเทศไทย
 เปิด 5 ห้างที่เงินสะพัดมากที่สุดในไทย อันดับ 1 คนเดินวันละหลักแสน
 รถลุยน้ำท่วมแล้วควรทำอะไรทันที 7 จุดที่ต้องเช็กก่อนสตาร์ตเครื่อง
 5 อำเภอเมืองบนดอยของไทย ที่ระดับความสูงสร้างเสน่ห์ต่างจากพื้นราบ
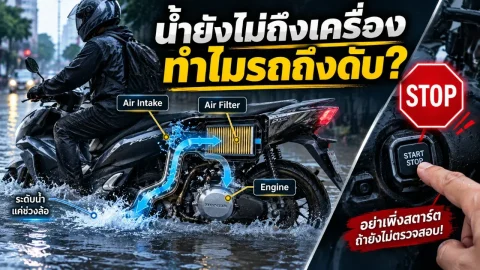 ทำไมมอเตอร์ไซค์ลุยน้ำแล้วดับ เจาะจุดเสี่ยงตั้งแต่กรองอากาศ ระบบไฟฟ้า ท่อไอเสีย และเหตุผลที่ไม่ควรฝืนสตาร์ต
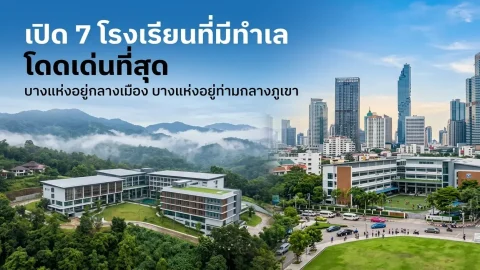 เปิด 7 โรงเรียนที่มีทำเลโดดเด่นที่สุด บางแห่งอยู่กลางเมือง บางแห่งอยู่ท่ามกลางภูเขา
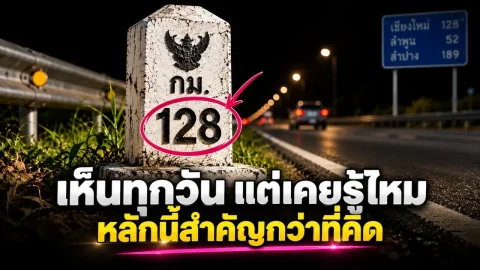 เห็นทุกครั้งแต่แทบไม่เคยสนใจ หลักกิโลเมตรข้างถนนมีไว้ทำอะไร
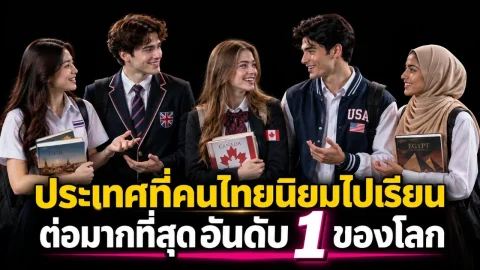 เปิด 5 ประเทศที่คนไทยนิยมไปเรียน ต่อมากที่สุด อันดับ 1 มีนักเรียนไทย นับหมื่นคน!
 เปิด 5 อบต. รายได้สูงสุดในไทย อันดับ 1 ทะลุ 1,000 ล้านบาท
 ทำไม "รถเมล์ขสมก." ถึงมีหลายสี และแต่ละสีบอกประเภทการให้บริการอย่างไร?
 กับดักใต้ผืนน้ำ! ขุดพบ "เสาไม้ปลายเหล็ก" ยุทธการซุ่มโจมตีที่หยุดยั้งกองทัพมงโกล
 ย้อนเวลา 13,000 ปี... ปริศนา "หญิงโบราณแห่งถ้ำลอด" และร่องรอยมนุษย์ยุคแรกในประเทศไทยทำไมมอเตอร์ไซค์ลุยน้ำแล้วดับ เจาะจุดเสี่ยงตั้งแต่กรองอากาศ ระบบไฟฟ้า ท่อไอเสีย และเหตุผลที่ไม่ควรฝืนสตาร์ต
 😃 ชวนมาดูของปริศนาที่มีการใช้งานแปลก ๆ จนผู้คนต้องขอความช่วยเหลือจากชาวเน็ตเพื่อใช้งานพวกมัน 😯เปิด 7 โรงเรียนที่มีทำเลโดดเด่นที่สุด บางแห่งอยู่กลางเมือง บางแห่งอยู่ท่ามกลางภูเขาเปิด 5 อบต. รายได้สูงสุดในไทย อันดับ 1 ทะลุ 1,000 ล้านบาทกับดักใต้ผืนน้ำ! ขุดพบ "เสาไม้ปลายเหล็ก" ยุทธการซุ่มโจมตีที่หยุดยั้งกองทัพมงโกล
 เปิดความหมายสีตราครุฑในเอกสารที่ดิน แต่ละสีต่างกันอย่างไร?
 สาระ เกร็ดน่ารู้
 เปิด 5 โรงเรียนมัธยมที่มีอัตราแข่งขันเข้า ม.1 สูงในกรุงเทพฯ ที่นั่งน้อยแต่คนสมัครเพียบ
 ทำไมมอเตอร์ไซค์ลุยน้ำแล้วดับ เจาะจุดเสี่ยงตั้งแต่กรองอากาศ ระบบไฟฟ้า ท่อไอเสีย และเหตุผลที่ไม่ควรฝืนสตาร์ต
 เปิด 7 โรงเรียนที่มีทำเลโดดเด่นที่สุด บางแห่งอยู่กลางเมือง บางแห่งอยู่ท่ามกลางภูเขา
 รถลุยน้ำท่วมแล้วควรทำอะไรทันที 7 จุดที่ต้องเช็กก่อนสตาร์ตเครื่อง