หนี้ครัวเรือนยังสูง คนมีบัตรเครดิตและผ่อนบ้านควรเช็กจุดไหนก่อนตึงมือ
หนี้ครัวเรือนไทยยังอยู่เหนือระดับที่ต้องเฝ้าระวัง ทำให้คนมีบัตรเครดิต ผ่อนบ้าน ผ่อนรถ หรือมีสินเชื่อส่วนบุคคลควรกลับมาเช็กภาระรายเดือนของตัวเองให้ชัดขึ้น ไม่ใช่เพื่อให้ตกใจ แต่เพื่อรู้ทันก่อนรายจ่ายประจำจะเริ่มเบียดเงินกินอยู่ เงินฉุกเฉิน และความสามารถในการผ่อนต่อเนื่อง
ข้อมูลของธนาคารแห่งประเทศไทยระบุว่า หนี้ครัวเรือนต่อ GDP อยู่ที่ 86.3% ในไตรมาส 2 ปี 2568 โดยหน้าข้อมูลดังกล่าวอัปเดตเมื่อวันที่ 8 เมษายน 2569 ขณะที่ ธปท. เคยอธิบายว่าระดับหนี้ครัวเรือนที่เกิน 80% เป็นระดับที่ต้องเฝ้าระวัง เพราะอาจฉุดรั้งเศรษฐกิจระยะยาวและเพิ่มความเสี่ยงต่อเสถียรภาพการเงินได้
ตัวเลขระดับประเทศอาจดูไกลตัว แต่ผลกระทบจริงมักเริ่มจากเรื่องเล็กมาก เช่น จ่ายบัตรเครดิตขั้นต่ำบ่อยขึ้น เงินเดือนเข้าแล้วเหลือใช้ไม่ถึงกลางเดือน หรือผ่อนบ้านได้ตามปกติแต่ไม่มีเงินกันไว้สำหรับเหตุฉุกเฉิน
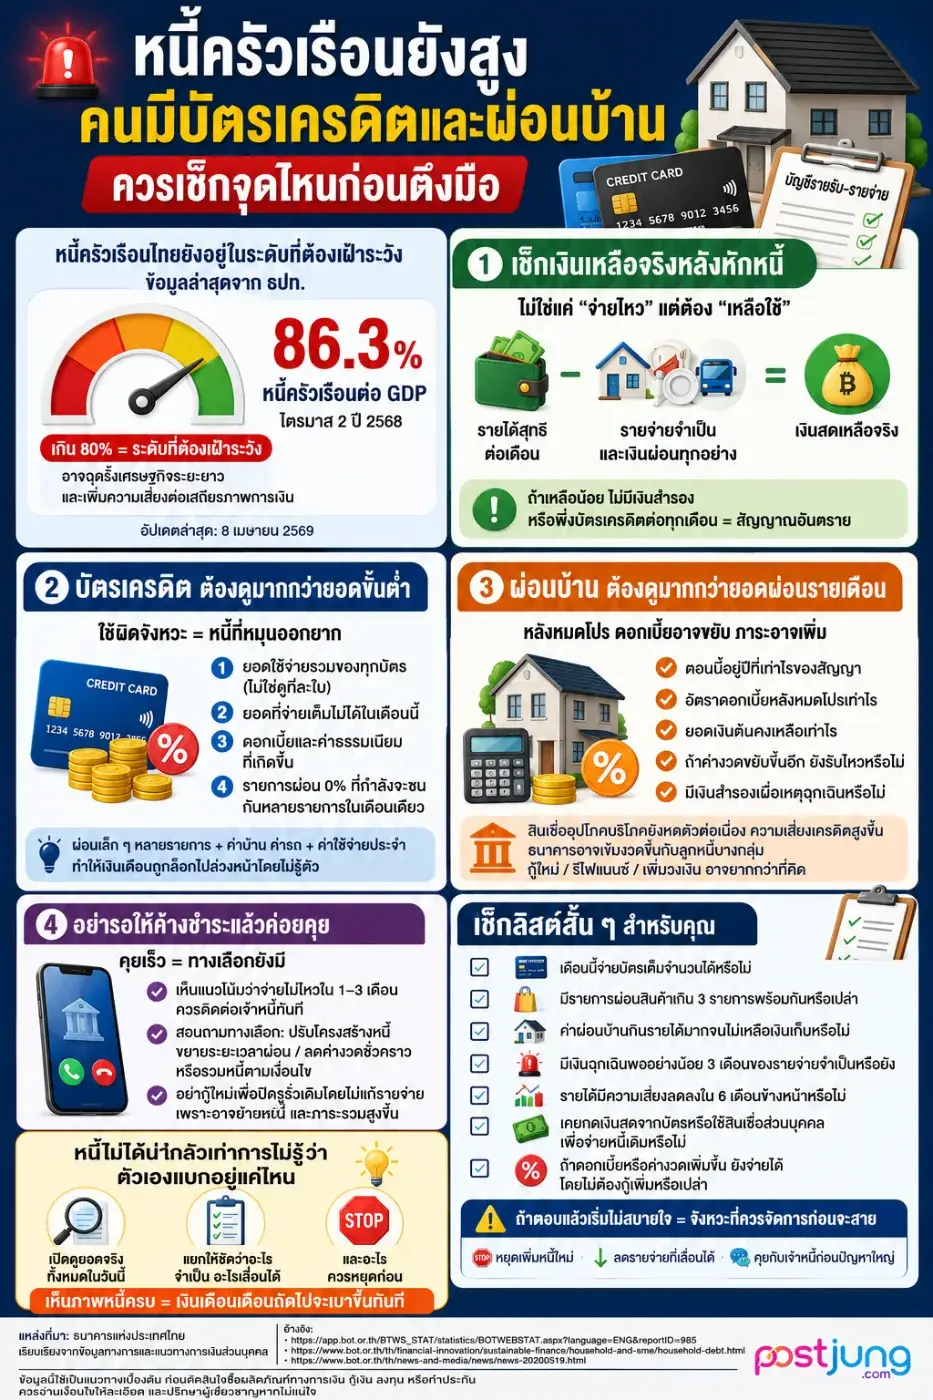
จุดที่ควรเช็กก่อนคือเงินเหลือจริงหลังหักหนี้
หลายคนดูแค่ว่ายังจ่ายไหวหรือไม่ แต่คำว่า “ไหว” อาจหลอกตัวเองได้ ถ้าจ่ายหนี้ครบทุกเดือนแต่ต้องรูดบัตรเพื่อกินอยู่ต่อ แปลว่ากระแสเงินสดเริ่มตึงแล้ว
วิธีเช็กง่าย ๆ คือจดรายได้สุทธิต่อเดือน แล้วหักรายจ่ายจำเป็น เช่น ค่าบ้าน ค่าอาหาร ค่าเดินทาง ค่าไฟ ค่าโทรศัพท์ ค่าเรียนลูก ค่ารักษา และเงินผ่อนทุกอย่าง จากนั้นดูว่าเหลือเงินสดจริงเท่าไร
ถ้าเหลือน้อยจนไม่มีเงินสำรอง หรือเหลือแต่ต้องพึ่งบัตรเครดิตต่อทุกเดือน นี่คือสัญญาณที่ควรจัดการก่อนเกิดค้างชำระ
บัตรเครดิตต้องดูมากกว่ายอดขั้นต่ำ
บัตรเครดิตเป็นตัวช่วยสภาพคล่องได้ แต่ถ้าใช้ผิดจังหวะจะกลายเป็นหนี้ที่หมุนออกยาก โดยเฉพาะคนที่จ่ายขั้นต่ำต่อเนื่อง เพราะเงินที่จ่ายไปอาจไม่ได้ลดเงินต้นเร็วอย่างที่คิด
สิ่งที่ควรเช็กมี 4 เรื่อง
ยอดใช้จ่ายรวมของทุกบัตร ไม่ใช่ดูทีละใบ
ยอดที่จ่ายเต็มไม่ได้ในเดือนนี้
ดอกเบี้ยและค่าธรรมเนียมที่เกิดขึ้น
รายการผ่อน 0% ที่กำลังจะชนกันหลายรายการในเดือนเดียว
รายการผ่อนเล็ก ๆ หลายรายการอาจดูไม่หนัก แต่เมื่อรวมกับค่าบ้าน ค่ารถ และค่าใช้จ่ายประจำ จะทำให้เงินเดือนถูกล็อกไปล่วงหน้าโดยไม่รู้ตัว
ผ่อนบ้านต้องดูดอกเบี้ยรอบใหม่และเงินสำรอง
คนผ่อนบ้านควรเช็กมากกว่าแค่ยอดผ่อนรายเดือน เพราะสินเชื่อบ้านมักมีช่วงดอกเบี้ยพิเศษในปีแรก ๆ หลังจากนั้นภาระอาจเปลี่ยนตามเงื่อนไขสัญญาและอัตราดอกเบี้ยของธนาคาร
สิ่งที่ควรดูคือ ตอนนี้อยู่ปีที่เท่าไรของสัญญา อัตราดอกเบี้ยหลังหมดโปรเป็นเท่าไร ยอดเงินต้นคงเหลือเท่าไร และถ้าค่างวดขยับขึ้นอีกเล็กน้อยยังรับไหวหรือไม่
ข้อมูลภาพรวมธนาคารพาณิชย์ไตรมาส 1 ปี 2569 ของ ธปท. ระบุว่า สินเชื่ออุปโภคบริโภคยังหดตัวต่อเนื่องตามความเสี่ยงด้านเครดิตที่ยังอยู่ในระดับสูง และภาคครัวเรือนมีความเปราะบางมากขึ้นจากรายได้ที่ลดลงและต้นทุนที่สูงขึ้น
แปลเป็นภาษาชีวิตจริงคือ ธนาคารอาจเข้มงวดขึ้นกับลูกหนี้บางกลุ่ม และคนมีภาระเดิมสูงอาจกู้ใหม่ รีไฟแนนซ์ หรือเพิ่มวงเงินได้ยากกว่าที่คิด
อย่ารอให้ค้างชำระแล้วค่อยคุยกับเจ้าหนี้
หลายคนกลัวการคุยกับธนาคาร เพราะคิดว่าจะเสียประวัติทันที แต่การปล่อยให้ค้างหลายงวดมักทำให้ทางเลือกน้อยกว่าเดิม
ถ้าเริ่มเห็นว่าอีก 1–3 เดือนข้างหน้าอาจจ่ายไม่ไหว ควรติดต่อเจ้าหนี้เพื่อถามทางเลือก เช่น ปรับโครงสร้างหนี้ ขยายระยะเวลาผ่อน ลดค่างวดชั่วคราว หรือรวมหนี้บางประเภทตามเงื่อนไขของแต่ละสถาบันการเงิน
อย่ากู้ใหม่เพื่อปิดรูรั่วเดิมโดยไม่แก้รายจ่าย เพราะอาจแค่ย้ายหนี้จากที่หนึ่งไปอีกที่หนึ่ง และทำให้ภาระรวมสูงขึ้นในระยะยาว
เช็กลิสต์สั้น ๆ สำหรับคนมีบัตรเครดิตและผ่อนบ้าน
- เดือนนี้จ่ายบัตรเต็มจำนวนได้หรือไม่
- มีรายการผ่อนสินค้าเกิน 3 รายการพร้อมกันหรือเปล่า
- ค่าผ่อนบ้านกินรายได้มากจนไม่เหลือเงินเก็บหรือไม่
- มีเงินฉุกเฉินพออย่างน้อย 3 เดือนของรายจ่ายจำเป็นหรือยัง
- รายได้มีความเสี่ยงลดลงใน 6 เดือนข้างหน้าหรือไม่
- เคยกดเงินสดจากบัตรหรือใช้สินเชื่อส่วนบุคคลเพื่อจ่ายหนี้เดิมหรือไม่
- ถ้าดอกเบี้ยหรือค่างวดเพิ่มขึ้น ยังจ่ายได้โดยไม่ต้องกู้เพิ่มหรือเปล่า
ถ้าตอบแล้วเริ่มไม่สบายใจ ไม่ได้แปลว่าการเงินพัง แต่เป็นจังหวะที่ควรหยุดเพิ่มหนี้ใหม่ ลดรายจ่ายที่เลื่อนได้ และคุยกับเจ้าหนี้ก่อนปัญหาจะใหญ่ขึ้น
ข้อมูลนี้ใช้เป็นแนวทางเบื้องต้น ก่อนตัดสินใจซื้อผลิตภัณฑ์ทางการเงิน กู้เงิน ลงทุน หรือทำประกัน ควรอ่านเงื่อนไขให้ละเอียด และปรึกษาผู้เชี่ยวชาญหากไม่แน่ใจ
หนี้ไม่ได้น่ากลัวเท่าการไม่รู้ว่าตัวเองแบกอยู่แค่ไหน เริ่มจากเปิดดูยอดจริงทั้งหมดในวันนี้ แล้วแยกให้ชัดว่าอะไรจำเป็น อะไรเลื่อนได้ และอะไรควรหยุดก่อน เงินเดือนเดือนถัดไปจะเบาขึ้นทันทีเมื่อเราเห็นภาพหนี้ครบ ไม่ใช่เห็นแค่ยอดขั้นต่ำในแอป
อ้างอิง: https://app.bot.or.th/BTWS_STAT/statistics/BOTWEBSTAT.aspx?language=ENG&reportID=985, https://www.bot.or.th/th/financial-innovation/sustainable-finance/household-and-sme/household-debt.html, https://www.bot.or.th/th/news-and-media/news/news-20260519.html
 โรงเรียนที่มีนักเรียนมากที่สุดในไทย
 ทำไมเราไม่ได้กลิ่นบ้านตัวเอง แต่คนที่เพิ่งเดินเข้ามากลับได้กลิ่นทันที?
 ตาราง “เด่นเหนือเด่นใต้” งวด 1 ต.ค. 69 เปิดข้อมูลตามโพย เลขไหนอยู่ตรงไหน
 อำเภอที่มีชื่ออำเภอสั้นที่สุด 3 อำเภอเท่านั้นในประเทศไทย
 ทำไมกระจกประตูเครื่องซักผ้าฝาหน้าถึงโค้งเข้าไปข้างใน? มันไม่ได้มีไว้แค่ให้มองเห็นผ้า
 หมู่บ้านของไทยมีคนไม่ถึง 100 คน เปิดข้อมูลจริง บางแห่งเหลือไม่ถึง 10 คน
 ส่องเลข 3 สำนักพิมพ์ งวด 1 ต.ค. 69 ตัวไหนมีข้อมูลตรงกัน
 เกาะของประเทศไทย ที่ตั้งอยู่ห่างไกลจากชายฝั่งมากที่สุด
 มูลนิธิองค์กรทำดีชี้แจง บุคคลปริศนาไม่ใช่ทีมงานและไม่มีส่วนเกี่ยวข้อง
 พัสดุเก็บเงินปลายทาง อย่าเพิ่งจ่าย! เช็กก่อนรับ รู้สิทธิเปิดดูของก่อนจ่าย
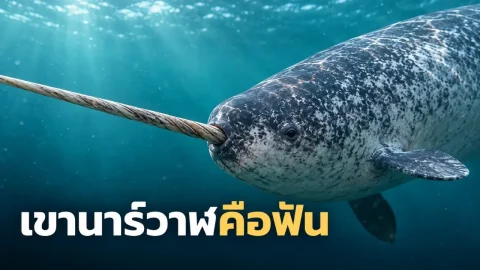 "นาร์วาฬ" ยูนิคอร์นแห่งมหาสมุทร กับความจริงของ "เขาในตำนาน" ที่แท้คือฟันทะลุริมฝีปาก
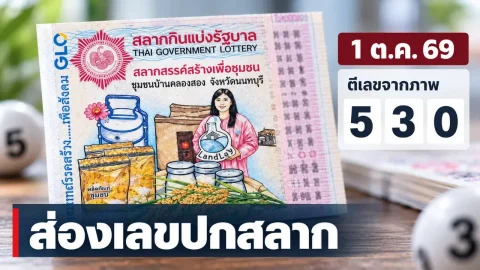 แปลปกสลาก งวด 1 ต.ค. 69 ส่องตัวเลขจากภาพปกสลากกินแบ่งรัฐบาลมูลนิธิองค์กรทำดีชี้แจง บุคคลปริศนาไม่ใช่ทีมงานและไม่มีส่วนเกี่ยวข้อง"นาร์วาฬ" ยูนิคอร์นแห่งมหาสมุทร กับความจริงของ "เขาในตำนาน" ที่แท้คือฟันทะลุริมฝีปากอำเภอที่มีชื่ออำเภอสั้นที่สุด 3 อำเภอเท่านั้นในประเทศไทย
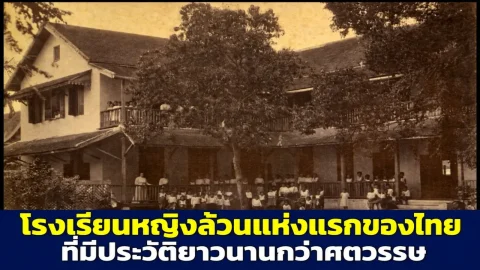 เปิด 5 โรงเรียนหญิงล้วนเก่าแก่ของไทย ที่มีประวัติยาวนานกว่าศตวรรษ
 การเงิน