รายได้ไม่เพิ่มแต่หนี้ยังอยู่ เช็กสัญญาณเสี่ยงก่อนการเงินตึงเกินรับไหว
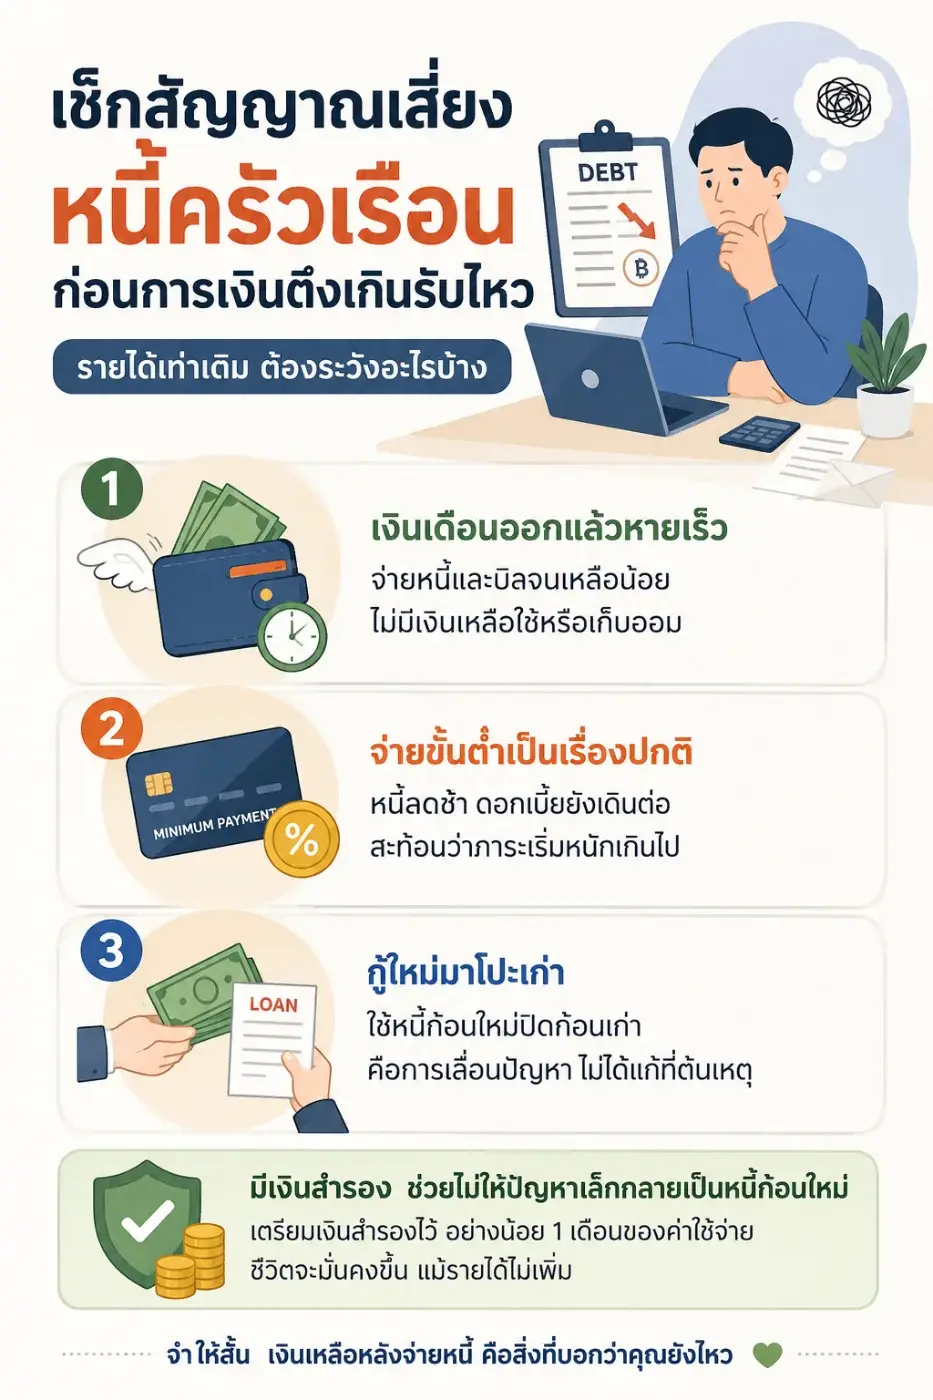
หนี้ครัวเรือนน่าห่วงที่สุดในวันที่รายได้ไม่ขยับ แต่รายจ่ายและภาระผ่อนยังเดินต่อทุกเดือน จุดที่ควรเช็กไม่ใช่แค่ว่า “เป็นหนี้เท่าไร” แต่ต้องดูว่าเงินเหลือหลังจ่ายหนี้ยังพอใช้ชีวิตหรือไม่ ถ้าเริ่มหมุนเงินชนเดือน จ่ายขั้นต่ำบ่อยขึ้น หรือเริ่มกู้ก้อนใหม่มาอุดก้อนเก่า นั่นอาจเป็นสัญญาณว่าโครงสร้างการเงินเริ่มตึงเกินไปแล้ว
หนี้ไม่ได้แย่เสมอไป แต่ต้องรู้ว่าหนี้แบบไหนกำลังพาไปเสี่ยง
หนี้บางประเภทช่วยสร้างรายได้หรือเพิ่มความมั่นคงได้ เช่น ผ่อนบ้านที่เหมาะกับรายได้ หรือกู้เพื่อทำอาชีพที่คำนวณต้นทุนชัดเจน แต่หนี้ที่น่ากังวลคือหนี้ที่เกิดจากการประคองรายจ่ายประจำวัน โดยเฉพาะหนี้ดอกเบี้ยสูง หนี้บัตรเครดิต หนี้กดเงินสด หรือหนี้นอกระบบ
พูดง่าย ๆ ก็คือ หนี้ที่จ่ายแล้วชีวิตยังเดินได้ กับหนี้ที่จ่ายแล้วต้องไปยืมเงินต่อ ไม่ใช่เรื่องเดียวกัน
คนจำนวนไม่น้อยไม่ได้เริ่มต้นจากการเป็นหนี้ก้อนใหญ่ทันที แต่เริ่มจากยอดเล็ก ๆ หลายก้อน รวมกันแล้วกลายเป็นภาระที่หนักกว่าที่คิด เช่น ผ่อนโทรศัพท์ ผ่อนของใช้ บัตรเครดิต สินเชื่อส่วนบุคคล ค่างวดรถ และค่าใช้จ่ายประจำบ้าน พอรายได้เท่าเดิม ทุกอย่างจึงบีบเข้ามาพร้อมกัน
สัญญาณแรก เงินเดือนออกแล้วหายไปเร็วเกินปกติ
ถ้าเงินเดือนออกมาไม่กี่วันแล้วเงินส่วนใหญ่ถูกตัดไปกับหนี้ ค่างวด และบิลต่าง ๆ จนเหลือเงินใช้จริงน้อยมาก นี่คือสัญญาณที่ควรหยุดดูทันที ไม่ใช่เพราะมีหนี้แล้วผิด แต่เพราะรายได้เริ่มไม่มีพื้นที่ให้หายใจ
ลองเช็กง่าย ๆ ว่า หลังจ่ายหนี้ทุกก้อนแล้ว ยังเหลือเงินพอสำหรับค่าอาหาร ค่าเดินทาง ค่ายา ค่าใช้จ่ายฉุกเฉิน และเงินออมเล็ก ๆ หรือไม่ ถ้าเหลือแบบฝืน ๆ ทุกเดือน แปลว่า ภาระหนี้เริ่มกินพื้นที่ชีวิตจริง มากเกินไปแล้ว
ในชีวิตจริง ปัญหามักไม่ได้เกิดจากรายจ่ายก้อนใหญ่ก้อนเดียว แต่เกิดจากรายจ่ายเล็ก ๆ ที่ไม่เคยถูกนับรวม พอถึงปลายเดือนถึงเพิ่งรู้ว่าเงินหายไปกับหลายเรื่องที่ดูเหมือนไม่หนัก
สัญญาณที่สอง เริ่มจ่ายขั้นต่ำเป็นเรื่องปกติ
การจ่ายขั้นต่ำอาจช่วยให้ไม่ผิดนัดในระยะสั้น แต่ถ้าทำต่อเนื่องหลายเดือน ควรมองเป็นไฟเตือน ไม่ใช่ทางออกถาวร เพราะยอดหนี้อาจลดช้ามาก ขณะที่ดอกเบี้ยยังเดินต่อ
เอาจริง ๆ จุดอันตรายคือการรู้สึกว่า “ยังจ่ายได้อยู่” ทั้งที่จ่ายได้แค่ขั้นต่ำ เพราะภาพรวมเหมือนยังควบคุมได้ แต่ความจริงภาระอาจค่อย ๆ หนักขึ้นโดยไม่รู้ตัว
คำถามที่ควรถามตัวเองคือ ถ้าเดือนหน้าไม่มีรายได้พิเศษ ไม่มีโบนัส ไม่มีเงินก้อนจากใครเข้ามาช่วย เรายังจ่ายได้เหมือนเดิมไหม ถ้าคำตอบคือไม่แน่ใจ แปลว่า การเงินเริ่มพึ่งโชคมากกว่าพึ่งแผน
สัญญาณที่สาม กู้ใหม่เพื่อปิดรายจ่ายเดิม
ถ้าเริ่มใช้บัตรหนึ่งจ่ายอีกบัตรหนึ่ง กู้สินเชื่อใหม่มาปิดหนี้เก่า หรือยืมคนใกล้ตัวเพื่อประคองค่าใช้จ่ายประจำเดือน ต้องรีบแยกให้ออกว่านี่คือการจัดระบบหนี้จริง หรือแค่เลื่อนปัญหาไปเดือนหน้า
การรวมหนี้หรือรีไฟแนนซ์อาจช่วยได้ในบางกรณี ถ้าดอกเบี้ยลดลง ค่างวดเหมาะขึ้น และมีวินัยไม่สร้างหนี้เพิ่ม แต่ถ้าทำเพียงเพื่อให้มีเงินใช้ต่อโดยไม่ลดรายจ่าย โอกาสกลับมาเจอปัญหาเดิมมีสูงมาก
ฟังดูเล็กน้อย แต่สำคัญมาก: หนี้ที่ถูกเลื่อนไม่ได้แปลว่าหนี้หาย มันแค่รอให้กลับมาถามเราอีกครั้งในวันที่เงินตึงกว่าเดิม
สัญญาณที่สี่ ไม่มีเงินสำรองแม้แต่เดือนเดียว
คนรายได้เท่าเดิมควรระวังเป็นพิเศษเมื่อไม่มีเงินสำรองเลย เพราะเหตุเล็ก ๆ อาจกลายเป็นเหตุใหญ่ได้ทันที เช่น รถเสีย เจ็บป่วย งานสะดุด รายได้เสริมลดลง หรือมีค่าใช้จ่ายครอบครัวแบบไม่ทันตั้งตัว
ไม่จำเป็นต้องเริ่มจากเงินสำรองก้อนใหญ่ทันทีก็ได้ แต่อย่างน้อยควรเริ่มแยกเงินกันชนเล็ก ๆ ออกมาให้ได้ก่อน เพราะเงินสำรองคือสิ่งที่ช่วยไม่ให้ทุกปัญหากลายเป็นหนี้ใหม่
หลายคนน่าจะเคยเจอสถานการณ์นี้ เดือนหนึ่งเหมือนจะพอ แต่พอมีค่าใช้จ่ายแทรกนิดเดียว แผนทั้งเดือนรวนทันที นี่แหละคือเหตุผลที่เงินสำรองสำคัญกว่าที่คิด
ควรเริ่มแก้จากตรงไหนก่อน
วิธีเริ่มที่ปลอดภัยที่สุดคือจดหนี้ทั้งหมดออกมาให้เห็นจริง ทั้งยอดค้าง ดอกเบี้ย ค่างวด วันครบกำหนด และเจ้าหนี้แต่ละราย จากนั้นแยกหนี้ดอกเบี้ยสูงออกมาก่อน เพราะเป็นกลุ่มที่ทำให้ภาระโตเร็วที่สุด
ต่อมาคือดูรายจ่ายประจำที่ลดได้โดยไม่ทำให้ชีวิตเสียสมดุล เช่น สมัครบริการที่ไม่ค่อยใช้ ค่าใช้จ่ายฟุ่มเฟือยเล็ก ๆ หรือการผ่อนของที่ยังไม่จำเป็น ช่วงที่รายได้ยังไม่เพิ่ม เป้าหมายแรกไม่ใช่การใช้ชีวิตให้ตึงที่สุด แต่คือทำให้เงินสดไหลออกช้าลง
อย่ารอให้ผิดนัดก่อนค่อยจัดการ ถ้ารู้ว่าจ่ายไม่ไหว ควรติดต่อเจ้าหนี้หรือสถาบันการเงินตั้งแต่เนิ่น ๆ เพื่อดูทางเลือกที่เหมาะสม เพราะการปล่อยให้ค้างชำระอาจทำให้ภาระและประวัติทางการเงินเสียหายมากกว่าเดิม
การตัดสินใจทางการเงิน กู้เงิน ลงทุน หรือทำประกัน ควรอ่านเงื่อนไขให้ละเอียด หากไม่แน่ใจควรปรึกษาผู้เชี่ยวชาญ
จำให้สั้นที่สุด หนี้ไม่ได้น่ากลัวเท่าการไม่รู้ว่าตัวเองรับหนี้ได้แค่ไหน ถ้ารายได้ยังเท่าเดิม สิ่งที่ควรเช็กทุกเดือนคือเงินเหลือจริงหลังจ่ายหนี้ ไม่ใช่แค่ยอดหนี้รวมบนกระดาษ เพราะชีวิตจริงไม่ได้จ่ายด้วยตัวเลขรวม แต่จ่ายด้วยเงินสดที่เหลืออยู่ในมือแต่ละเดือน
 เปิดเลขธูป 3 ตัวตรง "ท้าวเวสสุวรรณ" วันที่ 1 ธันวาคม 2569
 เลขน่าจับตา "แต๋วจ๋า พารวย" วันที่ 1 ธันวาคม 2569
 ทำไมบริษัทไทยจึงจัดบริการนักจิตวิทยาให้พนักงาน
 คนทำงานในเมืองแบ่งเวลาหลังเลิกงานกันอย่างไร
 เลขดัง สลาก๕ภาค งวด 1 ธันวาคม 2569 เปิด 10 เลขเด็ด จัดเต็มเลขมงคล เลขสัญจร จ.ตาก และเลขชนสำนักพิมพ์
 อาม่าให้ลาภ เปิดเลขเด็ดหลักสิบ จัดชุด 2 ตัว–3 ตัว แยกเลขเด่นสองฝั่ง พร้อมแนวทางน่าสนใจ
 งานด้านความยั่งยืนและคาร์บอนในองค์กรไทยทำอะไรบ้าง
 นักคณิตศาสตร์ประกันภัยในไทยทำงานอะไรและมีรายได้เท่าไร
 แรงงานไทยไปทำงานต่างประเทศและส่งเงินกลับบ้านจากที่ไหนมากที่สุด
 อาชีพผู้ตรวจสอบบริการแบบไม่เปิดเผยตัวตนทำงานอย่างไร
 นักอนุรักษ์ศิลปวัตถุและโบราณวัตถุทำงานอย่างไร
 คนทำงานไทยเลือกเรียนคอร์สสั้นแทนปริญญาใบที่สองมากแค่ไหน
 การเงิน