เลือกเงินทุนแบบไหนให้เหมาะสำหรับกิจการร้านอาหาร?
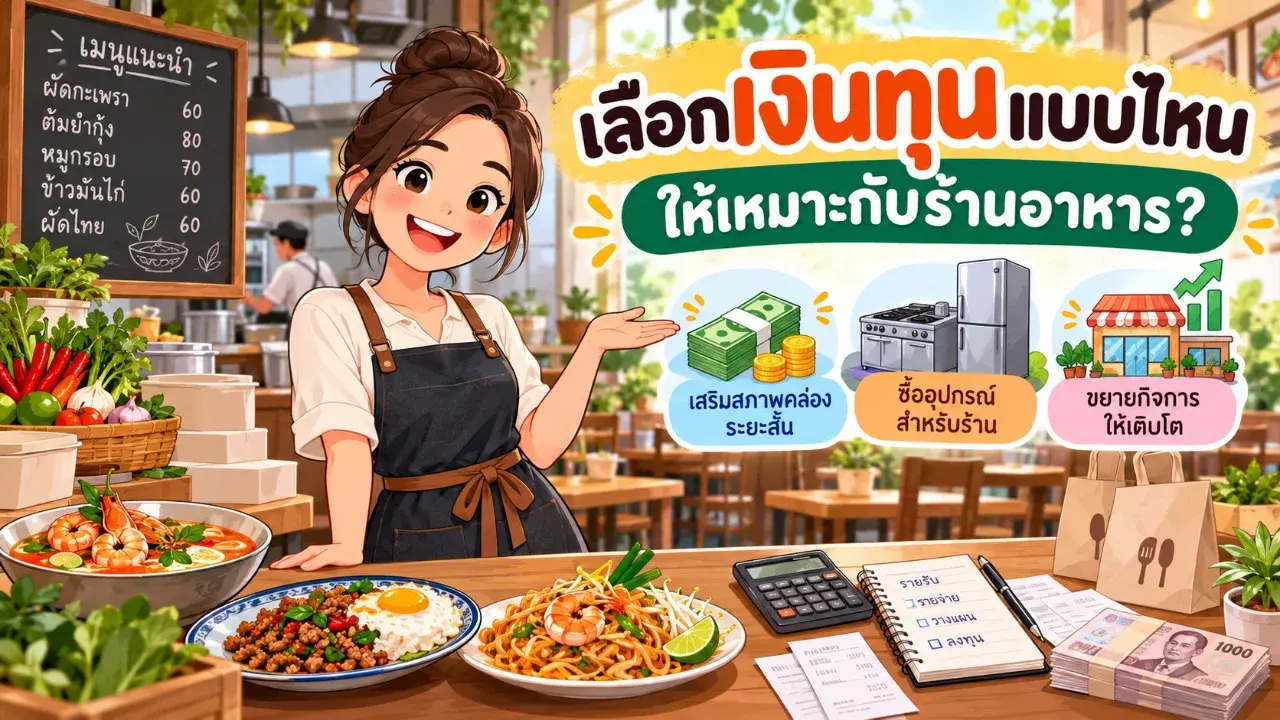
ลูกค้าเข้าร้านทุกวัน ยอดสั่งอาหารผ่านเดลิเวอรีก็เพิ่มขึ้น แต่พอถึงวันที่ต้องจ่ายค่าวัตถุดิบ ค่าแรงพนักงาน หรือค่าเช่าร้าน กลับพบว่าเงินในบัญชีมีไม่เพียงพอ
สถานการณ์แบบนี้อาจทำให้เจ้าของร้านอาหารสงสัยว่า ในเมื่อร้านขายดี ทำไมยังต้องหาเงินมาเสริมสภาพคล่องอีก?
บางคนอาจเริ่มมองหาสินเชื่อสำหรับร้านอาหาร ขณะที่บางคนคิดว่าต้องมีเงินก้อนใหญ่ไว้สำรองเสมอ แต่สิ่งที่ควรพิจารณาก่อนตัดสินใจคือ ร้านกำลังขาดเงินเพราะอะไร และเงินที่ต้องการนั้นจะช่วยแก้ปัญหาได้จริงหรือไม่
เพราะการเลือกแหล่งเงินทุนไม่เหมาะสม อาจทำให้ร้านมีภาระชำระเพิ่มขึ้น ทั้งที่ปัญหาทางการเงินเดิมยังไม่ได้รับการแก้ไข
1. ร้านอาหารขายดี แต่ทำไมเงินสดยังไม่เพียงพอ?
ธุรกิจร้านอาหารมีลักษณะต่างจากธุรกิจบางประเภท เพราะต้องรับผิดชอบค่าใช้จ่ายหลายรายการก่อนที่จะทราบยอดขายจริงในแต่ละวัน
ตัวอย่างเช่น เจ้าของร้านต้องสั่งเนื้อสัตว์ ผัก เครื่องปรุง และวัตถุดิบล่วงหน้า รวมถึงเตรียมเงินสำหรับค่าแรง ค่าเช่า ค่าสาธารณูปโภค และค่าใช้จ่ายประจำอื่น ๆ
แม้ร้านจะมีลูกค้าเข้ามาใช้บริการอย่างต่อเนื่อง แต่เงินที่ได้รับจากการขายก็ไม่ได้กลายเป็นกำไรทั้งหมด
โดยเฉพาะร้านที่จำหน่ายอาหารผ่านแพลตฟอร์มเดลิเวอรี ต้องพิจารณายอดเงินหลังหักค่าธรรมเนียม ส่วนลดที่ร้านรับผิดชอบ และเงื่อนไขการโอนเงินด้วย
สมมติร้านอาหารแห่งหนึ่งมียอดขายผ่านเดลิเวอรีเดือนละ 200,000 บาท หากมีค่าธรรมเนียมและค่าใช้จ่ายส่งเสริมการขายรวม 25% ตามสมมติฐาน เงินที่ร้านจะได้รับก่อนหักต้นทุนอาหารและค่าใช้จ่ายอื่นจะเหลือประมาณ 150,000 บาท
ตัวเลข 25% เป็นเพียงตัวอย่างสำหรับคำนวณ ไม่ใช่อัตราที่ทุกแพลตฟอร์มเรียกเก็บจริง
ความแตกต่างนี้ทำให้การมองยอดขายเพียงอย่างเดียวอาจไม่เพียงพอสำหรับประเมินว่าร้านมีเงินเหลือเท่าไรในแต่ละเดือน
ก่อนเลือกสินเชื่อ SME เจ้าของร้านจึงควรแยกให้ออกว่า ปัญหาที่เกิดขึ้นเป็นเพียงช่วงเวลารับเงินไม่ตรงกับช่วงเวลาจ่ายเงิน หรือเป็นปัญหาที่ร้านมีต้นทุนสูงจนรายได้ไม่เพียงพออย่างต่อเนื่อง
ปัญหาทั้งสองลักษณะต้องใช้วิธีแก้ไขแตกต่างกัน
2. ต้องการเงินซื้อวัตถุดิบ อาจไม่จำเป็นต้องใช้สินเชื่อระยะยาว
ลองนึกถึงร้านอาหารที่มียอดขายเพิ่มขึ้นอย่างต่อเนื่อง แต่ต้องซื้อวัตถุดิบจำนวนมากในช่วงต้นสัปดาห์ ขณะที่เงินจากช่องทางขายบางส่วนเข้าบัญชีในภายหลัง
ร้านลักษณะนี้อาจมีปัญหาสภาพคล่องระยะสั้น ไม่ใช่ปัญหาขาดรายได้ตลอดทั้งเดือน
ทางเลือกแรกที่ควรตรวจสอบอาจไม่ใช่การขอวงเงินใหม่ทันที แต่เป็นการบริหารเงินที่มีอยู่ให้มีประสิทธิภาพมากขึ้น เช่น ลดสต๊อกวัตถุดิบที่หมุนเวียนช้า เจรจารอบชำระเงินกับผู้จำหน่าย หรือปรับตารางจัดซื้อให้สัมพันธ์กับยอดขาย
หากดำเนินการแล้วร้านยังมีช่องว่างระหว่างเงินรับและเงินจ่าย อาจพิจารณาสินเชื่อเงินทุนหมุนเวียนระยะสั้น ซึ่งออกแบบมาเพื่อรองรับค่าใช้จ่ายในการดำเนินธุรกิจ
ตัวอย่างผลิตภัณฑ์ที่อาจเหมาะสม ได้แก่ วงเงินเบิกเกินบัญชี หรือ OD และสินเชื่อหมุนเวียนรูปแบบอื่นตามเงื่อนไขของสถาบันการเงิน
จุดที่ควรเข้าใจคือ วงเงินหมุนเวียนเหมาะกับความต้องการใช้เงินที่เกิดขึ้นเป็นรอบ และมีกระแสเงินสดจากการขายกลับมารองรับการชำระคืน
แต่หากร้านขาดเงินทุกเดือนเพราะขายต่ำกว่าต้นทุน การใช้วงเงินหมุนเวียนอย่างต่อเนื่องอาจไม่ได้แก้ปัญหา และอาจทำให้ภาระหนี้สะสมเพิ่มขึ้น
3. อยากซื้อเครื่องครัวหรือขยายร้าน ควรใช้เงินทุนประเภทไหน?
อีกสถานการณ์หนึ่งคือ ร้านอาหารมีลูกค้าเพิ่มขึ้นจนพื้นที่ครัวเดิมรองรับออเดอร์ไม่ทัน เจ้าของร้านจึงวางแผนซื้อเตาอบ ตู้แช่ หรืออุปกรณ์เตรียมอาหารเพิ่มเติม
การลงทุนลักษณะนี้แตกต่างจากการซื้อวัตถุดิบ เพราะอุปกรณ์สามารถใช้งานได้หลายปี และไม่ได้สร้างรายได้กลับมาทั้งหมดภายในไม่กี่วัน
ทางเลือกที่ควรศึกษา ได้แก่ สินเชื่อธุรกิจระยะยาว และการเช่าซื้อหรือลีสซิ่งอุปกรณ์ หากผู้ให้บริการรองรับสินทรัพย์ประเภทนั้น
ตัวอย่างเช่น ร้านต้องการซื้ออุปกรณ์ครัวมูลค่า 240,000 บาท หากนำเงินสดทั้งหมดออกมาจ่ายทันที อาจทำให้ร้านเหลือเงินสำรองสำหรับดำเนินงานน้อยลง
แต่หากเลือกชำระเป็นงวด เจ้าของร้านจะต้องประเมินว่า รายได้ที่เกิดขึ้นหลังซื้ออุปกรณ์สามารถรองรับภาระรายเดือนได้จริงหรือไม่
สิ่งที่ต้องเปรียบเทียบไม่ใช่เพียงยอดชำระต่อเดือน แต่รวมถึงดอกเบี้ยหรือค่าเช่า ค่าธรรมเนียม เงินดาวน์ ค่าใช้จ่ายในการบำรุงรักษา และมูลค่ารวมตลอดสัญญา
นอกจากนี้ การขยายสาขาใหม่ยิ่งต้องระมัดระวัง เพราะรายได้ของสาขาใหม่ยังไม่มีหลักประกันว่าจะเกิดขึ้นตามประมาณการ
การนำกำไรจากร้านเดิมไปคำนวณว่าเพียงพอสำหรับผ่อนชำระทั้งหมด โดยไม่เผื่อค่าใช้จ่ายของสาขาใหม่ อาจทำให้ประเมินความเสี่ยงต่ำเกินไป
ดังนั้น การเลือกสินเชื่อสำหรับร้านอาหารควรพิจารณาอายุการใช้งานของสิ่งที่ลงทุนควบคู่กับระยะเวลาชำระคืนเสมอ
4. ไม่มีหลักทรัพย์ค้ำประกัน ยังมีทางเลือกด้านเงินทุนหรือไม่?
เจ้าของร้านอาหารขนาดเล็กจำนวนหนึ่งดำเนินกิจการในพื้นที่เช่า จึงไม่มีอาคารหรือที่ดินของร้านเป็นทรัพย์สินที่จะนำไปใช้เป็นหลักประกันได้
สถานการณ์เช่นนี้ไม่ได้หมายความว่าจะไม่มีทางเลือกด้านเงินทุนเลย
ผู้ประกอบการอาจศึกษาสินเชื่อ SME ประเภทไม่มีหลักทรัพย์ค้ำประกัน หรือผลิตภัณฑ์ที่มีกลไกค้ำประกันจาก บสย. ตามคุณสมบัติของกิจการและเงื่อนไขโครงการ
อย่างไรก็ตาม การไม่มีหลักทรัพย์ค้ำประกันไม่ได้หมายความว่าไม่ต้องพิสูจน์รายได้ หรือไม่ต้องประเมินความสามารถชำระหนี้
สถาบันการเงินยังอาจพิจารณาประวัติการดำเนินธุรกิจ รายการเดินบัญชี ยอดขายจริง ภาระหนี้เดิม และความสม่ำเสมอของกระแสเงินสด
สำหรับร้านอาหาร ข้อมูลที่มีประโยชน์คือรายงานยอดขายจากระบบ POS รายการรับเงินผ่าน QR รายงานยอดขายจากเดลิเวอรี และหลักฐานการซื้อวัตถุดิบ
หากข้อมูลเหล่านี้สามารถเชื่อมโยงกันได้ จะช่วยอธิบายว่าร้านมีรายได้จากช่องทางใด ต้นทุนเกิดขึ้นเมื่อใด และมีเงินเหลือจากการดำเนินงานมากน้อยเพียงใด
ก่อนเลือกผลิตภัณฑ์ เจ้าของร้านควรตรวจสอบเงื่อนไขการค้ำประกัน ค่าธรรมเนียม และภาระความรับผิดตามสัญญาให้ครบถ้วนด้วย
5. กรณีศึกษาจำลอง: ร้านอาหารยอดขาย 900,000 บาทต่อเดือน แต่มีเงินเหลือไม่มากอย่างที่คิด
สมมติร้านอาหารแห่งหนึ่งเปิดดำเนินการมาแล้ว 3 ปี มีทั้งลูกค้าหน้าร้านและออเดอร์ผ่านเดลิเวอรี
ในเดือนปกติร้านมียอดขายรวม 900,000 บาท แบ่งเป็นยอดขายหน้าร้าน 600,000 บาท และยอดขายผ่านเดลิเวอรี 300,000 บาท
หากสมมติว่าค่าธรรมเนียมและส่วนลดฝั่งเดลิเวอรีรวม 25% ของยอดขายช่องทางนี้ ร้านจะเหลือยอดรับสุทธิจากการขายประมาณ 825,000 บาท ก่อนหักต้นทุนดำเนินงาน
ขณะเดียวกัน ร้านมีค่าใช้จ่ายรายเดือนดังนี้
-
ต้นทุนวัตถุดิบ 345,000 บาท
-
ค่าแรงพนักงาน 180,000 บาท
-
ค่าเช่าร้าน 85,000 บาท
-
ค่าไฟฟ้า น้ำประปา และแก๊ส 40,000 บาท
-
ค่าบรรจุภัณฑ์ 25,000 บาท
-
ค่าใช้จ่ายดำเนินงานอื่น 45,000 บาท
ค่าใช้จ่ายรวม 720,000 บาท ทำให้เหลือเงินส่วนต่างจากการดำเนินงานประมาณ 105,000 บาท ก่อนภาษี ดอกเบี้ย และรายการอื่นที่ไม่ได้สมมติไว้
แต่ร้านยังมีภาระชำระสินเชื่อเดิมเดือนละ 45,000 บาท เงินที่เหลือจึงลดลงเป็นประมาณ 60,000 บาท
จำนวนนี้ยังไม่ได้หมายความว่าสามารถนำไปชำระสินเชื่อใหม่ได้ทั้งหมด เพราะร้านต้องมีเงินสำรองสำหรับช่วงยอดขายลดลง อุปกรณ์เสียหาย และค่าใช้จ่ายที่เกิดขึ้นโดยไม่คาดคิด
สถานการณ์แรก: ร้านขาดเงินซื้อวัตถุดิบชั่วคราว 80,000 บาท
หากตรวจสอบแล้วพบว่าเงินขาดเพราะรอบรับเงินไม่ตรงกับรอบชำระค่าสินค้า แต่รายได้ปกติสามารถกลับมารองรับได้ ร้านอาจเริ่มจากปรับรอบจ่ายกับผู้ขายหรือพิจารณาวงเงินหมุนเวียนระยะสั้น
ไม่จำเป็นต้องเลือกสินเชื่อระยะยาวหลายแสนบาทเพื่อแก้ปัญหาที่เกิดขึ้นเพียงไม่กี่วัน
สถานการณ์ที่สอง: ร้านต้องการเตาอบใหม่ราคา 240,000 บาท
เงินก้อนนี้เป็นการลงทุนในสินทรัพย์ที่ใช้ระยะยาว การแบ่งชำระให้สัมพันธ์กับอายุการใช้งานอาจเหมาะสมกว่า
แต่ต้องมีแผนว่าการซื้อเตาอบช่วยเพิ่มกำลังผลิต ลดต้นทุน หรือสร้างรายได้เพิ่มเติมได้เท่าไร และเพียงพอกับค่างวดหรือไม่
สถานการณ์ที่สาม: ยอดขายร้านลดลง 15%
สมมติรายได้ทุกช่องทางลดลงในสัดส่วนเดียวกัน ต้นทุนวัตถุดิบและบรรจุภัณฑ์ลดตาม 15% แต่ค่าแรง ค่าเช่า ค่าสาธารณูปโภค และค่าใช้จ่ายอื่นยังคงเดิม
ภายใต้สมมติฐานนี้ ร้านจะเหลือส่วนต่างจากการดำเนินงานประมาณ 36,750 บาทต่อเดือน ซึ่งต่ำกว่าภาระชำระสินเชื่อเดิม 45,000 บาทเสียอีก
นี่คือเหตุผลที่เจ้าของร้านไม่ควรใช้ตัวเลขยอดขายในเดือนที่ดีที่สุดเพียงเดือนเดียวเป็นฐานตัดสินใจเพิ่มภาระหนี้
หมายเหตุ: ตัวเลขทั้งหมดเป็นกรณีศึกษาสมมติเพื่ออธิบายวิธีวิเคราะห์ ไม่ใช่ข้อมูลลูกค้าจริงหรือผลการประเมินของสถาบันการเงิน และยังไม่ใช่ประมาณการกระแสเงินสดสุทธิที่ครบถ้วนทุกองค์ประกอบ
6. ข้อผิดพลาดที่ทำให้เลือกสินเชื่อไม่ตรงกับปัญหาร้านอาหาร
ความผิดพลาดที่พบได้ในการวางแผนเงินทุนคือ เจ้าของกิจการมักเริ่มจากคำถามว่า จะหาเงินเพิ่มได้เท่าไร แทนที่จะถามว่าจำเป็นต้องใช้เงินเมื่อใด และจะมีเงินกลับมาชำระคืนเมื่อใด
ตัวอย่างเช่น ร้านขาดเงินจ่ายค่าวัตถุดิบเพียงบางช่วง แต่เลือกสินเชื่อแบบผ่อนรายเดือนระยะยาว โดยไม่มีแผนนำเงินส่วนที่เหลือไปใช้สร้างรายได้
แม้เงินในบัญชีจะเพิ่มขึ้นทันที แต่ภาระผ่อนจะอยู่กับกิจการต่อไปหลายเดือนหรือหลายปี
อีกกรณีหนึ่งคือ เจ้าของร้านนำยอดขายจากแอปเดลิเวอรีมารวมกับยอดขายหน้าร้านโดยไม่ตรวจสอบยอดเงินที่ได้รับจริง ทำให้ประมาณการเงินสดสูงเกินความเป็นจริง
รวมถึงการเลือกสินเชื่อจากอัตราดอกเบี้ยโฆษณาเพียงอย่างเดียว โดยไม่ได้เปรียบเทียบต้นทุนรวม ค่าธรรมเนียม เงื่อนไขการชำระก่อนกำหนด และข้อกำหนดด้านหลักประกัน
สำหรับร้านที่มีหนี้เดิมอยู่แล้ว การเพิ่มสินเชื่อใหม่ควรประเมินภาระหนี้รวม ไม่ใช่มองเพียงว่าสามารถชำระสินเชื่อใหม่ได้หรือไม่
เพราะต่อให้ได้วงเงินตามต้องการ หากต้องนำเงินจากยอดขายแต่ละวันไปชำระหนี้จนไม่เหลือสำรอง ร้านก็อาจเผชิญปัญหาสภาพคล่องอีกครั้ง
7. วิธีตรวจสอบว่าร้านควรใช้เงินทุนแบบไหน ก่อนตัดสินใจสมัครสินเชื่อ
วิธีหนึ่งที่เจ้าของร้านสามารถทำด้วยตนเองได้คือ จัดทำตารางกระแสเงินสดล่วงหน้า 8–12 สัปดาห์ โดยบันทึกเงินสดตั้งต้น เงินรับที่คาดว่าจะเข้าจริง และเงินที่ต้องจ่ายตามกำหนด
ไม่ควรใช้ยอดขายที่ยังไม่ได้รับชำระเป็นเงินสดทั้งหมด และควรแยกค่าใช้จ่ายจำเป็นออกจากค่าใช้จ่ายที่เลื่อนหรือปรับลดได้
เมื่อจัดตารางแล้ว ให้ตรวจสอบว่าเงินสดติดลบเฉพาะบางสัปดาห์ หรือขาดต่อเนื่องเกือบทุกสัปดาห์
หากขาดเฉพาะช่วงสั้น แต่มีเงินรับกลับมาค่อนข้างแน่นอน อาจพิจารณาการปรับรอบชำระสินค้า เงินสำรองของกิจการ หรือวงเงินหมุนเวียนที่เหมาะกับรอบรับจ่าย
หากต้องใช้เงินซื้อสินทรัพย์ที่สร้างประโยชน์ได้หลายปี ควรแยกแผนการลงทุนนั้นออกจากเงินหมุนเวียนประจำวัน แล้วค่อยเปรียบเทียบสินเชื่อระยะยาวหรือรูปแบบการเช่าซื้อที่มีให้บริการ
แต่หากพบว่ารายได้ปกติไม่สามารถครอบคลุมต้นทุน ค่าใช้จ่าย และภาระหนี้เดิมได้ การลดต้นทุน ปรับราคาอาหาร ปรับเมนู หรือแก้ไขรูปแบบดำเนินงานอาจจำเป็นกว่าการเพิ่มวงเงินใหม่
ธนาคารแห่งประเทศไทยให้ความสำคัญกับความสามารถชำระหนี้ วัตถุประสงค์การใช้สินเชื่อ และการเลือกผลิตภัณฑ์ให้เหมาะสมกับความต้องการ ซึ่งเป็นหลักคิดที่ผู้ประกอบการสามารถนำมาใช้ประเมินร้านของตนเองได้เช่นกัน
สรุป: ร้านอาหารไม่ได้ต้องการวงเงินสูงที่สุด แต่ต้องการเงินทุนที่เหมาะกับธุรกิจ
เจ้าของร้านอาหารควรเริ่มจากการเข้าใจว่าปัญหาทางการเงินเกิดขึ้นจากอะไร หากเป็นปัญหารอบเงินรับและเงินจ่ายไม่ตรงกัน ก็อาจต้องใช้วิธีบริหารสภาพคล่องหรือวงเงินระยะสั้น
หากต้องการซื้ออุปกรณ์หรือขยายร้าน ควรพิจารณาเงินลงทุนระยะยาวโดยคำนึงถึงรายได้ที่จะเกิดขึ้นจริง
และหากร้านมีต้นทุนสูงจนเงินเหลือไม่เพียงพอ การแก้ปัญหาโครงสร้างรายรับและรายจ่ายควรมาก่อนการเพิ่มภาระสินเชื่อ
ไม่ว่าจะเลือกสินเชื่อ SME รูปแบบใด สิ่งสำคัญไม่ใช่เพียงการได้รับอนุมัติ แต่คือความสามารถในการใช้เงินให้เกิดประโยชน์และรักษาสภาพคล่องของร้านในระยะยาว
เพราะร้านอาหารที่บริหารเงินได้ดี ไม่จำเป็นต้องเป็นร้านที่มีวงเงินสินเชื่อมากที่สุด แต่เป็นร้านที่รู้ว่าเมื่อไรควรใช้เงิน และเมื่อไรไม่ควรเพิ่มภาระหนี้
แหล่งที่มา: ธนาคารแห่งประเทศไทย – แหล่งรวมผลิตภัณฑ์ทางการเงิน SME
อ้างอิง: https://www.bot.or.th/th/financial-innovation/sustainable-finance/household-and-sme/SME-financial-inclusion/sme-financial-products.html
แหล่งที่มา: ธนาคารแห่งประเทศไทย – สิ่งที่ควรรู้เมื่อขอสินเชื่อ (หน้าข้อมูลใช้ชื่อ “สิ่งที่ควรรู้เมื่อขอกู้เงิน”)
อ้างอิง: https://www.bot.or.th/th/satang-story/managing-debt/before-loan.html
แหล่งที่มา: EasyCashflows – สินเชื่อเพื่อธุรกิจขนาดเล็กสำหรับร้านอาหาร: การเลือกแหล่งเงินทุนให้เหมาะกับรอบรับจ่ายและแผนลงทุน
อ้างอิง: https://www.easycashflows.com/knowledge/บทความเดอนพฤษภาคม2568/สนเชอเพอธรกจขนาดเลกสำหรบรานอาหาร
เขียนโดย easycashflows
 5 จังหวัดในไทยที่ชาวต่างชาติชอบมากที่สุด และนิยมย้ายมาใช้ชีวิตหลังเกษียณ
 จังหวัดเดียวเท่านั้นในภาคอีสาน ที่ไม่ปรากฎว่ามีน้ำตกอยู่เลย
 รวมสุดยอดเลขเด่น-เลขดัง มหาชน "แม่ทำเนียบ" งวด 16 พ.ย. 2569 เจาะลึก 10 เลขฮิตและรหัสเลขมงคลทั่วไทย
 ไขความลับ “เสื่อน้ำมัน” ทำไมสัมผัสแล้วแห้งสนิท แต่มีคำว่าน้ำมันอยู่ในชื่อ
 เปิด 10 อำเภอที่ดินถูกที่สุดในไทย บางพื้นที่ราคาประเมินเริ่มเพียง 10,000 บาทต่อไร่
 เปิดตำนาน "ข้าวแกง" จากเสบียงโบราณในสยาม สู่มื้อโปรดคู่ชีวิตคนไทย
 เจาะสถิติสลากกินแบ่งรัฐบาล งวด 16 พฤศจิกายน ย้อนหลัง 10 ปี ถอดรหัสเลขเด่นมาแรง
 เจาะแนวทางเลขเด็ดปฏิทินจีน 2 ฉบับ งวดประจำวันที่ 16 พฤศจิกายน 2569
 แม่ทำเนียมลอตเตอรี่เปิด 10 อันดับเลขขายดี! เสริมเลขมงคลจากประวัติศาสตร์และงานสำคัญ งวด 16 พ.ย. 2569
 รู้จัก “ปลาหวานโรยงา” อาหารแปรรูปยอดฮิต แท้จริงแล้วทำจากปลาอะไร?
 108 ท่าบนเตียง มีอะไรบ้าง Sex position ท่าเด็ดบนเตียง
 เปิด 5 อาชีพที่คนไทยอาจไม่อยากทำ แต่มีความสำคัญต่อชีวิตประจำวันมากที่สุดจังหวัดเดียวเท่านั้นในภาคอีสาน ที่ไม่ปรากฎว่ามีน้ำตกอยู่เลย
 Arnab เป็นพายุชื่อแรกของปี 2026 ที่ก่อตัวในเดือนตุลาคม หลังช่วงเมษายนหรือพฤษภาคมที่มักพบพายุชื่อ

 การเงิน สินเชื่อ
 ธุรกิจมั่นคง รายได้ดี แต่ทำไมธนาคารไม่อนุมัติสินเชื่อ? เรื่องที่เจ้าของกิจการควรรู้
 รีไฟแนนซ์หนี้เดิม แล้วได้เงินเพิ่มกลับมาได้อย่างไร? รู้จัก Cash Out สำหรับธุรกิจ
 เรื่องที่เจอจากงานสินเชื่อ: กิจการใหญ่ เงินเข้าหลายล้าน แต่สุดท้ายไม่ผ่าน เพราะธนาคารไล่ดูว่า “ใครเป็นคนโอนเงิน”
 ทำไมธนาคารอนุมัติวงเงินไม่เท่าที่ขอ? เพราะเขาดูความสามารถจ่ายคืน ไม่ใช่ความต้องการ