รีวิวหนังสือ Buffett Beyond Value วิชาลงทุนในหุ้นเติบโต
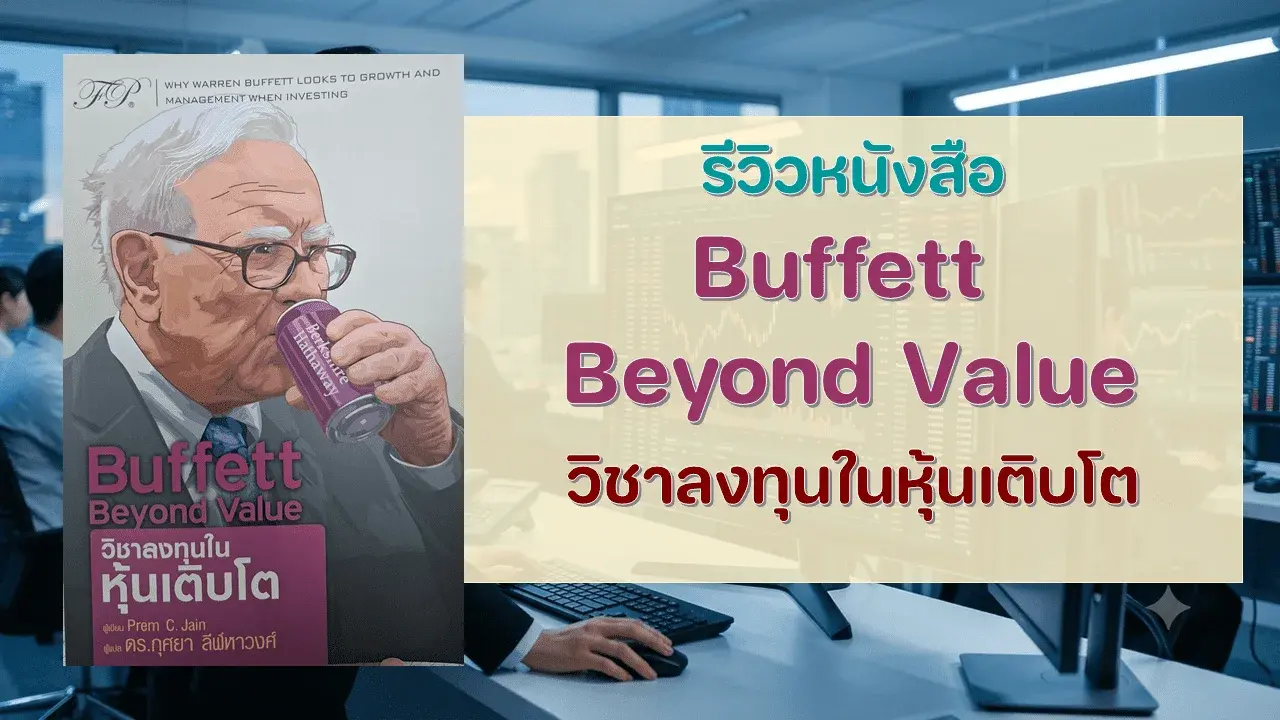
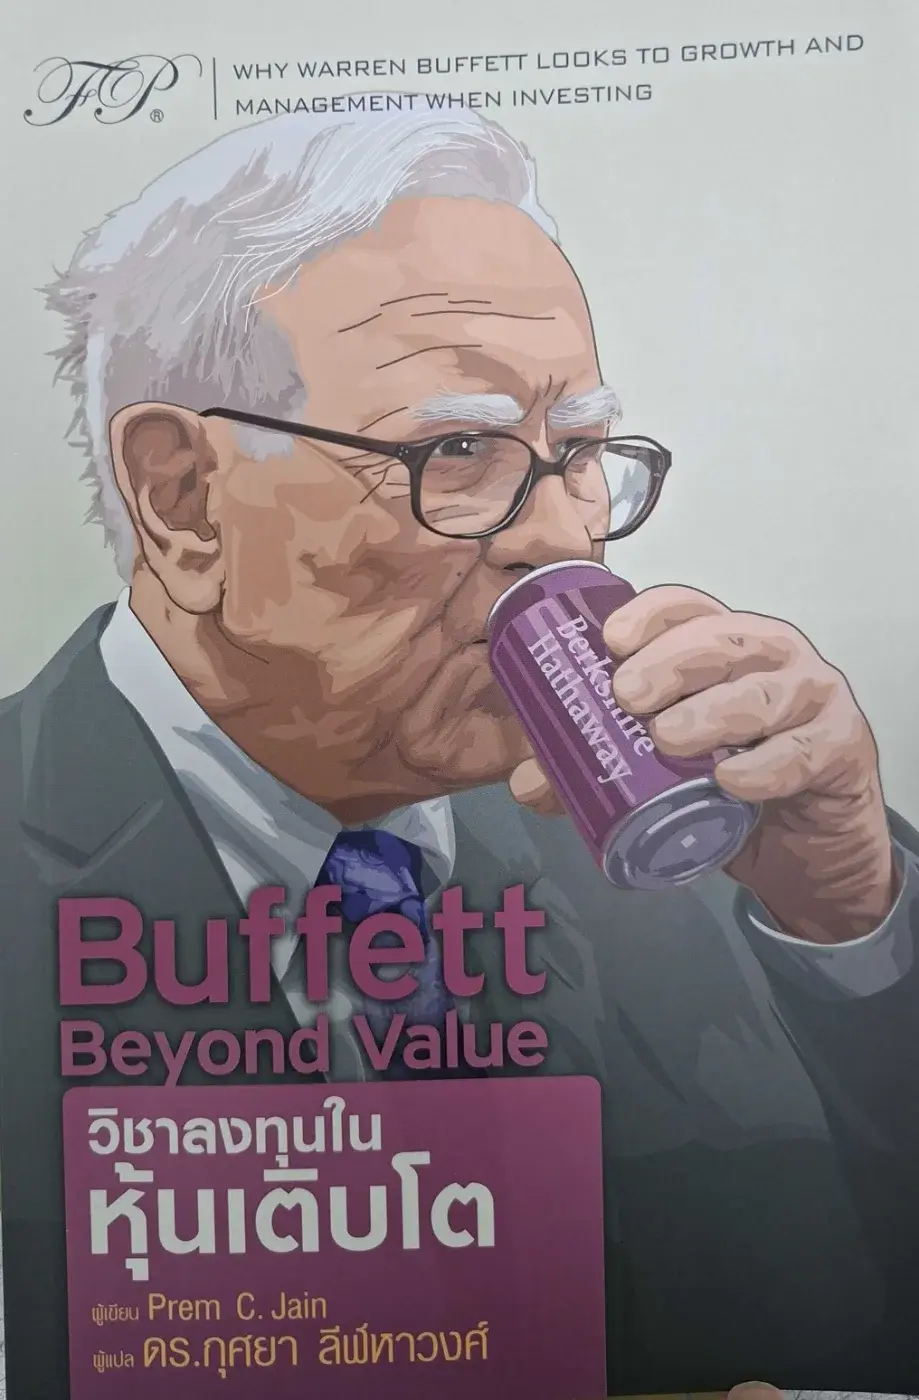
การลงทุนไม่มีสูตรสำเร็จ แม้แต่วอร์เรน บัฟเฟตต์เองก็ไม่ใช่นักลงทุน VI พันธุ์แท้ เขามีวิธีการหาหุ้นเติบโตรวมถึงวิธีสังเกตข้อได้เปรียบในบางช่วงเวลาให้สามารถเก็งกำไรได้เป็นครั้งคราว Buffett Beyond Value เป็นเนื้อหาที่ว่าด้วยการลงทุนในหุ้นเติบโต รวมถึงปัจจัยเสริมอื่นๆที่ช่วยให้พอร์ตโตขึ้นจากข้อยกเว้นของธุรกิจบางประเภท ผลงานของ Prem C. Jain นักลงทุนที่ยึดหลักการของบัฟเฟตต์ แปลโดยดร.กุศยา ลีฬหาวงศ์
ความรู้ความประทับใจในมุมมองของครีเอเตอร์
1.กลยุทธ์การลงทุนแบบหุ้นคุณค่าโดยใช้ผลการดำเนินงานในอดีต (การเติบโตของยอดขาย) ประกอบกับผลการดำเนินงานที่คาดหวังในอนาคต (P/E หรืออัตราส่วนราคาต่อมูลค่าทางบัญชี) จะให้ผลตอบแทนสูงกว่ากลยุทธ์ที่ใช้ตัวแปรเพียงตัวเดียวอย่าง P/E เดี่ยวๆเท่านั้น
2.แนวคิดพื้นฐานการลงทุนแบบหุ้นคุณค่า คือ การซื้อหุ้นในราคาที่เหมาะสม ด้วยการใช้มาตรฐานอ้างอิง เช่น กําไร สินทรัพย์ เงินปันผล และอื่นๆ ที่คุณ อาจจะพัฒนาขึ้นเอง นอกจากนี้บริษัทที่จะลงทุนควรมีการบริหารเงินแบบ อนุรักษ์นิยม ผลการศึกษาทางวิทยาศาสตร์จํานวนมากแสดงให้เห็นว่า แม้จะใช้อัตราส่วนทางการเงินพื้นฐานอย่างง่ายๆ ก็สามารถให้ผลตอบแทนที่ดีแก่คุณได้ กลยุทธ์การลงทุนแบบหุ้นคุณค่าอาจใช้ได้ผล เพราะนักลงทุนจํานวนมากละทิ้งวิธีเดิมที่พวกเขาใช้และละทิ้งการยอมรับความเย้ายวนของหุ้นยอดนิยมตามกระแส (แม้บางคนอาจจะเริ่มต้นลงทุนด้วยการใช้หลักเกณฑ์ ของการลงทุนแบบหุ้นคุณค่า)
3.นักลงทุนหุ้นคุณค่าจะต้องมีความอดทนมากพอที่จะตรวจสอบบริษัทและรอเวลาสองถึงสามปีเพื่อให้กลยุทธ์ที่ใช้ได้ผล นักลงทุนจํานวนมากไม่มีความอดทนขนาดนั้น หากพฤติกรรมของมนุษย์ไม่มีแนวโน้มเปลี่ยนไป ผลตอบแทนที่ดีจะเป็นของคนที่ลงทุนโดยอาศัยปัจจัยพื้นฐาน มีความอดทน และไม่ข้องเกี่ยวกับหุ้นยอดนิยมเป็นครั้งคราว
4.การลงทุนแบบหุ้นเติบโตนั้นยากกว่า เพราะมันไม่ได้อยู่บนพื้นฐานของ สูตรเชิงปริมาณ เช่น P/E หรือ M/B เบนจามิน เกรแฮม ให้เหตุผลที่การ ลงทุนแบบหุ้นเติบโตเป็นเรื่องยากไว้สองประการ ประการแรก ศักยภาพใน การเติบโตอาจสะท้อนในราคาเรียบร้อยแล้ว และเป็นไปในทางกลับกันด้วย อันที่จริงในหลายๆ กรณี เมื่อตลาดตระหนักถึงการเติบโต ราคาก็จะปรับตัวเพิ่มขึ้นอย่างรวดเร็ว ประการที่สอง ข้อสันนิษฐานเกี่ยวกับอนาคตของนักลงทุนอาจจะผิด อย่างไรก็ตาม หากนักลงทุนเลือกหุ้นโดยประเมินอนาคตของบริษัทได้อย่างถูกต้องแม่นยํา การลงทุนแบบหุ้นเติบโตก็สามารถทำกำไรได้อย่างงาม
5.การเติบโตของกําไรในอนาคตมักจะขึ้นอยู่กับอัตราการเติบโตของกําไรในอดีต เพื่อทําให้คุณมั่นใจได้ว่าต้องพิจารณาผลงานในอดีต ให้ลองนึกถึงนักเรียนทุนหรือเพื่อนร่วมงานของคุณ มีความเป็นไปได้สูงมากที่คุณจะพบว่านักศึกษาที่ได้คะแนนดีสม่ำเสมอติดต่อกันหลายภาคการศึกษาจะได้คะแนนดีต่อเนื่องไปอีกหลายภาคการศึกษา เช่นเดียวกันคนที่ทํางานเก่งก็จะทํางานเก่งต่อเนื่องไปอีกหลายปี แม้คนที่เรียนดีไม่จําเป็นต้องเป็นคนทํางานเก่งก็ตาม! ความเกี่ยวข้องที่ว่านี้สามารถใช้ได้กับบริษัทหรือกิจการ บริษัทที่มีผลประกอบการตีช่วงเวลา หนึ่งมีแนวโน้มที่จะมีผลการดําเนินงานดีในอีกหลายๆ ปีต่อมา โดยเฉพาะอย่าง ยิ่งหากทีมผู้บริหารยังเป็นทีมเดิม ซึ่งนานๆ ครั้งก็อาจไม่เป็นจริง แต่โดยเฉลี่ย แล้วคุณจะเป็นผู้ชนะหากคุณเล่นเกมโดยเน้นศึกษาผลกําไรในอดีตของบริษัท
6.ในการค้นหาหุ้นเติบโตที่สดใส คุณควรเริ่มต้นด้วยการตรวจสอบ ผลกําไรย้อนหลังไปหลายๆ ปี เพราะบริษัทที่เติบโตอย่างแข็งแกร่งเป็นเวลา หลายปี (โดยเฉลี่ย) จะเป็นตัวเลือกที่ดีที่จะสร้างกําไรได้ดีในอนาคต และ คุณก็ต้องตรวจสอบตัวแปรเชิงคุณภาพด้วย เช่น คุณภาพของผู้บริหาร และวัฒนธรรมองค์กร เพราะมันเป็นปัจจัยสนับสนุนการเติบโตในอนาคต ก่อน จะซื้อหุ้นเติบโต คุณควรพิจารณาความเป็นไปได้ที่ราคาอาจสะท้อนศักยภาพในการเติบโตไปเรียบร้อยแล้ว ซึ่งคุณอาจจะทําโดยประเมินค่า P/E ของมัน หรือคํานวณมูลค่าที่แท้จริง (ถ้าเป็นไปได้) สรุปคือการประสบความสําเร็จในการลงทุนแบบหุ้นเติบโต คุณต้องมีความรู้เกี่ยวกับธุรกิจของบริษัทและมีความสามารถในการคาดการณ์กำไรของบริษัทได้เป็นอย่างดี
7.วิธีการลงทุนแบบหุ้นคุณค่า บางครั้งเรียกว่า วิธีเชิงปริมาณ (Quantitative approach) เพราะมุ่งเน้นที่ตัวแปรทางคณิตศาสตร์ เช่น P/E ในขณะที่ วิธีการลงทุนแบบหุ้นเติบโตมักจะถูกเรียกว่า วิธีเชิงคุณภาพ (qualitative approach) เพราะวิธีนี้มุ่งเน้นตัวแปรที่ยากต่อการคํานวณซึ่งต้องอาศัยการคาดการณ์อนาคต
8.การซื้อกิจการของ Berkshire ส่วนใหญ่ประสบความสำเร็จ อาจเป็นเพราะการให้ความสำคัญกับคุณภ่พผู้บริหารและเก็บผู้บริหารชุดปัจจุบันให้อยู่ในตําแหน่งหลังการซื้อกิจการของบัฟเฟตต์ คุณควรหลีกเลี่ยงการลงทุน ในบริษัทที่กําลังจะซื้อกิจการบริษัทอื่น ยกเว้นว่าคุณจะสามารถคาดการณ์ได้อย่างชัดเจนว่าบริษัทที่จะถูกควบรวมกิจการนั้นจะประสบความสําเร็จ นอกจาก คุณควรตั้งคําถามอย่างน้อยสี่คําถามเพื่อประเมินสถานการณ์การซื้อกิจการ ผู้บริหารมีคุณภาพยอดเยี่ยมหรือไม่? บริษัทเป็นบริษัทที่ดีหรือไม่? มีศักยภาพการเติบโตดีหรือไม่? และผู้ซื้อกิจการมีความอดทนหรือไม่?
9.บัฟเฟตต์ขายหุ้นที่ถือลงทุนไม่บ่อยนัก เพราะเขาซื้อหุ้นหลังจากมั่นใจในมูลค่าระยะยาวของมันแล้วเท่านั้น เหตุผลหนึ่งในการขายคือ เมื่อเปรียบเทียบราคา หุ้นกับทางเลือกที่มีรวมทั้งการถือเงินสดอย่างถี่ถ้วน บัฟเฟตต์ขาย PetroChina ด้วยเหตุผลนี้ เขาขายหุ้น Disney ที่ถือลงทุนเพราะเขาไม่ค่อยมั่นใจในผู้บริหาร ชุดใหม่เหมือนกับที่เขามั่นใจในผู้บริหารชุดเดิม ซึ่งเรื่องนี้แสดงให้เห็นว่าคุณภาพ ของผู้บริหารมีความสําคัญมากสําหรับเขา
10.บัฟเฟตต์ตั้งประเด็นเกี่ยวกับการเลือกหุ้นและการพยายามเอาชนะตลาดไว้ 3 ประการ
10.1. เพื่อเอาชนะตลาด คุณต้องลงทุนเฉพาะในบริษัทที่คุณมีความเข้าใจได้ มากกว่าคนส่วนใหญ่ในตลาด มันเป็นหลักการพื้นฐานของเกมส่วน ใหญ่ หากคุณไม่เก่งกว่าคู่แข่ง คุณอาจจะเอาชนะได้ไม่บ่อยนัก คุณ
ควรมุ่งเน้นอุตสาหกรรมเพียงหนึ่งหรือมากกว่าหนึ่งอุตสาหกรรมที่คุณสนใจ เช่นเดียวกับบัฟเฟตต์
10.2 นักลงทุนควรจํากัดจํานวนครั้งในการตัดสินใจลงทุนในตลาดหุ้นตลอดช่วงชีวิตของพวกเขา หากตัดสินใจจนครบ แล้วพวกเขาก็ไม่ควรจะตัดสินใจใดๆ อีก หากคุณจดจําสิ่งนี้คุณก็มีแนวโน้มที่จะทําผิดพลาดไม่มากนัก เพื่อเข้าใจแนวคิดนี้ให้ถ่องแท้ ลองคิดถึงความพยายามที่ใช้ก่อนที่คุณจะซื้อบ้าน หรือเลือกซื้อ
คอมพิวเตอร์ ก่อนตัดสินใจเลือกเรียนในมหาวิทยาลัย หรือตัดสิน ใจเข้าทํางาน เพราะการตัดสินใจเหล่านี้ไม่ง่ายที่จะเปลี่ยนแปลง
10.3เพื่อเอาชนะตลาด คุณต้องเรียนรู้ที่จะมองข้ามความผันผวนของ ตลาด เป็นเรื่องธรรมดาที่นักลงทุนจะวิตกกังวลและขายหุ้นเมื่อ ราคาปรับตัวลดลง หรือซื้อเมื่อราคาหุ้นปรับตัวเพิ่มขึ้น แต่เมื่อนัก ลงทุนซื้อหุ้นสําหรับระยะยาวหลังจากเรียนรู้เกี่ยวกับบริษัท ความผันผวนของตลาดจะมีผลกระทบทางจิตวิทยาต่อนักลงทุนน้อยลง ความไม่รู้อาจทําให้ความผันผวนเป็นศัตรูของคุณ แต่ความรู้จะทำให้มันเป็นเพื่อนคุณ
จะเห็นว่าเนื้อหาในเล่มไม่ได้พูดถึงการหาหุ้นเติบโตเพียงอย่างเดียว มันมีมิติที่หลากหลายมากในการหาโอกาสเพื่อให้ได้ผลประโยชน์ในการลงทุน แต่เราต้องมีความรู้ความเข้าใจจริงๆถึงจะตัดสินใจได้อย่างมั่นใจ มันเป็นของการศึกษากิจการ ไม่ถูกงบการเงินหลอก รู้ข้อกำหนดกฎเกณฑ์ของกิจการ ผลประโยชน์ทางภาษีเทียบกับราคาที่ขายปัจจุบัน ฯลฯ เรียกได้ว่าถ้าชอบศึกษาแนวคิดของบัฟเฟตต์ Prem C. Jain ก็ให้มุมมองออกมาได้น่าสนใจ ในฐานะที่ตัวเขาเองเป็นอาจารย์มหาวิทยาลัย นักวิชาการด้านการลงทุน และลงทุนหุ้นด้วยตัวเอง การวิเคราะห์สิ่งที่บัฟเฟตต์กระทำในอดีต ถือว่าให้แง่คิดสำคัญหลายอย่าง แม้จะนำไปปฏิบัติด้วยตัวเองได้ยากก็ตาม
 ฟอยล์ด้านเงาและด้านด้านต่างกันเพราะอะไร
 เกมฝีมือคนไทยที่โด่งดังที่สุด เป็นที่รู้จักมากที่สุดในระดับโลก
 ส่องแนวทางเลขเ 1 ตุลาคม 2569 เทียบชัด 3 สำนัก รหัสมูเตลู
 ใกล้เข้ามาแล้วพวกเรา! ส่องแนวทางเลขเด่นงวด 1 ต.ค. 69 สำนักไหนกำลังมา?
 ติ่งกระบอกบนสายชาร์จโน้ตบุ๊กมีไว้ทำอะไร
 เรือดำน้ำกับเรือประดาน้ำต่างกันตรงไหน
 “Gold To Go” ตู้กดทองคำจากตู้จำหน่ายสินค้าอัตโนมัติ สู่วันที่ซื้อทองคำแท่งได้เพียงปลายนิ้ว
 อำเภอที่มีชื่อเหมือนชื่อจังหวัด เพียงหนึ่งเดียวในประเทศไทย
 AI วิเคราะห์สถิติเลขท้าย 3 ตัวบนและเลขท้าย 2 ตัวล่าง งวด 1 ตุลาคม 69
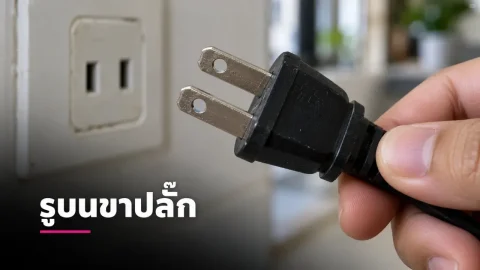 ไขปริศนาใกล้ตัว: รูเล็กๆ บนขาปลั๊กไฟ มีไว้ทำไมและช่วยอะไรได้บ้าง
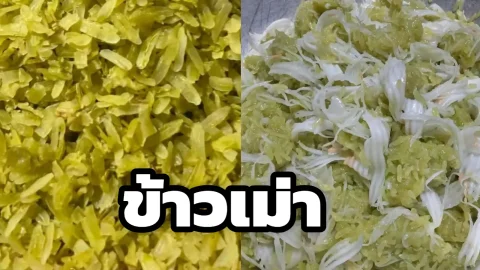 รู้หรือไม่? “ข้าวเม่า” คือข้าวระยะไหน ทำไมจึงหอมและนุ่มกว่าข้าวทั่วไป
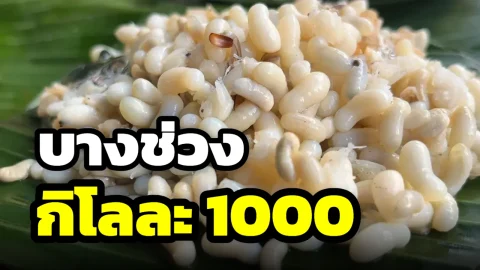 ไข่มดแดง บางช่วงกิโลละ 1,000 บาท รายได้ดีที่คนเมืองไม่รู้
 อำเภอที่มีชื่ออำเภอสั้นที่สุด 3 อำเภอเท่านั้นในประเทศไทย
 โรงเรียนเอกชนประเภทสามัญศึกษา ที่มีนักเรียนมากที่สุดในประเทศไทย
 การเงิน