บ้านเป็นทรัพย์สินหรือกับดักหนี้ ต้องดูที่เงินสดไหลออกทุกเดือน
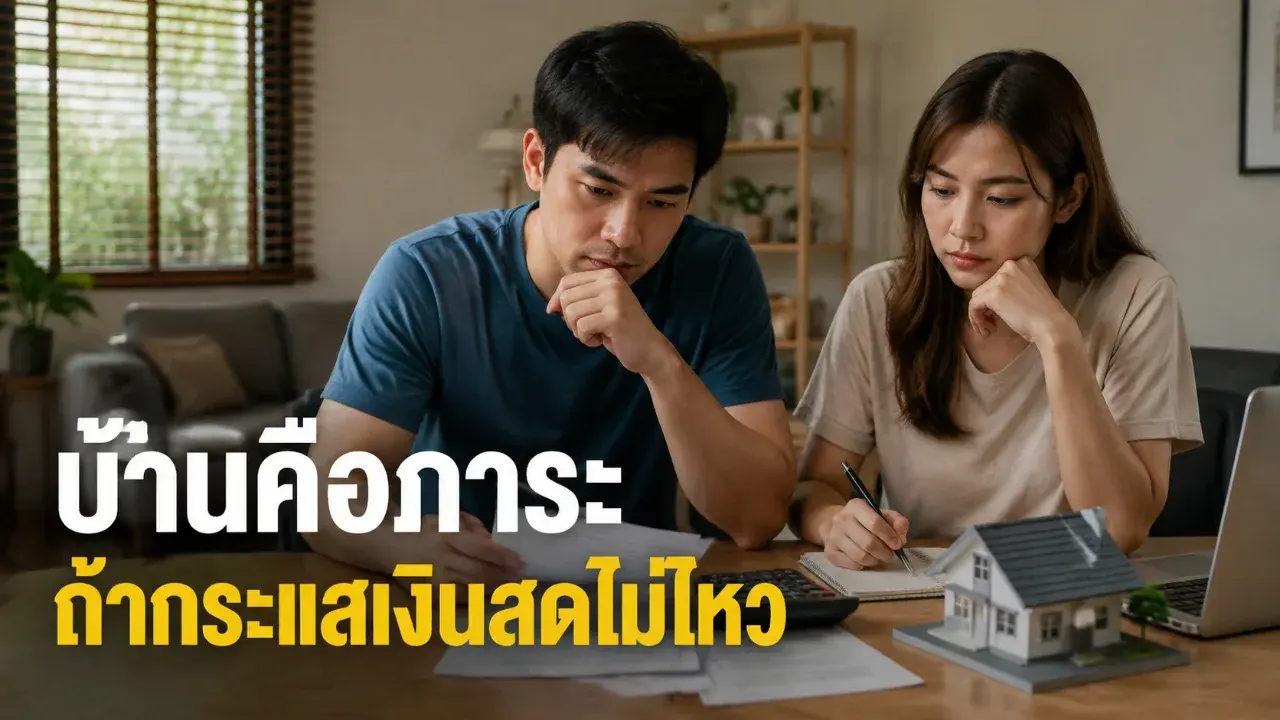
บ้านมีมูลค่า แต่ไม่ได้แปลว่าซื้อแล้วฐานะดีขึ้นทันที
จุดที่ทำให้เรื่องบ้านสับสนมาก คือคำว่า “ทรัพย์สิน” กับ “หนี้สิน” ถูกเอามาปนกันจนเหมือนต้องเลือกว่าบ้านเป็นอย่างใดอย่างหนึ่ง ทั้งที่ในทางการเงินมันเกิดขึ้นพร้อมกันได้เลย บ้านที่ซื้อถือเป็นทรัพย์สินของเจ้าของ ส่วนเงินกู้ที่ยังติดธนาคารคือหนี้สินคนละก้อนกัน
สมมติซื้อบ้าน 3 ล้านบาท วางเงินดาวน์ 600,000 บาท แล้วกู้ 2.4 ล้านบาท สิ่งที่เกิดขึ้นไม่ใช่มีทรัพย์สิน 3 ล้านบาทแบบฟรีๆ แต่เป็นการถือบ้านมูลค่าประมาณ 3 ล้านบาท พร้อมหนี้อีก 2.4 ล้านบาท ส่วนต่างคือส่วนของเจ้าของในช่วงเริ่มต้น และตัวเลขนี้ยังไม่ได้หักค่าใช้จ่ายตอนซื้อหรือค่าใช้จ่ายในการขายออกภายหลังด้วย
ปัญหาจริงจึงไม่ใช่คำถามว่า “บ้านเป็นทรัพย์สินไหม” แต่คือบ้านหลังนั้นทำอะไรกับกระแสเงินสดและฐานะสุทธิของคนซื้อ
บ้านสำหรับอยู่อาศัยเองมักมีเงินไหลออกต่อเนื่อง ทั้งค่างวด ดอกเบี้ย ค่าส่วนกลาง ค่าซ่อม ค่าตกแต่ง ค่าเดินทางที่อาจเปลี่ยนไป รวมถึงค่าใช้จ่ายเกี่ยวกับการถือครองตามกรณี บ้านจึงมีมูลค่าในฝั่งทรัพย์สิน แต่สามารถสร้างภาระเงินสดหนักมากในชีวิตประจำเดือนได้พร้อมกัน
ธนาคารให้กู้ผ่าน ไม่ได้แปลว่าผ่อนแล้วสบาย
นี่เป็นจุดที่ควรแยกให้ออกชัดๆ ธนาคารประเมินความสามารถในการชำระหนี้ตามหลักเกณฑ์และความเสี่ยงของสินเชื่อ แต่ชีวิตจริงยังมีค่าอาหาร รถ ลูก ครอบครัว สุขภาพ การพักงาน และเหตุฉุกเฉินที่ตัวเลขบนใบสมัครไม่สามารถแทนได้ทั้งหมด ธนาคารแห่งประเทศไทยเองให้แนวคิดว่าภาระผ่อนหนี้ทุกประเภทรวมกันไม่ควรสูงเกินประมาณหนึ่งในสามของรายได้ต่อเดือน เพื่อให้ยังเหลือเงินสำหรับค่าใช้จ่ายจำเป็นและเหตุไม่คาดคิด
ดังนั้นคนได้เงินเดือน 60,000 บาทที่ธนาคารยอมปล่อยกู้ ไม่ได้หมายความว่าค่างวด 25,000 บาทจะเหมาะกับชีวิตเสมอไป ถ้ามีรถเดือนละ 8,000 บาท ส่งเงินให้ครอบครัวอีก 7,000 บาท และมีค่าใช้ชีวิตประจำวันก้อนใหญ่ บ้านหลังนั้นอาจทำให้สภาพคล่องตึงตั้งแต่เดือนแรก แม้จะไม่เคยผิดนัดเลยก็ตาม
ดอกเบี้ยช่วงแรกทำให้ค่างวดดูน่ารักกว่าความจริงได้
สินเชื่อบ้านมักเป็นหนี้ระยะยาวราว 20-30 ปี และบางผลิตภัณฑ์มีอัตราดอกเบี้ยส่งเสริมการขายในช่วงแรก เมื่อพ้นช่วงดังกล่าว อัตราที่จ่ายอาจเปลี่ยนตามเงื่อนไขของสัญญา ธนาคารแห่งประเทศไทยจึงแนะนำให้ผู้กู้เตรียมดูเรื่องการขอลดดอกเบี้ยกับเจ้าหนี้เดิม หรือเปรียบเทียบการรีไฟแนนซ์เมื่อเหมาะสม
ตรงนี้สำคัญมาก เพราะคนจำนวนไม่น้อยตัดสินใจจากคำว่า “ผ่อนเดือนละเท่านี้” แล้วหยุดคำนวณ ทั้งที่ควรถามต่อว่า ผ่อนเท่านี้กี่ปี ดอกเบี้ยหลังหมดโปรเป็นอย่างไร และถ้ารายได้หายไปสามถึงหกเดือนจะยังจ่ายต่อได้หรือไม่
อีกเรื่องที่มักถูกลืมคือ เงินดาวน์มีต้นทุนของมันเอง
ถ้าใช้เงินเก็บทั้งหมด 800,000 บาทไปวางดาวน์และแต่งบ้านจนเงินสำรองเหลือเกือบศูนย์ ฐานะอาจดูเหมือนมั่นคงเพราะมีบ้าน แต่สภาพคล่องกลับเปราะมาก รถเสีย ตกงาน หรือมีค่าใช้จ่ายฉุกเฉินครั้งเดียวก็อาจต้องกลับไปใช้บัตรเครดิตหรือสินเชื่อส่วนบุคคล กลายเป็นถือบ้านอยู่พร้อมหนี้ดอกเบี้ยสูงอีกชั้นหนึ่ง
แล้วบ้านกลายเป็นทรัพย์สินที่ดีตอนไหน?
บ้านเริ่มทำหน้าที่ทางการเงินได้ดีเมื่อราคาซื้อเหมาะกับรายได้ มีเงินสำรองเพียงพอ ภาระผ่อนไม่บีบชีวิต และสถานที่นั้นตอบโจทย์การอยู่อาศัยระยะยาว ถ้าปล่อยเช่าได้ ก็ต้องดูค่าเช่าสุทธิหลังหักช่วงห้องว่าง ค่าส่วนกลาง ค่าซ่อม และค่าใช้จ่ายอื่น ไม่ใช่เอาค่าเช่ารับเต็มๆ ไปเทียบกับค่างวดแล้วประกาศว่ากำไร
ส่วนความเชื่อว่าอสังหาริมทรัพย์ “ซื้อไว้เดี๋ยวก็ขึ้น” ต้องระวัง ราคาบ้านและที่ดินไม่ได้เพิ่มขึ้นเท่ากันทุกทำเลทุกช่วงเวลา บ้านบางแห่งขายต่อเร็ว บ้านบางแห่งใช้เวลานาน และการขายอสังหาริมทรัพย์ยังมีต้นทุนการทำธุรกรรม การมีราคาประเมินสูงขึ้นบนกระดาษจึงไม่เหมือนมีเงินสดอยู่ในบัญชี
• ซื้อเพื่ออยู่ ให้ดูความมั่นคงของชีวิตและความสามารถในการผ่อนเป็นหลัก
• ซื้อเพื่อลงทุน ให้ดูผลตอบแทนสุทธิจริง ไม่ใช่เฉพาะค่าเช่าหน้าประกาศ
• ซื้อเพราะกลัวราคาแพงขึ้น ต้องระวังการตัดสินใจจากความเร่งรีบ
• ซื้อจนเงินสำรองหมด ต่อให้ค่างวดไม่สูงก็ยังเสี่ยงเรื่องสภาพคล่อง
วิธีคิดที่ใช้ได้ง่ายมากก่อนเซ็นสัญญาคือ ลองจำลองชีวิตหลังมีบ้านจริงสักหกเดือน เอาค่างวดที่คาดว่าจะต้องจ่ายแยกออกจากเงินเดือนทุกเดือน รวมค่าส่วนกลาง ค่าซ่อมเฉลี่ย และเงินสำรองฉุกเฉินเข้าไปด้วย ถ้าทดลองแล้วยังใช้ชีวิตได้โดยไม่ต้องรูดบัตรเพิ่ม ไม่ต้องหยุดออม และยังมีเงินเผื่อเหตุฉุกเฉิน ตัวเลขนั้นน่าเชื่อถือกว่าคำว่า “กู้ได้สูงสุดเท่าไร” เยอะ
บ้านจึงไม่ใช่ของดีหรือของร้ายโดยตัวมันเอง บ้านราคาเท่ากันอาจเป็นความมั่นคงของคนหนึ่ง แต่เป็นภาระหนักของอีกคนหนึ่ง ต่างกันตรงรายได้ เงินสำรอง ระยะเวลาที่ตั้งใจอยู่ ทำเล ราคาที่ซื้อ และหนี้อื่นที่แบกอยู่ ถ้าซื้อแล้วทุกสิ้นเดือนต้องลุ้นว่าจะเหลือเงินพอหรือไม่ ต่อให้ในโฉนดมีชื่อเจ้าของเต็มๆ ความรู้สึกทางการเงินก็แทบไม่ต่างจากถูกบ้านเป็นเจ้าของชีวิตแทน
 เหรียญเงินบาทไทยที่ถูกผลิต น้อยที่สุด และหายากมาก ที่สุดในปัจจุบัน
 ศาลตายาย คือใคร บรรพบุรุษหรือเจ้าของที่ดิน ทำไมคนไทยต้องตั้งไว้หน้าบ้าน?
 เปิดความหมาย "วินีลกะ" ศัพท์ธรรมะที่โซเชียลเตือนว่าอย่าเสิร์ช หากใจไม่ถึงระวังติดตา
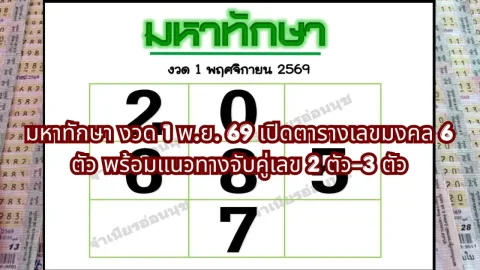 มหาทักษา งวด 1 พ.ย. 69 เปิดตารางเลขมงคล 6 ตัว พร้อมแนวทางจับคู่เลข 2 ตัว–3 ตัว
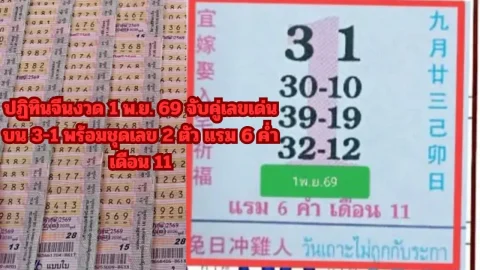 ปฏิทินจีนงวด 1 พ.ย. 69 จับคู่เลขเด่นบน 3-1 พร้อมชุดเลข 2 ตัว แรม 6 ค่ำ เดือน 11
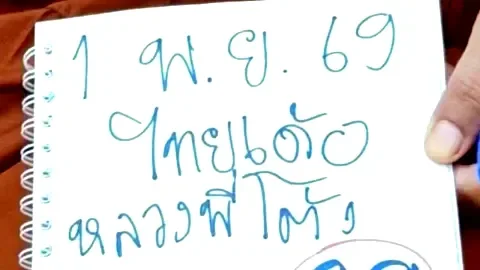 ไทยเด้ง หลวงพี่โต้ง งวด 1 พ.ย. 2569 ถอดใบแนวทางเลขเขียนมือ แยกชุด 3 ตัว เลขวงกลม และเลขวิ่ง
 🇱🇦 ทำไมปี 2026 ประเทศลาวจึงกลายเป็นประเทศที่นานาชาติจับตามอง?
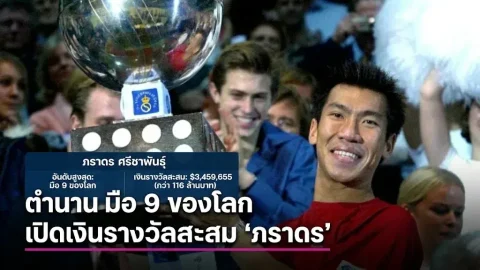 สรุปเส้นทางความสำเร็จและเงินรางวัลสะสม "ภราดร ศรีชาพันธุ์" ตำนานมือ 9 ของโลกผู้พลิกประวัติศาสตร์เทนนิสไทย
 ก่อนลาออกจากงานประจำ ต้องเช็ก 3 เรื่องที่กระทบชีวิตจริง
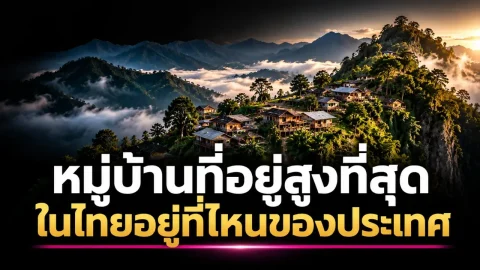 หมู่บ้านที่ตั้งอยู่สูงที่สุดในประเทศไทยอยู่ที่ไหน
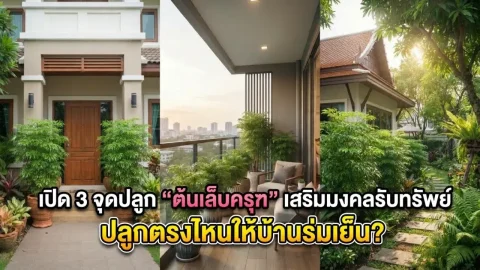 เปิด 3 จุดปลูก ต้นเล็บครุฑ เสริมมงคลรับทรัพย์ ปลูกตรงไหนให้บ้านร่มเย็น?
 ก่อนยื่นใบลาออก: 10 เรื่องที่มนุษย์เงินเดือนต้องเช็กให้ชัวร์เปิดความหมาย "วินีลกะ" ศัพท์ธรรมะที่โซเชียลเตือนว่าอย่าเสิร์ช หากใจไม่ถึงระวังติดตาศาลตายาย คือใคร บรรพบุรุษหรือเจ้าของที่ดิน ทำไมคนไทยต้องตั้งไว้หน้าบ้าน?เหรียญเงินบาทไทยที่ถูกผลิต น้อยที่สุด และหายากมาก ที่สุดในปัจจุบัน🇱🇦 ทำไมปี 2026 ประเทศลาวจึงกลายเป็นประเทศที่นานาชาติจับตามอง?ปฏิทินจีนงวด 1 พ.ย. 69 จับคู่เลขเด่นบน 3-1 พร้อมชุดเลข 2 ตัว แรม 6 ค่ำ เดือน 11
 เพื่อนที่ดีกับทุกคนน่าไว้ใจแค่ไหน
 การเงิน
 วิธีเช็คสลิปปลอม ตรวจสอบสลิปโอนเงินปลอมแบบรวดเร็ว ป้องกันมิจฉาชีพ
 ดีเซล B7 หน้าปั๊มลด 1 บาท เหลือ 42.54 บาท เริ่มวันนี้ 29 ต.ค.: ผลจากการถอดต้นทุนทิพย์
 กบง. ลดดีเซลหน้าโรงกลั่น 2 บาท 1–30 พ.ย. 2569: ส่วนลดหดจาก 4 บาท ไม่ใช่ลดเพิ่ม
 Anthropic ยื่นเอกสาร S-1 เตรียมขายหุ้นต่อสาธารณะ นักลงทุนควรอ่านส่วนไหนนอกจากตัวเลขรายได้?