แก่ไปจะอยู่ยังไง? ชวนส่องตัวเลขกลมๆ ที่จะทำให้เราไม่ต้องนั่งกินบะหมี่กึ่งสำเร็จรูปในวัยเกษียณ

เคยแอบคิดเล่นๆ ตอนตื่นมาอาบน้ำไปทำงานตอนเช้าไหมว่า เราจะต้องทนตื่นเช้าแบบนี้ไปอีกกี่ปี แล้วถ้าวันหนึ่งเราแก่องค์ลงจนทำงานไม่ไหวขึ้นมาจริงๆ เราต้องมีเงินเก็บในบัญชีเท่าไหร่ ถึงจะใช้ชีวิตช่วงบั้นปลายได้แบบไม่กระเบียดกระเสียน
เรื่องนี้จริงๆ แล้วไม่ใช่แค่เรื่องของคนใกล้วัยเกษียณหรอกนะ วัยรุ่นสร้างตัวหรือคนทำงานออฟฟิศอย่างพวกเรานี่แหละที่ต้องเริ่มคิด เพราะขืนปล่อยให้ถึงวันที่ผมหงอกเต็มหัวแล้วเพิ่งมาเปิดบัญชีดู เงินเก็บที่มีอยู่อาจจะพาเราไปได้ไกลที่สุดแค่หน้าปากซอย
เอาเข้าจริง ถ้าลองไปเปิดตำราการเงินหลายๆ สำนัก เขามักจะมีสูตรคำนวณตัวเลขมหัศจรรย์ออกมาให้เราเห็นจนเวียนหัว บางที่บอกว่าต้องมี 5 ล้านบาท บางเจ้าขยับไปถึง 10 ล้านบาท ถึงจะรอดชัวร์ๆ แต่เชื่อไหมว่าตัวเลขพวกนี้มันไม่มีสูตรสำเร็จตายตัวสำหรับทุกคนหรอก
ลองจินตนาการภาพตามดูนะ ถ้ารสนิยมในวัยเกษียณของคุณคือการปลูกผักสวนครัวอยู่บ้านต่างจังหวัด กินข้าวกับน้ำพริกผักต้ม ปั่นจักรยานรับลมเย็นๆ เงินหลักล้านต้นๆ ก็อาจจะเอาอยู่แบบสบายมือ
แต่ตัดภาพมาที่คนเมืองกรุงที่ติดกาแฟสเปเชียลตี้แก้วละร้อยกว่าบาท ยังอยากเดินห้างตากแอร์ฉ่ำๆ หรือมีโรคประจำตัวที่ต้องวิ่งเข้าออกโรงพยาบาลเอกชนเป็นว่าเล่น ตัวเลข 10 ล้านบาท ก็อาจจะดูปริ่มน้ำจนน่าใจหายขึ้นมาทันที
สิ่งที่น่ากลัวที่สุดในวัยชราไม่ใช่การไม่มีเงินซื้อของฟุ่มเฟือยหรอก แต่เป็นสิ่งที่เรียกว่า "เงินเฟ้อ" และ "ค่ารักษาพยาบาล" ต่างหาก สองสิ่งนี้คือตัวสูบเงินเก็บที่แท้ทรู ลองคิดดูสิว่าก๋วยเตี๋ยวชามละ 10 บาทในวันวาน กลายมาเป็นชามละ 50-60 บาทในวันนี้ แล้วอีก 20-30 ปีข้างหน้า มันจะพุ่งไปถึงชามละเท่าไหร่
ไหนจะเรื่องสุขภาพที่พังทลายไปตามกาลเวลา ตอนหนุ่มสาวเราใช้ร่างกายคุ้มราวกับเป็นอมตะ พอแก่ตัวมา ร่างกายก็เริ่มส่งบิลมาเรียกเก็บเงินคืน ค่าหมอ ค่าตรวจสุขภาพ ค่ายา บอกเลยว่าถ้าไม่มีสวัสดิการหรือประกันสุขภาพดีๆ มารองรับ เงินเก็บที่อุตส่าห์สะสมมาทั้งชีวิตก็อาจจะปลิวหายไปในพริบตาเดียว
แล้วถ้าถามว่า ณ วันนี้เราควรตั้งเป้าไว้ที่เท่าไหร่ดี? ทางธนาคารแห่งประเทศไทยและนักวางแผนการเงินส่วนใหญ่เคยประเมินไว้แบบคร่าวๆ ว่า หากต้องการใช้ชีวิตหลังเกษียณแบบทางสายกลาง มีเงินกินใช้จ่ายเดือนละประมาณ 15,000 - 20,000 บาท ไปอีก 20 ปีหลังจากหยุดทำงาน เราควรจะต้องมีเงินก้อนสแตนด์บายไว้อย่างน้อยที่สุดประมาณ 3 ถึง 4 ล้านบาท
ฟังดูเป็นตัวเลขที่ชวนท้อแท้สำหรับคนเงินเดือนเริ่มต้นใช่ไหมล่ะ? แต่อย่าเพิ่งถอดใจไป เพราะจริงๆ แล้วเราไม่ได้จำเป็นต้องเก็บเงินก้อนนี้จากการออมยอดกระปุกออมสินเพียงอย่างเดียว ยุคนี้มันมีเครื่องมือทุ่นแรงเพียบ ทั้งกองทุนสำรองเลี้ยงชีพ ประกันสังคม กองทุนรวมต่างๆ หรือแม้แต่การลงทุนในสินทรัพย์ที่งอกเงยได้
หัวใจสำคัญมันอยู่ตรงที่ "ความสม่ำเสมอ" และ "การเริ่มต้นให้เร็ว" ยิ่งเราเริ่มวางแผนและเก็บออมตั้งแต่อายุยังน้อย เงินของเราก็จะมีเวลาไปงอกเงยและทำงานแทนเราได้มากขึ้นในอนาคต
บั้นปลายชีวิตที่ไร้กังวลไม่ได้มาเพราะโชคช่วย แต่มาจากการเตรียมตัวที่ดีตั้งแต่วันที่ยังมีแรงอยู่ วันนี้ลองหันกลับมาสำรวจกระเป๋าตังค์และแผนการเงินของตัวเองดูสักนิด เมล็ดพันธุ์ที่เราหยอดไว้ในวันนี้ จะกลายเป็นร่มไม้ใหญ่ให้เราได้นั่งพักผ่อนในวันที่เราแก่ชราลงอย่างแน่นอน
รายงานประมาณการค่าใช้จ่ายและตัวเลขเงินออมขั้นต่ำสำหรับวัยเกษียณ โดย ศูนย์คุ้มครองผู้ใช้บริการทางการเงิน (ศคง.) ธนาคารแห่งประเทศไทย

 โลกแห่งความงามของเครื่องสำอาง
 มหาทักษา เปิดตารางเลขมงคล งวด 1 ธ.ค. 69 ส่องเลข 5 ตัว จับสลับจัดชุด 2 ตัวท้าย–3 ตัวท้าย
 ตารางหวย ปกเขียว งวด 1 ธันวาคม 69
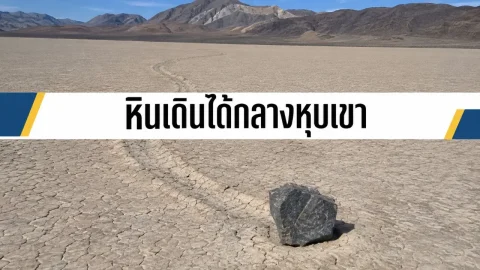 ทำไมหินในหุบเขาแห่งความตายจึงเคลื่อนที่ได้เอง
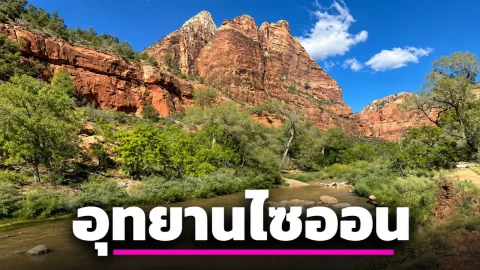 เที่ยวสหรัฐอเมริกา แวะชมความงามของอุทยานแห่งชาติไซออน (Zion National Park)
 แนวทางเลขมงคล "หมอปลาย ปรายกระซิบ" วันที่ 1 ธันวาคม 2569
 การหายตัวไปของผู้โดยสารและลูกเรือแมรี เซเลสต์
 เปิด 5 อาชีพที่เคยมีอยู่จริงในไทย แต่ปัจจุบันแทบไม่มีคนทำแล้ว
 เลข"ม้าวิ่ง" 1 ธันวาคม 2569
 เสียงเคาะและเสียงคล้ายฝีเท้าในบ้านไม้เก่าเกิดจากอะไร
 ภาพถ่ายติดวิญญาณในศตวรรษที่ 19 เกิดขึ้นได้อย่างไร
 ทำไม "เสาอากาศวิทยุบนหลังคารถยนต์" ถึงต้องมีเส้นลวดพันเป็นเกลียวรอบเสา?
 การเงิน