วิกฤตหรือโอกาส? สรุปสภาวะ "เศรษฐกิจยุคแพงทั้งแผ่นดิน" พร้อม 5 วิธีเอาตัวรอดสำหรับคนทำงาน

หากลองย้อนกลับไปมองวิถีชีวิตของพวกเราในรอบหลายปีที่ผ่านมา เชื่อว่าสิ่งหนึ่งที่ทุกคนสัมผัสได้ตรงกันโดยไม่ต้องรออ่านรายงานจากกระทรวงการคลัง หรือฟังบทวิเคราะห์จากนักเศรษฐศาสตร์ชั้นนำ คือ "ความรู้สึกว่าเงินในกระเป๋าหมดไวขึ้นอย่างน่าใจหาย"
ยามเช้าที่คุณก้าวออกจากบ้าน กาแฟสดที่เคยราคา 50 บาท ปรับขึ้นเป็น 65 บาท ข้าวราดแกงข้างทางที่เคยสั่งสองอย่าง 40 บาท กลายเป็น 60-70 บาท ค่าเดินทาง ไม่ว่าจะเป็นน้ำมันรถยนต์ ค่ารถไฟฟ้า หรือค่าโดยสารสาธารณะ ต่างทยอยปรับตัวสูงขึ้นเป็นเงาตามตัว ขณะเดียวกัน เมื่อเหลียวมองตัวเลขเงินเดือน สภาพคล่องในบัญชี หรือรายได้จากการค้าขาย กลับพบว่ามันแทบจะหยุดนิ่งอยู่กับที่ หรือในหลายครอบครัว รายได้กลับลดลงเมื่อเทียบกับภาระค่าใช้จ่ายที่เพิ่มขึ้นเรื่อย ๆ
ปรากฏการณ์ "ของแพง ค่าแรงเท่าเดิม" ไม่ใช่แค่เรื่องของความรู้สึก หรือเป็นเพียงโชคไม่ดีชั่วครั้งชั่วคราว แต่คือ "ผลลัพธ์จากวิกฤตเชิงโครงสร้างเศรษฐกิจ" ที่สั่งสมและซ้อนทับกันหลายชั้น ทั้งจากปัจจัยมหภาคระดับโลก จังหวะการปรับตัวของภาคธุรกิจ และพฤติกรรมการออมและการสร้างหนี้ระดับครัวเรือน
บทความขนาดยาวฉบับนี้ จะพาคุณผู้อ่านชาว Postjung ไปรื้อถอดโครงสร้าง เจาะลึกถึงแก่นของปัญหาเศรษฐกิจในปัจจุบัน มองให้เห็นภาพใหญ่ว่าเกิดอะไรขึ้นกับระบบเงินตราและตลาดแรงงาน พร้อมเสนอแนวทางการวางแผนการเงินและการปรับตัวเชิงยุทธศาสตร์ เพื่อให้เราไม่เพียงแค่ "รอดตาย" แต่สามารถ "ตั้งหลักและเติบโต" ได้อย่างมั่นคงท่ามกลางคลื่นลมเศรษฐกิจที่ผันผวนนี้ครับ
หมวดที่ 1: ถอดรหัสโครงสร้าง – ทำไมของถึงแพง เงินเฟ้อมาจากไหน?
เพื่อจะเข้าใจว่าทำไมเงิน 1,000 บาทในมือเราวันนี้ ถึงซื้อของได้น้อยกว่าเงิน 1,000 บาทเมื่อ 5 ปีที่แล้วอย่างเทียบไม่ติด เราต้องทำความเข้าใจกลไกทางเศรษฐศาสตร์ 3 ประการหลักที่กำลังส่งผลกระทบต่อชีวิตเราในขณะนี้:
1. ภาวะเงินเฟ้อฝั่งต้นทุน (Cost-Push Inflation)
เงินเฟ้อไม่ได้เกิดจากการที่คนแย่งกันซื้อของเพียงอย่างเดียว (Demand-Pull) ในช่วงหลายปีที่ผ่านมา โลกของเราเผชิญกับภาวะเงินเฟ้อที่เกิดจาก "ต้นทุนการผลิตพุ่งสูงขึ้น" หรือ Cost-Push Inflation
ราคาพลังงานและขนส่ง: น้ำมันและพลังงานคือหัวใจหลักของทุกห่วงโซ่อุปทาน (Supply Chain) เมื่อราคาน้ำมันเชื้อเพลิงปรับตัวสูงขึ้น ต้นทุนการขนส่งวัตถุดิบ การเดินเครื่องจักรโรงงาน และการกระจายสินค้าไปยังหน้าร้านก็ปรับตัวสูงขึ้นตามเป็นโดมิโน
ความผันผวนของสภาพอากาศและวิกฤตอาหาร (Agri-Inflation): ปรากฏการณ์ปรากฏการณ์ทางธรรมชาติ ทั้งเอลนีโญและลานีญา ส่งผลกระทบโดยตรงต่อภาคการเกษตรทั่วโลก พืชผลเสียหาย ผลผลิตลดลง ทำให้ราคาวัตถุดิบอาหารดิบ เช่น ข้าวแป้ง เนื้อสัตว์ ผัก และน้ำมันพืช ปรับตัวสูงขึ้น ซึ่งนี่คือสาเหตุหลักที่ทำให้ร้านอาหารตามสั่งใกล้บ้านคุณต้องปรับราคาขึ้นอย่างเลี่ยงไม่ได้
2. ผลกระทบจากห่วงโซ่อุปทานชะงักงัน และความขัดแย้งเชิงภูมิรัฐศาสตร์ (Geopolitics)
โลกในยุคโลกาภิวัตน์เชื่อมต่อกันมากกว่าที่คิด ความขัดแย้งทางการเมืองระหว่างประเทศมหาอำนาจ สงคราม หรือการกีดกันทางการค้า ไม่ใช่เรื่องไกลตัวอีกต่อไป เมื่อประเทศผู้ผลิตวัตถุดิบสำคัญ เช่น ปุ๋ยเคมี แร่ธาตุ หรือชิปประมวลผล เผชิญปัญหาการส่งออก สิ่งเหล่านี้จะถูกส่งผ่านต้นทุนมายังผู้บริโภคคนสุดท้ายที่ปลายน้ำ ซึ่งก็คือพวกเราทุกคน
3. การปรับราคาที่ไม่เคยลดลง (Price Rigidity)
ในทางเศรษฐศาสตร์ สินค้าหลายชนิดมีคุณสมบัติที่เรียกว่า "Sticky Prices" คือ ยืดหยุ่นขึ้นได้ง่าย แต่ปรับลดลงยากมาก เมื่อผู้ผลิตหรือแม่ค้าปรับราคาอาหารหรือสินค้าขึ้นไปตามต้นทุนน้ำมันหรือวัตถุดิบที่แพงขึ้นแล้ว ต่อให้ในเวลาต่อมาราคาน้ำมันจะปรับลดลงมาเล็กน้อย แต่ราคาสินค้าหน้าร้านมักจะไม่ปรับลดลงตาม แต่จะ "แช่แข็ง" อยู่ที่ระดับราคาใหม่นั้นตลอดไป นี่จึงเป็นเหตุผลว่าทำไมค่าครองชีพถึงมีแต่ทรงกับขึ้น ไม่มีวันถอยหลังกลับไปเท่าเดิม
หมวดที่ 2: ระเบิดเวลา "หนี้ครัวเรือน" และวิกฤตสภาพคล่อง
หากปัญหาเศรษฐกิจมีเพียงแค่ของแพงขึ้น คนเราก็อาจจะพอสู้ไหวด้วยการประหยัด แต่สิ่งที่ทำให้วิกฤตครั้งนี้รุนแรงกว่าที่คิด คือการที่มันมาประจวบเหมาะกับภาวะ "หนี้ครัวเรือนพุ่งสูงติดอันดับโลก"
1. กับดักหนี้เพื่อการบริโภค
ในช่วงสิบปีที่ผ่านมา สถาบันการเงินและระบบสินเชื่อเข้าถึงง่ายขึ้นอย่างก้าวกระโดด บัตรเครดิต สินเชื่อส่วนบุคคล แอปพลิเคชัน "ซื้อก่อนจ่ายทีหลัง" (Buy Now Pay Later) ตลอดจนการผ่อนชำระ 0% กลายเป็นพฤติกรรมปกติของคนยุคใหม่
แม้ว่าเครื่องมือเหล่านี้จะช่วยเพิ่มสภาพคล่องในระยะสั้น แต่เมื่อนำไปใช้กับการบริโภคที่ไม่ก่อให้เกิดรายได้ (Non-Productive Debt) เช่น การท่องเที่ยว การซื้อสินค้าแฟชั่น หรือการใช้จ่ายฟุ่มเฟือย มันจะกลายเป็น "การดึงเงินในอนาคตมาใช้" และเมื่อวันหนึ่งที่รายได้หยุดชะงัก ดอกเบี้ยทบต้นจะเริ่มทำงานอย่างซื่อสัตย์ และกลายเป็นห่วงผูกคอที่ทำให้สภาพคล่องของครัวเรือนติดขัดทันที
2. วงจรหนี้ซ้อนหนี้ และภาระดอกเบี้ย
เมื่อเงินเดือนไม่พอใช้จ่าย และมีภาระหนี้เดิมที่ต้องผ่อนชำระ (เช่น ค่าบ้าน ค่ารถ) คนจำนวนไม่น้อยเลือกแก้ปัญหาเฉพาะหน้าด้วยการ "กู้หนี้ใหม่มาโปะหนี้เก่า" หรือกดเงินสดจากบัตรหนึ่งไปจ่ายอีกบัตรหนึ่ง วงจรนี้ทำให้ภาระดอกเบี้ยพุ่งสูงขึ้นอย่างรวดเร็ว โดยเฉพาะในภาวะที่อัตราดอกเบี้ยนโยบายอยู่ในระดับสูงเพื่อสู้กับเงินเฟ้อ
ผลลัพธ์คือ ในแต่ละเดือน เงินส่วนใหญ่ที่คนทำงานหามาได้ด้วยหยาดเหงื่อแรงกาย ไม่ได้ถูกนำไปใช้ซื้ออาหาร นำไปลงทุน หรือสร้างคุณภาพชีวิต แต่ถูกใช้ไปกับการ "จ่ายเพียงดอกเบี้ยขั้นต่ำ" เพื่อให้สถาบันการเงินไม่ฟ้องร้องเท่านั้น
หมวดที่ 3: พายุหมุนในตลาดแรงงาน – เมื่อ AI และ Automation เข้ามาเปลี่ยนเกม
นอกเหนือจากเรื่องเงินเฟ้อและหนี้สิน อีกหนึ่งเสาหลักที่กำลังสั่นคลอนอย่างรุนแรงคือ "ความมั่นคงในอาชีพ"
ในอดีต คนรุ่นพ่อแม่เราอาจจะเชื่อว่า หากเราตั้งใจเรียน ได้ปริญญาตรี ทำงานในบริษัทที่มั่นคง เราจะสามารถทำงานนั้นไปได้จนเกษียณอายุ มีเงินบำนาญหรือเงินก้อนไว้ใช้ชิว ๆ แต่สมการนี้ใช้ไม่ได้อีกต่อไปในทศวรรษนี้
1. การเข้ามาของ generative AI และการทดแทนแรงงาน
เทคโนโลยีปัญญาประดิษฐ์ (AI) และระบบอัตโนมัติ (Automation) ไม่ได้เป็นเพียงเรื่องในหนังไซไฟอีกต่อไป แต่ได้เข้ามาทำหน้าที่แทนมนุษย์ในหลากหลายอุตสาหกรรมแล้วอย่างเป็นรูปธรรม:
งานธุรการและงานคีย์ข้อมูล: ระบบซอฟต์แวร์สามารถประมวลผลเอกสาร บัญชี และข้อมูลขนาดใหญ่ได้แม่นยำและรวดเร็วกว่ามนุษย์หลายร้อยเท่า
งานสร้างสรรค์ระดับเริ่มต้น: การเขียนคอนเทนต์ การแปลภาษา การออกแบบกราฟิกเบื้องต้น หรือการตัดต่อวิดีโอ เริ่มถูก AI ทำแทนได้ภายในเวลาไม่กี่วินาที
งานบริการและฝ่ายขาย: Chatbot และ AI Voice Agents สามารถตอบคำถามลูกค้าและแก้ไขปัญหาพื้นฐานได้ตลอด 24 ชั่วโมงโดยไม่ต้องพักเที่ยง
การเปลี่ยนแปลงนี้ไม่ได้หมายความว่ามนุษย์จะตกงานทั้งหมด แต่หมายความว่า "คุณค่าของแรงงานแบบเดิมลดลง" บริษัทต่าง ๆ สามารถลดขนาดองค์กร (Downsizing) หรือใช้คนน้อยลงแต่ได้ผลผลิตเท่าเดิม ส่งผลให้การเติบโตของเงินเดือนในสายงานทั่วไปชะลอตัวลงอย่างเห็นได้ชัด
2. สภาพการจ้างงานที่เปลี่ยนไป (Gig Economy & Contract Workers)
องค์กรยุคใหม่พยายามลดภาระผูกพันระยะยาว ด้วยการเปลี่ยนรูปแบบการจ้างงานจาก "พนักงานประจำ" ไปสู่การจ้างงานแบบสัญญาระยะสั้น (Contract) หรือการจ้างฟรีแลนซ์ตามรายโปรเจกต์ ซึ่งแม้จะให้ความยืดหยุ่น แต่ก็มาพร้อมกับ ความไม่มีสวัสดิการ ความไม่แน่นอนของรายได้ และความเสี่ยงจากการถูกยกเลิกสัญญาได้ทุกเมื่อ
หมวดที่ 4: ยุทธศาสตร์ 5 ขั้นตอน – ปรับทัพทางการเงินและเอาตัวรอดในยุคแพงทั้งแผ่นดิน
เมื่อมองเห็นภาพรวมของความท้าทายทั้งหมดแล้ว คำถามสำคัญที่สุดไม่ใช่การนั่งกังวลหรือสิ้นหวัง แต่คือ "เราจะปรับตัวอย่างไรเพื่อให้อยู่รอดและมั่งคั่งได้ในสภาพแวดล้อมเช่นนี้?"
นี่คือยุทธศาสตร์ 5 ขั้นตอนในการปรับโครงสร้างทางการเงินและชีวิตที่คุณสามารถเริ่มทำได้ทันที
ขั้นที่ 1: เอกซเรย์งบการเงินส่วนบุคคล (Financial Audit)
1.คนส่วนใหญ่ไม่รู้ว่าเงินตัวเองหายไปไหนเพราะไม่เคย "วัดผล" อย่างจริงจัง การเริ่มต้นปรับตัวต้องเริ่มจากการทำบัญชีทรัพย์สินและหนี้สิน รวมถึงกระแสเงินสด (Cash Flow)
บันทึกรายรับ-รายจ่ายอย่างจริงจัง 90 วัน: ไม่ใช่แค่จำในหัว แต่ต้องใช้แอปพลิเคชัน สมุดโน้ต หรือ Excel จดบันทึกทุกบาททุกสตางค์ที่จ่ายไป
2.แยกแยะ Need (ความจำเป็น) ออกจาก Want (ความต้องการ):
Need: ค่าเช่าบ้าน/ค่างวดบ้าน, ค่าอาหารพื้นฐาน, ค่าน้ำค่าไฟ, ค่าเดินทางไปทำงาน, ยารักษาโรค
Want: กาแฟแบรนด์เนมทุกวัน, เสื้อผ้าตามเทรนด์, บริการ Subscription ที่ไม่ได้ดู, การสังสรรค์ทุกศุกร์-เสาร์
3.ตัดส่วนเกินโดยไม่ละเลยสุขภาพจิต: ไม่จำเป็นต้องประหยัดจนชีวิตเข้มงวดเกินไปจนตึงเครียด แต่ให้เลือกตัดสิ่งที่ "จ่ายไปแล้วไม่ได้สร้างความสุขจริง ๆ" ออกก่อน เช่น ค่าฟิตเนสที่ไม่ได้ไป หรือค่าบริการแอปพลิเคชันที่ลืมยกเลิก
ขั้นที่ 2: บริหารจัดการและปลดล็อกพันธนาการหนี้สิน (Debt Restructuring)
หากคุณมีหนี้สิน การปล่อยให้หนี้เบิดบวมไปเรื่อย ๆ คือการฆ่าตัวตายทางการเงินอย่างช้า ๆ คุณต้องมีกลยุทธ์ในการจัดการหนี้อย่างเป็นระบบ
●Debt Snowball (ก้อนสโนว์บอล)มุ่งชำระหนี้ก้อนที่ ยอดน้อยที่สุด ให้หมดก่อนเป็นลำดับแรก โดยจ่ายขั้นต่ำในหนี้ก้อนอื่น ๆ เมื่อหนี้ก้อนเล็กหมด จะเกิดกำลังใจและนำเงินก้อนนั้นไปทุ่มจ่ายหนี้ก้อนถัดไปเหมาะกับคนที่ต้องการ กำลังใจทางจิตวิทยา เห็นผลสำเร็จเร็ว
ขั้นที่ 3: สร้าง "ฟูกรองรับความเสี่ยง" (Emergency Fund)
ในยุคที่ความแน่นอนคือความไม่แน่นอน สิ่งที่จะช่วยให้คุณนอนหลับได้อย่างสบายใจในยามค่ำคืน คือการมี "เงินสำรองฉุกเฉิน"
ขนาดของเงินสำรอง: ควรมีเงินสดหรือสินทรัพย์ที่มีสภาพคล่องสูง (เช่น เงินฝากดิจิทัลดอกเบี้ยสูง หรือกองทุนรวมตลาดเงิน) เท่ากับ รายจ่ายจำเป็น 3 ถึง 6 เดือน (หากเป็นฟรีแลนซ์หรือทำธุรกิจส่วนตัว แนะนำให้ขยับเป็น 6 ถึง 12 เดือน)
วิธีเก็บ: ใช้วิธี "Pay Yourself First" คือเมื่อเงินเดือนหรือรายได้เข้ามา ให้หักเปอร์เซ็นต์ (เช่น 5-10%) เข้าบัญชีเงินสำรองฉุกเฉินทันที ก่อนที่จะนำเงินส่วนที่เหลือไปใช้จ่าย อย่ารอให้เหลือใช้แล้วค่อยเก็บ เพราะมันจะไม่เคยเหลือ
ขั้นที่ 4: พัฒนาศักยภาพและสร้างรายได้ทางที่สอง (Skills & Income Diversification)
ในยุคนี้ การมีรายได้ทางเดียว (Single Income Stream) ถือเป็นความเสี่ยงอย่างร้ายแรง คุณต้องมองตัวเองเป็น "บริษัท" ที่ต้องมีสินค้าและบริการหลากหลายเพื่อกระจายความเสี่ยง
1.อัปเกรดทักษะให้ทันยุค (Reskill & Upskill):
AI Literacy: เรียนรู้การใช้ AI Tools (เช่น ChatGPT, Midjourney, Claude, Automation Tools) มาช่วยเพิ่มประสิทธิภาพในการทำงานเดิมของคุณ เพื่อให้คุณทำงานได้ไวขึ้น 2-3 เท่า
Digital Marketing & Content Creation: ทักษะการสื่อสารและการขายบนโลกออนไลน์ยังคงเป็นที่ต้องการเสมอ ไม่ว่าคุณจะอยู่ในอาชีพใด
Data Analysis: ทักษะการอ่านและวิเคราะห์ข้อมูลเพื่อนำไปใช้ในการตัดสินใจทางธุรกิจ
2.สร้างรายได้จากทักษะเฉพาะตัว (Side Hustle):
ลองสำรวจว่าคุณมีความเชี่ยวชาญอะไรที่สามารถนำมาแปลงเป็นเงินได้ เช่น การรับสอนพิเศษ การรับแปลเอกสาร การทำอาหารขาย การรับดูแลระบบหลังบ้าน หรือการนำเข้าสินค้ามาขายออนไลน์
หลักการสำคัญ: งานเสริมต้องไม่กระทบงานหลัก และต้องไม่ใช้เงินลงทุนก้อนใหญ่ในช่วงเริ่มต้น ให้ใช้ "ทักษะและแรงกาย" เป็นหลักก่อนใช้เงินลงทุน
ขั้นที่ 5: ป้องกันเงินเฟ้อกัดกินด้วยการลงทุนอย่างมีสติ (Smart Investment)
การออมเงินไว้ในบัญชีออมทรัพย์ธรรมดาที่ให้ดอกเบี้ยไม่ถึง 1% ต่อปี ในขณะที่เงินเฟ้ออยู่ที่ 3-5% เท่ากับว่า เงินของคุณกำลังหดตัวลงทุกวันในเชิงอำนาจการซื้อ การลงทุนจึงไม่ใช่ทางเลือก แต่เป็น "ทางรอด"
อย่างไรก็ตาม ในภาวะเศรษฐกิจผันผวน การลงทุนด้วยความโลภหรือตามกระแสโดยขาดความรู้ คือการนำเงินไปละลายแม่น้ำ
ศึกษาให้เข้าใจก่อนลงทุน: ห้ามลงทุนในสิ่งที่คุณไม่เข้าใจอย่างเด็ดขาด ไม่ว่าจะเป็นหุ้น คริปโทเคอร์เรนซี หรืออสังหาริมทรัพย์
กระจายความเสี่ยง (Diversification): จัดสรรเงินลงทุนในสินทรัพย์หลากหลายประเภท (Asset Allocation) ทั้งตราสารหนี้ กองทุนดัชนีหุ้นต่างประเทศ หุ้นกู้คุณภาพดี หรือทองคำ เพื่อลดความผันผวนของพอร์ตการลงทุนรวม
การลงทุนแบบ DCA (Dollar-Cost Averaging): สำหรับคนทำงานทั่วไป การทยอยลงทุนด้วยจำนวนเงินเท่า ๆ กันทุกเดือนในกองทุนรวมดัชนี (Index Fund) คือกลยุทธ์ที่พิสูจน์แล้วว่าช่วยลดความเสี่ยงจากจังหวะตลาด และสร้างผลตอบแทนที่ดีได้ในระยะยาว
หมวดที่ 5: ปรับ Mindset สู้ชีวิต – ความสงบทางจิตวิทยาในโลกที่เร่งรีบ
นอกเหนือจากเทคนิคการบริหารเงินและงาน สิ่งสำคัญที่ไม่ควรมองข้ามคือ "สุขภาพจิตและ Mindset" ท่ามกลางกระแสข่าวเศรษฐกิจที่น่ากังวล และภาพความสำเร็จของคนอื่นบนโซเชียลมีเดีย
1. หลีกเลี่ยงกับดัก "Social Comparison" (การเปรียบเทียบทางสังคม)
โซเชียลมีเดียมักแสดงเฉพาะ "ไฮไลต์" ในชีวิตของผู้อื่น ภาพการกินอาหารหรู การใช้ของแบรนด์เนม หรือการท่องเที่ยวต่างประเทศของคนอื่น อาจทำให้เรารู้สึกว่าตัวเองล้มเหลวและเกิดแรงกดดันในการใช้เงินเกินตัว (FOMO - Fear of Missing Out)
การตระหนักรู้ว่า "ชีวิตทางการเงินของทุกคนมีบริบทและต้นทุนที่ไม่เท่ากัน" และการโฟกัสอยู่กับเป้าหมายและพัฒนาการของตัวเองในแต่ละวัน คือกุญแจสำคัญในการรักษาความสุขและสภาพคล่องทางการเงิน
2. ฝึกฝน "ความสุขที่ไม่ต้องใช้เงิน" (Low-Cost / No-Cost Happiness)
ความสุขในชีวิตหลายอย่างไม่จำเป็นต้องแลกมาด้วยเงินจำนวนมาก การออกกำลังกายในสวนสาธารณะ การอ่านหนังสือดี ๆ จากไลบรารี การทำอาหารทานเองที่บ้าน การพูดคุยกับครอบครัว หรือการนอนหลับพักผ่อนอย่างเต็มอิ่ม สิ่งเหล่านี้คือการเติมพลังชีวิตที่มีต้นทุนต่ำมาก แต่ให้ผลตอบแทนทางอารมณ์สูงยิ่ง
3. มองวิกฤตให้เป็นโอกาสในการรีเซ็ตชีวิต
ทุกครั้งที่เกิดวิกฤตเศรษฐกิจ โครงสร้างเก่า ๆ จะถูกทำลาย และโครงสร้างใหม่จะเกิดขึ้นเสมอ คนที่ตระหนักรู้ ปรับตัวไว และไม่หยุดเรียนรู้ จะเป็นคนที่มองเห็นโอกาสใหม่ ๆ ในขณะที่คนอื่นเห็นแต่ปัญหา ไม่ว่าจะเป็นการกำเนิดของธุรกิจรูปแบบใหม่ ช่องทางการทำมาหากินใหม่ ๆ หรือการสร้างนวัตกรรมที่เข้ามาแก้ปัญหาให้ผู้คน
บทสรุป: พายุจะผ่านไป และคนที่เตรียมพร้อมจะแข็งแกร่งกว่าเดิม
เศรษฐกิจก็เหมือนกับฤดูกาล มีช่วงเวลาของฤดูใบไม้ผลิที่สดใส มีช่วงเวลาของฤดูร้อนที่คึกคัก และย่อมมีช่วงเวลาของ "ฤดูหนาวที่ยาวนานและเยือกเย็น" ซึ่งเป็นช่วงเวลาที่ทดสอบความอดทนและการเตรียมพร้อมของมนุษย์ทุกคน
สถานการณ์เศรษฐกิจแพงทั้งแผ่นดิน ค่าครองชีพพุ่งสูง และความผันผวนของตลาดแรงงานในปัจจุบัน อาจดูเหมือนพายุลูกใหญ่ที่ยากจะผ่านพ้น แต่หากเรามองด้วยสติ ปราศจากความตื่นตระหนก และเริ่มลงมือปรับเปลี่ยนพฤติกรรมทางการเงินทีละเล็กทีละน้อย—ด้วยการควบคุมรายจ่ายอย่างมีวินัย จัดการหนี้สินอย่างชาญฉลาด สร้างภูมิคุ้มกันด้วยเงินสำรอง อัปเกรดทักษะให้ทันโลก และลงทุนอย่างระมัดระวัง—เราจะไม่เพียงแค่พายเรือผ่านพายุลูกนี้ไปได้เท่านั้น
แต่เมื่อแสงแดดหลังพายุส่องสว่างอีกครั้ง เราจะพบว่าตัวเองได้กลายเป็น "คนใหม่ที่แข็งแกร่งขึ้น มีวินัยมากขึ้น และพร้อมที่จะคว้าโอกาสใหม่ ๆ ในอนาคต" ได้อย่างมั่นคงและยั่งยืนครับ
เพื่อน ๆ ชาว Postjung ล่ะครับ รู้สึกอย่างไรกับสถานการณ์เศรษฐกิจและค่าครองชีพในปัจจุบันบ้าง? มีเทคนิคในการประหยัดเงิน จัดการหนี้ หรือการสร้างรายได้เสริมในยุคนี้อย่างไรกันบ้าง? ลองมาร่วมแชร์ประสบการณ์ บทเรียน และไอเดียดี ๆ ในคอมเมนต์ด้านล่างนี้เพื่อเป็นกำลังใจและแนวทางให้กับเพื่อน ๆ ทุกคนได้เลยนะครับ👇
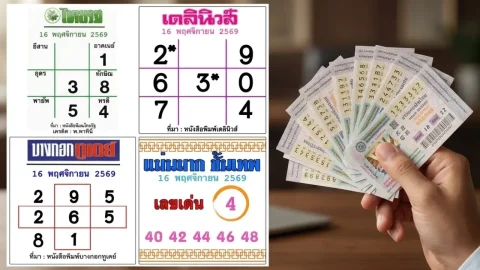 เทียบ 4 สำนักหวย งวด 16 พ.ย. 69 จับตาเลข 4 ชนเลขเด่น 2-3-5-8
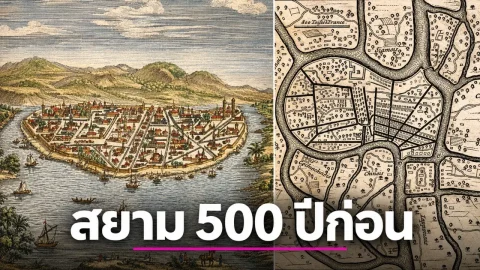 ครั้งแรกที่ต่างชาติบันทึกถึง “สยาม” เมื่อกว่า 500 ปีก่อน รู้ไหมว่าชาวโปรตุเกสมองเราอย่างไร ?
 5 โรงเรียนไทย ที่ค่าเทอมแพงที่สุด ปีละหลายแสน (ไม่รวมนานาชาติ)
 ใบชมพูแม่จำเนียร สาขา 5 งวด 16 พ.ย. 69 เปิด 10 เลขขายดี จับตา 88 ยืนอันดับ 1
 ไมโครซอฟต์ประสบปัญหาระบบล่มทั่วโลกนานเกือบ 24 ชั่วโมง! ประเทศที่ได้รับผลกระทบอย่างน้อย 74 ประเทศ มีการเปิดเผยคำขอโทษและคำอธิบายอย่างเป็นทางการแล้ว
 ชายเคราะห์ร้ายเสียชีวิตหลังจากกัดระเบิดทำเองซึ่งหน้าตาเหมือนขนมหวาน!
 Avril Lavigne ทำเซอร์ไพรส์ทุกคนด้วยการประกาศว่าเธอเป็นคุณแม่แล้วในวัย 42 ปี! พร้อมแชร์ภาพแรกสุดน่ารักของลูกสาว
 10 ชื่อหญิงไทย ฮิตตั้งแต่โบราณจนถึงปัจจุบัน
 การเดินทางทางอากาศทั่วสหรัฐอเมริกาปั่นป่วน! สำนักงานบริหารการบินแห่งสหรัฐอเมริกา (FAA) ได้สั่งระงับการบินทั่วประเทศ ส่งผลกระทบต่อเที่ยวบินเกือบ 7,000 เที่ยวบิน
 ทำไมเพลงเปิดโดราเอมอนยุค 90 ทุกคนถึงยังร้องตามได้ไม่ลืม?
 รวมแนวทางเลข "เจ๊ฟองเบียร์" ครบชุดทั้งใบเต็มและเลขธูป วันที่ 16 พฤศจิกายน 2569
 แบรนด์รถมอเตอร์ไซค์สัญชาติไทย ที่ประสบความสำเร็จมากที่สุดแบรนด์หนึ่งของประเทศ
 สาระ เกร็ดน่ารู้
 ความเชื่อเกี่ยวกับสัตว์ที่ไม่เป็นความจริง
 ดอกบัวตองดอยแม่อูคอ บานแล้ว 500 ไร่ ช่วงสวยที่สุดกลางถึงปลายพฤศจิกายน
 จังหวัดไหนมีราคาที่ดินเฉลี่ยสูงที่สุดในประเทศไทย เปิด 10 อันดับจังหวัดที่ดินราคาแพง
 ราคาทุเรียนไทยในแต่ละประเทศต่างกันมากแค่ไหน เปิดราคาเทียบไทย จีน เกาหลีใต้ และต่างประเทศ