ฝากเงินอย่างเดียวอาจไม่พอ เมื่อเงินเฟ้อค่อย ๆ ลดกำลังซื้อโดยไม่รู้ตัว
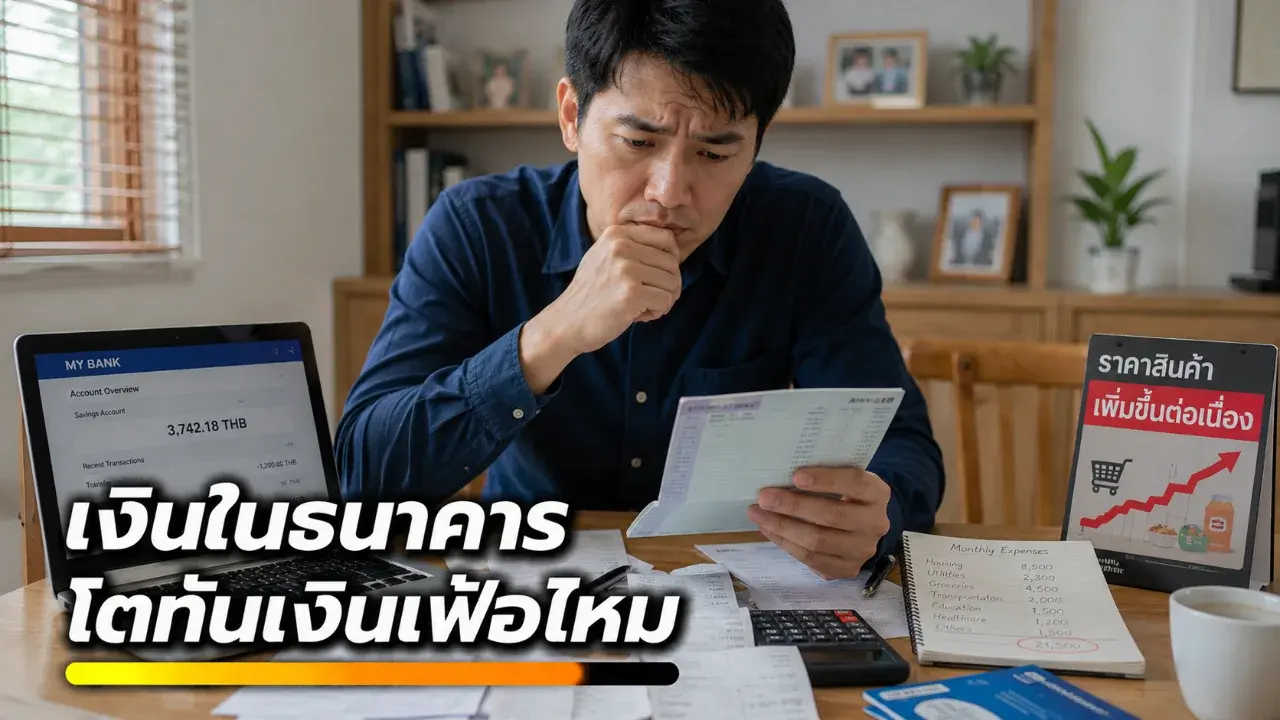
เงินฝากยังจำเป็นสำหรับความมั่นคงทางการเงิน แต่ในวันที่ราคาสินค้าและค่าครองชีพขยับขึ้น การฝากเงินอย่างเดียวอาจไม่พอสำหรับเป้าหมายระยะยาว
เงินในบัญชีธนาคารอาจดูปลอดภัยที่สุด เพราะตัวเลขยังอยู่ครบ ถอนใช้ได้ทันที และแทบไม่ต้องคิดมาก แต่สิ่งที่หลายคนมองข้ามคือ “กำลังซื้อ” ของเงินก้อนนั้นอาจลดลงเรื่อย ๆ แม้ยอดเงินไม่ได้หายไปไหนเลย
ประเด็นนี้ไม่ได้แปลว่าการฝากเงินเป็นเรื่องผิด ตรงกันข้าม เงินฝากยังเป็นฐานสำคัญของการเงินส่วนบุคคล โดยเฉพาะเงินใช้จ่ายประจำวันและเงินสำรองฉุกเฉิน แต่ถ้าเป้าหมายคือรักษามูลค่าเงินในระยะยาว การฝากเงินไว้เฉย ๆ อาจไม่พอเหมือนในอดีต
แก่นของเรื่องอยู่ที่ “เงินเฟ้อ” หรือภาวะที่ราคาสินค้าและบริการโดยรวมเพิ่มขึ้น เมื่อราคาของสิ่งจำเป็นในชีวิตสูงขึ้น เงินจำนวนเท่าเดิมก็ซื้อของได้น้อยลง เช่น ค่าอาหาร ค่าเดินทาง ค่าเช่าบ้าน ค่ารักษาพยาบาล หรือค่าใช้จ่ายในครอบครัว
ธนาคารแห่งประเทศไทยระบุว่า อัตราเงินเฟ้อทั่วไปของไทยเดือนพฤษภาคม 2569 อยู่ที่ 2.79% เมื่อเทียบกับปีก่อน ส่วนเงินเฟ้อพื้นฐานอยู่ที่ 0.92% ซึ่งสะท้อนว่าราคาสินค้าและบริการโดยรวมยังเป็นปัจจัยที่คนใช้เงินต้องติดตาม ไม่ใช่แค่ดูยอดเงินในบัญชีอย่างเดียว
อีกด้านหนึ่ง เป้าหมายเงินเฟ้อระยะปานกลางของไทยอยู่ในกรอบ 1.0–3.0% โดยธนาคารแห่งประเทศไทยอธิบายว่าเป้าหมายดังกล่าวใช้เพื่อรองรับการกลับเข้าสู่กรอบของเงินเฟ้อ และป้องกันภาวะเงินฝืดที่ยืดเยื้อ
พูดให้ง่ายขึ้น หากเงินฝากให้ผลตอบแทนต่ำกว่าการเพิ่มขึ้นของค่าครองชีพ กำลังซื้อจริงของเงินอาจลดลง แม้ยอดเงินฝากจะเพิ่มขึ้นเล็กน้อยจากดอกเบี้ยก็ตาม
ตัวอย่างเช่น ถ้ามีเงินเก็บ 1 ล้านบาท และฝากไว้โดยไม่แตะต้องเป็นเวลาหลายปี ตัวเลขอาจยังดูมั่นคง แต่ถ้าราคาสินค้าและบริการในชีวิตประจำวันแพงขึ้น เงินก้อนเดิมก็อาจซื้อของได้น้อยกว่าเดิม นี่คือเหตุผลที่หลายคนรู้สึกว่า “เงินก็ยังเท่าเดิม แต่ใช้ชีวิตแพงขึ้น”
ข้อมูลอัตราดอกเบี้ยเงินฝากของธนาคารพาณิชย์ที่ธนาคารแห่งประเทศไทยเผยแพร่ แสดงให้เห็นว่าอัตราดอกเบี้ยเงินฝากออมทรัพย์ของธนาคารพาณิชย์ไทยบางช่วงอยู่ในระดับต่ำ เช่น 0.2500% ต่อปี ตามข้อมูลที่แสดงในตารางอัตราดอกเบี้ยเงินฝากรายวัน
ตรงนี้จึงเป็นจุดที่ควรแยกให้ชัด เงินฝากมีหน้าที่เด่นเรื่อง “สภาพคล่อง” และ “ความปลอดภัย” มากกว่าการสร้างผลตอบแทนสูง เงินที่ต้องใช้เร็ว เงินฉุกเฉิน หรือเงินสำหรับค่าใช้จ่ายประจำ ควรมีที่พักที่เข้าถึงได้ง่ายและเสี่ยงต่ำ
แต่เงินสำหรับเป้าหมายระยะยาว เช่น เกษียณ การซื้อบ้าน การศึกษาบุตร หรือแผนชีวิตในอีก 5–10 ปี อาจต้องวางแผนมากกว่าการฝากไว้ที่เดียว เพราะเงินแต่ละก้อนมีหน้าที่ต่างกัน
นักวางแผนการเงินมักแบ่งเงินออกเป็นหลายส่วน เช่น เงินใช้จ่ายรายเดือน เงินสำรองฉุกเฉิน เงินสำหรับเป้าหมายระยะกลาง และเงินลงทุนระยะยาว แนวคิดนี้ไม่ได้บอกให้ทุกคนต้องรีบลงทุน แต่ช่วยให้เห็นว่าเงินทุกก้อนไม่จำเป็นต้องอยู่ในบัญชีเดียวกันทั้งหมด
สิ่งที่ต้องระวังคือ การลงทุนไม่ใช่คำตอบวิเศษ และไม่ควรตัดสินใจจากบทความสั้น ๆ เพียงชิ้นเดียว เพราะสินทรัพย์แต่ละประเภทมีความเสี่ยงไม่เท่ากัน ไม่ว่าจะเป็นกองทุน หุ้น ตราสารหนี้ ทองคำ หรือสินทรัพย์ทางเลือกอื่น ๆ
คนที่เริ่มวางแผนจึงควรถามตัวเองก่อนว่า เงินก้อนนี้ต้องใช้เมื่อไร รับความเสี่ยงได้แค่ไหน และถ้าขาดทุนระยะสั้นจะกระทบชีวิตประจำวันหรือไม่ หากยังไม่มั่นใจ ควรศึกษาข้อมูลเพิ่มเติมหรือปรึกษาผู้เชี่ยวชาญที่ได้รับอนุญาต
บทเรียนสำคัญคือ การออมยังจำเป็น แต่การออมอย่างเดียวอาจไม่พอในโลกที่ค่าครองชีพเปลี่ยนตลอดเวลา การเห็นตัวเลขเงินฝากเพิ่มขึ้นอาจทำให้รู้สึกดี แต่คำถามที่ควรถามควบคู่กันคือ อีกหลายปีข้างหน้า เงินก้อนนี้ยังซื้อสิ่งจำเป็นได้ใกล้เคียงกับวันนี้หรือไม่
สุดท้าย การเงินที่ดีไม่ใช่การถอนเงินทั้งหมดออกจากธนาคารไปลงทุน แต่คือการรู้ว่าเงินแต่ละก้อนควรทำหน้าที่อะไร เงินฝากควรช่วยให้ชีวิตมั่นคง ส่วนเงินระยะยาวควรถูกวางแผนให้มีโอกาสรักษามูลค่าตามเวลาอย่างรอบคอบ
- เงินฝากยังสำคัญ โดยเฉพาะเงินใช้จ่ายและเงินสำรองฉุกเฉิน
- เงินเฟ้อทำให้เงินจำนวนเท่าเดิมซื้อของได้น้อยลง แม้ยอดเงินในบัญชีไม่ลด
- ถ้าดอกเบี้ยเงินฝากต่ำกว่าค่าครองชีพที่เพิ่มขึ้น กำลังซื้อจริงอาจลดลง
- เงินแต่ละก้อนควรมีหน้าที่ต่างกัน ไม่จำเป็นต้องอยู่ในบัญชีเดียวทั้งหมด
- การลงทุนมีความเสี่ยง ควรศึกษาข้อมูลและดูเป้าหมายของตัวเองก่อนตัดสินใจ
แหล่งที่มา:
เรื่องดีดีมีทุกวัน, ธนาคารแห่งประเทศไทย
อ้างอิง:
https://www.bot.or.th/en/thai-economy.html
https://www.bot.or.th/en/our-roles/monetary-policy/monetary-policy-target.html
https://www.bot.or.th/en/statistics/interest-rate.html
 เลขประชานิยม งวด 1 ตุลาคม 2569
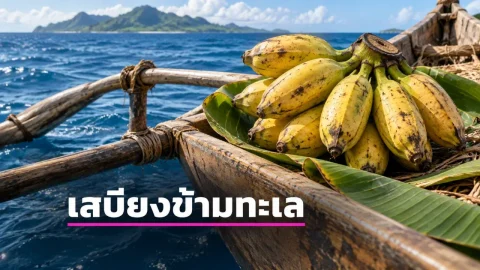 ทายซิ... อะไรช่วยให้คนโบราณรอดตายกลางมหาสมุทร? คำตอบคือ “กล้วย”! 🍌
 รหัสเลขมูเตลู "หมอปลาย พรายกระซิบ" 1 ตุลาคม 2569
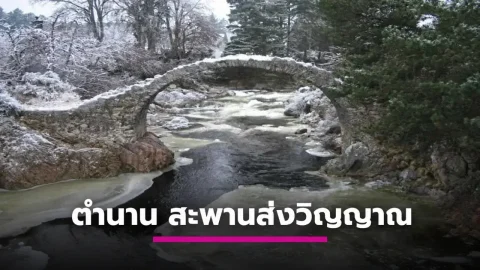 เปิดตำนาน “สะพานส่งวิญญาณ” อายุ 300 ปี! สร้างขึ้นมาเพื่อให้คนตายได้ไปสุสาน
 ส่องแนวทางตัวเลขแม่นมากขั้นเทพ งวดประจำวันที่ 1 ตุลาคม 2569
 แฟ้มเอกสาร 3 ชุด “ไผ่เม็งราย” งวด 1 ต.ค. 69 เปิดจุดตัด 2 สูตร เลขไหนตรงกัน
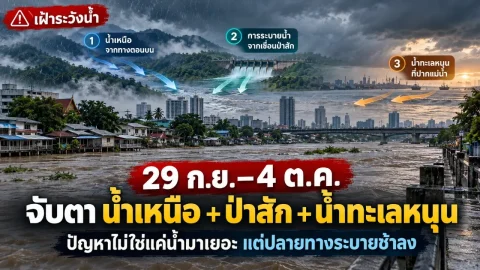 29 ก.ย.–4 ต.ค. ทำไมต้องจับตา “น้ำเหนือ + ป่าสัก + น้ำทะเลหนุน” พร้อมกัน? ปัญหาไม่ใช่แค่น้ำมาเยอะ แต่คือปลายทางระบายช้าลง
 เลขชนกัน! OK ล็อตเตอรี่ 10 เลขฮิต 1 ต.ค. 69 ส่องจุดร่วมจากหนังสือพิมพ์-สำนักดัง
 นิตยสารยี่ปั๊ว งวด 1 ต.ค. 69 ตามเส้นทาง 4-0-6 สู่ชุดเลข 2 ตัว
 ถอดรหัสปริศนา "น้ำท่วมโลก" เรื่องเล่าตำนานโบราณ หรือเคยเกิดขึ้นจริงบนโลกเรา?
 108 ท่าบนเตียง มีอะไรบ้าง Sex position ท่าเด็ดบนเตียง
 "พาสปอร์ตมาเลเซีย" ทรงอิทธิพลอันดับ 2 ของโลก..ไทยอันดับ 53
 อำเภอที่เจริญที่สุด มีเศรษฐกิจดีที่สุดในประเทศไทย
 ธนาคารสัญชาติไทย ที่ทำกําไรได้มากสุดอันดับหนึ่งเปิดตำนาน “สะพานส่งวิญญาณ” อายุ 300 ปี! สร้างขึ้นมาเพื่อให้คนตายได้ไปสุสาน29 ก.ย.–4 ต.ค. ทำไมต้องจับตา “น้ำเหนือ + ป่าสัก + น้ำทะเลหนุน” พร้อมกัน? ปัญหาไม่ใช่แค่น้ำมาเยอะ แต่คือปลายทางระบายช้าลงทายซิ... อะไรช่วยให้คนโบราณรอดตายกลางมหาสมุทร? คำตอบคือ “กล้วย”! 🍌ถอดรหัสปริศนา "น้ำท่วมโลก" เรื่องเล่าตำนานโบราณ หรือเคยเกิดขึ้นจริงบนโลกเรา?
 สาระ เกร็ดน่ารู้
 “หมีน้ำ” (Tardigrade) สัตว์อมตะขนาดจิ๋ว! ต้มไม่ตาย แช่แข็งไม่ร่วง อยู่ในอวกาศก็ไม่ขิต! พวกมันทำได้อย่างไร?
 เปิดตำนาน “สะพานส่งวิญญาณ” อายุ 300 ปี! สร้างขึ้นมาเพื่อให้คนตายได้ไปสุสาน
 ทายซิ... อะไรช่วยให้คนโบราณรอดตายกลางมหาสมุทร? คำตอบคือ “กล้วย”! 🍌
 ถอดรหัสปริศนา "น้ำท่วมโลก" เรื่องเล่าตำนานโบราณ หรือเคยเกิดขึ้นจริงบนโลกเรา?