วัย 40+ ทำไมเริ่มคิดย้ายประเทศ ไม่ใช่เพราะฝันไกล แต่เพราะตัวเลขหลังเกษียณ
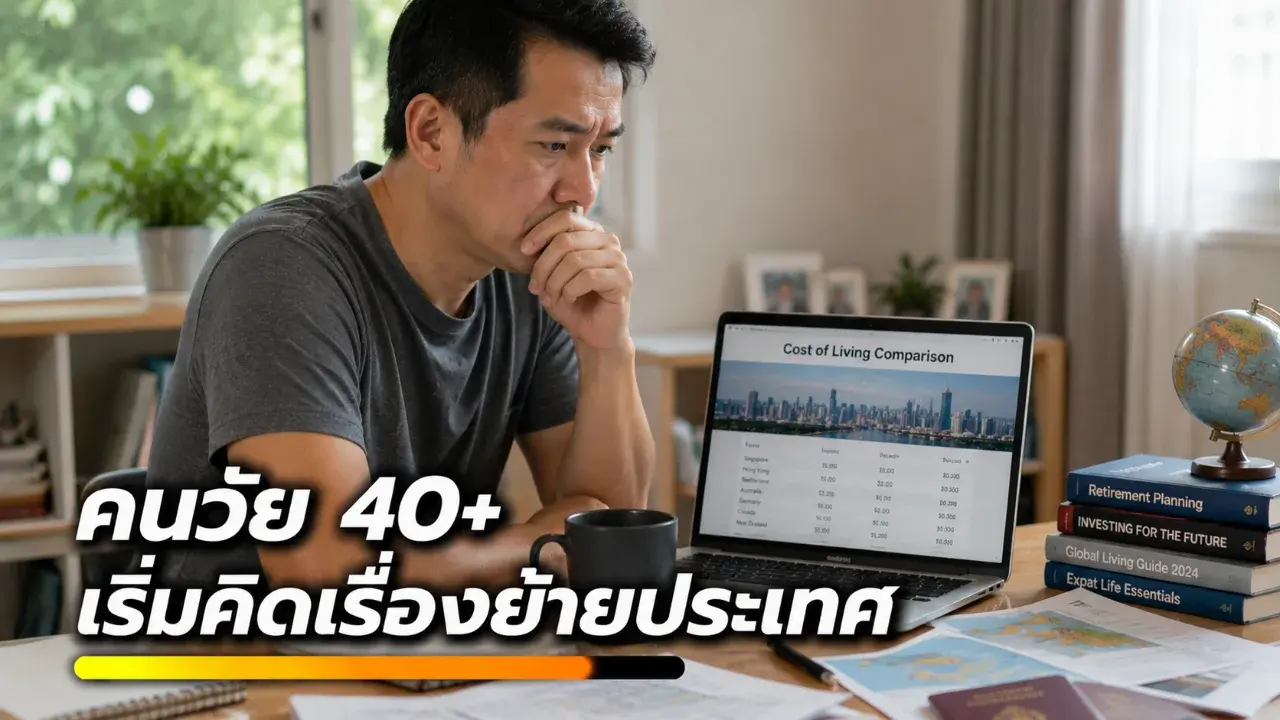
หลายคนไม่ได้คิดย้ายประเทศเพราะอยากเริ่มชีวิตแบบในหนัง แต่เพราะเริ่มเห็นตัวเลขค่าใช้จ่าย สุขภาพ และเงินเกษียณชัดขึ้นทุกปี
เมื่อคนอายุ 40 กว่าเริ่มค้นหาข้อมูลวีซ่า ค่าครองชีพ หรือเมืองที่อยู่หลังเกษียณได้สบายขึ้น คำถามแรกอาจไม่ใช่ “อยากไปเที่ยวที่ไหน” แต่เป็น “เงินก้อนเดิมจะอยู่ได้นานแค่ไหน”
นี่คือเหตุผลที่บทสนทนาเรื่องย้ายประเทศของคนวัยกลางคนเปลี่ยนไปมาก จากเรื่องไกลตัวหรือความฝันแบบวัยรุ่น กลายเป็นการคำนวณชีวิตครึ่งหลังอย่างจริงจัง
เดิมทีภาพจำของการย้ายประเทศมักผูกกับคนวัยเรียน เด็กจบใหม่ หรือคนที่อยากหาประสบการณ์ต่างแดน แต่ช่วงหลัง คนวัย 40+ จำนวนไม่น้อยเริ่มมองเรื่องนี้ด้วยสายตาอีกแบบ พวกเขามีงาน มีบ้าน มีภาระ และบางคนมีครอบครัวที่ต้องดูแล
สิ่งที่ผลักให้เริ่มคิด ไม่ใช่ความโรแมนติกเสมอไป แต่คือแรงกดดันทางการเงินที่เห็นเป็นตัวเลขมากขึ้น
ค่าใช้จ่ายที่สูงขึ้น เงินเกษียณที่ต้องอยู่ให้นานขึ้น และความไม่แน่นอนของรายได้ในอนาคต ทำให้หลายคนเริ่มถามตัวเองว่า ชีวิตหลังอายุ 60 จะอยู่แบบไหน และถ้าอยู่ที่เดิม เงินที่มีจะพอจริงหรือไม่
ประเด็นนี้ไม่ได้เกิดขึ้นในไทยอย่างโดดเดี่ยว ธนาคารโลกระบุว่าไทยกำลังเข้าสู่สังคมสูงวัยอย่างรวดเร็ว และสัดส่วนคนวัยทำงานมีแนวโน้มลดลง ขณะที่ความยากจนในกลุ่มผู้สูงอายุยังเป็นโจทย์สำคัญของระบบสวัสดิการ
เมื่อมองในระดับโลก OECD ก็ชี้ว่าประชากรสูงวัยจะกดดันระบบบำนาญ การรักษาพยาบาล และการดูแลระยะยาวมากขึ้นในหลายประเทศ ข้อมูลนี้ทำให้เรื่องเกษียณไม่ใช่แค่ปัญหาส่วนตัว แต่เป็นโจทย์โครงสร้างที่หลายสังคมต้องรับมือ
สำหรับคนวัย 40 กว่า จุดเปลี่ยนมักเกิดขึ้นตอนเริ่มคำนวณจริงจัง
บางคนเคยคิดว่าเงินเก็บหลักล้านคือความมั่นคง แต่เมื่อเอาไปหารด้วยค่าใช้จ่ายรายเดือน ค่ารักษาพยาบาล ค่าเดินทาง ค่าเช่า หรือค่าเลี้ยงดูครอบครัว ตัวเลขที่เคยดูเยอะอาจดูเปราะบางขึ้นทันที
ยิ่งถ้ายังมีหนี้บ้าน หนี้รถ ค่าเทอมลูก หรือภาระดูแลพ่อแม่ คำว่า “เกษียณ” ก็ไม่ได้แปลว่าหยุดทำงานอย่างสบายใจเสมอไป แต่กลายเป็นช่วงชีวิตที่ต้องวางแผนรอบคอบกว่าเดิม
นี่จึงเป็นเหตุผลที่บางคนเริ่มเปรียบเทียบคุณภาพชีวิตระหว่างประเทศ
เงินก้อนเดียวกันอาจให้ผลต่างกันมากในแต่ละเมือง บางแห่งค่าเช่าถูกกว่า บางเมืองเดินทางด้วยขนส่งสาธารณะได้มากกว่า บางประเทศมีระบบสุขภาพหรือบริการพื้นฐานที่ทำให้ค่าใช้จ่ายคาดเดาได้ง่ายขึ้น
แต่จุดสำคัญคือ ข้อมูลเหล่านี้ต้องตรวจสอบเป็นกรณี ๆ ไป เพราะค่าครองชีพจริงขึ้นอยู่กับเมือง ไลฟ์สไตล์ สถานะวีซ่า ภาษา งานที่ทำได้ และสิทธิด้านสุขภาพของแต่ละคน ไม่ใช่ว่าเห็นประเทศหนึ่งถูกกว่าในรีวิวแล้วจะเหมาะกับทุกครอบครัว
อีกแรงกดดันหนึ่งคือรายได้ของคนวัย 40+ อาจไม่ได้โตเร็วเหมือนช่วงเริ่มทำงาน หลายอาชีพเริ่มเจอเพดานเงินเดือน การแข่งขันจากเทคโนโลยี หรือรูปแบบงานที่เปลี่ยนเร็วขึ้น ขณะที่ค่าใช้จ่ายประจำยังขยับตามเศรษฐกิจ
ในไทยเอง ภาระหนี้ครัวเรือนยังเป็นประเด็นที่ต้องจับตา โดยรายงานภาวะสังคมไทยไตรมาส 3 ปี 2025 ของสภาพัฒน์ระบุว่าไตรมาส 2 ปี 2025 หนี้ครัวเรือนอยู่ที่ 16.31 ล้านล้านบาท แม้ลดลงเล็กน้อย แต่ยังสะท้อนแรงกดดันด้านการเงินของครัวเรือนไทย
อย่างไรก็ตาม การย้ายประเทศไม่ใช่ทางลัด และไม่ควรถูกขายเป็นคำตอบสำเร็จรูป
ต้นทุนจริงมีมากกว่าค่าตั๋วเครื่องบิน ทั้งค่าวีซ่า เงินสำรอง ภาษา การหางาน กฎการพำนัก ภาษี ประกันสุขภาพ ความเหงา และความห่างจากครอบครัว หลายคนย้ายแล้วมีคุณภาพชีวิตดีขึ้น แต่อีกหลายคนพบว่าความกดดันเพียงเปลี่ยนรูปแบบ ไม่ได้หายไปทั้งหมด
สิ่งที่น่าสนใจจึงไม่ใช่การสรุปว่า “ควรย้าย” หรือ “ไม่ควรย้าย” แต่คือการเห็นว่าคนวัย 40+ เริ่มคิดเรื่องนี้ด้วยเหตุผลที่เป็นรูปธรรมมากขึ้น
พวกเขาไม่ได้มองต่างประเทศแค่เป็นภาพสวย ๆ แต่เป็นสมการชีวิต ทั้งรายได้ ค่าใช้จ่าย สุขภาพ ความปลอดภัย โอกาสทำงาน และความมั่นคงในวัยที่เริ่มเหลือเวลาลองผิดลองถูกน้อยลง
สำหรับผู้อ่านไทย บทความนี้อาจไม่จำเป็นต้องพาไปถึงคำตอบว่าจะย้ายไปประเทศไหน แต่อาจช่วยให้กลับมาถามคำถามที่สำคัญกว่าเดิมว่า เงินเก็บตอนนี้พอรองรับชีวิตอีก 20–30 ปีหรือไม่ ภาระที่มีจะลดลงเมื่อไร และถ้าไม่ย้ายประเทศ ยังมีทางไหนที่ทำให้ความเสี่ยงทางการเงินลดลงได้บ้าง
สุดท้าย คนวัย 40+ จำนวนมากอาจไม่ได้กำลังวิ่งหนีประเทศ แต่กำลังพยายามวิ่งให้ทันอนาคตที่แพงขึ้น ไม่แน่นอนขึ้น และต้องวางแผนละเอียดขึ้นกว่าเดิม
คำว่า “ย้ายประเทศ” จึงไม่ใช่แค่ความฝันไกลตัวอีกต่อไป แต่เป็นหนึ่งในแผนสำรองของชีวิต ที่ควรถูกคิดด้วยข้อมูลจริง มากกว่าความกลัวหรือภาพจำจากโซเชียล
- คนวัย 40+ สนใจย้ายประเทศมากขึ้น เพราะเริ่มเห็นตัวเลขค่าใช้จ่ายหลังเกษียณชัดขึ้น
- แรงผลักหลักไม่ใช่ความโรแมนติก แต่คือค่าครองชีพ สุขภาพ รายได้ และเงินเก็บที่ต้องอยู่ให้นาน
- ไทยกำลังเผชิญโจทย์สังคมสูงวัยและภาระการเงินครัวเรือน ซึ่งทำให้การวางแผนระยะยาวสำคัญขึ้น
- การย้ายประเทศไม่ใช่คำตอบสำหรับทุกคน ต้องคิดเรื่องวีซ่า งาน ภาษา ภาษี ประกันสุขภาพ และครอบครัว
- บทสนทนานี้ควรถูกมองเป็นการวางแผนชีวิต ไม่ใช่การตัดสินใจจากรีวิวหรือกระแสในโซเชียล
แหล่งที่มา:
เรื่องดีดีมีทุกวัน, World Bank, OECD, สำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ
อ้างอิง:
https://www.worldbank.org/en/country/thailand/publication/improving-thailands-pension-programs-to-protect-the-elderly-poor
https://www.oecd.org/en/publications/2025/11/pensions-at-a-glance-2025_76510fe4.html
https://www.nesdc.go.th/wordpress/wp-content/uploads/2025/11/3.2-Press-Q3_2568-ENG.pdf
 หมู่บ้านของไทยมีคนไม่ถึง 100 คน เปิดข้อมูลจริง บางแห่งเหลือไม่ถึง 10 คน
 เทพไท้ซิ่งเอี๊ย งวด 1 ต.ค. 69 เปิดชุดเลขเด่น 0 และ 3
 ตาราง “เด่นเหนือเด่นใต้” งวด 1 ต.ค. 69 เปิดข้อมูลตามโพย เลขไหนอยู่ตรงไหน
 อำเภอที่มีชื่ออำเภอสั้นที่สุด 3 อำเภอเท่านั้นในประเทศไทย
 หนุ่ม 26 ขี่ จยย.กลับบ้านกลางดึก เสียหลักชนเกาะกลาง ร่างกระเด็นถูกรถกระบะชนดับ
 เสือตกถังพลังเงินดี เผยแนวทางงวด 1 ต.ค. 69 มีเลข 8 และ 6 เป็นตัวหลัก
 โรงเรียนเพียงแห่งเดียวของประเทศไทย ที่อยู่มาตั้งแต่ยุครัชกาลที่ 4
 โอกาสทำเงินของ Gen Z ในวงการอีสปอร์ต
 โรงเรียนหญิงล้วนของรัฐบาล ที่เด็กอยากเข้าเรียนที่สุด
 4 โรงเรียนชายล้วนเก่าแก่ของไทย ที่ยังเปิดสอนถึงปัจจุบัน
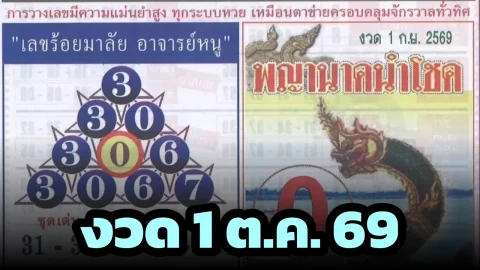 อาจารย์หนู งวด 1 ต.ค. 69 เปิดเลขร้อยมาลัย เทียบชุดพญานาคนำโชค
 ไม่ยักรู้ว่า "แมลงปอบ้านไตรมิตรสีน้ำเงิน" ดีอย่างนี้เอง
 สูญเสีย 2 อส. เหตุลอบบึ้มรถ 6 ล้อที่สุคิริน เจ็บอีก 16 นาย
 เปิด 5 สาขาที่เด็กไทยสมัครมากที่สุด อันดับ 1 คนสมัครหลักหมื่น!
 สาระ เกร็ดน่ารู้