10 ความเชื่อผิดเรื่องประกัน ที่อาจทำให้เคลมไม่ได้จริง
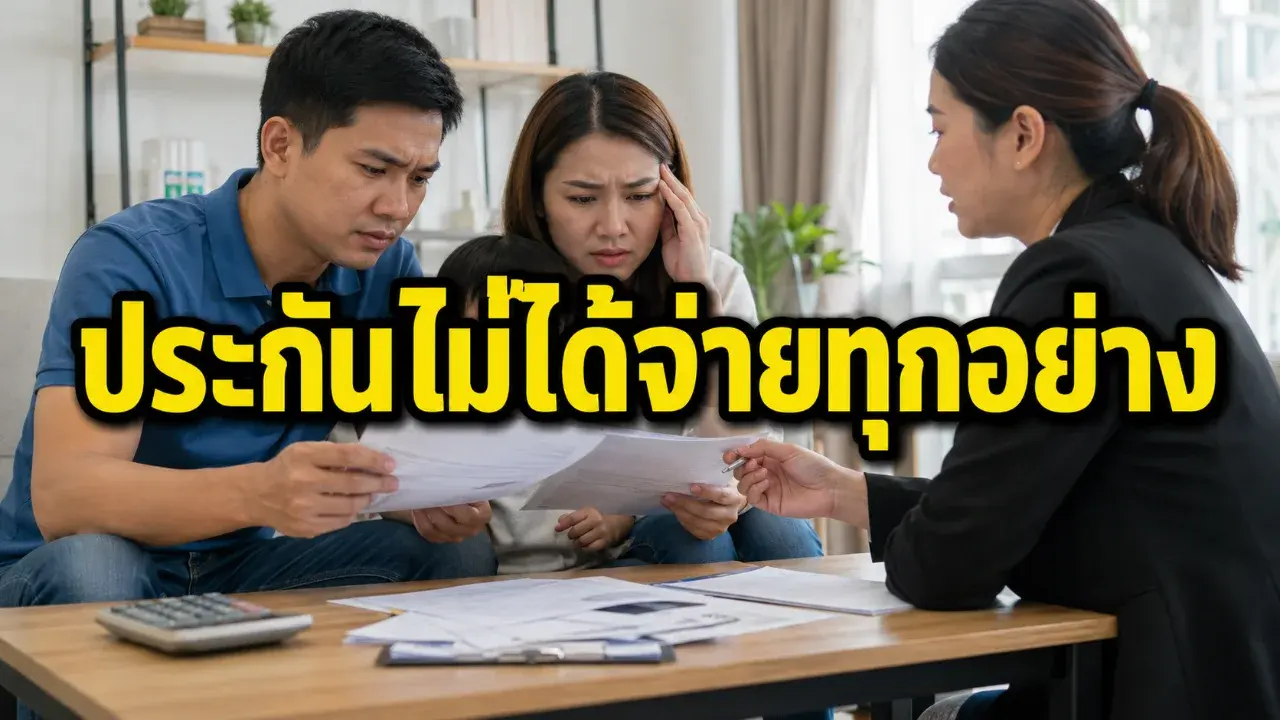
ประกันช่วยลดความเสี่ยงได้จริง แต่ไม่ได้แปลว่าจะเคลมได้ทุกกรณี สิ่งที่ต้องดูให้ชัดคือ “กรมธรรม์คุ้มครองอะไร ไม่คุ้มครองอะไร และต้องทำอย่างไรเมื่อจะใช้สิทธิ์”
หลายคนซื้อประกันจากคำแนะนำของคนรู้จัก โปรโมชั่น หรือคำพูดสั้น ๆ ว่า “คุ้มครองครบ” แต่พอถึงวันที่ต้องเคลมจริง กลับพบว่าเงื่อนไขไม่ตรงกับที่เข้าใจไว้ตั้งแต่แรก
เรื่องนี้ไม่ได้แปลว่าประกันไม่มีประโยชน์ แต่แปลว่าก่อนซื้อควรอ่านให้ละเอียดกว่าราคาเบี้ย เพราะสิทธิ์ของผู้เอาประกันอยู่ในกรมธรรม์ ไม่ได้อยู่ในคำโฆษณาเพียงอย่างเดียว
1. ประกันไม่ได้จ่ายทุกกรณี
ความเข้าใจผิดที่เจอบ่อยคือคิดว่าเมื่อซื้อประกันแล้ว ความเสียหายหรือค่ารักษาทุกอย่างจะได้รับเงินคืนทั้งหมด
ความจริงคือทุกกรมธรรม์มีขอบเขตความคุ้มครอง เงื่อนไข และข้อยกเว้น เช่น ประเภทเหตุการณ์ วงเงิน รายการที่ไม่คุ้มครอง หรือกรณีที่ต้องมีเอกสารประกอบครบก่อนพิจารณา
ก่อนซื้อจึงควรถามให้ชัดว่า “จ่ายกรณีไหน” และ “ไม่จ่ายกรณีไหน” มากกว่าดูแค่ว่าเบี้ยถูกหรือแพง
2. ซื้อวันนี้ ไม่ได้แปลว่าใช้สิทธิ์ได้ทันทีทุกเรื่อง
ประกันบางประเภท โดยเฉพาะประกันสุขภาพหรือโรคบางกลุ่ม อาจมีระยะเวลารอคอยตามเงื่อนไขของกรมธรรม์
หมายความว่าแม้กรมธรรม์เริ่มมีผลแล้ว แต่บางอาการหรือบางโรคอาจยังไม่สามารถใช้สิทธิ์ได้ทันที ต้องดูวันที่เริ่มคุ้มครองและเงื่อนไขแนบท้ายให้ละเอียด
จุดที่ควรเช็กคือ วันที่กรมธรรม์มีผล วันเริ่มคุ้มครองจริง ระยะเวลารอคอย และข้อยกเว้นเฉพาะโรค
3. โรคหรืออาการเดิม ไม่ใช่ว่าจะเคลมได้เสมอ
ถ้ามีโรคประจำตัว อาการเดิม หรือเคยตรวจพบความผิดปกติก่อนทำประกัน ควรแจ้งตามจริงตั้งแต่สมัคร
บางกรณีบริษัทอาจรับประกันโดยมีเงื่อนไขเพิ่มเติม บางกรณีอาจยกเว้นโรคนั้น หรือบางกรณีอาจไม่รับประกัน ขึ้นอยู่กับแบบประกันและการพิจารณาของบริษัท
สิ่งที่ไม่ควรทำคือคิดว่า “ไม่บอกคงไม่เป็นไร” เพราะหากตรวจพบภายหลัง อาจกลายเป็นปัญหาใหญ่ตอนเคลม
4. การกรอกข้อมูลสุขภาพไม่ละเอียด อาจกระทบสิทธิ์ในอนาคต
ใบคำขอเอาประกันภัยเป็นเอกสารสำคัญมาก เพราะเป็นข้อมูลที่บริษัทใช้พิจารณารับประกัน
ถ้าผู้สมัครตอบไม่ครบ ปกปิดข้อมูล หรือให้ข้อมูลคลาดเคลื่อน อาจทำให้เกิดข้อโต้แย้งภายหลัง แม้จะจ่ายเบี้ยมานานแล้วก็ตาม
วิธีที่ปลอดภัยคือกรอกตามจริง เก็บสำเนาเอกสาร และอ่านคำถามทุกข้อก่อนเซ็นชื่อ
5. เบี้ยแพงกว่า ไม่ได้แปลว่าเหมาะกับเรากว่าเสมอ
เบี้ยประกันขึ้นอยู่กับหลายปัจจัย เช่น อายุ สุขภาพ อาชีพ ทุนประกัน ความคุ้มครอง และเงื่อนไขเฉพาะของแต่ละแบบ
แผนที่แพงกว่าอาจให้วงเงินสูงกว่า แต่ถ้าไม่ตรงกับความเสี่ยงในชีวิตจริง ก็อาจไม่ใช่แผนที่เหมาะที่สุด
คนทำงานประจำ คนมีครอบครัว คนมีหนี้ คนฟรีแลนซ์ หรือคนที่มีสวัสดิการจากงานอยู่แล้ว อาจต้องการความคุ้มครองไม่เหมือนกัน
6. ประกันกลุ่มจากที่ทำงาน อาจยังไม่พอ
ประกันกลุ่มเป็นสวัสดิการที่ดี แต่ควรเช็กวงเงินและเงื่อนไขให้ชัด เพราะบางแผนอาจมีวงเงินจำกัด หรือคุ้มครองเฉพาะช่วงที่ยังทำงานกับองค์กรนั้น
ถ้าเปลี่ยนงาน ลาออก หรือเกษียณ ความคุ้มครองบางส่วนอาจสิ้นสุดลง
คนที่มีภาระครอบครัว มีหนี้บ้าน มีลูก หรือมีค่าใช้จ่ายประจำสูง ควรประเมินว่าประกันกลุ่มพอจริงหรือไม่
7. เอกสารกรมธรรม์ต้องหาเจอง่าย
วันที่เกิดเหตุฉุกเฉิน สิ่งที่ครอบครัวต้องใช้คือเลขกรมธรรม์ ชื่อบริษัทประกัน ช่องทางติดต่อ เงื่อนไขการเคลม และเอกสารที่ต้องเตรียม
ควรเก็บกรมธรรม์ไว้ในที่ค้นหาง่าย และบอกคนใกล้ตัวอย่างน้อย 1 คนว่ามีประกันอะไรบ้าง ติดต่อที่ไหน และต้องใช้เอกสารใด
ถ้ามีไฟล์ดิจิทัล ควรตั้งชื่อไฟล์ให้ค้นง่าย เช่น “ประกันสุขภาพ-ชื่อบริษัท-เลขกรมธรรม์”
8. ซื้อประกันแล้ว ควรทบทวนเป็นระยะ
ชีวิตคนเราเปลี่ยนได้เสมอ รายได้เพิ่มหรือลด มีครอบครัว มีลูก มีภาระผ่อนบ้าน เปลี่ยนงาน หรือสุขภาพเปลี่ยน ความคุ้มครองที่เคยพอดีเมื่อหลายปีก่อนอาจไม่พอในวันนี้
อย่างน้อยปีละครั้งควรเปิดดูว่า วงเงินยังพอไหม เบี้ยยังจ่ายไหวไหม ผู้รับผลประโยชน์ถูกต้องหรือไม่ และมีความคุ้มครองซ้ำซ้อนเกินจำเป็นหรือเปล่า
9. ประกันสุขภาพกับประกันอุบัติเหตุไม่เหมือนกัน
ประกันสุขภาพเน้นค่ารักษาจากการเจ็บป่วยตามเงื่อนไข ส่วนประกันอุบัติเหตุเน้นเหตุที่เกิดจากอุบัติเหตุ
หลายคนเข้าใจว่ามีประกันอุบัติเหตุแล้วจะครอบคลุมค่ารักษาทั่วไปทั้งหมด ซึ่งอาจไม่ถูกต้อง ต้องดูว่ากรมธรรม์ระบุความคุ้มครองแบบใด
ก่อนซื้อควรถามตรง ๆ ว่า ถ้าเจ็บป่วยทั่วไป เคลมได้ไหม ถ้าอุบัติเหตุเล็กน้อยต้องสำรองจ่ายหรือไม่ และมีโรงพยาบาลคู่สัญญาหรือเปล่า
10. เคลมไม่ได้ ไม่ได้แปลว่าบริษัทประกันผิดเสมอ
บางกรณีเคลมไม่ได้เพราะอยู่นอกเงื่อนไขของกรมธรรม์ เอกสารไม่ครบ เกิดเหตุในช่วงที่ยังไม่คุ้มครอง หรือข้อมูลตอนสมัครไม่ตรงกับข้อเท็จจริง
แต่ถ้าผู้เอาประกันเห็นว่าถูกปฏิเสธโดยไม่เป็นธรรม ควรเก็บเอกสารทั้งหมดไว้ เช่น กรมธรรม์ ใบเสร็จ ใบรับรองแพทย์ หนังสือปฏิเสธเคลม บันทึกการติดต่อ และรายละเอียดเหตุการณ์ แล้วติดต่อบริษัทประกันเพื่อขอคำชี้แจงเป็นลายลักษณ์อักษร
หากยังไม่ได้รับความเป็นธรรม สามารถตรวจสอบช่องทางร้องเรียนกับสำนักงาน คปภ. ได้
Checklist ก่อนซื้อประกัน
ก่อนจ่ายเงิน ควรเช็ก 7 เรื่องนี้ให้ครบ
- แบบประกันนี้คุ้มครองอะไรบ้าง
- มีข้อยกเว้นอะไรบ้าง
- มีระยะเวลารอคอยหรือไม่
- วงเงินต่อครั้ง ต่อปี และตลอดสัญญาเป็นเท่าไร
- ต้องสำรองจ่ายก่อนหรือใช้สิทธิ์ตรงได้
- ถ้ายกเลิกกรมธรรม์ จะได้อะไรคืนหรือไม่
- เอกสารที่ตัวแทนอธิบายตรงกับกรมธรรม์จริงหรือไม่
ประกันที่ดีไม่ใช่แผนที่โฆษณาว่าคุ้มที่สุด แต่คือแผนที่ตรงกับความเสี่ยงของเรา อ่านแล้วเข้าใจ และมีเงื่อนไขที่ยอมรับได้
ก่อนซื้อจึงควรใช้เวลามากกว่าการเทียบราคา เพราะวันที่ต้องเคลมจริง สิ่งที่ช่วยเราไม่ใช่คำขาย แต่คือรายละเอียดในกรมธรรม์และหลักฐานที่เตรียมไว้ตั้งแต่วันแรก
แหล่งที่มา: สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย / ระบบรับเรื่องร้องเรียน คปภ.
อ้างอิง:
https://www.oic.or.th/web-upload/migrated/content/85388/insur2_0.pdf
https://complaintportal.oic.or.th/
https://www.oic.or.th/
 5 อันดับ ความลับใต้ทะเลลึก ที่มนุษย์เพิ่งสำรวจเจอในศตวรรษนี้
 ไทยเด้ง หลวงพี่โต้ง งวด 1 พ.ย. 2569 ถอดใบแนวทางเลขเขียนมือ แยกชุด 3 ตัว เลขวงกลม และเลขวิ่ง
 5 อันดับ อาชีพแปลกประหลาด ที่มีอยู่จริงและสร้างรายได้มหาศาล
 หมู่บ้านที่ตั้งอยู่สูงที่สุดในประเทศไทยอยู่ที่ไหน
 รวมแนวทางเลขดังงวด 1 พ.ย. 69 แม่น้ำหนึ่ง คำชะโนด ม้าสีหมอก และเลขมงคลวันสำคัญ
 มหาทักษา งวด 1 พ.ย. 69 เปิดตารางเลขมงคล 6 ตัว พร้อมแนวทางจับคู่เลข 2 ตัว–3 ตัว
 หนุ่มจีนสร้าง "บอร์ดบินได้" เหมือนหลุดจากหนังไซไฟ..ได้รับแรงบันดาลใจจากหนัง Spider Man
 5 อันดับ "สิ่งก่อสร้างโบราณ" ที่ล้ำยุคจนคนเชื่อว่าไม่ใช่ฝีมือมนุษย์
 เปิดอันดับโรงเรียนรัฐบาลสอบเข้า ม.1 ยากที่สุด ปี 2569
 5 อันดับ "สถานที่ไร้เสียง" ที่เงียบที่สุดในโลกจนมนุษย์อยู่ได้ไม่เกิน 45 นาที
 เปิด 10 อำเภอที่ดินถูกที่สุดในไทย บางพื้นที่ราคาประเมินเริ่มเพียง 10,000 บาทต่อไร่
 เหรียญเงินบาทไทยที่ถูกผลิต น้อยที่สุด และหายากมาก ที่สุดในปัจจุบันหนุ่มจีนสร้าง "บอร์ดบินได้" เหมือนหลุดจากหนังไซไฟ..ได้รับแรงบันดาลใจจากหนัง Spider Man
 ทำไมเวลาเบื่อหรือรอคอย... นาฬิกาถึงเดินช้าลง?
 แนวทางหวยซอง อ. ฟ้าใหม่ ใจบุญ งวด 1 พฤศจิกายน 2569
 ผ้าไวกิงอายุราว 1,300 ปีติดอยู่กับเข็มกลัด—เกลือโลหะอาจช่วยรักษาไว้ได้อย่างไร?
 สาระ เกร็ดน่ารู้