ทำงานหนักแต่ยังรวยยาก เพราะระบบการเงินไทยไม่เอื้อพอ
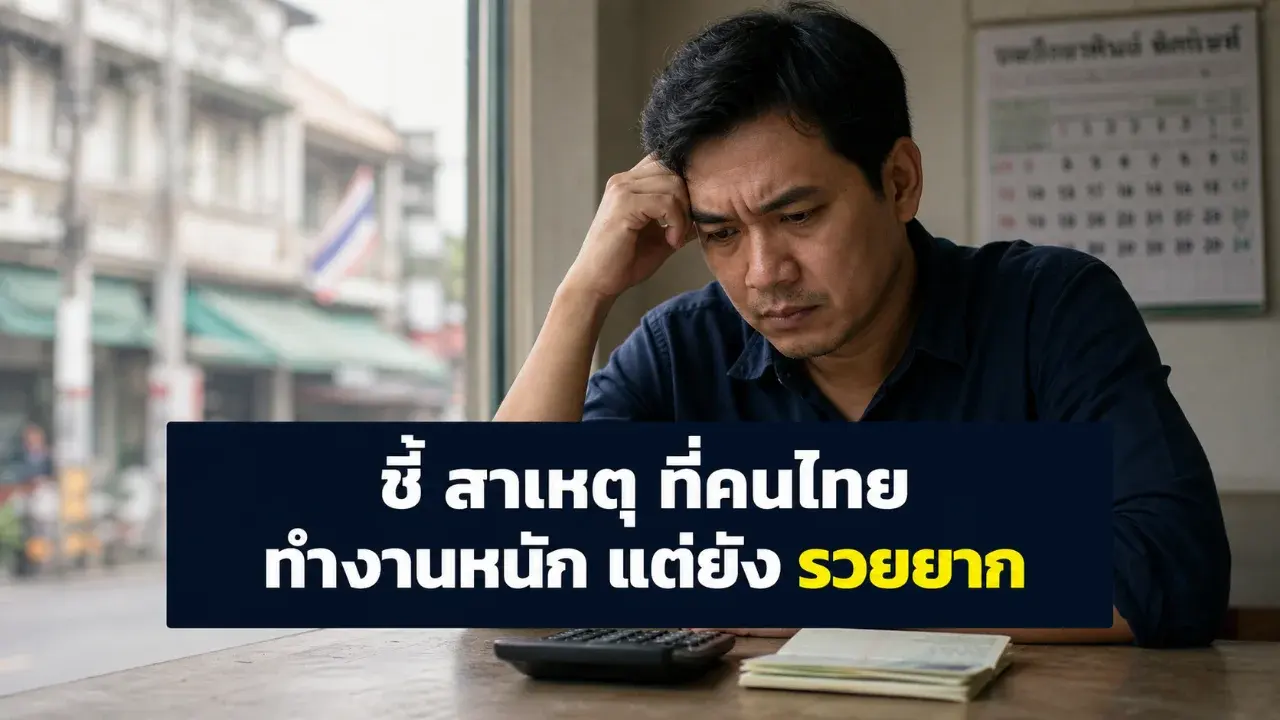
คนไทยจำนวนมากไม่ได้รวยยากเพราะไม่ขยัน แต่เพราะระบบรอบตัวทำให้การเก็บเงิน การสร้างธุรกิจ และการต่อยอดทักษะเดินช้ากว่าที่ควร เรื่องนี้ไม่ใช่แค่ประเด็นส่วนบุคคล แต่เกี่ยวกับโครงสร้างเศรษฐกิจที่คนทำงานและผู้ประกอบการรายย่อยต้องเจอทุกวัน
ความเชื่อเดิมมักบอกว่า ถ้าทำงานหนัก ประหยัด และไม่ฟุ่มเฟือย สักวันหนึ่งฐานะจะดีขึ้นเอง แต่ชีวิตจริงของคนจำนวนมากใน ไทย ไม่ได้เรียบง่ายขนาดนั้น รายได้อาจเพิ่มช้า ค่าใช้จ่ายขยับขึ้นเร็ว และเงินเก็บที่ฝากไว้เฉย ๆ อาจโตไม่ทันราคาสินค้า
เมื่อเทียบกับ ญี่ปุ่น ความต่างไม่ได้อยู่แค่พฤติกรรมการออม หรือวินัยส่วนตัวเท่านั้น ต้นฉบับยกตัวอย่างระบบ Keiretsu ซึ่งเป็นเครือข่ายบริษัทที่ช่วยพยุงกันในด้านทรัพยากร สินเชื่อ และตลาด ทำให้ผู้ประกอบการบางกลุ่มไม่ได้เริ่มต้นจากศูนย์แบบโดดเดี่ยว
ไทยต่างออกไปมาก ผู้ประกอบการรายย่อยจำนวนไม่น้อยต้องหาลูกค้าเอง หาเงินทุนเอง แบกรับความเสี่ยงเอง และต่อรองกับตลาดใหญ่ด้วยกำลังที่น้อยกว่า ระบบช่วยเหลืออาจมีอยู่บ้าง แต่ไม่ได้กลายเป็น ecosystem ที่คนตัวเล็กแตะถึงได้ง่ายเท่าที่ควร
ความขยันอย่างเดียวจึงไม่พอ
คำว่า Middle Income Trap อธิบายภาพนี้ได้ดีในระดับหนึ่ง ไทยติดอยู่กับโครงสร้างรายได้ระดับกลางมายาวนานกว่า 30 ปีตามข้อมูลในต้นฉบับ ปัญหาไม่ใช่คนไม่ทำงาน แต่เป็นงานจำนวนมากให้ผลตอบแทนไม่สอดคล้องกับแรงและเวลาที่ใส่ลงไป
ทักษะระดับกลางจำนวนมากถูกประเมินค่าต่ำ ขณะที่ทุน ที่ดิน โอกาสทางธุรกิจ และเครือข่ายสำคัญมักกระจุกอยู่กับคนกลุ่มเล็กกว่า พูดง่าย ๆ คือคนทำงานอาจวิ่งเร็วขึ้นทุกปี แต่ลู่วิ่งที่ยืนอยู่กลับชันขึ้นเรื่อย ๆ
เรื่องเงินฝากก็เป็นอีกจุดที่คนทั่วไปมองข้าม ต้นฉบับระบุว่าอัตราดอกเบี้ยเงินฝากในไทยอยู่ราว 1-2% ต่อปี ขณะที่เงินเฟ้อบางปีสูงถึง 3-4% ภาพที่เกิดขึ้นคือเงินในบัญชีดูเหมือนยังอยู่ครบ แต่กำลังซื้อจริงลดลงเงียบ ๆ
นี่คือจุดที่ทำให้คำว่า “ประหยัด” อย่างเดียวไม่พอ การไม่ใช้เงินฟุ่มเฟือยยังจำเป็น แต่ถ้าเงินที่เก็บไว้ไม่เติบโตทันค่าครองชีพ คนทำงานก็อาจรู้สึกเหนื่อยเหมือนเดิม ทั้งที่พยายามมากกว่าเดิมแล้ว
คนที่ไปต่อได้มักเข้าใจเกมมากกว่าเดิม
ต้นฉบับชี้ว่าคนที่สร้างความมั่งคั่งได้ในระบบที่ไม่เอื้อ มักไม่แลกเวลากับเงินเพียงทางเดียว แต่พยายามสร้าง Asset หรือทรัพย์สินที่ทำงานแทนตัวเอง นี่อาจเป็นธุรกิจเล็ก ๆ ทักษะที่ขายซ้ำได้ หรือสินทรัพย์ลงทุนที่ค่อย ๆ เติบโต
อีกด้านคือความเข้าใจเรื่องภาษี คนรวยจำนวนหนึ่งไม่ได้มองภาษีเป็นแค่ภาระ แต่เข้าใจกติกาและใช้สิทธิทางกฎหมายให้ถูกต้อง ส่วนคนทั่วไปมักรู้เรื่องภาษีเฉพาะตอนต้องจ่าย ทั้งที่ภาษีเกี่ยวข้องกับสิทธิ บริการสาธารณะ และต้นทุนชีวิตโดยตรง
เครือข่ายก็สำคัญไม่แพ้เงิน ในระบบที่โอกาสไม่ได้เปิดเท่ากันทุกประตู ความสัมพันธ์ที่ดีอาจพาไปเจอตลาดใหม่ ลูกค้าใหม่ หรือความรู้ที่โรงเรียนไม่เคยสอน ประเด็นนี้ไม่ได้แปลว่าต้องรู้จักคนใหญ่คนโตเสมอไป บางครั้งเริ่มจากกลุ่มอาชีพเดียวกันก็พอ
สิ่งที่ทำได้ตั้งแต่วันนี้จึงไม่ใช่การโทษตัวเองซ้ำ ๆ แต่ต้องเริ่มอ่านระบบให้ออกมากขึ้น เช่น เข้าใจการลงทุนพื้นฐานอย่างกองทุนรวมและ ETF มองหาทักษะที่สร้าง side income ได้ และตรวจสอบว่าภาษีที่จ่ายไปควรกลับมาเป็นบริการสาธารณะแบบไหน
ก่อนตัดสินใจซื้อผลิตภัณฑ์ทางการเงิน ควรอ่านเงื่อนไขให้ละเอียด หากไม่แน่ใจให้ปรึกษาผู้แนะนำการลงทุนที่ได้รับใบอนุญาต ก.ล.ต.
คำถามที่ควรถามอาจไม่ใช่แค่ “เราขยันพอหรือยัง” แต่คือ “แรงที่เราใช้ทุกวัน กำลังถูกวางไว้ในระบบที่ช่วยให้โตขึ้น หรือแค่ทำให้เหนื่อยขึ้นเท่านั้น”
เขียนโดย แสงแห่งโชคชะตา
 ทำไม "เทปพันสายไฟ" ถึงต้องทำจากพลาสติก PVC ที่ยืดหยุ่นได้สูงกว่าสก๊อตเทปใส?
 มหาอินทุมรีแดง งวด 1 ธันวาคม 2569 เปิดเลขบันดาลเหนือ-ใต้ พร้อมชุดสองตัวและสามตัว
 เลข"ม้าวิ่ง" 1 ธันวาคม 2569
 ออมเดือนละ 1,000 บาท 20 ปี ได้เงินกว่า 4 แสนบาท เพราะดอกเบี้ยทบต้นทำงานกับเงินฝากเพิ่มทุกเดือน
 เลขน่าจับตา "แต๋วจ๋า พารวย" วันที่ 1 ธันวาคม 2569
 เลขเด็ด จอมขมังเวทย์ งวด 1 ธันวาคม 69
 ทำไม "บันไดลิงหรือบันไดช่างพับได้" ถึงต้องทำขั้นเหยียบเป็นร่องหยักตารางนูน?
 สร้างทางรถไฟกรุงเทพฯ–โคราช ฝ่าดงพญาเย็นและไข้ป่าในสมัยรัชกาลที่ 5
 อินฟลูเอนเซอร์สาวสร้างเรื่องโกหกเกี่ยวกับการต่อสู้กับโรคมะเร็งเป็นเวลา 10 ปี และใช้เรื่องนี้เพื่อระดมทุน
 ดื่มน้ำผักเพื่อสุขภาพทุกวัน แต่ผ่านไปแค่ 10 วัน กลับไตวาย! เรื่องนี้กำลังเตือนคนรักสุขภาพ
 ทำไม "ถังขยะพลาสติกใบใหญ่" ถึงต้องทำเป็นทรงกรวยสอบแคบลงไปที่ก้นถัง?
 ทำไม "เตารีดไฟฟ้า" ถึงต้องเจาะรูพ่นไอน้ำกระจายเป็นรูปตัว V บริเวณหน้าเตา?
 การเงิน
 พันธบัตรออมพลัส คืออะไร วิธีซื้อ ดอกเบี้ยและเงื่อนไขก่อนลงทุน 2569Anthropic IPO เคาะราคา 83 ดอลลาร์ ระดมทุน 8.1 หมื่นล้าน มูลค่าบริษัท 1.5 ล้านล้าน
 เงินกู้นอกระบบรายวันในตลาดสด ดอกเบี้ยสูงและการจ่ายที่ทำให้เงินต้นไม่ลด
 หนี้ในวัยเกษียณ เมื่อเงินออมต้องแบ่งไปช่วยลูกหลานและค่าใช้จ่ายของครอบครัว