8 ข้อต้องเช็กก่อนรีไฟแนนซ์บ้าน ธอส. ก่อนเซ็นสัญญาปี 2569
ค่างวดบ้านต่างกันเดือนละ 1,000-3,000 บาท อาจดูไม่แรงในเดือนแรก แต่ถ้าผ่อนยาว 20-30 ปี ตัวเลขนี้กลายเป็นเงินก้อนใหญ่ได้ทันที รีไฟแนนซ์บ้านกับ ธอส. ปี 2569 จึงไม่ใช่แค่ดูดอกเบี้ยปีแรกว่าถูกแค่ไหน แต่ต้องเช็กทั้งค่างวดรวม เงื่อนไขประกัน ค่าใช้จ่ายวันโอน และดอกเบี้ยหลังโปรโมชันก่อนเซ็นจริง
สำหรับปี 2569 หน้าโครงการสินเชื่อบ้านของ ธนาคารอาคารสงเคราะห์ ระบุผลิตภัณฑ์ที่เกี่ยวกับการซื้อ ปลูกสร้าง รีไฟแนนซ์ และชำระหนี้หลายโครงการ เช่น สินเชื่อบ้านสุขสันต์ ปี 2569 และโครงการบ้าน ธอส. เพื่อคุณ ปี 2569 โดยบางโครงการมีเงื่อนไขวงเงินและดอกเบี้ยแยกตามกลุ่มลูกค้า ต้องอ่านหน้าเงื่อนไขของโครงการนั้นโดยตรงก่อนยื่นกู้
- เช็กดอกเบี้ยเฉลี่ย ไม่ใช่แค่ดอกเบี้ยปีแรก
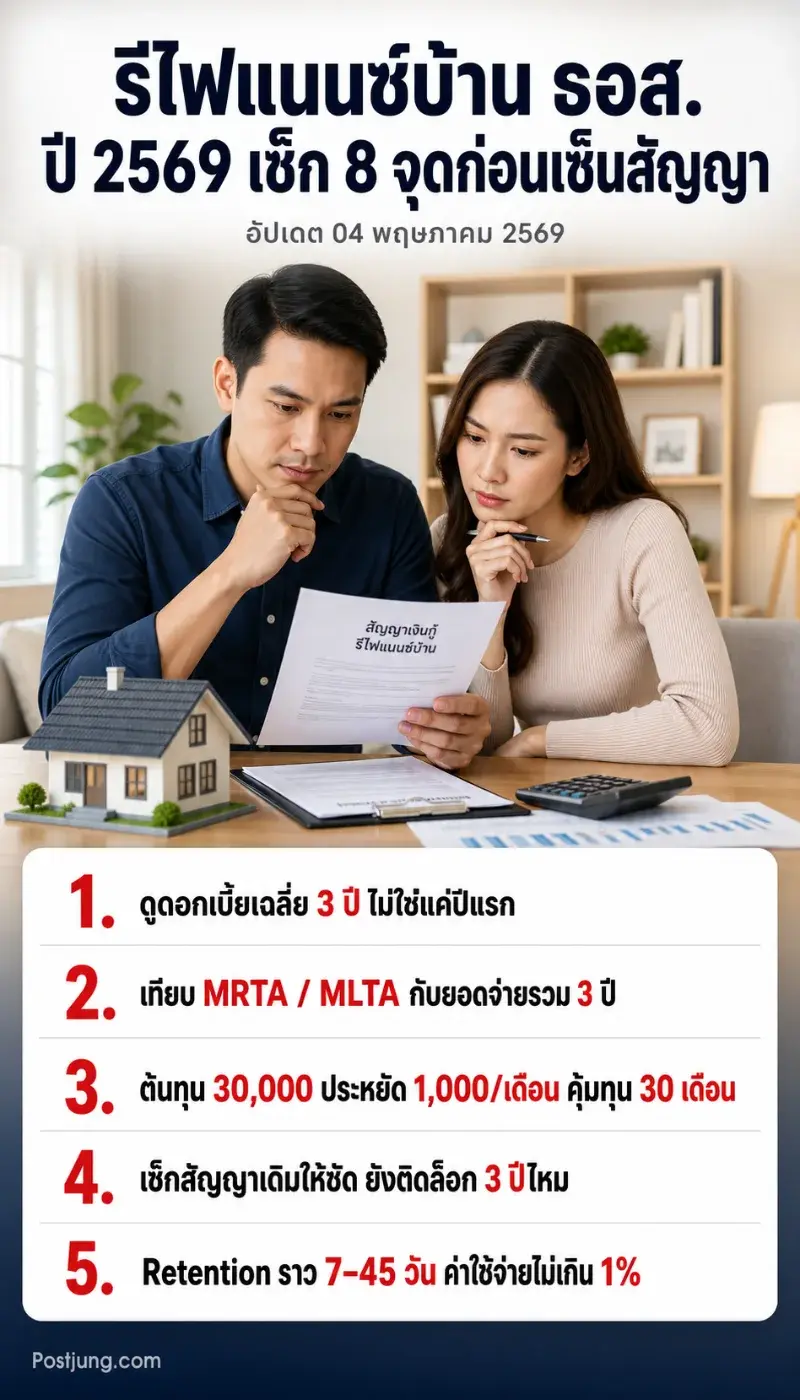
จุดที่หลายคนพลาดคือเห็นดอกเบี้ยปีแรกต่ำ แล้วรีบยื่นทันที ทั้งที่เงินกู้บ้านไม่ได้จบในปีเดียว ให้ดูดอกเบี้ยปีที่ 1-3 หรือ 1-6 รวมกัน แล้วหารเป็นดอกเบี้ยเฉลี่ยต่อปีง่ายๆ ถ้าปีแรกต่ำมาก แต่ปีถัดไปขยับแรง ส่วนต่างค่างวดอาจไม่ได้คุ้มเท่าที่คิด
ในหน้า สินเชื่อบ้านสุขสันต์ ปี 2569 ธอส. แยกอัตราดอกเบี้ยกรณีทำประกันชีวิตคุ้มครองสินเชื่อกับกรณีไม่ทำประกัน เช่น ปีแรกและปีถัดไปคนละชุดตัวเลข ก่อนเซ็นจึงต้องถามเจ้าหน้าที่ให้ชัดว่าอัตราที่เห็นเป็นกรณีทำประกันหรือไม่ทำประกัน
- เช็ก MRTA หรือ MLTA ว่าบังคับจริงไหม
คำว่า “ดอกเบี้ยต่ำ” บางครั้งมาพร้อมเงื่อนไขทำ MRTA / MLTA หากเบี้ยประกันถูกบวกเข้าเงินกู้ ค่างวดอาจสูงขึ้นโดยไม่รู้ตัว คำถามที่ต้องถามไม่ใช่แค่ “ต้องทำไหม” แต่ต้องถามว่า “ถ้าไม่ทำ ดอกเบี้ยเพิ่มเท่าไร และรวม 3 ปีแล้วต่างกันกี่บาท”
วิธีคิดเร็วคือให้ขอเจ้าหน้าที่ทำ 2 ตารางเทียบกัน ตารางแรกคือทำประกัน ตารางที่สองคือไม่ทำประกัน แล้วดูยอดจ่ายรวม 3 ปีแรก ไม่ใช่ดูดอกเบี้ยบรรทัดเดียว
- เช็กค่าใช้จ่ายวันโอนและค่าจดจำนอง
รีไฟแนนซ์ไม่ได้มีแค่ดอกเบี้ยใหม่ ยังมีค่าประเมินหลักประกัน ค่าจดจำนอง ค่าธรรมเนียมธนาคารเดิม ค่าอากร และค่าใช้จ่ายที่สำนักงานที่ดิน บางบ้านประหยัดดอกเบี้ยได้เดือนละไม่กี่ร้อย แต่ต้องจ่ายเงินก้อนวันโอนหลายหมื่นบาท แบบนี้ต้องคิดจุดคุ้มทุนก่อน
สูตรง่ายๆ คือเอาค่าใช้จ่ายทั้งหมด หารด้วยเงินที่ประหยัดได้ต่อเดือน ถ้าค่าใช้จ่าย 30,000 บาท แต่ประหยัดได้เดือนละ 1,000 บาท ต้องอยู่กับสัญญาใหม่อย่างน้อยราว 30 เดือนถึงเริ่มคุ้ม
- เช็กสัญญาเดิมว่าติดล็อก 3 ปีหรือยัง
บ้านหลายหลังมีเงื่อนไขว่าหากไถ่ถอนก่อนครบกำหนด อาจมีค่าปรับจากธนาคารเดิม โดยมากคนจะนึกถึง “ครบ 3 ปีแล้วค่อยรีไฟแนนซ์” แต่สัญญาแต่ละฉบับไม่เหมือนกัน อ่านหน้าเงื่อนไขไถ่ถอนก่อนกำหนดให้จบก่อนยื่นเอกสาร
ถ้ายังเหลืออีก 2-3 เดือนจะครบกำหนด บางกรณีรอให้พ้นช่วงล็อกก่อนอาจคุ้มกว่ารีบย้ายทันที เรื่องนี้ต้องเอาค่าปรับมารวมในต้นทุนรีไฟแนนซ์ด้วย
- เช็กวงเงินกู้ใหม่ว่าเอาหนี้อื่นมารวมไหม
บางคนรีไฟแนนซ์แล้วขอกู้เพิ่มเพื่อปิดบัตรเครดิต ซ่อมบ้าน หรือเสริมสภาพคล่อง ฟังดูดีเพราะค่างวดหนี้บัตรลดลง แต่ต้องไม่ลืมว่าเงินกู้บ้านเป็นหนี้ระยะยาวมาก หนี้สั้นที่ควรจบใน 1-2 ปี อาจถูกยืดเป็น 20 ปีโดยไม่รู้ตัว
ถ้าจะกู้เพิ่ม ให้แยกคำถามเป็น 2 ก้อน ก้อนแรกคือรีไฟแนนซ์ยอดบ้านเดิม ก้อนที่สองคือเงินกู้เพิ่ม ถ้าก้อนที่สองไม่จำเป็นจริง เช่น ไม่ใช่ซ่อมโครงสร้างบ้านหรือปิดหนี้ดอกสูงมาก ควรคิดหนักก่อนรวมเข้าไปในสัญญาเดียว
- เช็กค่างวดหลังหมดโปรโมชัน
ค่างวดปีแรกเบาเกินไปอาจเป็นกับดักทางใจ เพราะคนผ่อนจะปรับไลฟ์สไตล์ตามค่างวดต่ำ พอเข้าปีที่ 3 หรือปีที่ 4 ค่างวดขยับขึ้น เงินสดในบ้านเริ่มตึง จุดนี้ต้องขอ “ตารางผ่อนโดยประมาณ” จากเจ้าหน้าที่ให้เห็นทั้งช่วงโปรและหลังโปร
ตัวเลขที่ควรจดคือค่างวดสูงสุดที่อาจเจอหลังพ้นโปร ถ้ารายได้ครอบครัวอยู่เดือนละ 40,000-60,000 บาท ส่วนต่างค่างวด 2,000 บาทต่อเดือนเท่ากับค่าอาหารหลายวัน ไม่ใช่เศษเงิน
- เช็กคุณสมบัติตัวเองก่อนเสียเวลายื่น
โครงการของ ธอส. ปี 2569 มีหลายกลุ่ม เช่น พนักงานประจำ อาชีพอิสระ สวัสดิการ หรือกลุ่มวัยเริ่มต้นทำงาน ในหน้าโครงการบ้าน ธอส. เพื่อคุณ ปี 2569 ระบุวงเงินกู้สูงสุดต่อรายต่อหลักประกันไม่เกิน 3,000,000 บาท และระยะเวลากู้ไม่น้อยกว่า 3 ปี ไม่เกิน 40 ปี โดยอายุผู้กู้รวมระยะเวลากู้มีเพดานตามเงื่อนไขโครงการ
คนทำอาชีพอิสระควรเตรียมรายการเดินบัญชี ภาษี หรือหลักฐานรายรับให้แน่นกว่าเดิม ถ้าบัญชีรับเงินกระจัดกระจายหลายธนาคาร โอกาสประเมินรายได้ต่ำกว่าความเป็นจริงมีได้
- เช็กทางเลือก Retention ก่อนรีไฟแนนซ์
ก่อนย้ายธนาคาร ลองขอลดดอกเบี้ยกับธนาคารเดิมก่อน หรือที่เรียกกันว่า retention เพราะบางครั้งไม่ต้องประเมินบ้านใหม่ ไม่ต้องทำเรื่องโอนจำนองใหม่ และใช้เอกสารน้อยกว่า ธอส. เคยอธิบายว่า retention อาจใช้เวลาพิจารณาตั้งแต่ราว 7 วัน ถึงไม่เกิน 45 วัน และค่าใช้จ่ายอาจไม่เกิน 1% ของวงเงินกู้ ขึ้นกับเงื่อนไขจริงของธนาคาร
ถ้า retention ได้ดอกเบี้ยใกล้เคียงกับรีไฟแนนซ์ แต่ไม่ต้องเสียค่าโอนและค่าใช้จ่ายก้อนใหญ่ ทางเลือกเดิมอาจคุ้มกว่า ถ้ารีไฟแนนซ์ให้ดอกต่ำกว่าชัดเจนและจุดคุ้มทุนไม่เกิน 24-36 เดือน ค่อยขยับไปขั้นเซ็นสัญญาใหม่
การตัดสินใจซื้อผลิตภัณฑ์ทางการเงินควรอ่านเงื่อนไขกรมธรรม์/สัญญาให้ละเอียด หากไม่แน่ใจ ควรปรึกษาผู้แนะนำการลงทุนที่ได้รับใบอนุญาต ก.ล.ต.
ก่อนเซ็นรีไฟแนนซ์บ้าน ธอส. ปี 2569 ให้ถามตัวเองข้อเดียวก็พอ: หลังรวมดอกเบี้ยเฉลี่ย ประกัน ค่าโอน ค่าปรับ และค่างวดหลังหมดโปรแล้ว บ้านหลังนี้ทำให้เงินสดในครอบครัวดีขึ้นจริง หรือแค่เห็นตัวเลขปีแรกแล้วรู้สึกว่าถูกลงชั่วคราว
อ้างอิง: https://www.ghbank.co.th/product-detail/refinance-2569-q1
 10 โรงเรียนชั้นนำในไทยที่มีจุดเด่นต่างกัน เปิดมุมมองก่อนเลือกโรงเรียนให้เหมาะกับเด็ก
 อำเภอที่ขอแยกตัวเป็นจังหวัด อำเภอล่าสุดของประเทศไทย
 จาก FamilyMart ถึง AM/PM ร้านสะดวกซื้อในความทรงจำยุค 90
 เลขาธิการสหประชาชาติ เรียกร้องให้ทั่วโลกร่วมมือกัน กำหนดมาตรการกำกับดูแล AI
 108 ท่าบนเตียง มีอะไรบ้าง Sex position ท่าเด็ดบนเตียง
 รู้หรือไม่? ปลาในประเทศไทยบางชนิดไม่ได้จับหรือซื้อขายกันได้อย่างที่คิด 🐟
 นาซาค้นพบหลุมอุกกาบาตใหม่บนดวงจันทร์
 เรียนช่างสายไหนดี? เปิด 5 สาขาที่ตอบโจทย์ตลาดงานยุคใหม่
 ทำไมทนายความ ถึงรับว่าความให้คนผิด ทั้งที่รู้ว่าผิด
 น้องสาวผู้นำเกาหลีเหนือเผย "มีแค่คนโง่เท่านั้น ที่จะเชื่อว่าเกาหลีเหนือ จะเลิกใช้นิวเคลียร์"
 ย้อนดูยุค 90 กว่าจะจบปริญญาตรี ต้องใช้เงินเท่าไหร่ (ปี 2535–2540)
 เด็กเทคนิคเรียนสายไหนมากที่สุด เปิดข้อมูลอาชีวะ สายช่างที่มีผู้เรียนมากอันดับ 1นาซาค้นพบหลุมอุกกาบาตใหม่บนดวงจันทร์จาก FamilyMart ถึง AM/PM ร้านสะดวกซื้อในความทรงจำยุค 90เรียนช่างสายไหนดี? เปิด 5 สาขาที่ตอบโจทย์ตลาดงานยุคใหม่ทำไมทนายความ ถึงรับว่าความให้คนผิด ทั้งที่รู้ว่าผิด
 ไทยอันดับ 4 หรือ 9 ของโลก? เปิดอันดับประเทศน่าเกษียณ 2026 ทำไมตัวเลขไม่เหมือนกัน
 เปิดชื่อ 59 จังหวัด! วันนี้ฝนตกหนักถึงหนักมาก เตือนระวังน้ำท่วมฉับพลัน–น้ำป่าไหลหลาก
 การเงิน