เปิด 7 ค่าใช้จ่ายแฝง เงินเดือนหายไม่รู้ตัว เช็กด่วนก่อนสิ้นปี ก่อนเงินเก็บหมดไม่รู้เรื่อง
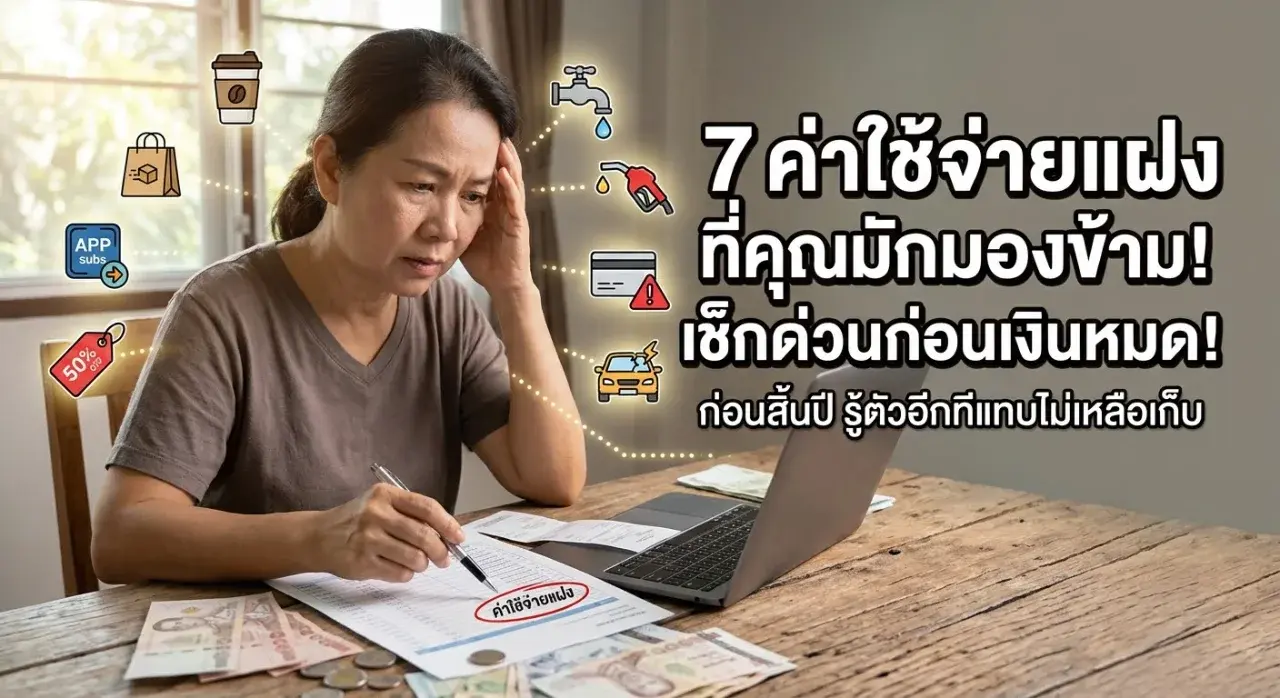
ถ้าพูดถึงปัญหาเงินเดือนหมดก่อนสิ้นเดือน หลายคนอาจนึกถึงค่ากิน ค่าเดินทาง ค่าผ่อนบ้าน หรือค่าผ่อนรถเป็นอันดับแรก แต่รู้หรือไม่ว่า เงินที่หายไปจากบัญชีทุกเดือนอาจไม่ได้มาจากรายจ่ายก้อนใหญ่เพียงอย่างเดียว เพราะค่าใช้จ่ายเล็ก ๆ ที่เกิดขึ้นซ้ำ ๆ รวมถึงค่าธรรมเนียมและบริการรายเดือนที่หลายคนลืมตรวจสอบ อาจกลายเป็นภาระสะสมโดยไม่รู้ตัว
ยิ่งในช่วงที่คนไทยต้องรับมือกับค่าครองชีพที่เปลี่ยนแปลงอยู่เสมอ การบริหารเงินให้เพียงพอตลอดเดือนจึงไม่ใช่เรื่องเล็ก ข้อมูลจากสำนักงานนโยบายและยุทธศาสตร์การค้า กระทรวงพาณิชย์ ระบุว่า ในช่วง 9 เดือนแรกของปี 2569 ครัวเรือนไทยมีค่าใช้จ่ายเฉลี่ย 21,217 บาทต่อเดือน เพิ่มขึ้น 326 บาทจากช่วงเดียวกันของปี 2568 โดยค่าใช้จ่ายด้านพาหนะ การขนส่ง และการสื่อสารเป็นหมวดสำคัญที่มีภาระเพิ่มขึ้น ขณะที่ค่าอาหารและเครื่องดื่มไม่มีแอลกอฮอล์ยังเป็นรายจ่ายก้อนใหญ่ของครัวเรือน
ตัวเลขดังกล่าวเป็นค่าเฉลี่ยระดับครัวเรือน ไม่ใช่ค่าใช้จ่ายของคนไทยทุกคน และไม่ได้หมายความว่ารายจ่ายทั้งหมดเป็นค่าใช้จ่ายแฝง แต่สะท้อนให้เห็นว่าการวางแผนรายจ่ายเป็นเรื่องสำคัญ โดยเฉพาะค่าใช้จ่ายที่เกิดขึ้นเป็นประจำจนหลายคนเคยชิน มาดูกันว่า 7 รายจ่ายใกล้ตัวที่ควรตรวจสอบก่อนสิ้นปีมีอะไรบ้าง
1. ค่ากาแฟ อาหารเดลิเวอรี และของกินจุกจิก จ่ายครั้งละน้อยแต่รวมแล้วไม่น้อย
หนึ่งในรายจ่ายที่หลายคนมองข้ามคือค่าอาหารและเครื่องดื่มระหว่างวัน ไม่ว่าจะเป็นกาแฟแก้วโปรด ชานม ขนมระหว่างทำงาน หรืออาหารเดลิเวอรีที่สั่งเพราะความสะดวก แม้แต่ละครั้งจะเป็นเงินจำนวนไม่มาก แต่เมื่อเกิดขึ้นแทบทุกวัน ยอดรวมอาจสูงกว่าที่คิด
ตัวอย่างเช่น หากซื้อเครื่องดื่มวันละ 60 บาท เป็นเวลา 20 วันทำงาน จะมีค่าใช้จ่าย 1,200 บาทต่อเดือน หรือ 14,400 บาทต่อปี หากยังมีค่าจัดส่งและค่าบริการอื่น ๆ เพิ่มเติม ยอดจริงก็อาจสูงขึ้นได้ ตัวเลขนี้เป็นเพียงตัวอย่างการคำนวณ ไม่ใช่ค่าใช้จ่ายเฉลี่ยของคนไทยทุกคน
ทางออกไม่จำเป็นต้องเลิกซื้อของที่ชอบทั้งหมด แต่ควรตั้งงบสำหรับอาหารและเครื่องดื่มนอกเหนือจากมื้อหลัก วางแผนมื้ออาหารล่วงหน้า และตรวจสอบยอดใช้จ่ายจริงเป็นระยะ เพราะการรู้ว่าเงินออกไปกับอะไรคือจุดเริ่มต้นของการควบคุมรายจ่ายอย่างมีประสิทธิภาพ
2. ค่าสมาชิกแอปและบริการรายเดือนที่ลืมยกเลิก
ปัจจุบันผู้คนใช้บริการดิจิทัลมากขึ้น ทั้งแอปดูหนัง ฟังเพลง พื้นที่เก็บข้อมูลออนไลน์ โปรแกรมทำงาน และบริการสมาชิกประเภทต่าง ๆ ปัญหาคือบางบริการตัดเงินอัตโนมัติเมื่อครบกำหนด แม้ผู้ใช้จะไม่ได้เปิดใช้งานมานานแล้วก็ตาม
สิ่งที่ควรทำคือเปิดตรวจสอบรายการเรียกเก็บเงินจากบัญชีธนาคาร บัตรเครดิต และร้านค้าแอปพลิเคชัน พร้อมรวบรวมบริการที่สมัครไว้ทั้งหมด จากนั้นพิจารณาว่ารายการใดจำเป็น รายการใดซ้ำซ้อน และรายการใดไม่ได้ใช้งานแล้ว หากไม่จำเป็นควรยกเลิกผ่านช่องทางที่ถูกต้อง พร้อมตรวจสอบวันที่สิ้นสุดบริการและเงื่อนไขการเรียกเก็บเงิน
อย่าลืมว่าค่าสมาชิกเพียงหลักสิบหรือหลักร้อยบาทอาจดูไม่หนัก แต่หากสมัครไว้หลายบริการและปล่อยให้หักเงินต่อเนื่อง ก็อาจกลายเป็นรายจ่ายประจำที่กัดกินเงินเก็บโดยไม่จำเป็น
3. ค่าไฟ ค่าน้ำ และค่าดูแลบ้านที่มักถูกนึกถึงเมื่อถึงวันจ่ายบิล
ค่าใช้จ่ายเกี่ยวกับบ้านไม่ได้มีเพียงค่าเช่าหรือค่าผ่อนบ้านเท่านั้น แต่ยังรวมถึงค่าน้ำ ค่าไฟ ค่าอินเทอร์เน็ต ค่าส่วนกลาง ตลอดจนค่าซ่อมแซมและบำรุงรักษา เช่น การล้างเครื่องปรับอากาศ ซ่อมท่อน้ำ เปลี่ยนอุปกรณ์ไฟฟ้า หรือซ่อมเครื่องใช้ภายในบ้าน
รายจ่ายบางส่วนเกิดขึ้นทุกเดือน ขณะที่บางรายการเกิดขึ้นเป็นครั้งคราว จึงทำให้ผู้ที่วางแผนเฉพาะบิลประจำอาจไม่ทันเตรียมเงินเมื่อมีสิ่งของชำรุดหรือจำเป็นต้องซ่อมแซม
วิธีลดภาระคือจดบันทึกยอดค่าน้ำค่าไฟย้อนหลัง เปรียบเทียบการใช้พลังงานในแต่ละเดือน และปรับพฤติกรรมที่ทำให้สิ้นเปลือง เช่น เปิดเครื่องปรับอากาศในช่วงที่ไม่มีคนอยู่หรือเปิดไฟทิ้งไว้โดยไม่จำเป็น นอกจากนี้ควรกันงบสำหรับการบำรุงรักษาบ้านตามสภาพจริง เพื่อไม่ให้ค่าใช้จ่ายก้อนใหญ่กลายเป็นปัญหาเฉพาะหน้า
4. ค่าน้ำมัน ค่าจอดรถ และค่าทางด่วน รายจ่ายเดินทางที่ไม่ได้มีแค่ค่าน้ำมัน
สำหรับคนทำงานที่ต้องเดินทางเป็นประจำ ค่าเดินทางเป็นอีกหนึ่งหมวดที่ควรจับตา เพราะต้นทุนไม่ได้จบลงที่ค่าน้ำมันหรือค่ารถโดยสารเท่านั้น แต่ยังอาจรวมถึงค่าทางด่วน ค่าจอดรถ ค่าโดยสารเชื่อมต่อ และค่าบำรุงรักษารถยนต์หรือรถจักรยานยนต์ด้วย
ข้อมูลจากสำนักงานนโยบายและยุทธศาสตร์การค้าระบุว่า ค่าใช้จ่ายเฉลี่ยของครัวเรือนในหมวดพาหนะ การขนส่ง และการสื่อสาร ช่วง 9 เดือนแรกของปี 2569 อยู่ที่ 4,895 บาทต่อเดือน เพิ่มขึ้นจาก 4,667 บาทในปี 2568 ตามช่วงเปรียบเทียบที่หน่วยงานรายงาน โดยมีแรงกดดันสำคัญจากราคาน้ำมันเชื้อเพลิงและค่าโดยสารสาธารณะ ตัวเลขนี้เป็นค่าเฉลี่ยของครัวเรือนในหมวดดังกล่าว ไม่ใช่ค่าเดินทางของแต่ละคนโดยตรง
ผู้ที่ต้องการลดค่าใช้จ่ายควรเริ่มจากคำนวณต้นทุนการเดินทางทั้งหมดต่อเดือน เปรียบเทียบเส้นทางและวิธีเดินทางที่เหมาะสม วางแผนธุระให้เสร็จในเที่ยวเดียวเมื่อทำได้ และดูแลรถตามระยะที่ผู้ผลิตกำหนด ไม่ควรลดการบำรุงรักษาที่จำเป็นเพียงเพื่อประหยัดเงินระยะสั้น เพราะอาจเพิ่มความเสี่ยงและค่าใช้จ่ายในอนาคต
5. ค่าธรรมเนียม ดอกเบี้ย และค่าปรับที่เกิดจากการชำระเงินไม่ตรงเวลา
รายจ่ายอีกประเภทที่หลายคนไม่ทันสังเกตคือค่าธรรมเนียมและดอกเบี้ยจากบริการทางการเงิน เช่น การชำระหนี้ล่าช้า การใช้สินเชื่อเกินความสามารถในการจ่าย หรือการไม่เข้าใจเงื่อนไขของผลิตภัณฑ์ที่ใช้อยู่
แม้ค่าใช้จ่ายบางรายการอาจเกิดขึ้นเพียงครั้งเดียว แต่หากเกิดซ้ำบ่อย ๆ ก็อาจกระทบเงินสำหรับค่าใช้จ่ายจำเป็นและเงินออมได้ โดยเฉพาะผู้ที่มีภาระบัตรเครดิตหรือสินเชื่อหลายรายการพร้อมกัน
สิ่งที่ควรทำคือจดวันครบกำหนดชำระ ตรวจสอบใบแจ้งยอดอย่างสม่ำเสมอ อ่านเงื่อนไขเรื่องดอกเบี้ยและค่าธรรมเนียมให้เข้าใจ และจัดลำดับการชำระหนี้ตามภาระจริง หากเริ่มชำระไม่ไหว ควรติดต่อเจ้าหนี้เพื่อสอบถามทางเลือกก่อนปล่อยให้ปัญหาสะสม
ที่สำคัญ ไม่ควรคิดเพียงยอดชำระขั้นต่ำโดยไม่พิจารณาดอกเบี้ยและระยะเวลาที่ต้องใช้คืนหนี้ เพราะการบริหารหนี้อย่างเข้าใจเงื่อนไขช่วยลดความเสี่ยงจากค่าใช้จ่ายที่ไม่จำเป็นได้มากกว่าการรอแก้ปัญหาเมื่อเงินไม่พอแล้ว
6. ของลดราคาและการซื้อของตามอารมณ์ เห็นว่าคุ้มแต่สุดท้ายอาจไม่ได้ใช้
โปรโมชันลดราคา การซื้อสินค้าในช่วงแคมเปญ และการสั่งของออนไลน์เพียงเพราะเห็นว่าสินค้าราคาถูก เป็นพฤติกรรมที่ทำให้หลายคนใช้เงินเกินแผนได้ง่าย เพราะความรู้สึกว่าได้ของราคาพิเศษอาจทำให้ลืมถามตัวเองว่าสินค้านั้นจำเป็นจริงหรือไม่
ตัวอย่างเช่น ของใช้ที่มีอยู่แล้วแต่ซื้อเพิ่มเพราะลดราคา หรือสินค้าที่ต้องซื้อให้ครบยอดเพื่อรับส่วนลด ทั้งที่หากไม่ซื้ออาจเสียเงินน้อยกว่า ในกรณีเหล่านี้ ส่วนลดไม่ได้แปลว่าประหยัดเสมอไป หากทำให้จ่ายเงินกับสิ่งที่ไม่ได้ต้องการจริง
ก่อนซื้อควรตรวจสอบงบประมาณ เปรียบเทียบราคากับความจำเป็น และเว้นระยะเวลาคิดก่อนตัดสินใจ โดยเฉพาะสินค้าราคาสูง หากเป็นของที่ต้องใช้จริงจึงค่อยพิจารณาความคุ้มค่าและเงื่อนไขการรับประกัน วิธีนี้ช่วยให้การซื้อของอยู่ภายใต้แผนการเงิน ไม่ใช่ปล่อยให้โปรโมชันเป็นตัวกำหนดการใช้จ่าย
7. ค่าซ่อมแซม ค่ารักษาพยาบาล และเหตุฉุกเฉินที่ไม่ได้เตรียมเงินไว้
ค่าใช้จ่ายที่คาดการณ์ได้ยากเป็นอีกเรื่องที่ไม่ควรมองข้าม เช่น รถเสีย เครื่องใช้ไฟฟ้าชำรุด ค่าเดินทางเร่งด่วน หรือค่ารักษาพยาบาลส่วนที่ต้องรับผิดชอบเอง แม้บางเหตุการณ์จะไม่ได้เกิดขึ้นทุกเดือน แต่เมื่อเกิดขึ้นก็อาจต้องใช้เงินก้อนใหญ่ในเวลาอันสั้น
การไม่มีเงินสำรองอาจทำให้ต้องนำเงินที่เตรียมไว้จ่ายบิลมาใช้ก่อน หรือจำเป็นต้องกู้ยืมจนเกิดภาระเพิ่มเติม ดังนั้น หากรายรับเอื้ออำนวย ควรแบ่งเงินส่วนหนึ่งไว้สำหรับเหตุฉุกเฉินโดยเฉพาะ และทยอยสะสมตามกำลัง ไม่จำเป็นต้องเริ่มจากจำนวนมากในทันที
นอกจากนี้ควรตรวจสอบสิทธิรักษาพยาบาลและความคุ้มครองตามกรมธรรม์ที่มีอยู่ให้เข้าใจ เพื่อทราบว่ารายการใดได้รับความคุ้มครองและรายการใดต้องรับผิดชอบเอง ทั้งนี้ ไม่ควรยกเลิกความคุ้มครองที่จำเป็นโดยไม่พิจารณาความเสี่ยงและเงื่อนไขให้รอบคอบ
สรุป
ค่าใช้จ่ายแฝงทั้ง 7 ข้อไม่ได้หมายความว่าทุกรายการเป็นรายจ่ายที่ไม่จำเป็น เพราะอาหาร การเดินทาง การดูแลบ้าน และการรักษาพยาบาลล้วนเป็นส่วนหนึ่งของชีวิต สิ่งสำคัญคือการรู้ว่าตัวเองจ่ายเงินไปกับอะไร รายการไหนจำเป็นต้องจ่าย รายการไหนลดได้ และรายการไหนควรเตรียมเงินไว้ล่วงหน้า
วิธีเริ่มต้นที่ทำได้ทันทีคือย้อนดูรายการเดินบัญชีและบิลย้อนหลัง 1-3 เดือน จดรายจ่ายที่เกิดซ้ำ แยกค่าใช้จ่ายจำเป็นออกจากรายจ่ายที่ปรับลดได้ แล้วกำหนดงบประมาณให้เหมาะกับรายรับและภาระของตัวเอง หากพบว่ามีบริการที่ไม่ได้ใช้หรือมีรายจ่ายที่เกิดจากความเคยชิน ก็เริ่มปรับทีละรายการโดยไม่จำเป็นต้องเปลี่ยนทุกอย่างพร้อมกัน
เพราะท้ายที่สุดแล้ว การมีเงินเหลือเก็บไม่ได้ขึ้นอยู่กับการประหยัดจนไม่กล้าใช้เงินเพียงอย่างเดียว แต่ขึ้นอยู่กับการบริหารเงินอย่างมีแผน รู้ทันรายจ่าย และเตรียมพร้อมรับมือกับสิ่งที่อาจเกิดขึ้น การตรวจสอบค่าใช้จ่ายตั้งแต่วันนี้จึงอาจช่วยให้ปลายเดือนและช่วงสิ้นปีไม่ต้องเผชิญกับปัญหาเงินขาดมือโดยไม่ทันตั้งตัว
แหล่งที่มา
-
สำนักงานนโยบายและยุทธศาสตร์การค้า กระทรวงพาณิชย์ — ข้อมูลค่าใช้จ่ายครัวเรือนไทยช่วง 9 เดือนแรกของปี 2569 และปัจจัยที่ส่งผลต่อค่าครองชีพ
https://www.tpso.go.th/news/2610-0000000006 -
สำนักงานสถิติแห่งชาติ — ข้อมูลการสำรวจภาวะเศรษฐกิจและสังคมของครัวเรือน
https://www.nso.go.th/nsoweb/index?set_lang=th -
ธนาคารแห่งประเทศไทย — ความรู้ทางการเงิน การบริหารหนี้ และการวางแผนการใช้จ่าย
https://www.bot.or.th/
หมายเหตุสำคัญ : ตัวเลขค่าใช้จ่ายเฉลี่ยเป็นข้อมูลระดับครัวเรือนตามช่วงเวลาที่หน่วยงานรายงาน ไม่ใช่ค่าใช้จ่ายเฉลี่ยของบุคคล และตัวอย่างค่าใช้จ่ายในบทความเป็นตัวอย่างเพื่ออธิบายวิธีคำนวณ ไม่ใช่ตัวเลขสำรวจของประชากรทั้งหมด
ขอบคุณที่แวะมาอ่านนะครับ ถ้าชอบก็อย่าลืมกดไลก์ กดแชร์ และกดติดตามด้วยนะครับ เพื่อที่ท่านจะได้ไม่พลาดข่าวสารต่าง ๆ ที่เป็นประโยชน์และสาระความบันเทิง
เขียนโดย หนึ่งล้านเรื่องเล่า
 รู้จัก 5 สถาบันในไทยที่เปิดสอนวิศวกรรมศาสตร์ พร้อมจุดเด่นแต่ละแห่ง
 5 คณะที่สามารถต่อยอดไปทำงานต่างประเทศได้ มีสาขาไนบ้าง
 เปิดแนวทางเลข วันที่ 1 พฤศจิกายน 2569..จอมขมังเวทย์
 เเนวทางเลขเด่น 4 จตุรเทพ จัดให้ 1 พ.ย. 69 (อ.น๊อตตี้, ดุ่ย ภรัณฯ, อ.ไม้เอก และอ.ต้น)
 เปิดรายชื่อ 8 มหาเศรษฐีระดับโลก ที่เลือกเมืองไทยเป็นจุดหมายพักผ่อนสุดหรู
 ราคาทองวันนี้ 21 ต.ค. 69 ปรับขึ้น 50 บาท เปิดตลาดทองคำแท่งขายออก 65,650 บาท
 บ้านร้างไม่ได้มีแค่เรื่องหลอน! เปิด 7 สาเหตุเบื้องหลังบ้านถูกทิ้ง บางปมคาดไม่ถึง
 เจาะโพยเจ๊เขียว งวด 1 พ.ย. 69 เปิดเลข 130 พร้อมเลข 2 ตัว 13-10-30 แยกจุดเด่นและความเชื่อมโยง
 ชี้ขาดล่าง Sompong Saiboumthree งวด 1 พ.ย. 69 เปิดเลขวิ่ง 0 เน้นเลข 50
 อยากเป็นหมอนวดมืออาชีพ ต้องอ่าน ! เปิด 5 สถาบันสอนนวดในไทยที่คนสนใจไม่ควรพลาด
 บังเอิญหรือตั้งใจ? ทฤษฎีพีระมิดกิซากับกลุ่มดาวนายพราน ปริศนาจากผืนดินสู่ท้องฟ้า
 หวยลาวพัฒนา 21 ตุลาคม 2569 รวมเลขเด็ดวันนี้ จับตาเลขเด่นและชุด 2 ตัว 3 ตัว5 คณะที่สามารถต่อยอดไปทำงานต่างประเทศได้ มีสาขาไนบ้าง
 โซเชียลจับตา ลิซ่า BLACKPINK ควง บลู พงศ์ทิวัตถ์ เดินเล่นทรงวาด หลังมีภาพร่วมโต๊ะอาหารกับครอบครัว
 สาระ เกร็ดน่ารู้