5 สัญญาณ "เครดิตบูโรติดพัง" ที่ทำให้ยื่นกู้บ้านกู้รถไม่ผ่าน ทั้งที่ไม่เคยค้างชำระ
5 สัญญาณ "เครดิตบูโรติดพัง" ที่ทำให้ยื่นกู้บ้านกู้รถไม่ผ่าน ทั้งที่ไม่เคยค้างชำระ
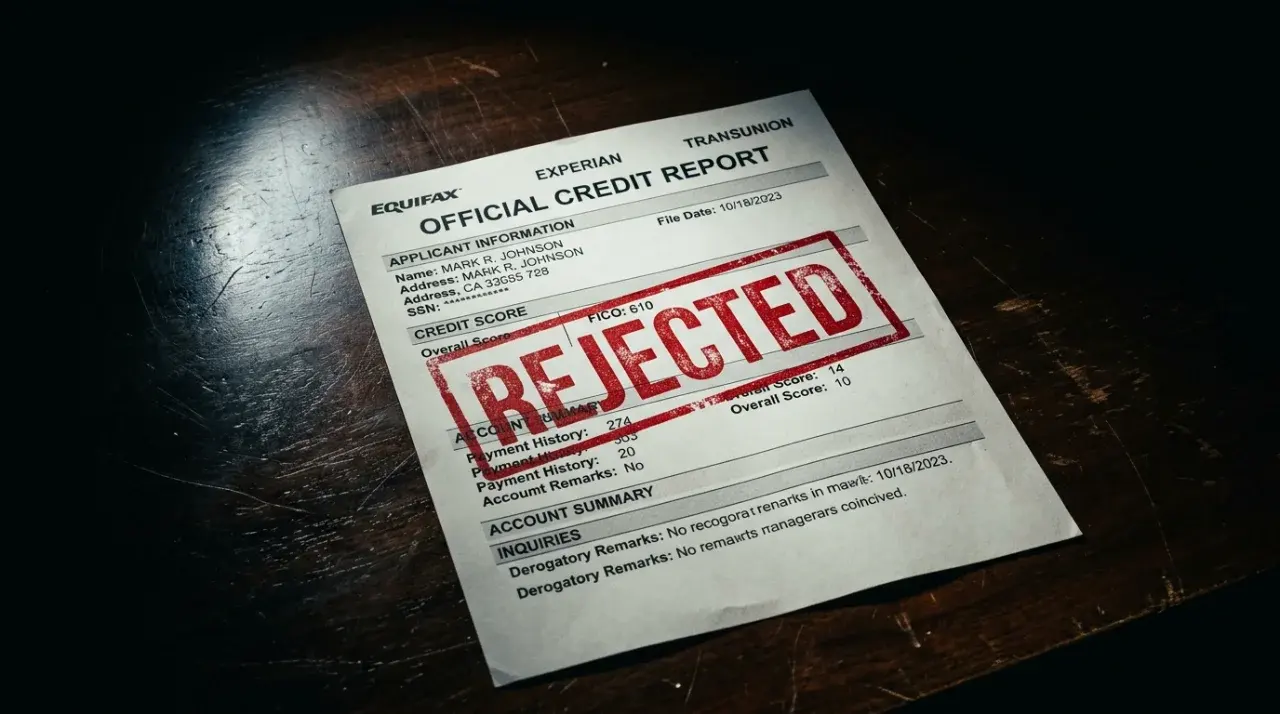
หลายคนมั่นใจว่าตัวเองมีประวัติทางการเงินดีเยี่ยม จ่ายค่างวดตรงเวลาเป๊ะ ไม่เคยโดนทวงหนี้ แต่พอยื่นขอสินเชื่อกู้ซื้อบ้านหรือซื้อรถกับธนาคาร กลับโดนปฏิเสธ (Reject) แบบงงๆ เหตุผลเพราะบริษัทข้อมูลเครดิตแห่งชาติ (เครดิตบูโร) ไม่ได้ดูแค่ "ประวัติการค้างชำระ" เท่านั้น แต่ยังมี **"พฤติกรรมเสี่ยงทางการเงิน"** ที่ระบบบันทึกไว้ และถูกธนาคารนำมาใช้ประเมินจนเครดิตของคุณพังโดยไม่รู้ตัว และนี่คือ 5 สัญญาณเตือนภัยที่ต้องรีบเช็กด่วน
1. มีการยื่นขอสินเชื่อถี่เกินไปในระยะเวลาสั้นๆ (Inquiry Frequency)
เวลาที่คุณเดินสายยื่นสมัครบัตรเครดิต บัตรกดเงินสด หรือกู้เงินกับหลายๆ สถาบันการเงินพร้อมกันในเวลา 1–3 เดือน ทุกครั้งที่ธนาคารดึงข้อมูลของคุณ ระบบจะบันทึกประวัติการถูกเช็กเครดิต (Inquiry) ไว้ทั้งหมด หากธนาคารเห็นประวัติการถูกดึงข้อมูลถี่ผิดปกติ จะประเมินทันทีว่าคุณกำลัง "ร้อนเงิน" หรือมีปัญหาคล่องตัวอย่างหนัก จนกลายเป็นผู้กู้ความเสี่ยงสูงทันที
2. อัตราการใช้วงเงินตึงมือเกือบเต็ม 100% ทุกบัตร (High Credit Utilization)
ต่อให้คุณจะจ่ายตรงงวดและจ่ายเต็มจำนวนทุกเดือน แต่ถ้าคุณมีบัตรเครดิต 3 ใบ วงเงินรวม 100,000 บาท แล้วคุณใช้จ่ายจนแตะ 95,000–100,000 บาทแทบทุกลวด ธนาคารจะมองว่าสภาวะทางการเงินของคุณ "ตึงตัวจนน่ากลัว" และไม่มีวงเงินสำรองฉุกเฉิน สัดส่วนการใช้วงเงินที่สูงเกิน 70–80% เป็นประจำ จะทำให้คะแนนเครดิต (Credit Score) ลดลงอย่างรวดเร็ว
3. การเป็น "ผู้คู้ร่วม" หรือ "ผู้ค้ำประกัน" ให้คนอื่น
การไปเซ็นค้ำประกัน หรือเซ็นกู้ร่วมซื้อบ้าน ซื้อรถ ให้ญาติหรือเพื่อนภาระหนี้ก้อนนั้นจะถูกนำมารวมคำนวณใน **"ภาระหนี้รวมต่อรายได้ (DSR - Debt Service Ratio)"** ของตัวคุณด้วย 100% แม้ว่าคนที่เราไปค้ำประกันให้จะผ่อนตรงทุกงวดก็ตาม แต่ธนาคารจะมองว่าคุณมีภาระหนี้แอบแฝงอยู่แล้ว ทำให้ความสามารถในการกู้เพิ่มของคุณลดลงหรือเต็มวงเงินจนกู้ไม่ผ่าน
4. พฤติกรรม "จ่ายขั้นต่ำ" ติดต่อกันเป็นเวลานาน
การจ่ายขั้นต่ำ (Minimum Payment) ไม่ถือว่าเป็นการค้างชำระ และไม่ทำให้ติดประวัติหนี้เสีย (NCB Code 40) ก็จริง แต่ในรายงานเครดิตบูโรจะแสดงยอดหนี้คงค้างที่ลดลงช้ามาก ธนาคารที่ประเมินสินเชื่อใหม่จะมองออกทันทีว่าคุณกำลัง "หมุนเงินไม่ทัน" และติดกับดักดอกเบี้ยจ่าย ซึ่งเป็นสัญญาณพฤติกรรมเสี่ยงก่อนการกลายเป็นหนี้เสียในอนาคต
5. การปิดบัญชีสินเชื่อเก่าจน "ไม่มีประวัติเครดิตเลย" (Thin File / No Credit History)
คนที่ไม่เคยมีบัตรเครดิต ไม่เคยผ่อนสินค้า และไม่เคยมีประวัติการกู้ยืมใดๆ เลย มักเข้าใจผิดว่าตัวเองจะมีเครดิตดีที่สุด แต่ในทางตรงกันข้าม สถาบันการเงินกลับมองว่าคุณเป็นกลุ่ม "ไร้ตัวตนทางการเงิน" เพราะไม่มีข้อมูลพฤติกรรมการชำระหนี้ในอดีตมาใช้วิเคราะห์เลย ธนาคารส่วนใหญ่จึงไม่กล้าอนุมัติวงเงินกู้ก้อนใหญ่ให้อย่างบ้านหรือรถ เพราะไม่สามารถประเมินความรับผิดชอบในการผ่อนชำระได้
 จากห้างหรู สู่วังมัจฉา รู้หรือไม่ว่ามีอยู่จริง!
 ปักปากกาลดความอ้วนมีผลข้างเคียงรุนแรง! องค์การอาหารและยาของสหรัฐฯ (FDA) ระบุว่าอาจทำให้ตาบอดถาวรได้
 5 สายพันธุ์แมวไทยแท้ ที่ต่างชาติรู้จักและตามหาจากประเทศไทย
 คำชะโนด เปิดโพยเลขเด่นชุดบน–ล่าง พร้อมเลขสองตัวและสามตัว งวด 16 พฤศจิกายน 2569
 แบรนด์รถมอเตอร์ไซค์สัญชาติไทย ที่ประสบความสำเร็จมากที่สุดแบรนด์หนึ่งของประเทศ
 5 โรงเรียนไทย ที่ค่าเทอมแพงที่สุด ปีละหลายแสน (ไม่รวมนานาชาติ)
 11.11 วันคนโสด จากวันฉลองโสดในหอพักจีนสู่วันช้อปโลก กับ 5 กลลวงลดราคาที่ต้องเช็กก่อนกดจ่าย
 เปิด 5 ประเทศในโลก ที่ไม่เคยตกเป็นเมืองขึ้นของประเทศอื่น
 โค้ดจองตั๋ว 10 หลักที่แชร์ลงโซเชียล เปิดชื่อ เลขบัตรประชาชน และวันเกิดได้หมด
 จังหวัดในไทยที่ได้ครอง แชมป์ เป็นจังหวัดที่มีจำนวน อำเภอมากที่สุด
 7 จังหวัดในไทยที่มีพื้นที่ป่าไม้มากที่สุด เปิดอาณาจักรสีเขียวผืนใหญ่ที่ยังคงความอุดมสมบูรณ์
 คฤหาสน์ที่แพงที่สุดในโลก คือที่ไหน ใครเป็นเจ้าของ และสร้างขึ้นเมื่อใด?
 จัดอันดับ