5 ทริคใช้บัตรเครดิตฉบับ "กินหรูอยู่สบาย" แต่ไม่เสียดอกเบี้ยสักบาทเดียว
5 ทริคใช้บัตรเครดิตฉบับ "กินหรูอยู่สบาย" แต่ไม่เสียดอกเบี้ยสักบาทเดียว
หลายคนมองว่าบัตรเครดิตคือกับดักหนี้สิน แต่ถ้าใช้เป็น บัตรเครดิตคือเครื่องมือทางการเงินที่ช่วยเซฟเงินในกระเป๋าได้มหาศาล และนี่คือ 5 เทคนิคใช้บัตรเครดิตให้ได้ privilege เต็มคราบ จ่ายเท่าที่ใช้ และไม่เคยต้องจ่ายดอกเบี้ยให้ธนาคารเลยสักบาท
1. รูดเท่าไหร่ กดโอนเข้าบัญชีแยกทันที (ใช้ระบบ Envelope System)
หลุมพรางที่ทำให้คนเป็นหนี้บัตรเครดิตคือความรู้สึกว่า "เงินในบัญชียังอยู่เท่าเดิม" ทริคสายแข็งคือ เปิดบัญชีฝากประจำแบบดอกเบี้ยสูงแยกไว้หนึ่งบัญชี ทุกครั้งที่รูดบัตรซื้อของ ให้กดโอนเงินสดตามยอดที่รูดเข้าไปพักไว้ในบัญชีนั้นทันที วิธีนี้นอกจากจะทำให้เราไม่ใช้เงินเกินตัวแล้ว เงินที่พักไว้รอชำระยังมีเวลาออกดอกออกผลให้เราฟรีๆ อีกด้วย
2. ท่องให้ขึ้นใจ "จ่ายเต็มจำนวนตรงเวลา" เสมอ และหลีกเลี่ยงการจ่ายขั้นต่ำ
กฎเหล็กที่สุดของบัตรเครดิตคือ คำว่า "จ่ายขั้นต่ำ" ไม่มีอยู่จริงในพจนานุกรม เพราะทันทีที่คุณจ่ายขั้นต่ำ ธนาคารจะคิดดอกเบี้ยทบต้นย้อนหลังตั้งแต่วันแรกที่คุณรูดซื้อสินค้า ไม่ใช่คิดจากยอดเงินที่เหลือ การจ่ายตรงตามวันตัดรอบและจ่ายเต็มจำนวน 100% จะทำให้คุณได้ใช้ "ระยะเวลาปลอดดอกเบี้ย" (ส่วนใหญ่ 45–55 วัน) แบบฟรีๆ โดยไม่ต้องเสียเงินเพิ่มแม้แต่นบาทเดียว
3. ล่าโปรโมชั่น Cash Back และใช้แต้มคูณสองในหมวดที่จ่ายประจำ
อย่าใช้บัตรใบเดียวกับทุกอย่าง บัตรแต่ละใบมีจุดเด่นต่างกัน ให้เลือกใช้บัตรให้ถูกหมวด เช่น บัตรใบที่ 1 ได้ Cash Back คืน 5% เมื่อเติมน้ำมันหรือขึ้นรถไฟฟ้า, บัตรใบที่ 2 ได้แต้มพิเศษ 3 เท่าเมื่อช้อปปิ้งซูเปอร์มาร์เก็ต การเลือกรูดให้ตรงหมวดจะช่วยให้คุณได้เงินคืนหรือได้ส่วนลดกลับมาในรูปแบบคะแนนสะสม ซึ่งเอาไปแลกเป็นเงินสดชำระค่างวดได้อีกต่อ
4. แลกสิทธิ์ Dining & Lounge ฟรี โดยไม่ต้องเสียเงินซื้อ
สิทธิประโยชน์ที่คนมองข้ามบ่อยที่สุดคือ Lounge สนามบิน หรือส่วนลดร้านอาหารระดับ Fine Dining บัตรเครดิตหลายใบให้สิทธิ์เข้าใช้บริการ Lounge ฟรีปีละ 2–4 ครั้ง หรือมอบส่วนลดร้านอาหารชั้นนำ 10–20% เพียงแค่เรากดรับสิทธิ์ผ่านแอปพลิเคชันของธนาคารก่อนจ่ายเงิน การใช้สิทธิ์เหล่านี้ทำให้เราได้ไลฟ์สไตล์ที่ดูหรูหราโดยจ่ายเงินน้อยกว่าคนอื่น
5. ซื้อของชิ้นใหญ่ด้วยโปรโมชั่น "ผ่อน 0% เท่านั้น"
หากจำเป็นต้องซื้อสินค้าราคาแพง เช่น โทรศัพท์มือถือ หรือเครื่องใช้ไฟฟ้า อย่าใช้เงินสดจ่ายก้อนเดียว ให้หาโปรโมชั่นผ่อน 0% นาน 6-10 เดือน แล้วนำเงินสดก้อนนั้นไปใส่ไว้ในบัญชีเงินฝากดอกเบี้ยสูง เพื่อทยอยดึงมาจ่ายค่างวดแต่ละเดือน การทำแบบนี้นอกจากจะไม่เสียดอกเบี้ยแล้ว เรายังได้ประโยชน์จากมูลค่าเงินตามเวลา (Time Value of Money) และยังได้คะแนนสะสมจากยอดรูดเต็มก้อนตั้งแต่วันแรกอีกด้วย
 ทหารสหรัฐฯ มีเงินเดือนประมาณเท่าไหร่? เปิดค่าตอบแทนปี 2026 ตั้งแต่พลทหารถึงนายทหารระดับสูง
 เปิด 9 คณะที่มีคนสมัครมากที่สุดในไทย เด็กไทยแห่เรียนอะไรกัน?
 แม่น้ำย้อนศร: ปริศนาสายน้ำที่พุ่งขึ้นหน้าผาแทนที่จะไหลลงสู่ที่ต่ำ
 เปิด 5 อบต. รายได้สูงสุดในไทย อันดับ 1 ทะลุ 1,000 ล้านบาท
 5 จังหวัดเศรษฐีเงียบ ค่าครองชีพไม่แรง แต่คนมีทรัพย์สินไม่น้อย
 โรงแรมดังในอดีต หายไปไหน? ย้อนดู 3 ตำนาน วันนี้พื้นที่เดิมกลายเป็นอะไร
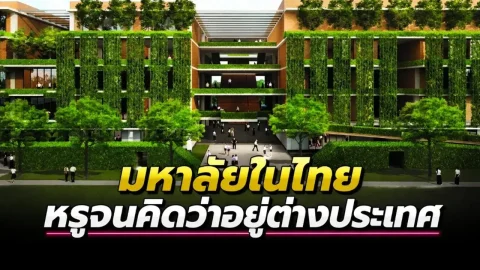 5 มหาวิทยาลัยไทยที่ดูสวยหรูเหมือนอยู่ต่างประเทศ
 เลขซ้ำ 5 หลัก เคยออกจริงไหม? เปิดสถิติรางวัลที่ 1 ย้อนหลัง มีคำตอบ
 กาแฟสูตรเดิม แต่ทำไมพอใส่ “แก้วโปรด” แล้วอร่อยขึ้น?
 แนวทางเลขเด็ด AI งวด 16 กันยายน 2569 รวมเลขเด่นทั้ง 2 ตัวและ 3 ตัว
 6 พิธีกรชื่อดัง ค่าตัวต่ออีเวนต์แตกต่างกันอย่างไร ใครเรตสูงแค่ไหน?
 8 รถมือสองที่มีปัญหาประจำรุ่น ต้องเช็กให้ดีก่อนจ่ายเงินโรงแรมดังในอดีต หายไปไหน? ย้อนดู 3 ตำนาน วันนี้พื้นที่เดิมกลายเป็นอะไร
 8 ปรากฏการณ์ธรรมชาติสุดแปลก ที่เกิดขึ้นจริงในประเทศไทย
 จัดอันดับ