5 กฎเหล็กของ "การรีไฟแนนซ์บ้าน" ที่ถ้าคำนวณไม่ดี จากประหยัดอาจกลายเป็นขาดทุน
การรีไฟแนนซ์บ้าน (Refinance) หรือการย้ายวงเงินกู้บ้านไปยังธนาคารใหม่เพื่อปรับลดอัตราดอกเบี้ย คือวิธีประหยัดเงินยอดฮิตของคนมีบ้านทุกๆ 3 ปี แต่คนจำนวนมากกลับมุ่งมองแค่ตัวเลขอัตราดอกเบี้ยใหม่ที่ต่ำลง โดยลืมคำนวณ "ต้นทุนแฝง" และเงื่อนไขผูกพัน จนทำให้เงินที่คิดว่าจะประหยัดได้กลับละลายหายไป และนี่คือ 5 กฎเหล็กที่ต้องคำนวณให้ชัวร์ก่อนเซ็นสัญญา
1. คำนวณ "ค่าธรรมเนียมการย้ายแบงก์" เปรียบเทียบกับดอกเบี้ยที่ประหยัดได้จริง
การย้ายธนาคารมีต้นทุนก้อนใหญ่ที่ต้องจ่ายทันที ได้แก่ ค่าจดจำนอง 1% ของวงเงินกู้ (จ่ายให้กรมที่ดิน), ค่าประเมินราคาหลักทรัพย์ (ประมาณ 2,500–5,000 บาท), ค่าอากรสแตมป์ (0.05%) และค่าประกันภัยไหม้ กฎเหล็กคือต้องนำ **ส่วนต่างดอกเบี้ยที่จะประหยัดได้ตลอด 3 ปี มาลบด้วยรวมค่าธรรมเนียมทั้งหมดนี้ก่อน** หากประหยัดเงินได้ไม่เกิน 20,000–30,000 บาท การรีไฟแนนซ์อาจไม่คุ้มกับเวลาและความยุ่งยากในการเตรียมเอกสาร
2. เช็กระยะเวลาห้ามไถ่ถอนก่อนสัญญาเดิมหมดอายุ (Penalty Fee)
สัญญากู้บ้านแทบทุกแห่งจะระบุเงื่อนไขห้ามรีไฟแนนซ์หรือรีเทนชันก่อนครบกำหนด (ส่วนใหญ่คือ 3 ปีนับจากวันทำสัญญา) หากคุณยื่นเรื่องย้ายธนาคารเร็วเกินไปแม้เพียงไม่กี่วัน คุณจะโดนธนาคารเดิมคิดค่าปรับการไถ่ถอนก่อนกำหนด (Penalty Fee) ซึ่งสูงถึง **3% ของยอดหนี้คงเหลือ** ซึ่งเป็นเงินหลักหมื่นถึงหลักแสนบาทที่ทำให้การประหยัดดอกเบี้ยกลายเป็นติดลบทันที
3. ระวัง "ประกัน MRTA ฉบับใหม่" ที่บังคับซื้อพ่วง
ธนาคารแห่งใหม่มักเสนอโปรโมชั่นดอกเบี้ยต่ำพิเศษ โดยมีเงื่อนไขว่าต้องทำประกันชีวิตคุ้มครองวงเงินสินเชื่อ (MRTA) พ่วงไปด้วย เบี้ยประกัน MRTA ที่ถูกบวกรวมเข้าไปในยอดกู้ใหม่จะทำให้ยอดหนี้เพิ่มขึ้น และเมื่อคำนวณดอกเบี้ยทบต้นของเงินกู้บวกค่าประกันแล้ว ดอกเบี้ยจริงที่ต้องจ่ายอาจไม่ได้ถูกกว่าธนาคารเดิมเลย
4. การรีเทนชัน (Retention) กับธนาคารเดิม อาจคุ้มกว่าในภาพรวม
ก่อนตัดสินใจย้ายไปธนาคารใหม่ ให้ลองนำข้อเสนอของธนาคารใหม่ไปยื่นขอปรับลดดอกเบี้ย หรือ "รีเทนชัน" กับธนาคารเดิมก่อน แม้อัตราดอกเบี้ยรีเทนชันอาจจะสูงกว่าธนาคารใหม่เล็กน้อย (ประมาณ 0.25–0.50%) แต่การรีเทนชัน **ไม่มีค่าจดจำนอง ไม่ต้องเสียค่าประเมินบ้านใหม่ และไม่ต้องยื่นเอกสารอนุมัติใหม่** เมื่อคำนวณรวมสุทธิแล้ว บ่อยครั้งการอยู่ที่เดิมกลับประหยัดเงินและเวลากว่ามาก
5. อย่าขยายระยะเวลาผ่อนนานขึ้นเพียงเพราะต้องการค่างวดต่ำ
เวลาผ่อนบ้านไปแล้ว 3 ปี ระยะเวลาสัญญาเดิมอาจเหลือ 27 ปี แต่เมื่อไปรีไฟแนนซ์ ธนาคารใหมี่ยมักเสนอให้รีเซ็ตสัญญาขยายกลับไปผ่อน 30 ปีเท่าเดิม เพื่อให้ค่างวดต่อเดือนดูต่ำลงและผ่อนสบายขึ้น กฎเหล็กคือ หากคุณจ่ายค่างวดต่ำลงแต่ผ่อนยาวขึ้น ดอกเบี้ยรวมตลอดสัญญาสุดท้ายจะพุ่งสูงขึ้นกว่าเดิม การรีไฟแนนซ์ที่ถูกต้องควรคงระยะเวลาผ่อนเท่าเดิมหรือน้อยลง แล้วนำเงินส่วนต่างดอกเบี้ยที่ประหยัดได้ไปโปะเงินต้นเพิ่ม
 ฮ่องเต้จีนทำไมต้องมี สายลูกปัดบังหน้า เหตุผลแท้จริงไม่ใช่แค่ความสวยงาม
 5 คณะที่เรียนจบมาแล้ว มีอาชีพรองรับมากกว่าที่คิด
 โรงเรียนที่มีนักเรียนมากที่สุดในไทย
 อำเภอที่มีชื่ออำเภอสั้นที่สุด 3 อำเภอเท่านั้นในประเทศไทย
 ทำไมขนมปังแช่ตู้เย็นถึงแข็งเร็ว — ทั้งที่เราคิดว่าความเย็นควรทำให้มันสดนานขึ้น?
 โอโซนช่วยปกป้องโลกอย่างไร ? 5 เรื่องที่หลายคนอาจไม่เคยรู้
 บางบาลน้ำมาเร็ว ภาพเดียวเห็นชัด น้ำท่วมบ้านเกือบมิดตัวในคืนเดียว
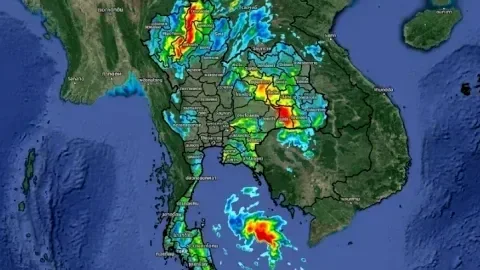 ฝนระลอกใหม่มาแล้ว 23–27 ก.ย. บ้านใครเริ่มมีน้ำท่วมกันบ้าง?
 ตะเกียบโลหะแบนของเกาหลีมีที่มาจากการเช็กยาพิษจริงหรือไม่
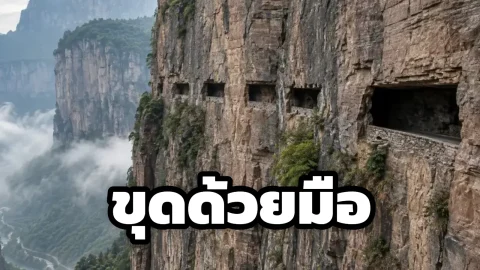 อุโมงค์กัวเลี่ยงที่ชาวบ้านขุดหน้าผาด้วยมือ
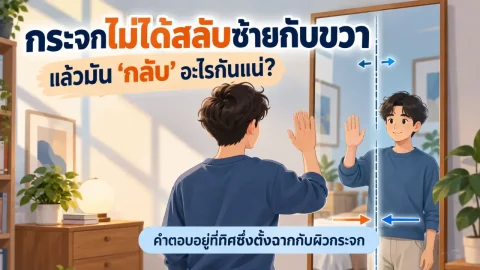 กระจกไม่ได้สลับซ้ายกับขวา — สิ่งที่มันกลับจริง ๆ คืออีกอย่างหนึ่ง
 สูตรคำนวณหาแนวทาง งวด 1/10/69
 กรุ๊ปเลือดบอกนิสัยได้จริงแค่ไหนในวัฒนธรรมเกาหลีทำไมขนมปังแช่ตู้เย็นถึงแข็งเร็ว — ทั้งที่เราคิดว่าความเย็นควรทำให้มันสดนานขึ้น?ตะเกียบโลหะแบนของเกาหลีมีที่มาจากการเช็กยาพิษจริงหรือไม่โอโซนช่วยปกป้องโลกอย่างไร ? 5 เรื่องที่หลายคนอาจไม่เคยรู้
 กบฏไท่ผิงเริ่มจากหงซิ่วฉวนได้อย่างไรบางบาลน้ำมาเร็ว ภาพเดียวเห็นชัด น้ำท่วมบ้านเกือบมิดตัวในคืนเดียว
 จัดอันดับ