จัดอันดับ 5 พฤติกรรมทางการเงินของคนไทยที่ทำให้ออมเงินยังไงก็ไม่อยู่
จัดอันดับ 5 พฤติกรรมทางการเงินของคนไทยที่ทำให้ออมเงินยังไงก็ไม่อยู่
หลายคนตั้งใจออมเงินอย่างดี เริ่มต้นต้นเดือนด้วยเป้าหมายที่ชัดเจน แต่ผ่านไปไม่ทันไร เงินในบัญชีออมทรัพย์กลับงอกออกมาน้อยมาก หรือเผลอหมดไปแบบไม่รู้ตัว ในประเทศไทย พฤติกรรมการใช้เงินบางอย่างถูกมองว่าเป็นเรื่อง "ปกติ" ในสังคม แต่ในทางทางการเงิน มันคือรอยรั่วขนาดใหญ่ที่ทำให้การออมเงินล้มเหลวเสมอ
อันดับ 1: พฤติกรรม "จ่ายก่อน เหลือค่อยออม"
นี่คือดักควักเงินอันดับหนึ่งของคนไทย คนส่วนใหญ่เลือกที่จะนำเงินเดือนทั้งหมดไปใช้จ่าย ค่าน้ำ ค่าไฟ ค่าเดินทาง ค่ากิน และค่าใช้จ่ายตามใจชอบ โดยตั้งใจว่าจะนำเงินที่ "เหลือตอนสิ้นเดือน" ไปเก็บออม ผลลัพธ์คือ เงินมักจะไม่เคยเหลือ เพราะสมองของมนุษย์จะปรับพฤติกรรมการใช้เงินตามจำนวนเงินที่มีอยู่ในบัญชี ยิ่งมีเงินค้างใน บัญชีเยอะ เราก็จะยิ่งใช้จ่ายผ่อนคลายขึ้นจนหมด
อันดับ 2: เสพติดวัฒนธรรม "ของมันต้องมี" และความสุขชั่วคราว (Dopamine Spending)
การซื้อของเพื่อชดเชยความเหน็ดเหนื่อยจากการทำงาน (Retail Therapy) เช่น ชานมไข่มุกทุกวัน เสื้อผ้าแฟชั่นราคาถูก เสื้อผ้าตามกระแส หรือการกดสั่งของส้ม/ฟ้าช่วงกลางดึก สินค้าเหล่านี้มีราคาไม่สูงมากต่อชิ้น ทำให้เรามองข้ามไป แต่เมื่อรวมกันทั้งเดือน มูลค่าของมันอาจสูงถึง 2,000–5,000 บาท ซึ่งเป็นจำนวนเงินออมก้อนใหญ่ที่หายไปโดยไม่ได้อะไรกลับมาเป็นชิ้นเป็นอัน
อันดับ 3: การ "ติดดักผ่อนชำระ 0%" และบัตรเครดิตหลายใบ
คนไทยจำนวนมากมองว่า โปรโมชั่นผ่อน 0% นาน 6-10 เดือนคือความคุ้มค่า จึงตัดสินใจผ่อนสินค้าหลายรายการพร้อมกัน ตั้งแต่โทรศัพท์มือถือ เครื่องใช้ไฟฟ้า ไปจนถึงคอร์สทำความงาม แม้แต่ละงวดจะจ่ายเพียงหลักร้อยหรือหลักพันต้นๆ แต่เมื่อนำยอดผ่อนมารวมกันหลายรายการ เงินส่วนใหญ่ในอนาคตจะถูกยึดไปเป็นค่าผ่อนชำระทันทีเมื่อเงินเดือนออก เหลือเงินสดไว้ใช้ออมน้อยมาก
อันดับ 4: สายเปย์เข้าสังคม และภาระ "หน้าตาทางสังคม"
สังคมไทยให้ความสำคัญกับความสัมพันธ์และการเข้าสังคมค่อนข้างสูง ไม่ว่าจะเป็นการกินเลี้ยงสังสรรค์หลังเลิกงาน การหารค่าอาหารมื้อหรูเพื่อเช็กอิน การซื้อของขวัญตามเทศกาล หรือแม้แต่การใส่ซองงานบุญ งานแต่ง งานบวช การปฏิเสธไม่เป็นเพราะเกรงใจ หรือต้องการรักษาหน้าตาทางสังคม ทำให้คนไทยเสียเงินไปกับ "รายจ่ายสังคม" เหล่านี้เป็นจำนวนมากในแต่ละเดือน
อันดับ 5: ไร้ "เงินสำรองฉุกเฉิน" จนต้องดึงเงินออมออกมาใช้
เมื่อไม่มีการแบ่งเงินไว้สำหรับเหตุการณ์ไม่คาดฝัน เช่น เจ็บป่วย รถเสีย หรือเครื่องใช้ไฟฟ้าพัง เมื่อเกิดเหตุฉุกเฉินขึ้นมา สิ่งแรกที่คนไทยมักทำคือ "การถอนเงินออมออกมาจ่าย" หรือรูดบัตรเครดิตแล้วนำเงินออมไปใช้หนี้ ทำให้เงินออมที่สะสมมานานต้องกลับไปเริ่มต้นที่ศูนย์ใหม่ซ้ำแล้วซ้ำเล่า การออมเงินจึงไม่เคยเติบโตไปถึงเป้าหมายสักที
 อำเภอที่ขอแยกตัวเป็นจังหวัด อำเภอล่าสุดของประเทศไทย
 เปิด 10 เลขขายดี งวด 16 ก.ย. 69 เลขไหนถูกกว้านซื้อ และเลขไหนโผล่ซ้ำหลายกระแส
 เปิด 5 ตำแหน่งสายกฎหมายภาครัฐ เงินเดือนสูงสุดใครแตะ 1.38 แสนบาทต่อเดือน?
 คนไทยใช้ Android หรือ iPhone มากกว่ากัน เปิดตัวเลขล่าสุด 2026
 โรคไข้หลับลึกยุค 1920s ทิ้งร่องรอยอะไรไว้ในผู้รอดชีวิต
 หมายเลขบนหมวกตำรวจมีไว้ทำไม ตัวเลขที่เห็นทุกวัน แท้จริงใช้ระบุตัวเจ้าหน้าที่
 ย่านที่ชาวจีนอาศัยเยอะสุดในไทยอยู่ตรงไหน
 เจาะตาราง 'มหาทักษา' 16 ก.ย. 69 ชน 7-2 แตกยับๆ อย่าหาว่าไม่เตือน!
 มหาวิทยาลัยไทยที่ติดอันดับโลก อันดับ 1 ของไทยอยู่ที่เท่าไร?
 มะเขือเทศทำให้หน้าแดงและผิวดีได้จริงแค่ไหน
 เด็กเทคนิคเรียนสายไหนมากที่สุด เปิดข้อมูลอาชีวะ สายช่างที่มีผู้เรียนมากอันดับ 1
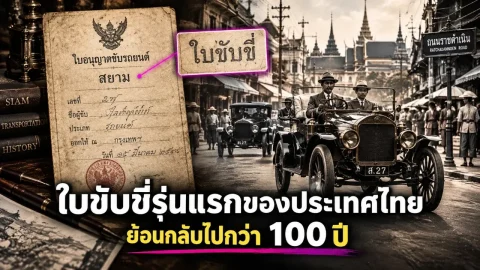 ใบขับขี่รุ่นแรกของประเทศไทย เริ่มเมื่อไร? ย้อนกลับไปกว่า 100 ปี สมัย ร.5
 สาระ เกร็ดน่ารู้
 ทำไมเวลาตัดสินใจเรื่องใหญ่ๆ ในชีวิต สมองถึงชอบพาเราไปเชื่อคำแนะนำของคนแปลกหน้ามากกว่าคนในครอบครัว?6 สเกตบอร์ดแผ่นไม้ลายกราฟิตียุค 90s ที่ผ่านการเล่นมาแล้ว แต่ราคายังพุ่งแรง!ตัดสิ่งไม่จำเป็น แล้วเหลือแต่สิ่งสำคัญ เพราะชีวิตต้องคิดให้ง่าย "ไม่คิดยาก"ของแท้ มักยืนเด่น ท่ามกลางของปลอมเสมอ