คนเยอรมันใช้เงินอย่างไร เมื่อ “วงเงิน” ไม่ได้แปลว่า “รายได้”
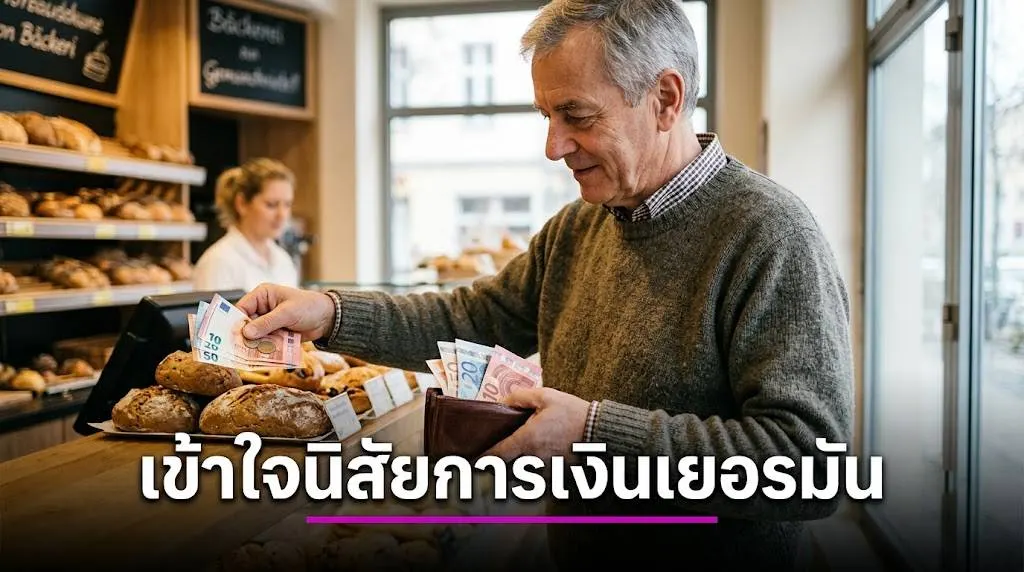
ถ้าพูดถึงประเทศที่มีวัฒนธรรมการเงินน่าสนใจ เยอรมนี เป็นหนึ่งในประเทศที่ควรจับตามอง
เพราะในยุคที่คนทั่วโลกสามารถซื้อของได้ง่ายขึ้นเรื่อย ๆ เพียงแค่หยิบโทรศัพท์ขึ้นมากด คนจำนวนไม่น้อยกลับยังยึดแนวคิดเรียบง่ายว่า
“ถ้ายังไม่มีเงิน ก็อย่าเพิ่งซื้อ”
แน่นอนว่าเราไม่ควรเหมารวมว่าชาวเยอรมันทุกคนมีพฤติกรรมเหมือนกัน และคำกล่าวว่าเยอรมนีเป็นประเทศที่ “เป็นหนี้น้อยที่สุดในยุโรป” ก็ยังต้องระบุให้ชัดว่าใช้ตัวชี้วัดใดในการเปรียบเทียบ
แต่สิ่งหนึ่งที่เห็นได้จากพฤติกรรมการชำระเงินคือ คนเยอรมันจำนวนมากยังให้ความสำคัญกับเงินสด บัตรเดบิต และการจ่ายจากเงินที่มีอยู่จริง มากกว่าการพึ่งวงเงินสินเชื่อในชีวิตประจำวัน
คนเยอรมันไม่ได้เกลียดบัตร แต่ไม่จำเป็นต้องใช้ “เครดิต”
สิ่งที่น่าสนใจคือ คนเยอรมันไม่ได้ต่อต้านการใช้บัตร
แต่พวกเขาแยกค่อนข้างชัดเจนระหว่าง
บัตรสำหรับจ่ายเงิน
กับ
บัตรสำหรับกู้เงิน
ข้อมูลสถิติการชำระเงินของ Deutsche Bundesbank ระบุว่า ในปี 2023 การชำระเงินผ่านบัตรอิเล็กทรอนิกส์ในเยอรมนีประมาณ 83% เป็นการใช้บัตรเดบิต ขณะที่บัตรเครดิตที่มีวงเงินสินเชื่อคิดเป็นประมาณ 2% ส่วนที่เหลือส่วนใหญ่เป็นบัตรที่ตัดยอดภายหลังจากบัญชี
พูดง่าย ๆ คือ
มีบัตรได้ แต่ไม่จำเป็นต้องเป็นหนี้เพราะบัตร
บัตรเดบิตทำหน้าที่คล้ายเงินสดในรูปแบบอิเล็กทรอนิกส์ เมื่อจ่ายเงิน ยอดเงินจะถูกหักจากบัญชีของเจ้าของบัตร จึงแตกต่างจากบัตรเครดิตที่เป็นการใช้วงเงินของธนาคารก่อน แล้วจึงชำระคืนภายหลัง
นี่ต่างจากวัฒนธรรมในบางประเทศที่บัตรเครดิตกลายเป็นส่วนหนึ่งของชีวิตประจำวัน และผู้บริโภคคุ้นเคยกับการซื้อก่อนแล้วค่อยจ่ายทีหลัง
แล้วทำไมเงินสดยังสำคัญ?
เยอรมนียังคงเป็นประเทศที่เงินสดมีบทบาทสูง แม้การชำระเงินแบบดิจิทัลจะเติบโตขึ้นต่อเนื่อง
ผลสำรวจพฤติกรรมการชำระเงินปี 2025 ของ Bundesbank พบว่า การซื้อสินค้าและบริการในชีวิตประจำวันประมาณ 55% ชำระด้วยวิธีที่ไม่ใช้เงินสด ขณะที่เงินสดยังถูกใช้ถึง 45% และยังเป็นวิธีชำระเงินรายประเภทที่ถูกใช้บ่อยที่สุด
ข้อมูลดังกล่าวมาจากการสำรวจประชาชนอายุ 18 ปีขึ้นไปจำนวน 6,070 คน ระหว่างเดือนกันยายนถึงธันวาคม 2025 พร้อมให้ผู้ร่วมสำรวจบันทึกพฤติกรรมการชำระเงินเป็นเวลา 3 วัน
ตัวเลขนี้สะท้อนว่า เยอรมนีไม่ได้หยุดอยู่กับเงินสด แต่กำลังเปลี่ยนผ่านไปสู่การชำระเงินดิจิทัลอย่างค่อยเป็นค่อยไป
สำหรับคนบางกลุ่ม การถือเงินสดยังทำให้รู้สึกว่า
“ฉันกำลังใช้เงินจริง ๆ”
มีเงิน 2,000 บาทในกระเป๋า
ซื้อไป 500 บาท
ก็เหลือ 1,500 บาททันที
มันเห็นได้ชัด
ในขณะที่การรูดบัตรหรือกดจ่ายผ่านโทรศัพท์อาจทำให้การใช้เงินรู้สึก “เจ็บน้อยลง” เพราะเราไม่ได้เห็นเงินหายออกจากมือในทันที
ดังนั้นเงินสดจึงไม่ได้เป็นเพียงวิธีการชำระเงิน แต่ยังสามารถเป็น เครื่องมือช่วยควบคุมพฤติกรรมการใช้จ่าย สำหรับบางคนได้ด้วย
หลักคิดสำคัญ: วงเงินไม่ใช่รายได้
นี่อาจเป็นบทเรียนที่คนไทยนำมาปรับใช้ได้ดีมาก
สมมติธนาคารให้วงเงินบัตรเครดิต 100,000 บาท
ไม่ได้หมายความว่าเรามีเงิน 100,000 บาท
มันหมายความเพียงว่า
ธนาคารยอมให้เรายืมได้สูงสุด 100,000 บาท
สองอย่างนี้แตกต่างกันอย่างสิ้นเชิง
คนที่มีวินัยทางการเงินจึงไม่ได้ถามเพียงว่า
“ฉันซื้อไหวไหม?”
แต่ควรถามต่อว่า
“ฉันสามารถจ่ายเงินก้อนนี้ได้จริงหรือไม่ โดยไม่ทำให้ค่าใช้จ่ายและเป้าหมายทางการเงินในอนาคตเสียหาย?”
โดยเฉพาะเมื่อใช้บัตรเครดิต หากไม่สามารถชำระยอดเต็มจำนวนตามกำหนด ยอดค้างอาจถูกคิดดอกเบี้ยและทำให้สินค้าที่ซื้อมีต้นทุนสูงขึ้นกว่าราคาหน้าร้าน
คนเยอรมันไม่ได้ “กลัวหนี้” แต่ควรถามว่าเป็นหนี้เพื่ออะไร
การบอกว่าคนเยอรมันไม่ชอบหนี้ทุกประเภทอาจไม่ถูกต้องทั้งหมด
เพราะหนี้บางประเภทอาจมีเหตุผลและช่วยสร้างประโยชน์ในระยะยาว เช่น สินเชื่อบ้าน สินเชื่อเพื่อธุรกิจ หรือสินเชื่อเพื่อการลงทุนที่ผ่านการประเมินความเสี่ยงแล้ว
สิ่งสำคัญจึงไม่ใช่เพียงคำถามว่า
“เป็นหนี้หรือไม่?”
แต่เป็น
“เป็นหนี้เพื่ออะไร และสามารถชำระคืนได้หรือไม่?”
กู้เงินซื้อบ้านที่จำเป็นต่อชีวิต อาจมีเหตุผล
กู้เงินเพื่อสร้างธุรกิจที่มีโอกาสสร้างรายได้ อาจมีเหตุผล
แต่การสร้างหนี้เพื่อซื้อของที่ไม่จำเป็น หรือใช้ชีวิตให้ดูมีฐานะเกินกว่ารายได้ อาจกลายเป็นปัญหาในระยะยาว
นี่คือความแตกต่างระหว่าง
หนี้ที่อาจช่วยสร้างอนาคต
กับ
หนี้ที่นำรายได้ในอนาคตมาจ่ายให้ความสุขในวันนี้
อย่างไรก็ตาม ไม่ได้หมายความว่าหนี้เพื่อบ้านหรือธุรกิจจะเป็นหนี้ที่ดีเสมอไป เพราะหากกู้มากเกินกำลัง รายได้ไม่แน่นอน หรือไม่ได้คำนวณดอกเบี้ยและค่าใช้จ่ายทั้งหมด หนี้นั้นก็ยังสร้างความเสี่ยงได้
อย่าหลงกับคำว่า “ผ่อนเดือนละเท่าไร”
ลองคิดง่าย ๆ
โทรศัพท์ราคา 30,000 บาท
ถ้าร้านบอกว่า
“ผ่อนเพียงเดือนละ 1,500 บาท”
สมองอาจรู้สึกว่า 1,500 บาทไม่เยอะ
แต่คำถามที่สำคัญกว่าคือ
สุดท้ายเราจ่ายทั้งหมดกี่บาท?
นี่คือวิธีคิดที่สำคัญมาก
อย่าดูเพียงว่า
“จ่ายต่อเดือนเท่าไร”
แต่ให้ดูว่า
“ต้นทุนทั้งหมดเท่าไร”
ลองตรวจจำนวนงวด ดอกเบี้ย ค่าธรรมเนียม ค่าประกัน และเงื่อนไขกรณีชำระล่าช้าควบคู่กันไปด้วย เพราะคำว่า “ผ่อนสบาย ๆ” สามารถทำให้สินค้าราคาแพงดูเหมือนราคาถูกได้อย่างน่าประหลาด
แม้เป็นโปรโมชันผ่อน 0% ก็ควรถามตัวเองว่า หากต้องจ่ายเงินสดเต็มจำนวนในวันนี้ เรายังจะตัดสินใจซื้อสินค้าชิ้นนั้นอยู่หรือไม่
รวยไม่ได้แปลว่าต้องดูรวย
อีกแนวคิดที่น่าสนใจคือ คนที่มีเงินไม่จำเป็นต้องรีบแสดงให้คนอื่นเห็นว่าตัวเองมีเงิน
รถราคาแพง
โทรศัพท์รุ่นใหม่
เสื้อผ้าแบรนด์เนม
ร้านอาหารหรู
ทั้งหมดนี้อาจทำให้คนดูเหมือนมีฐานะ
แต่สิ่งที่มองไม่เห็นคือ
เงินออม เงินลงทุน และหนี้สิน
คนหนึ่งอาจขับรถราคา 2 ล้านบาท แต่มีหนี้จำนวนมาก
อีกคนอาจขับรถมือสองราคา 300,000 บาท แต่มีเงินออมและเงินลงทุนหลายล้านบาท
คำถามคือ
ใครมั่งคั่งกว่ากัน?
ฐานะทางการเงินจึงไม่ได้วัดจากสิ่งที่คนอื่นมองเห็นเท่านั้น แต่ควรดูจากทรัพย์สินสุทธิ ความมั่นคงของรายได้ เงินสำรอง และภาระหนี้ที่ต้องรับผิดชอบด้วย
สิ่งที่น่าสนใจที่สุดไม่ใช่ “เงินสดหรือบัตร”
เยอรมนีกำลังเปลี่ยนแปลงตามยุคสมัย
ในปี 2025 การชำระเงินแบบไม่ใช้เงินสดคิดเป็นประมาณ 55% ของรายการซื้อที่สำรวจ เป็นครั้งแรกที่มีสัดส่วนรวมมากกว่าเงินสด ขณะที่เงินสดยังมีสัดส่วนถึง 45%
ดังนั้นภาพของเยอรมนีในปัจจุบันจึงไม่ใช่ประเทศที่
“คนไม่ใช้บัตร”
แต่เป็นประเทศที่กำลังเปลี่ยนผ่านจากเงินสดไปสู่การชำระเงินดิจิทัล ขณะเดียวกันบัตรเดบิตยังมีบทบาทมาก และผู้บริโภคจำนวนไม่น้อยยังเห็นคุณค่าของการมีเงินสดเป็นทางเลือก
สิ่งที่นำมาปรับใช้ได้จึงไม่ใช่การเลียนแบบว่าเราต้องจ่ายด้วยเงินสดทุกครั้ง หรือห้ามใช้บัตรเครดิตเด็ดขาด
แต่คือการแยกให้ออกว่า
เงินของเราอยู่ตรงไหน วงเงินของธนาคารอยู่ตรงไหน และการซื้อครั้งนี้จะกระทบชีวิตในอนาคตอย่างไร
เทคโนโลยีทำให้เราจ่ายเงินง่ายขึ้น แต่ไม่ได้ทำให้เรารวยขึ้น
การกดซื้อของง่ายขึ้นไม่ได้แปลว่าเรามีเงินมากขึ้น
การมีวงเงินมากขึ้นไม่ได้แปลว่าเรามีรายได้มากขึ้น
และการผ่อนสินค้าได้ ไม่ได้แปลว่าสินค้านั้นราคาถูกลง
SOURCES:
Deutsche Bundesbank — Payment behaviour in Germany in 2025
Deutsche Bundesbank — Card payments see strong growth
Deutsche Bundesbank — Payment behaviour in Germany study methodology
REFERENCES:
https://www.bundesbank.de/en/press/press-releases/payment-behaviour-in-germany-in-2025-964738
https://www.bundesbank.de/en/press/press-releases/card-payments-see-strong-growth-937046
https://www.bundesbank.de/en/publications/reports/studies/payment-behaviour-in-germany-in-2025-997852

 5 โรงเรียนไทย ที่ค่าเทอมแพงที่สุด ปีละหลายแสน (ไม่รวมนานาชาติ)
 ไมโครซอฟต์ประสบปัญหาระบบล่มทั่วโลกนานเกือบ 24 ชั่วโมง! ประเทศที่ได้รับผลกระทบอย่างน้อย 74 ประเทศ มีการเปิดเผยคำขอโทษและคำอธิบายอย่างเป็นทางการแล้ว
 ชายเคราะห์ร้ายเสียชีวิตหลังจากกัดระเบิดทำเองซึ่งหน้าตาเหมือนขนมหวาน!
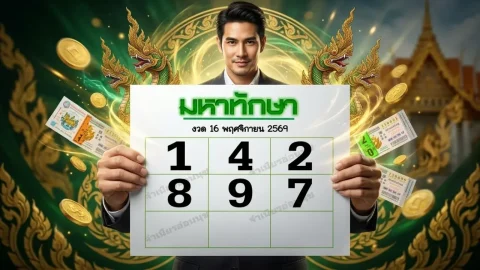 มหาทักษา งวด 16 พ.ย. 69 เปิดเลขเด่น 6 ตัว! มุมมองคนเขียนจัดชุดสลับ 2 ตัว–3 ตัว
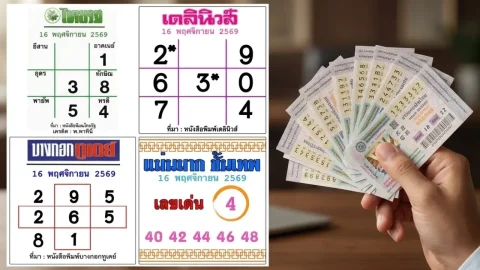 เทียบ 4 สำนักหวย งวด 16 พ.ย. 69 จับตาเลข 4 ชนเลขเด่น 2-3-5-8
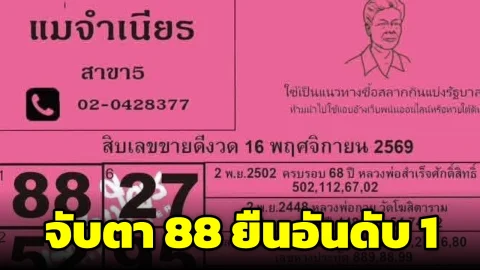 ใบชมพูแม่จำเนียร สาขา 5 งวด 16 พ.ย. 69 เปิด 10 เลขขายดี จับตา 88 ยืนอันดับ 1
 การเดินทางทางอากาศทั่วสหรัฐอเมริกาปั่นป่วน! สำนักงานบริหารการบินแห่งสหรัฐอเมริกา (FAA) ได้สั่งระงับการบินทั่วประเทศ ส่งผลกระทบต่อเที่ยวบินเกือบ 7,000 เที่ยวบิน
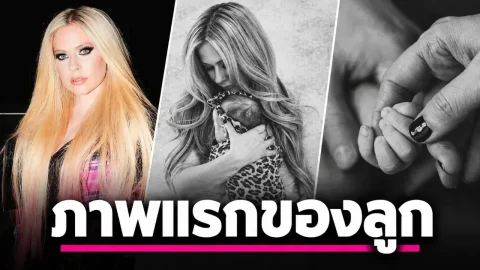 Avril Lavigne ทำเซอร์ไพรส์ทุกคนด้วยการประกาศว่าเธอเป็นคุณแม่แล้วในวัย 42 ปี! พร้อมแชร์ภาพแรกสุดน่ารักของลูกสาว
 ทำไมเพลงเปิดโดราเอมอนยุค 90 ทุกคนถึงยังร้องตามได้ไม่ลืม?
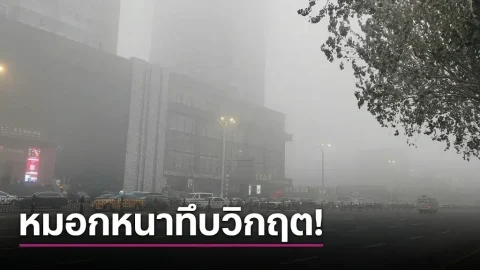 หมอกหนาทึบปกคลุมทั่วทั้งเมือง ทำให้ทัศนวิสัยลดลงเหลือเพียง 20 เมตร ส่งผลให้การจราจรติดขัดอย่างหนักและยกเลิกเที่ยวบิน
 เปิดเลขมูเตลู "แม่ตะเคียนทองให้โชค" วันที่ 16 พฤศจิกายน 2569
 ความเชื่อเกี่ยวกับสัตว์ที่ไม่เป็นความจริง
 สาระ เกร็ดน่ารู้
 ความเชื่อเกี่ยวกับสัตว์ที่ไม่เป็นความจริง
 ดอกบัวตองดอยแม่อูคอ บานแล้ว 500 ไร่ ช่วงสวยที่สุดกลางถึงปลายพฤศจิกายน
 จังหวัดไหนมีราคาที่ดินเฉลี่ยสูงที่สุดในประเทศไทย เปิด 10 อันดับจังหวัดที่ดินราคาแพง
 ราคาทุเรียนไทยในแต่ละประเทศต่างกันมากแค่ไหน เปิดราคาเทียบไทย จีน เกาหลีใต้ และต่างประเทศ