6 วิธีจัดการเงินสไตล์ "คนขี้เกียจ" ไม่ต้องจดบัญชี ไม่ต้องคุมงวด แต่เงินเพิ่มทุกเดือน
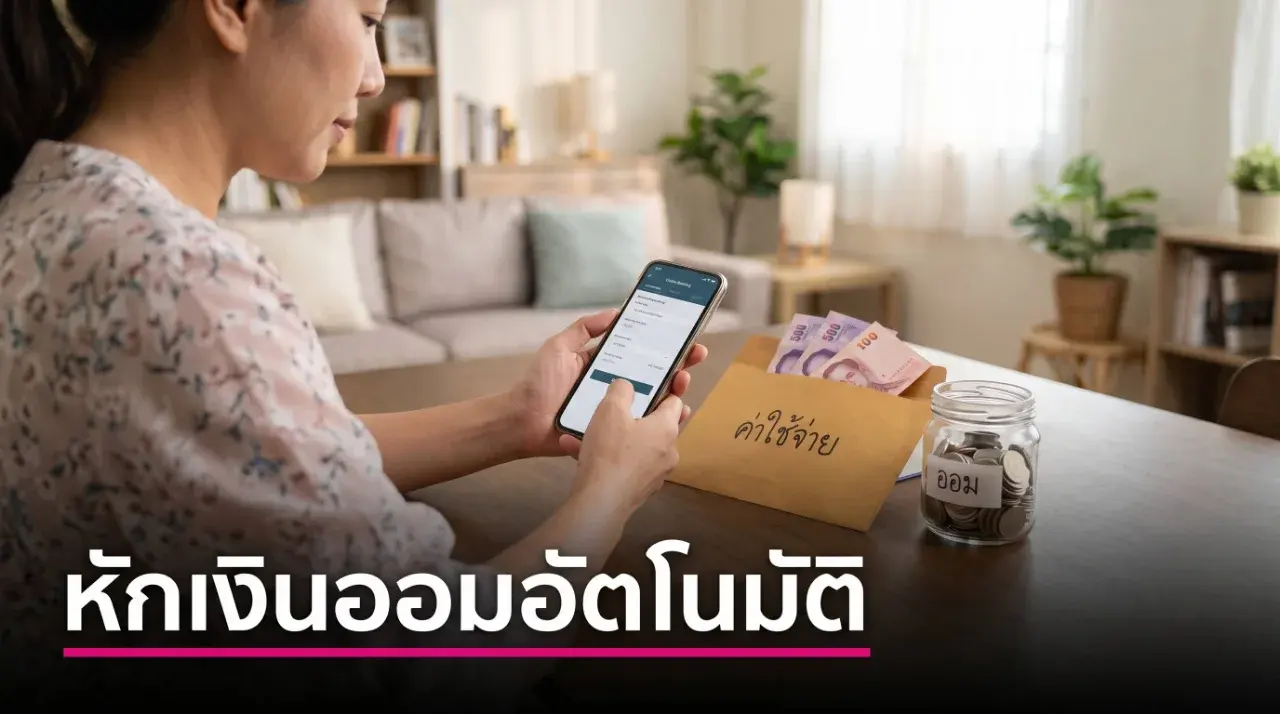
6 วิธีจัดการเงินสำหรับคนขี้เกียจ ไม่ต้องจดรายจ่ายทุกวัน แต่ยังมีเงินออมเพิ่ม
การจัดการเงินมักถูกมองว่าเป็นเรื่องน่าเบื่อ ยุ่งยาก และต้องมีระเบียบวินัยสูง หลายคนเคยพยายามจดบัญชีรายรับ-รายจ่าย คอยควบคุมการใช้เงินทุกบาททุกสตางค์ แต่ทำได้ไม่นานก็เริ่มเหนื่อยและล้มเลิกไปในที่สุด
หากคุณเป็นคนหนึ่งที่ไม่ชอบนั่งจดตัวเลขทุกวัน ก็ไม่ได้หมายความว่าจะจัดการเงินไม่ได้ เพราะบางครั้งการสร้าง “ระบบ” ที่ทำงานแทนเรา อาจช่วยให้ออมเงินได้ง่ายและสม่ำเสมอกว่าการใช้แรงใจเพียงอย่างเดียว
ต่อไปนี้คือ 6 วิธีจัดการเงินสไตล์ “คนขี้เกียจ” ที่ไม่ต้องคอยจดบัญชีตลอดเวลา แต่ช่วยให้เห็นภาพการเงินชัดขึ้น และมีโอกาสเหลือเงินเก็บเพิ่มในแต่ละเดือน
1. หักเงินออมอัตโนมัติ
เคล็ดลับสำคัญของคนขี้เกียจคือ “ทำให้ทุกอย่างเป็นอัตโนมัติ”
ลองตั้งค่าให้ธนาคารโอนเงินจากบัญชีเงินเดือน ไปยังบัญชีเงินออมหรือบัญชีลงทุนโดยอัตโนมัติทันทีหลังเงินเดือนออก วิธีนี้ช่วยให้คุณออมเงินก่อนที่จะเผลอนำเงินไปใช้ และไม่ต้องคอยเตือนตัวเองทุกเดือน
จำนวนเงินไม่จำเป็นต้องมากในช่วงเริ่มต้น สิ่งสำคัญคือเลือกจำนวนที่ไม่กระทบค่าใช้จ่ายจำเป็นมากเกินไป และสามารถทำต่อเนื่องได้
เมื่อระบบถูกตั้งไว้แล้ว การออมจะกลายเป็นหนึ่งในค่าใช้จ่ายประจำที่เกิดขึ้นโดยอัตโนมัติ
2. ใช้กฎ “จ่ายให้ตัวเองก่อน”
แนวคิด “จ่ายให้ตัวเองก่อน” หรือ Pay Yourself First คือการนำเงินส่วนหนึ่งไปเก็บออมหรือลงทุนทันทีที่ได้รับรายได้ ก่อนนำเงินที่เหลือไปจ่ายค่าใช้จ่ายอื่น
หลายคนมักใช้วิธีจ่ายทุกอย่างก่อน แล้วค่อยเก็บเงินที่เหลือ แต่ปัญหาคือเมื่อถึงสิ้นเดือน เงินมักไม่เหลือให้ออม
การแยกเงินเก็บออกก่อนช่วยลดโอกาสนำเงินส่วนนั้นไปใช้โดยไม่ตั้งใจ และทำให้รู้ได้ทันทีว่า เงินที่เหลือคือจำนวนที่สามารถนำไปบริหารในเดือนนั้น
วิธีนี้จะได้ผลมากขึ้นเมื่อทำร่วมกับการตั้งโอนเงินอัตโนมัติ เพราะไม่ต้องอาศัยความขยันหรือการตัดสินใจใหม่ทุกเดือน
3. แบ่งเงินเป็นส่วน ๆ
วิธีแบ่งเงินเป็นส่วน หรือ Enveloping System เหมาะสำหรับคนที่ไม่ชอบจดบัญชี แต่ยังอยากควบคุมรายจ่ายไม่ให้เกินตัว
หลังจากหักเงินออมและค่าใช้จ่ายประจำ เช่น ค่าเช่า ค่าน้ำ ค่าไฟ หรือค่าผ่อนต่าง ๆ แล้ว ให้นำเงินที่เหลือมาแบ่งตามประเภทการใช้จ่าย เช่น
-
ค่าอาหาร
-
ค่าเดินทาง
-
ของใช้ส่วนตัว
-
ค่าสันทนาการ
-
เงินสำรองระหว่างเดือน
ไม่จำเป็นต้องใช้ซองเงินจริงเสมอไป อาจแยกไว้ในบัญชีย่อย กระเป๋าเงินดิจิทัล หรือกำหนดวงเงินในแต่ละหมวดก็ได้
ข้อดีคือคุณไม่ต้องจดว่าซื้ออะไรไปทุกชิ้น เพียงดูว่าเงินในแต่ละส่วนยังเหลือเท่าไร หากหมวดใดใกล้หมด ก็อาจต้องชะลอการใช้จ่ายในหมวดนั้น
อย่างไรก็ตาม ควรระวังการดึงเงินจากหมวดอื่นมาใช้ทดแทนบ่อย ๆ เพราะอาจทำให้ระบบที่แบ่งไว้เสียสมดุล
4. ใช้บัตรเครดิตอย่างชาญฉลาด
บัตรเครดิตสามารถเป็นเครื่องมือช่วยจัดการเงินได้ หากใช้อย่างมีขอบเขต และติดตามยอดใช้จ่ายเป็นระยะ
อาจเลือกบัตรที่ให้คะแนนสะสมหรือแคชแบ็กในหมวดที่ใช้เป็นประจำ เช่น ค่าเดินทาง ค่าอาหาร หรือค่าใช้จ่ายในชีวิตประจำวัน แต่สิทธิประโยชน์เหล่านี้ไม่ควรเป็นเหตุผลให้ซื้อของมากขึ้นโดยไม่จำเป็น
สิ่งสำคัญคือควรกำหนดวงเงินใช้จ่ายของตัวเองให้ต่ำกว่าวงเงินจริงของบัตร และหลีกเลี่ยงการใช้จนเกินจำนวนที่สามารถชำระได้
สำหรับคนที่ไม่อยากคอยจำวันจ่าย อาจตั้งแจ้งเตือนหรือชำระอัตโนมัติ แต่ควรตรวจสอบยอดก่อนทุกครั้ง เพื่อดูว่ามีรายการผิดปกติหรือค่าใช้จ่ายใดสูงเกินที่วางไว้หรือไม่
บัตรเครดิตอาจช่วยให้จัดการเงินสะดวกขึ้น แต่หากใช้เกินกำลังหรือชำระไม่เต็มจำนวน ก็อาจทำให้มีภาระดอกเบี้ยและหนี้สะสมตามมาได้
5. ลงทุนแบบขี้เกียจ
การลงทุนไม่จำเป็นต้องเฝ้าหน้าจอหรือติดตามตลาดตลอดเวลา
สำหรับคนที่ไม่ต้องการซื้อขายบ่อย การลงทุนแบบสม่ำเสมอ เช่น ตั้งซื้อกองทุนเป็นรายเดือน อาจเป็นทางเลือกที่ช่วยลดภาระในการตัดสินใจว่า ควรลงทุนวันไหนหรือช่วงใด
กองทุนดัชนี หรือกองทุนรวม เป็นตัวอย่างของทางเลือกที่ช่วยกระจายเงินลงทุนไปยังสินทรัพย์หลายรายการ โดยผู้ลงทุนไม่ต้องเลือกหลักทรัพย์แต่ละตัวด้วยตัวเอง
อย่างไรก็ตาม การลงทุนมีความเสี่ยง และผลตอบแทนไม่ได้เพิ่มขึ้นทุกเดือนเสมอไป ก่อนลงทุนควรอ่านรายละเอียดกองทุน ค่าธรรมเนียม ระดับความเสี่ยง และเลือกให้เหมาะกับเป้าหมายของตัวเอง
เงินที่จำเป็นต้องใช้ในระยะสั้น หรือเงินสำรองฉุกเฉิน อาจไม่เหมาะที่จะนำไปลงทุนในสินทรัพย์ที่มีความผันผวน
6. ตรวจสอบความคืบหน้าเป็นระยะ
แม้จะเป็นวิธีจัดการเงินสำหรับคนขี้เกียจ แต่การตรวจสอบเป็นครั้งคราวยังเป็นเรื่องจำเป็น
ไม่ต้องเช็กทุกวัน แต่อาจกำหนดเดือนละครั้ง เพื่อดูยอดเงินออม ยอดหนี้ ค่าใช้จ่ายก้อนใหญ่ และผลการลงทุน
ใช้เวลาเพียงไม่กี่นาทีเพื่อตอบคำถามง่าย ๆ เช่น
-
เดือนนี้เงินออมเพิ่มขึ้นหรือไม่
-
มีรายจ่ายประจำใดสูงขึ้นผิดปกติหรือไม่
-
ใช้บัตรเครดิตเกินวงเงินที่ตั้งไว้หรือไม่
-
จำนวนเงินที่หักอัตโนมัติยังเหมาะกับรายได้หรือไม่
การตรวจสอบเป็นระยะช่วยให้เห็นความก้าวหน้า และปรับระบบได้ก่อนที่ปัญหาจะสะสมเป็นเวลานาน
เริ่มจากระบบง่าย ๆ ไม่ต้องเปลี่ยนทุกอย่างในวันเดียว
การจัดการเงินสไตล์ “คนขี้เกียจ” ไม่ได้หมายถึงการไม่ใส่ใจเรื่องเงิน แต่คือการออกแบบระบบให้ช่วยทำงานแทนเรา ลดจำนวนครั้งที่ต้องตัดสินใจ และลดโอกาสใช้เงินเกินแผน
ไม่จำเป็นต้องเริ่มทั้ง 6 วิธีพร้อมกัน อาจเริ่มจากการตั้งโอนเงินอัตโนมัติเพียงอย่างเดียว แล้วค่อยเพิ่มการแบ่งเงินหรือการตรวจสอบรายเดือนภายหลัง
เมื่อระบบเหมาะกับรายได้ ค่าใช้จ่าย และพฤติกรรมของตัวเอง การออมเงินก็อาจกลายเป็นเรื่องที่ทำต่อเนื่องได้ง่ายขึ้น โดยไม่ต้องนั่งจดบัญชีทุกวัน หรือคอยควบคุมตัวเองตลอดเวลาครับ
 กินหมูกระทะเสร็จกระทะดำ แต่ทำไมร้านขัดสะอาดได้เหมือนเดิม
 ปลาดาบเงิน ปลาทะเลลำตัวยาวแบน สีเงินวาวคล้ายริบบิ้น
 ส่องแนวทางตัวเลขแม่นมากขั้นเทพ งวดประจำวันที่ 1 ตุลาคม 2569
 ปราจีนบุรีอ่วม! น้ำทะลักท่วม 7 อำเภอ หลายพื้นที่ยังน่าห่วง เร่งช่วยประชาชน
 อำเภอที่เจริญที่สุด มีเศรษฐกิจดีที่สุดในประเทศไทย
 ประเทศผู้ผลิตทองเปิดโรงกลั่นแห่งแรกแล้ว
 ส่องตัวเลขแบบคนชอบตัวเลข เลขปฏิทิน “หลวงปู่ศิลา” งวดนี้ มีอะไรน่าสนใจ?
 ค่าใช้จ่ายอะไรที่คุณรู้สึกว่าแพงขึ้นจนต้องคิดหนักก่อนซื้อ? 🛒
 สิบเลขขายดีแม่จำเนียร งวด 1/10/69
 แมววิเชียรมาศ “เพชรแห่งดวงจันทร์” แมวไทยโบราณที่รู้จักไปทั่วโลก
 รหัสเลขมูเตลู "หมอปลาย พรายกระซิบ" 1 ตุลาคม 2569
 ถ้า 'สยาม' แปลว่าคนผิวคล้ำ... ทำไมเราถึงยอมใช้เป็นชื่อประเทศ?"แมววิเชียรมาศ “เพชรแห่งดวงจันทร์” แมวไทยโบราณที่รู้จักไปทั่วโลก
 เขื่อนขุนด่านฯ น้ำเต็มจนคนผวา! ทำไม ‘น้ำเต็มเขื่อน’ จึงไม่ได้แปลว่าเขื่อนจะแตก?”
 คดีพลิก! "ผลไม้ต้องห้าม" ในสวนอีเดน... ที่แท้ไม่ใช่ "แอปเปิล" อย่างที่เราเข้าใจกันมาเป็นร้อยปี?!ถ้า 'สยาม' แปลว่าคนผิวคล้ำ... ทำไมเราถึงยอมใช้เป็นชื่อประเทศ?"
 ชื่อนั้นสำคัญฉะนี้... เปิดตำนานความเชื่อยุคโบราณ "ตั้งชื่อดีมีชัยไปกว่าครึ่ง" และพลังลึกลับแห่งอักษร!
 โชค 2 ชั้น! ยุคควีนอลิซาเบธที่ 1 ออกหวยรัฐบาล... ไม่ถูกรางวัลใหญ่ แต่ได้ "บัตรละเว้นโทษจำคุก" แถมยกเว้นจับกุม!
 สาระ เกร็ดน่ารู้