คู่มือจัดการเงินสำหรับคนอาชีพอิสระ รายได้ไม่นิ่งก็เริ่มออมได้
งานอิสระหรือ Freelance มีเสน่ห์ตรงที่ได้เลือกงานเอง จัดเวลาชีวิตเอง และบางเดือนรายได้อาจเข้ามาเป็นก้อนใหญ่กว่าที่คิด แต่ปัญหาคือ เงินไม่ได้เข้าเท่ากันทุกเดือน พอไม่มีเงินเดือนประจำ ไม่มีสวัสดิการจากบริษัท และไม่มีกองทุนสำรองเลี้ยงชีพเหมือนพนักงานประจำ หลายคนจึงรู้สึกว่า “การเก็บเงิน” เป็นเรื่องไกลตัว
แต่ความจริงคือ รายได้ไม่แน่นอน ไม่ได้แปลว่าต้องไม่มีเงินเก็บเสมอไป
คนทำอาชีพอิสระอาจวางแผนการเงินได้มั่นคงมากขึ้น หากมีระบบจัดการเงินที่ชัดเจน ไม่ใช้เงินตามยอดเงินที่เห็นในบัญชี และกันเงินสำหรับภาษี ประกัน สุขภาพ รวมถึงเงินสำรองไว้ตั้งแต่ต้น นี่คือ 4 สเต็ปง่าย ๆ ที่ช่วยเปลี่ยนจากฟรีแลนซ์สายหมุนเงิน ให้เป็นฟรีแลนซ์ที่คุมเงินตัวเองได้ดีขึ้นค่ะ
- แยกบัญชีให้ชัด อย่าใช้เงินปนกันหมด
ความผิดพลาดที่เจอบ่อยของคนทำอาชีพอิสระคือ ใช้บัญชีเดียวรับเงินทุกอย่าง ทั้งเงินลูกค้า เงินใช้ส่วนตัว เงินออม และเงินที่ต้องกันไว้จ่ายภาษี
พอมีเงินก้อนใหญ่โอนเข้า ก็อาจเผลอคิดว่าเป็นเงินที่ใช้ได้ทั้งหมด ทั้งที่จริงแล้วเงินก้อนนั้นอาจต้องแบ่งไปจ่ายต้นทุนงาน ค่าเดินทาง ค่าอุปกรณ์ ค่าภาษี หรือค่าใช้จ่ายล่วงหน้าอีกหลายอย่าง
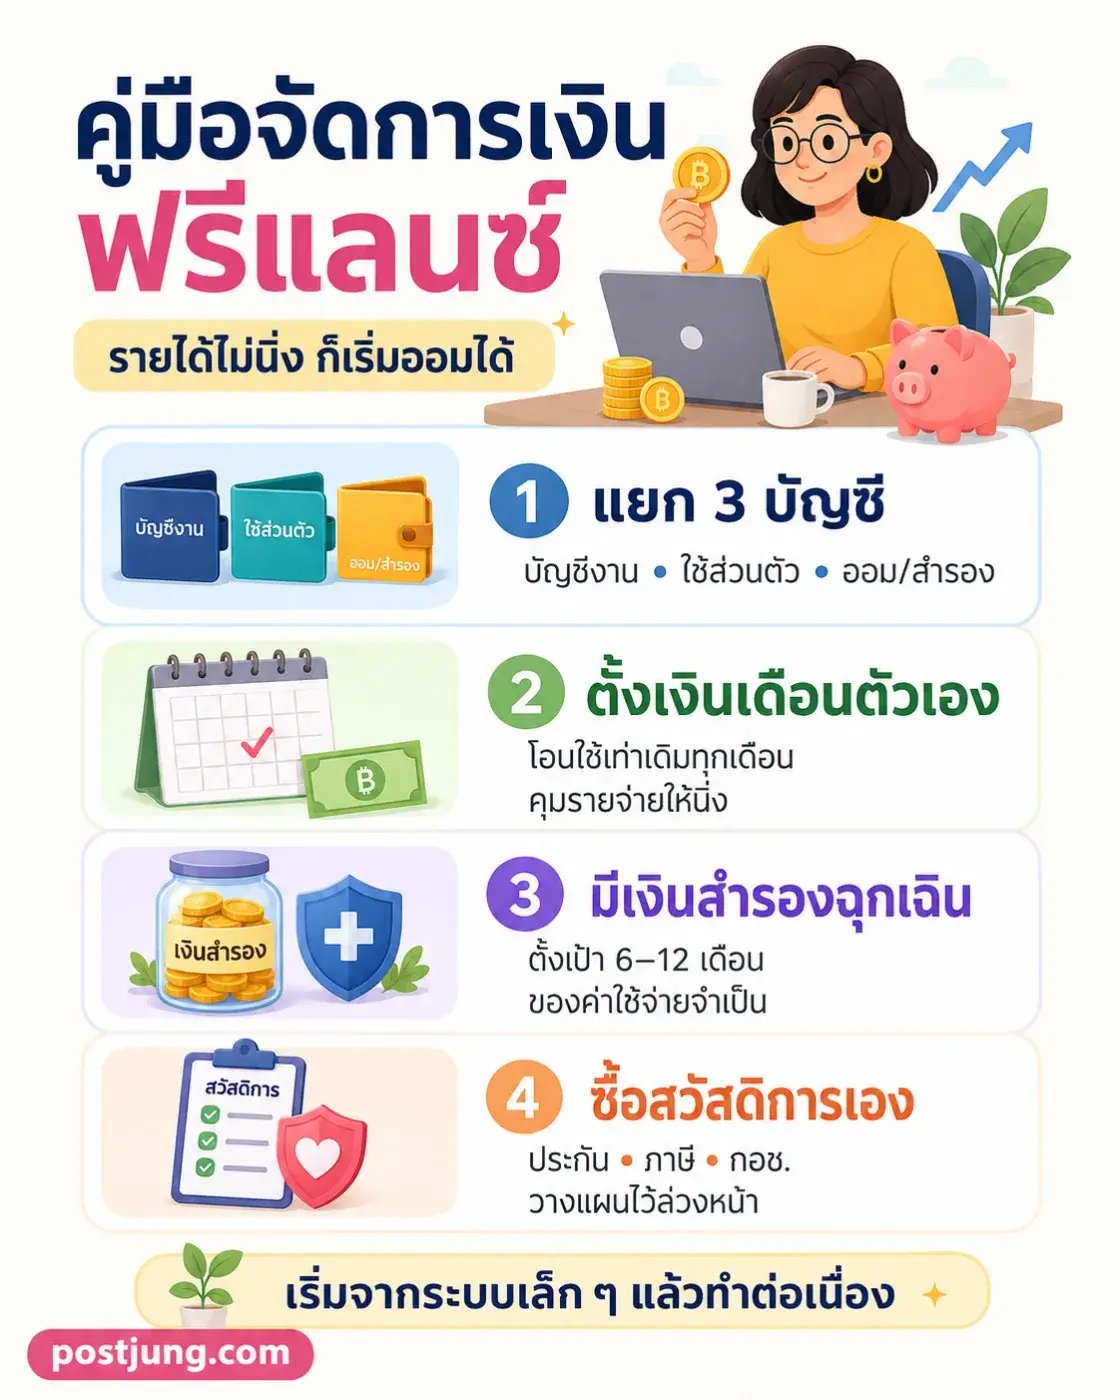
วิธีเริ่มต้นที่ง่ายที่สุดคือ แยกบัญชีอย่างน้อย 3 บัญชี
บัญชีรายรับหรือบัญชีงาน: ให้ลูกค้าโอนเข้าบัญชีนี้เป็นหลัก ใช้สำหรับรับเงินจากงานและดูภาพรวมรายได้จริง
บัญชีใช้จ่ายส่วนตัว: โอนเงินจากบัญชีรายรับมาใช้เป็น “เงินเดือนตัวเอง” ในจำนวนที่กำหนดไว้ ไม่ดึงเงินจากบัญชีงานมาใช้เรื่อย ๆ
บัญชีเงินออมและเงินสำรอง: ใช้เก็บเงินสำรองฉุกเฉิน เงินออมระยะยาว หรือเงินที่กันไว้สำหรับเป้าหมายสำคัญ
ถ้าทำได้ อาจเพิ่มอีกหนึ่งบัญชีสำหรับ “เงินภาษี” โดยเฉพาะ เพราะคนทำอาชีพอิสระหลายคนมักลืมว่า รายได้ที่เข้ามาไม่ได้เป็นเงินใช้ทั้งหมด แต่ยังมีภาษีและค่าใช้จ่ายทางธุรกิจที่ต้องเตรียมไว้ด้วย
- สร้างเงินเดือนให้ตัวเอง
เมื่อรายได้ไม่นิ่ง สิ่งที่ควรทำให้นิ่งก่อนคือ “พฤติกรรมการใช้เงิน”
ลองเริ่มจากคำนวณค่าใช้จ่ายจำเป็นต่อเดือน เช่น ค่าอาหาร ค่าเดินทาง ค่าโทรศัพท์ ค่าอินเทอร์เน็ต ค่าบ้าน ค่างวด หรือค่าใช้จ่ายครอบครัว จากนั้นกำหนดเงินเดือนให้ตัวเองในระดับที่อยู่ได้จริง แต่ไม่สูงจนดึงเงินจากธุรกิจออกมาหมด
ตัวอย่างเช่น เดือนนี้มีรายได้ 60,000 บาท ไม่จำเป็นต้องใช้เหมือนคนมีเงินเดือน 60,000 บาททั้งเดือน แต่อาจตั้งเงินเดือนตัวเองไว้ 25,000–30,000 บาท ส่วนที่เหลือกันไว้เป็นเงินสำรอง ภาษี ค่าอุปกรณ์ หรือเงินลงทุนในอนาคต
ข้อดีของวิธีนี้คือ ต่อให้บางเดือนรายได้เข้ามามาก เราก็ไม่ใช้เกินตัว และต่อให้บางเดือนรายได้น้อย เราจะยังมีระบบช่วยประคองชีวิตไว้ได้
- เงินสำรองฉุกเฉินคือฮีโร่ตัวจริงของฟรีแลนซ์
สำหรับพนักงานประจำ เงินสำรองฉุกเฉิน 3–6 เท่าของค่าใช้จ่ายต่อเดือนอาจเพียงพอในหลายกรณี แต่สำหรับคนทำอาชีพอิสระ ควรเผื่อมากกว่านั้น เพราะรายได้ขึ้นอยู่กับงาน ลูกค้า ฤดูกาล เศรษฐกิจ และเหตุไม่คาดคิดหลายอย่าง
เป้าหมายที่เหมาะกับฟรีแลนซ์คือ เงินสำรองอย่างน้อย 6–12 เดือนของค่าใช้จ่ายจำเป็น
เช่น ถ้าค่าใช้จ่ายจำเป็นอยู่ที่เดือนละ 20,000 บาท ก็ควรตั้งเป้าเงินสำรองไว้ประมาณ 120,000–240,000 บาท ไม่จำเป็นต้องมีทันที แต่ควรเริ่มสะสมทีละน้อยอย่างสม่ำเสมอ
เงินสำรองก้อนนี้ไม่ควรนำไปลงทุนเสี่ยงสูง และไม่ควรปนกับเงินใช้เที่ยวหรือเงินช้อปปิ้ง เพราะหน้าที่ของมันคือช่วยให้เราผ่านช่วงลูกค้าเงียบ งานสะดุด เจ็บป่วย หรือมีเหตุจำเป็น โดยไม่ต้องรีบกู้เงินหรือขายของจำเป็นแบบเร่งด่วน
- ซื้อสวัสดิการและวางแผนภาษีด้วยตัวเอง
ข้อเสียสำคัญของอาชีพอิสระคือ ไม่มีบริษัทคอยจัดสวัสดิการให้เหมือนพนักงานประจำ ดังนั้นเราต้องสร้างสวัสดิการของตัวเอง
สิ่งที่ควรเริ่มพิจารณา ได้แก่ ประกันสุขภาพ ประกันชีวิต เงินออมระยะยาว และกองทุนเพื่อการเกษียณที่เหมาะกับสถานะของตัวเอง เช่น กองทุนการออมแห่งชาติ หรือ กอช. สำหรับผู้ประกอบอาชีพอิสระที่เข้าเงื่อนไข รวมถึงกองทุนลดหย่อนภาษีบางประเภท เช่น RMF หรือ SSF สำหรับคนที่มีรายได้ถึงเกณฑ์และรับความเสี่ยงจากการลงทุนได้
อย่างไรก็ตาม การซื้อประกันหรือกองทุนไม่ควรซื้อเพียงเพราะอยากลดหย่อนภาษีอย่างเดียว ควรดูความจำเป็นจริง ความสามารถในการจ่ายระยะยาว เงื่อนไขการถือครอง และความเสี่ยงให้รอบคอบก่อนตัดสินใจ
อีกเรื่องที่ฟรีแลนซ์ควรทำคือ จดรายรับรายจ่ายและเก็บหลักฐานค่าใช้จ่ายที่เกี่ยวข้องกับงานไว้ให้เป็นระบบ เพราะเมื่อถึงเวลายื่นภาษี จะช่วยให้เห็นภาพการเงินชัดขึ้น และลดความวุ่นวายช่วงปลายปีได้มาก
เริ่มเล็ก ๆ แต่ทำให้ต่อเนื่อง
การบริหารเงินของคนอาชีพอิสระไม่จำเป็นต้องเริ่มจากเงินก้อนใหญ่ สิ่งสำคัญกว่าคือเริ่มจากระบบเล็ก ๆ ที่ทำซ้ำได้จริง
แยกบัญชีให้ชัด ตั้งเงินเดือนให้ตัวเอง หักเงินออมก่อนใช้ กันเงินสำรองไว้เสมอ และอย่าลืมวางแผนเรื่องภาษีกับสวัสดิการของตัวเอง
เมื่อระบบเริ่มเข้าที่ อิสรภาพในการทำงานจะไม่ใช่แค่การได้เลือกงานที่รัก แต่ยังรวมถึงการมีเงินสำรอง มีแผนชีวิต และมีความสบายใจมากขึ้นในวันที่รายได้ไม่ได้เป็นไปตามใจเราค่ะ
หมายเหตุ: บทความนี้เป็นข้อมูลทั่วไปด้านการวางแผนการเงินส่วนบุคคล ไม่ใช่คำแนะนำการลงทุนหรือภาษีเฉพาะบุคคล ควรตรวจสอบเงื่อนไขล่าสุดจากหน่วยงานที่เกี่ยวข้อง หรือปรึกษาผู้เชี่ยวชาญก่อนตัดสินใจทางการเงิน
อ้างอิง: https://www.bot.or.th/th/satang-story/money-plan/freelance.html
 มหาทักษา งวด 1 พ.ย. 69 เปิดตารางเลขมงคล 6 ตัว พร้อมแนวทางจับคู่เลข 2 ตัว–3 ตัว
 บูชาไอ้ไข่และกุมารทองอย่างไรให้สบายใจ
 วิธีรับมือเพื่อนบ้านที่ชอบยุ่งเรื่องส่วนตัว
 ไทยเด้ง หลวงพี่โต้ง งวด 1 พ.ย. 2569 ถอดใบแนวทางเลขเขียนมือ แยกชุด 3 ตัว เลขวงกลม และเลขวิ่ง
 เหรียญเงินบาทไทยที่ถูกผลิต น้อยที่สุด และหายากมาก ที่สุดในปัจจุบัน
 รถบรรทุก 10 ล้อทำลังเบียร์หล่นแตกเกลื่อนถนนกาญจนาฯ รถติดสะสมยาวถึงพระราม 2 ล่าสุดเปิดทางแล้ว
 หมู่บ้านที่ตั้งอยู่สูงที่สุดในประเทศไทยอยู่ที่ไหน
 เทียบชัด 10 อันดับเลขขายดี 3 สำนักดัง ‘แม่จำเนียร - จำเนียรอ่อนนุช - แม่ทำเนียน’ งวด 1 พฤศจิกายน 2569
 เปิดอันดับโรงเรียนรัฐบาลสอบเข้า ม.1 ยากที่สุด ปี 2569
 กระทรวงศึกษาธิการได้งบ 3.59 แสนล้านบาท อันดับ 2 ของไทย เงินก้อนใหญ่นี้ใช้ทำอะไรบ้าง
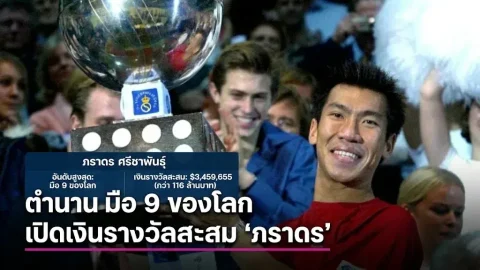 สรุปเส้นทางความสำเร็จและเงินรางวัลสะสม "ภราดร ศรีชาพันธุ์" ตำนานมือ 9 ของโลกผู้พลิกประวัติศาสตร์เทนนิสไทย
 แม่ค้าตลาดนัดขายได้วันละหมื่น เหลือเงินจริงเท่าไร
 ประเทศที่มีการเปลี่ยนชื่อใหม่ล่าสุดบูชาไอ้ไข่และกุมารทองอย่างไรให้สบายใจ
 การเงิน
 วิธีเช็คสลิปปลอม ตรวจสอบสลิปโอนเงินปลอมแบบรวดเร็ว ป้องกันมิจฉาชีพ
 ดีเซล B7 หน้าปั๊มลด 1 บาท เหลือ 42.54 บาท เริ่มวันนี้ 29 ต.ค.: ผลจากการถอดต้นทุนทิพย์
 กบง. ลดดีเซลหน้าโรงกลั่น 2 บาท 1–30 พ.ย. 2569: ส่วนลดหดจาก 4 บาท ไม่ใช่ลดเพิ่ม
 Anthropic ยื่นเอกสาร S-1 เตรียมขายหุ้นต่อสาธารณะ นักลงทุนควรอ่านส่วนไหนนอกจากตัวเลขรายได้?