ทำไมเราถึงเป็นหนี้ง่ายกว่าที่คิด? เจาะ 4 กับดักจิตวิทยาการเงินที่ระบบไม่เคยบอกคุณ
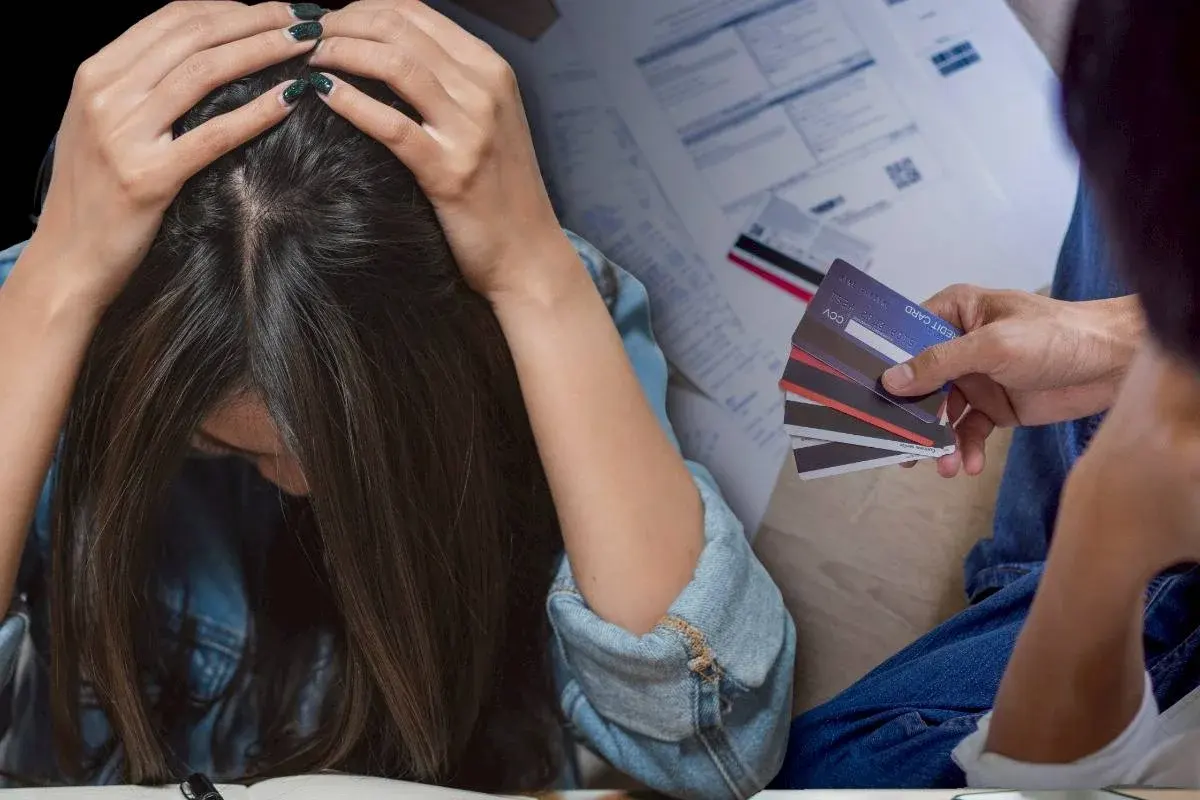
ประเทศไทยมีสัดส่วนหนี้ครัวเรือนต่อ GDP สูงเป็นอันดับต้นๆ ของเอเชีย โดยข้อมูลสถิติชี้ว่าคนไทยมีหนี้เฉลี่ยสูงกว่า 500,000 บาทต่อครัวเรือนและมีแนวโน้มเติบโตขึ้นเรื่อยๆ แต่คำถามที่น่าคิดกว่าตัวเลขเชิงสถิติคือ ทำไมคนที่ทำงานหนักและวางแผนชีวิตมาอย่างดี ถึงยังพลาดท่าตกเป็นเหยื่อของวงจรหนี้สินได้โดยไม่รู้ตัว?
ประเทศไทยมีหนี้ครัวเรือนต่อ GDP สูงเป็นอันดับต้นๆ ของเอเชีย ตัวเลขล่าสุดชี้ว่าคนไทยมีหนี้เฉลี่ยต่อครัวเรือนมากกว่า 500,000 บาท และตัวเลขนี้ยังคงเพิ่มขึ้นทุกปี แต่ที่น่าสนใจกว่าตัวเลขคือคำถามว่า ทำไมคนที่ทำงานหนักและตั้งใจดูแลชีวิตถึงยังตกอยู่ในวงจรหนี้ได้?
กับดักที่ 1 — "ผ่อนได้ก็คือซื้อได้"
จิตวิทยาพฤติกรรมทางการเงินเรียกปรากฏการณ์นี้ว่า "Pain of Paying" เมื่อเราจ่ายเงินสด สมองรู้สึกเจ็บปวดจากการสูญเสียทันที แต่เมื่อรูดบัตรหรือผ่อน ความเจ็บปวดนั้นถูกเลื่อนออกไป ทำให้รู้สึกว่า "ยังไม่ได้เสียเงิน" การซื้อของในราคา 30,000 บาทโดยผ่อน 0% 10 เดือนรู้สึก "เบา" กว่าจ่ายเงินสดก้อนเดียว แม้ว่าจำนวนเงินที่เสียไปจะเท่ากัน
กับดักที่ 2 — ดอกเบี้ยบัตรเครดิตที่คนไม่อ่าน
อัตราดอกเบี้ยบัตรเครดิตในไทยอยู่ที่ประมาณ 18–25% ต่อปี ถ้าคุณมียอดค้างชำระ 10,000 บาทและจ่ายแค่ขั้นต่ำทุกเดือน คุณจะต้องใช้เวลามากกว่า 10 ปีในการชำระหนี้นั้นให้หมด และจ่ายดอกเบี้ยรวมมากกว่าเงินต้นหลายเท่า ความจริงข้อนี้ไม่ได้ถูกสอนในโรงเรียน และสถาบันการเงินก็ไม่มีแรงจูงใจที่จะบอก
กับดักที่ 3 — "ออมที่เหลือ" แทน "ออมก่อนใช้"
นักพฤติกรรมทางการเงิน Richard Thaler ผู้ได้รับรางวัลโนเบลสาขาเศรษฐศาสตร์พบว่า คนที่ "ออมเงินที่เหลือหลังใช้จ่าย" เกือบทั้งหมดออมได้น้อยมากหรือไม่ได้ออมเลย เพราะสมองมนุษย์มีความสามารถในการหาเหตุผลในการใช้เงินได้เสมอ ระบบที่ได้ผลคือการโอนเงินออมทันทีที่ได้รับเงินเดือน ก่อนที่จะรู้สึกว่า "เงินนั้นมีอยู่"
กับดักที่ 4 — สังคมที่บีบให้ใช้เงิน
งานวิจัยพบว่า การซื้อสินค้าฟุ่มเฟือยมากกว่า 60% ในกลุ่มคนรายได้ปานกลางมาจากแรงกดดันทางสังคม ไม่ว่าจะเป็นการไปเที่ยวกับเพื่อนที่ใช้จ่ายมากกว่า การซื้อของเพื่อ "ไม่ดูต่างจากคนอื่น" หรือการลงทุนในรูปลักษณ์ภายนอกเพื่อความก้าวหน้าในอาชีพ ทั้งหมดนี้เป็นแรงกดดันจริง ไม่ใช่ความอ่อนแอ
เริ่มต้นที่ไหนได้บ้าง?
กฎ 50-30-20 คือจุดเริ่มต้นที่นักการเงินแนะนำ ใช้จ่ายจำเป็น 50% ใช้จ่ายที่ต้องการ 30% ออมและลงทุน 20% แต่ที่สำคัญกว่าตัวเลขคือการสร้าง "Emergency Fund" หรือเงินสำรองฉุกเฉินอย่างน้อย 3–6 เดือนของค่าใช้จ่าย เพราะหนี้ส่วนใหญ่ไม่ได้เกิดจากความฟุ่มเฟือย แต่เกิดจากเหตุการณ์ที่ไม่คาดคิดที่ไม่มีเงินสำรองรับมือ
ระบบการเงินไม่ได้ออกแบบมาเพื่อให้คุณรวย — มันออกแบบมาเพื่อให้คุณเป็นลูกค้าที่ดี ความแตกต่างอยู่ที่ว่าคุณรู้หรือเปล่า
เขียนโดย แสงแห่งโชคชะตา
 ตาราง “เด่นเหนือเด่นใต้” งวด 1 ต.ค. 69 เปิดข้อมูลตามโพย เลขไหนอยู่ตรงไหน
 โรงเรียนหญิงล้วนของรัฐบาล ที่เด็กอยากเข้าเรียนที่สุด
 CIB รวบชายวัย 31 ตามหมายจับจีน สืบพบข้อมูลโยงเครือข่าย PAOFENG
 โรงเรียนเพียงแห่งเดียวของประเทศไทย ที่อยู่มาตั้งแต่ยุครัชกาลที่ 4
 4 โรงเรียนชายล้วนเก่าแก่ของไทย ที่ยังเปิดสอนถึงปัจจุบัน
 หลวงพ่อปากแดง งวด 1 ต.ค. 69 เลขเด่น 6 - 8
 เทพไท้ซิ่งเอี๊ย งวด 1 ต.ค. 69 เปิดชุดเลขเด่น 0 และ 3
 ตา-ยาย จ.บุรีรัมย์ จากไปวันเดียวกัน หลังกลับมาอยู่เคียงข้างกันครั้งสุดท้าย
 มารู้จัก“ชมพู่สีม่วงดำ”ผลไม้หน้าตาแปลก สีเข้มจนเกือบดำ
 หมู่บ้านของไทยมีคนไม่ถึง 100 คน เปิดข้อมูลจริง บางแห่งเหลือไม่ถึง 10 คน
 เจ๊เขียว โชคดี เผยแนวทางงวด 1 ต.ค. 69 มีเลข 3 ตัว 2 ชุด และเลข 2 ตัว 6 ชุด
 10 อันดับเลขหวยจากสูตรเซียนหวย งวด 1 ตุลาคม 2569: รวมเลขที่ถูกพูดถึงจากกระแสค้นหาและข่าวหลายสำนัก
 เค เสฺวยฺ สฺวรฺค โผง (พนมวัน) ศิลปะที่งดงามมากกว่าที่เรานั้นคิดเสมอเทพไท้ซิ่งเอี๊ย งวด 1 ต.ค. 69 เปิดชุดเลขเด่น 0 และ 3โรงเรียนหญิงล้วนของรัฐบาล ที่เด็กอยากเข้าเรียนที่สุด
 การเงิน