เริ่มวางแผนการเงินแบบง่ายๆ ให้ชีวิตมั่นคงขึ้นในอนาคต
เงินเดือนเข้าไม่กี่วันก็เริ่มหาย ค่าใช้จ่ายประจำยังรออยู่ ส่วนเป้าหมายในอนาคตก็ดูไกลขึ้นทุกที การวางแผนการเงินจึงไม่ใช่เรื่องของคนมีเงินมากเท่านั้น แต่เป็นวิธีช่วยให้เรารู้ว่าเงินกำลังพาเราไปทางไหน
จุดเริ่มต้นไม่จำเป็นต้องซับซ้อน สิ่งแรกคือการตั้งเป้าหมายให้ชัดพอจะลงมือได้ เช่น อยากเก็บเงินดาวน์บ้าน อยากมีเงินเที่ยว อยากลดหนี้ หรืออยากมีเงินสำรองไว้ใช้ยามจำเป็น เป้าหมายที่ชัดจะช่วยให้การออมไม่ใช่แค่คำพูดลอย ๆ แต่กลายเป็นแผนที่จับต้องได้
ลองแบ่งเป้าหมายเป็นช่วงเวลา 1 ปี 5 ปี และ 10 ปี จะเห็นภาพง่ายขึ้นว่าเรื่องไหนควรเริ่มก่อน เรื่องไหนยังรอได้ และเรื่องไหนต้องใช้วินัยต่อเนื่อง การมีกรอบเวลาแบบนี้ช่วยให้เราไม่กดดันตัวเองจนเกินไป แต่ก็ไม่ปล่อยให้อนาคตเลื่อนไปเรื่อย ๆ
รู้เงินเข้าออก ก่อนเริ่มจัดการชีวิต
บัญชีรายรับรายจ่ายยังเป็นเครื่องมือพื้นฐานที่ใช้ได้จริง เพราะมันทำให้เราเห็นว่าเงินหมดไปกับอะไรบ้าง บางคนไม่ได้มีปัญหารายได้น้อยอย่างเดียว แต่มีเงินรั่วจากรายจ่ายเล็ก ๆ ที่เกิดซ้ำจนกลายเป็นก้อนใหญ่ในแต่ละเดือน
ไม่จำเป็นต้องจดละเอียดจนเหนื่อยตั้งแต่วันแรก แค่เริ่มจากรายจ่ายหลัก เช่น ค่าอาหาร ค่าเดินทาง ค่าผ่อน ค่าสมัครบริการรายเดือน และค่าใช้จ่ายจิปาถะ ก็พอทำให้เห็นภาพแล้วว่าอะไรจำเป็น อะไรลดได้ และอะไรควรหยุดก่อน
คำถามง่าย ๆ ที่ควรถามตัวเองคือ เดือนนี้เงินหายไปกับของที่จำเป็นจริงกี่เปอร์เซ็นต์ และเงินที่จ่ายไปมีส่วนไหนที่ไม่ได้ทำให้ชีวิตดีขึ้นเลยหรือไม่ คำตอบตรงนี้มักช่วยให้ปรับพฤติกรรมได้ดีกว่าการบอกตัวเองว่า “ต้องประหยัด” แบบกว้าง ๆ
เงินฉุกเฉินคือกันชนของชีวิต
เมื่อเริ่มเห็นรายจ่ายประจำแล้ว ขั้นต่อไปคือการสร้างเงินสำรองฉุกเฉิน แนวทางทั่วไปคือควรมีอย่างน้อย 3–6 เท่าของค่าใช้จ่ายรายเดือน เพื่อรับมือเหตุไม่คาดคิด เช่น ตกงาน เจ็บป่วย หรือมีของจำเป็นต้องซ่อมทันที
เงินก้อนนี้ไม่ควรถูกมองว่าเป็นเงินสำหรับช้อปหรือท่องเที่ยว เพราะหน้าที่ของมันคือช่วยให้ชีวิตไม่สะดุดหนักเมื่อมีปัญหาเข้ามา หากยังเริ่มเก็บได้ไม่มาก การแยกบัญชีไว้ต่างหากและออมเท่าที่ทำไหวทุกเดือน ก็ยังดีกว่าปล่อยให้เงินรวมอยู่ในบัญชีใช้จ่ายทั้งหมด
หนี้ก็เป็นอีกจุดที่ต้องดูอย่างจริงจัง โดยเฉพาะหนี้ดอกเบี้ยสูง การเริ่มจัดการจากหนี้ที่สร้างภาระมากที่สุดก่อน จะช่วยลดแรงกดดันระยะยาวได้ดีกว่าการจ่ายแบบกระจายโดยไม่มีแผน
ลงทุนได้ แต่ต้องเข้าใจก่อนเสมอ
หลังจากมีเงินออมและเงินฉุกเฉินแล้ว การศึกษาการลงทุนจึงค่อยเข้ามามีบทบาท ไม่ว่าจะเป็นกองทุนรวม หุ้น พันธบัตร อสังหาริมทรัพย์ หรือการลงทุนในความรู้ของตัวเอง จุดสำคัญคือไม่ควรเริ่มเพราะเห็นคนอื่นได้ผลดี แต่ควรเริ่มจากความเข้าใจและความเสี่ยงที่ตัวเองรับได้
การวางแผนเกษียณก็ไม่ควรถูกเลื่อนไปไกลเกินไป เพราะวันที่ไม่มีรายได้ประจำย่อมต้องใช้เงินเหมือนเดิม การเริ่มออมหรือลงทุนเพื่อวัยเกษียณตั้งแต่ยังมีแรงทำงาน จะช่วยให้ภาระในอนาคตเบาลงกว่าเริ่มตอนใกล้ถึงเวลา
ก่อนตัดสินใจซื้อผลิตภัณฑ์ทางการเงิน กู้เงิน ลงทุน หรือทำประกัน ควรอ่านเงื่อนไขให้ละเอียด หากไม่แน่ใจควรปรึกษาผู้เชี่ยวชาญที่เกี่ยวข้อง
สุดท้าย การเงินที่ดีไม่ได้เริ่มจากเงินก้อนใหญ่เสมอไป แต่อาจเริ่มจากการรู้ว่าเดือนนี้ใช้เงินไปกับอะไร มีเงินสำรองพอหรือยัง และเป้าหมายข้างหน้าต้องเริ่มเก็บตั้งแต่วันไหน คำตอบเล็ก ๆ เหล่านี้คือฐานของชีวิตที่มั่นคงกว่าเดิม
 ทำไมสีม่วงจึงถูกใช้แทนพลังงานหรือสิ่งชั่วร้าย? ความจริงที่หลายคนอาจไม่เคยรู้
 เปิดเลขธูป 3 ตัวตรง "ท้าวเวสสุวรรณ" วันที่ 1 ธันวาคม 2569
 แฮกเกอร์โจมตีบริษัทคู่ค้าของ JPMorgan, Visa และ Mastercard ข้อมูลลูกค้ารั่วไหลกว่า 16,000 ราย ท่ามกลางสุญญากาศด้านความมั่นคงไซเบอร์ของสหรัฐฯ
 กรมอุตุฯ เตือนฝนตกหนักถึงหนักมาก 9 จังหวัด เสี่ยงน้ำท่วมฉับพลันและน้ำป่าไหลหลาก ระหว่างวันที่ 20–22 พฤศจิกายน 2569
 เปิดเหตุการณ์คลิปไวรัล เสียงร้องโหยหวญดังในเตาเผาศพไฟฟ้า
 เลข"ม้าวิ่ง" 1 ธันวาคม 2569
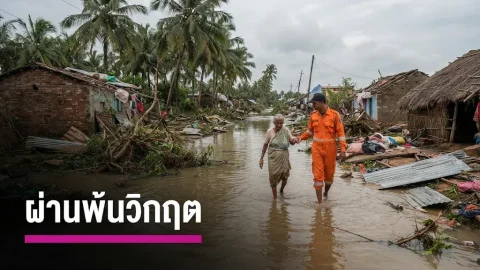 อินเดียรับมือพายุไซโคลน "อัควาน"
 “อาร์ต พศุตม์” ชนะคดี “หมออั้ม” ศาลสั่งจำคุก 2 ปี ปรับ 3 แสน
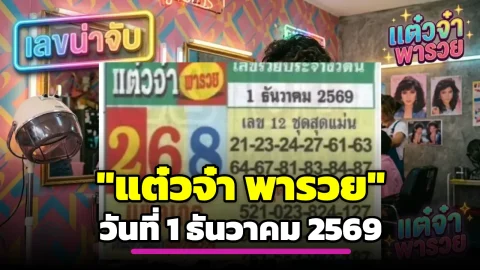 เลขน่าจับตา "แต๋วจ๋า พารวย" วันที่ 1 ธันวาคม 2569
 มหาอินทุมรีแดง งวด 1 ธันวาคม 2569 เปิดเลขบันดาลเหนือ-ใต้ พร้อมชุดสองตัวและสามตัว
 "โดนัลด์ ทรัมป์" ยื่นมือให้ "สีจิ้นผิง" จับ ขณะขึ้นบันไดเลื่อน
 ขนลุกตอนหนาวหรือฟังเพลงเพราะ เพราะร่างกายยังจำวันที่เรามีขนดกได้อยู่
 การเงิน