อัตราภาษี และประโยชน์ของ พ.ร.บ.ภาษีที่ดินและสิ่งปลูกสร้าง
ในช่วง 2-3 ปีที่ผ่านมา รัฐบาลได้มีการปฏิรูปกฎหมายภาษีจำนวนมาก รวมถึงภาษีที่ดินและสิ่งปลูกสร้าง ซึ่งจะมาใช้แทนภาษีโรงเรือนและภาษีบำรุงท้องที่ ที่ใช้กันอยู่ในปัจจุบัน คาดการณ์ว่า กฎหมายภาษีที่ดินและสิ่งปลูกสร้างจะสามารถบังคับใช้ได้ในวันที่ 1 มกราคม 2562
ประโยชน์ของ “พ.ร.บ.ภาษีที่ดินและสิ่งปลูกสร้าง”
- ลดความซ้ำซ้อน ของกฎหมายเดิม
- องค์กรบริหารส่วนท้องถิ่น (อปท.) สามารถเก็บภาษีได้อย่างมีประสิทธิภาพ และนำภาษีนี้มาใช้บริหารจัดการในเขตพื้นที่ของตน
- กระตุ้นให้เกิดการใช้ที่ดินอย่าง มีประสิทธิภาพ ผลักดันให้เกิดการกระจาย การถือครองที่ดิน เพื่อช่วยลดความเลื่อมล้ำ
อัตราการจัดเก็บภาษีที่ดินและสิ่งปลูกสร้าง แบ่งออกเป็น 4 ประเภท คือ
1. ประเภทเกษตรกรรม
- มูลค่าทรัพย์สินไม่เกิน 50 ล้านบาท ไม่ต้องเสียภาษี
- มูลค่าทรัพย์สิน 50 – 75 ล้านบาท เสียภาษี 0.02%
- มูลค่าทรัพย์สิน 75 – 100 ล้านบาท เสียภาษี 0.03%
- มูลค่าทรัพย์สิน 100 – 500 ล้านบาท เสียภาษี 0.05%
- มูลค่าทรัพย์สิน 500 – 1,000 ล้านบาท เสียภาษี 0.07%
- มูลค่าทรัพย์สินเกิน 1,000 ล้านบาท เสียภาษี 0.1%
2. ประเภทบ้านพักอาศัย โดยแบ่งเป็นบ้านหลัก กับบ้านรอง
2.1 บ้านหลัก (เจ้าของมีชื่อในโฉนด และทะเบียนบ้าน)
- มูลค่าทรัพย์สินไม่ถึง 20 ล้านบาท ไม่ต้องเสียภาษี
- มูลค่าทรัพย์สิน 20 – 50 ล้านบาน เสียภาษี 0.02%
- มูลค่าทรัพย์สิน 50 – 75 ล้านบาท เสียภาษี 0.03%
- มูลค่าทรัพย์สิน 75 – 100 ล้านบาท เสียภาษี 0.05%
- มูลค่าทรัพย์สินเกิน 100 ล้านบาท เสียภาษี 0.01%
2.2 บ้านรอง (เจ้าของมีชื่อในโฉนด ไม่มีชื่อในทะเบียนบ้าน)
- มูลค่าทรัพย์สิน 20 – 50 ล้านบาท เสียภาษี 0.02%
- มูลค่าทรัพย์สิน 50 – 75 ล้านบาท เสีนภาษี 0.03%
- มูลค่าทรัพย์สิน 75 – 100 ล้านบาท เสียภาษี 0.05%
- มูลค่าทรัพย์สินเกิน 100 ล้านบาท เสียภาษี 0.1%
3. ประเภทอื่น (พาณิชยกรรม)
- มูลค่าทรัพย์สิน 0 – 50 ล้านบาท เสียภาษี 0.3%
- มูลค่าทรัพย์สิน 50 – 200 ล้านบาท เสียภาษี 0.4%
- มูลค่าทรัพย์สิน 200 – 1,000 ล้านบาท เสียภาษี 0.5%
- มูลค่าทรัพย์สิน 1,000 – 5,000 ล้านบาท เสียภาษี 0.6%
- มูลค่าทรัพย์สินเกิน 5,000 ล้านบาท เสียภาษี 0.7%
4. ประเภทที่ดินรกร้างว่างเปล่า
- มูลค่าทรัพย์สิน 0 – 50 ล้านบาท เสียภาษี 0.3%
- มูลค่าทรัพย์สิน 50 – 200 ล้านบาท เสียภาษี 0.4%
- มูลค่าทรัพย์สิน 200 – 1,000 ล้านบาท เสียภาษี 0.5%
- มูลค่าทรัพย์สิน 1,000 – 5,000 ล้านบาท เสียภาษี 0.6%
- มูลค่าทรัพย์สินเกิน 5,000 ล้านบาท เสียภาษี 0.7%
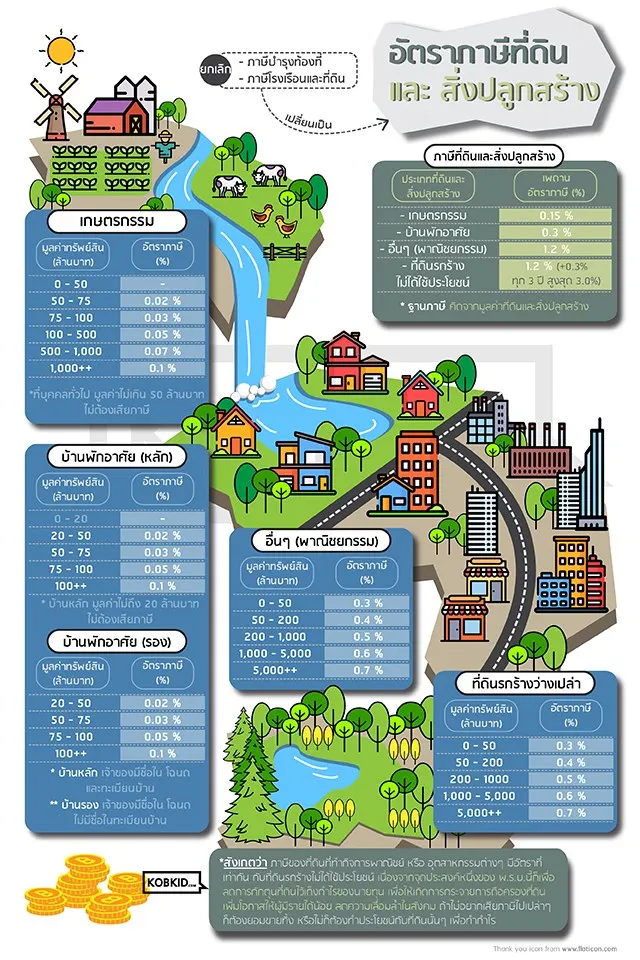
ขอบคุณรูปภาพจาก Kobkid.com
* สังเกตว่า ภาษีของที่ดินที่ทำกิจการพาณิชย์ หรือ อุตสาหกรรมต่างๆ มีอัตราที่เท่ากัน กับที่ดินรกร้างที่ไม่ได้ให้ประโยชน์ เนื่องจากจุดประสงค์หนึ่ง ของ พ.ร.บ.ภาษีที่ดินและสิ่งปลูกสร้าง เพื่อลดการกักตุนที่ดินไว้เก็งกำไรของนายทุน เพื่อให้เกิดการกระจายการถือครองที่ดิน และลดความเลื่อมล้ำในสังคม ถ้าไม่อยากเสียภาษีไปเปล่าๆ ก็ต้องขายทิ้ง หรือไม่ก็ต้องทำประโยชน์กับที่ดินนั้น เพื่อทำกำไร
เป็นยังไงกันบ้างครับ กับ พ.ร.บ. ภาษีที่ดินและสิ่งปลูกสร้างฉบับนี้ โดยส่วนตัวผมมองว่า พ.ร.บ. ฉบับนี้ไม่ค่อยมีผลกระทบ ต่อบุคคลธรรมดา ที่คงจะมีทรัพย์สิน ไม่ถึงตามที่ภาครัฐได้ตั้งเอาไว้
แหล่งที่มา: http://www.kobkid.com
 เปิดเลขธูป 3 ตัวตรง "ท้าวเวสสุวรรณ" วันที่ 1 ธันวาคม 2569
 ค่าเทอมมหาวิทยาลัย 2569 เทียบ 7 มหาลัยดัง 4 คณะยอดนิยม แพทย์สูงสุด 50,000 บาทต่อเทอม
 เลขน่าจับตา "แต๋วจ๋า พารวย" วันที่ 1 ธันวาคม 2569
 ตำรวจสิงคโปร์ถูกสั่งจำคุก 4 เดือน ฐานบังคับจูบหญิงสาว
 เจาะลึกสถิติหวยเดือนธันวาคม ย้อนหลัง 10 ปี รางวัลที่ 1 กับเลขท้าย 2 ตัว อะไรมาแรงสุด?
 ปลดผู้อำนวยการด้านไซเบอร์แห่งชาติของทำเนียบขาวหลังระบบเทคโนโลยีในสหรัฐอเมริกาล่มหลายครั้ง
 เผยปริศนา "ป้ายราคามีกากบาท " ในร้าน "เซเว่น อีเลฟเว่น"..ใครเห็นก็สงสัย!
 เลข"ม้าวิ่ง" 1 ธันวาคม 2569
 ย้อนรอยโศกนาฏกรรม "มินามะตะ-อิไตอิไต" บทเรียนราคาแพงจากสายน้ำเป็นพิษ สู่สัญญาณเตือนภัยลำน้ำสายและลำน้ำกก
 ใครจะไปคิดว่า "นักแสดงตัวท็อปกับตัวร้ายในหนัง สุดท้ายได้ลงเอยกันในชีวิตจริง"
 หุ่นยนต์ทำงาน 2 ตัว ถูกไล่ออกจากร้านสะดวกซื้อ
 ค่าครองชีพสูง เงินเดือนเท่าเดิม จะใช้ชีวิตอย่างไร?
 สาระ เกร็ดน่ารู้
 ค่าครองชีพสูง เงินเดือนเท่าเดิม จะใช้ชีวิตอย่างไร?
 สารธารธรรม (The River of Dhamma) (สร้างกับ เอไอ)จากแนวคิดเล็ก ๆ สู่การสร้างธุรกิจให้ประสบความสำเร็จ!!
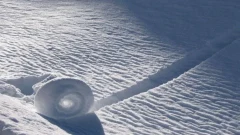 ปรากฏการณ์ก้อนหิมะกลิ้งเองตามธรรมชาติ (Snow Rollers) เมื่อสายลมกลายเป็นช่างปั้นหิมะ สร้างก้อนหิมะทรงกระบอกโดยไม่ต้องใช้มือมนุษย์