อัตราภาษี และประโยชน์ของ พ.ร.บ.ภาษีที่ดินและสิ่งปลูกสร้าง
ในช่วง 2-3 ปีที่ผ่านมา รัฐบาลได้มีการปฏิรูปกฎหมายภาษีจำนวนมาก รวมถึงภาษีที่ดินและสิ่งปลูกสร้าง ซึ่งจะมาใช้แทนภาษีโรงเรือนและภาษีบำรุงท้องที่ ที่ใช้กันอยู่ในปัจจุบัน คาดการณ์ว่า กฎหมายภาษีที่ดินและสิ่งปลูกสร้างจะสามารถบังคับใช้ได้ในวันที่ 1 มกราคม 2562
ประโยชน์ของ “พ.ร.บ.ภาษีที่ดินและสิ่งปลูกสร้าง”
- ลดความซ้ำซ้อน ของกฎหมายเดิม
- องค์กรบริหารส่วนท้องถิ่น (อปท.) สามารถเก็บภาษีได้อย่างมีประสิทธิภาพ และนำภาษีนี้มาใช้บริหารจัดการในเขตพื้นที่ของตน
- กระตุ้นให้เกิดการใช้ที่ดินอย่าง มีประสิทธิภาพ ผลักดันให้เกิดการกระจาย การถือครองที่ดิน เพื่อช่วยลดความเลื่อมล้ำ
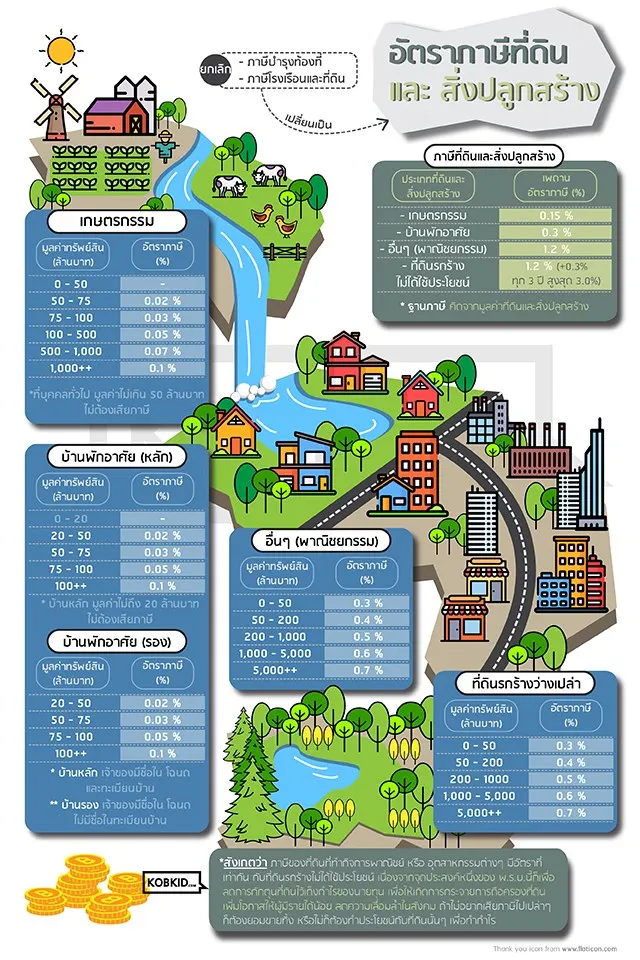
อัตราการจัดเก็บภาษีที่ดินและสิ่งปลูกสร้าง แบ่งออกเป็น 4 ประเภท คือ
1. ประเภทเกษตรกรรม
- มูลค่าทรัพย์สินไม่เกิน 50 ล้านบาท ไม่ต้องเสียภาษี
- มูลค่าทรัพย์สิน 50 – 75 ล้านบาท เสียภาษี 0.02%
- มูลค่าทรัพย์สิน 75 – 100 ล้านบาท เสียภาษี 0.03%
- มูลค่าทรัพย์สิน 100 – 500 ล้านบาท เสียภาษี 0.05%
- มูลค่าทรัพย์สิน 500 – 1,000 ล้านบาท เสียภาษี 0.07%
- มูลค่าทรัพย์สินเกิน 1,000 ล้านบาท เสียภาษี 0.1%
2. ประเภทบ้านพักอาศัย โดยแบ่งเป็นบ้านหลัก กับบ้านรอง
2.1 บ้านหลัก (เจ้าของมีชื่อในโฉนด และทะเบียนบ้าน)
- มูลค่าทรัพย์สินไม่ถึง 20 ล้านบาท ไม่ต้องเสียภาษี
- มูลค่าทรัพย์สิน 20 – 50 ล้านบาน เสียภาษี 0.02%
- มูลค่าทรัพย์สิน 50 – 75 ล้านบาท เสียภาษี 0.03%
- มูลค่าทรัพย์สิน 75 – 100 ล้านบาท เสียภาษี 0.05%
- มูลค่าทรัพย์สินเกิน 100 ล้านบาท เสียภาษี 0.01%
2.2 บ้านรอง (เจ้าของมีชื่อในโฉนด ไม่มีชื่อในทะเบียนบ้าน)
- มูลค่าทรัพย์สิน 20 – 50 ล้านบาท เสียภาษี 0.02%
- มูลค่าทรัพย์สิน 50 – 75 ล้านบาท เสีนภาษี 0.03%
- มูลค่าทรัพย์สิน 75 – 100 ล้านบาท เสียภาษี 0.05%
- มูลค่าทรัพย์สินเกิน 100 ล้านบาท เสียภาษี 0.1%
3. ประเภทอื่น (พาณิชยกรรม)
- มูลค่าทรัพย์สิน 0 – 50 ล้านบาท เสียภาษี 0.3%
- มูลค่าทรัพย์สิน 50 – 200 ล้านบาท เสียภาษี 0.4%
- มูลค่าทรัพย์สิน 200 – 1,000 ล้านบาท เสียภาษี 0.5%
- มูลค่าทรัพย์สิน 1,000 – 5,000 ล้านบาท เสียภาษี 0.6%
- มูลค่าทรัพย์สินเกิน 5,000 ล้านบาท เสียภาษี 0.7%
4. ประเภทที่ดินรกร้างว่างเปล่า
- มูลค่าทรัพย์สิน 0 – 50 ล้านบาท เสียภาษี 0.3%
- มูลค่าทรัพย์สิน 50 – 200 ล้านบาท เสียภาษี 0.4%
- มูลค่าทรัพย์สิน 200 – 1,000 ล้านบาท เสียภาษี 0.5%
- มูลค่าทรัพย์สิน 1,000 – 5,000 ล้านบาท เสียภาษี 0.6%
- มูลค่าทรัพย์สินเกิน 5,000 ล้านบาท เสียภาษี 0.7%
ขอบคุณรูปภาพจาก Kobkid.com
* สังเกตว่า ภาษีของที่ดินที่ทำกิจการพาณิชย์ หรือ อุตสาหกรรมต่างๆ มีอัตราที่เท่ากัน กับที่ดินรกร้างที่ไม่ได้ให้ประโยชน์ เนื่องจากจุดประสงค์หนึ่ง ของ พ.ร.บ.ภาษีที่ดินและสิ่งปลูกสร้าง เพื่อลดการกักตุนที่ดินไว้เก็งกำไรของนายทุน เพื่อให้เกิดการกระจายการถือครองที่ดิน และลดความเลื่อมล้ำในสังคม ถ้าไม่อยากเสียภาษีไปเปล่าๆ ก็ต้องขายทิ้ง หรือไม่ก็ต้องทำประโยชน์กับที่ดินนั้น เพื่อทำกำไร
เป็นยังไงกันบ้างครับ กับ พ.ร.บ. ภาษีที่ดินและสิ่งปลูกสร้างฉบับนี้ โดยส่วนตัวผมมองว่า พ.ร.บ. ฉบับนี้ไม่ค่อยมีผลกระทบ ต่อบุคคลธรรมดา ที่คงจะมีทรัพย์สิน ไม่ถึงตามที่ภาครัฐได้ตั้งเอาไว้
แหล่งที่มา: http://www.kobkid.com
 จาก “สยาม” สู่ “ประเทศไทย” เราเปลี่ยนชื่อประเทศมาแล้วกี่ครั้ง
 5 อาชีพสุดแปลกแต่รายได้ดี ที่คนรุ่นใหม่เริ่มหันมาทำ ในปี 2569
 จังหวัดของไทยที่ขึ้นชื่อว่า “ผู้หญิงสวยที่สุด” มีเอกลักษณ์และเสน่ห์โดดเด่นมากที่สุด
 5 คำพูดติดปากสายมู ที่ฮิตใช้กันทั่วบ้านทั่วเมือง ปี 2569
 รู้หรือไม่? เมืองไทยมีถนนสวยราวกับภาพวาด 10 เส้นทางนี้ต้องไปให้ได้สักครั้ง
 อำเภอที่มีคนอยู่น้อยกว่า 5000 คน เพียง 2 อำเภอเท่านั้นในไทย
 7 ประเทศที่มีสอนวิชาภาษาไทย คนไทยอาจไม่รู้ว่าภาษาบ้านเราไปไกลถึงต่างแดน!
 จังหวัดที่มี "สนามบิน 2 แห่ง" ในจังหวัดเดียว
 5 เมนูเซเว่นยามดึก ที่สายกินยกให้เป็น "ของดีราคาประหยัด"
 10 จังหวัดที่มีคนจนมากที่สุดในไทย ทำไมบางพื้นที่ยังเผชิญความยากจน
 ชาวบ้านบอกเลข 3 คน 3 แนวทาง งวด 16 ต.ค. 2569 สังเกตเลขที่เชื่อมโยงกันในแต่ละชุด
 ทำไมกินของอร่อยตอนดึกถึงฟินกว่าปกติ?
 ประเทศที่เน็ตแรงที่สุดในโลกจาก “สยาม” สู่ “ประเทศไทย” เราเปลี่ยนชื่อประเทศมาแล้วกี่ครั้ง5 อาชีพสุดแปลกแต่รายได้ดี ที่คนรุ่นใหม่เริ่มหันมาทำ ในปี 2569
 เปิด 5 จังหวัดที่มีทุเรียนราคาสูงที่สุดในไทย จังหวัดไหนครองตลาดพรีเมียมอำเภอที่มีคนอยู่น้อยกว่า 5000 คน เพียง 2 อำเภอเท่านั้นในไทย
 "ลิซ่า" ร้องไห้หนักมาก! เป็นเพราะอะไร ?..พอรู้ความจริงทำเอาแฟน ๆ ถึงกับยิ้มตาม
 สาระ เกร็ดน่ารู้