อย่าเพิ่งลาออก ถ้าเงินสำรองยังไม่ถึง 6 เดือน วางแผน Safe Zone ให้พอรอด
* รูปภาพใช้เพื่อประกอบเนื้อหาเท่านั้น อาจไม่ใช่ภาพเหตุการณ์จริงหรือภาพจริงจากเรื่องในบทความ ขอบคุณภาพประกอบจาก https://graphic.in.th
การมีงานประจำไม่ได้แปลว่าเราจะมีรายได้แน่นอนไปตลอดทั้งปี บริษัทอาจปรับโครงสร้าง ลูกค้าอาจหาย งานฟรีแลนซ์อาจเลื่อนจ่าย หรือเหตุเจ็บป่วยอาจทำให้เงินที่เคยเข้าทุกสิ้นเดือนสะดุดได้ทันที สิ่งที่ทำให้สถานการณ์ไม่พังตั้งแต่เดือนแรกจึงไม่ใช่แค่เงินเดือนสูง แต่คือเงินก้อนที่แยกไว้เพื่อซื้อเวลาให้ตัวเอง
ข้อมูลภาวะสังคมไทยไตรมาส 2 ปี 2569 ระบุว่าอัตราว่างงานอยู่ใกล้ 1% และมีผู้ว่างงานราว 4 แสนคน ตัวเลขนี้ไม่ได้แปลว่าทุกคนกำลังอยู่ในวิกฤต แต่เตือนว่าเราไม่ควรวางแผนชีวิตบนสมมติฐานว่าเงินเดือนจะเข้าตรงเวลาเสมอ การมีเงินสำรองจึงไม่ใช่การมองโลกในแง่ร้าย แต่เป็นการทำให้เรามีทางเลือกตอนที่ตลาดงานหรือรายได้ไม่เป็นใจ
อย่าใช้เงินเดือนเป็นฐาน ให้ใช้ค่าใช้จ่ายที่ขาดไม่ได้
ตัวเลข 6 เดือนต้องคำนวณจากค่าใช้จ่ายจำเป็นและภาระผ่อนหนี้ต่อเดือน ไม่ใช่เงินเดือนทั้งก้อน และไม่ใช่ค่าใช้ชีวิตเดือนที่สบายที่สุด ให้ลองไล่ดูว่าถ้ารายได้หยุดวันนี้ อะไรคือรายการที่ยังต้องจ่ายเพื่อให้บ้านและชีวิตเดินต่อ
• ค่าเช่าหรือค่างวดบ้าน ค่าน้ำ ค่าไฟ และค่าโทรศัพท์ที่จำเป็น
• ค่าอาหาร ค่าเดินทางไปทำงานหรือไปหาลูกค้า และค่าใช้จ่ายของคนในครอบครัวที่เรารับผิดชอบ
• ค่างวดรถ บัตรเครดิต สินเชื่อ และเบี้ยประกันที่ต้องจ่ายตามกำหนด
• ค่ายา ค่ารักษา หรือค่าใช้จ่ายประจำที่ตัดออกไม่ได้
ตัดค่าเที่ยว ช้อปปิง ของสะสม และบริการสมัครสมาชิกที่หยุดได้ออกก่อน จากนั้นใช้สูตรง่าย ๆ คือ ค่าใช้จ่ายจำเป็นต่อเดือนคูณจำนวนเดือนที่คาดว่าจะต้องใช้หางานหรือรอรายได้ก้อนใหม่ เช่น หากค่าใช้จ่ายจำเป็นรวม 25,000 บาท เป้าหมาย 6 เดือนคือ 150,000 บาท
เหตุผลที่หลายคนใช้ 6 เดือนเป็นจุดตั้งต้น เพราะช่วงหางานไม่ได้มีแค่วันที่ไม่มีเงินเดือน แต่ยังมีค่าเดินทางไปสัมภาษณ์ ค่าอบรมเพื่อเพิ่มทักษะ ค่าอุปกรณ์ทำงาน หรือเวลารอเงินเดือนก้อนแรกจากงานใหม่ด้วย เงินสำรองทำหน้าที่ลดแรงกดดัน ไม่ให้เราต้องรับงานที่ไม่เหมาะสมหรือก่อหนี้ดอกเบี้ยสูงเพียงเพราะเงินหมดก่อน
หกเดือนไม่ใช่เลขศักดิ์สิทธิ์ คนที่มีงานมั่นคงและภาระไม่มากอาจเริ่มที่ 3–6 เดือน ส่วนคนที่มีผู้พึ่งพิง ค่างวดสูง ทำงานในอุตสาหกรรมผันผวน หรือมีรายได้ขึ้นลงมาก อาจเลือกตั้งเป้าหมายส่วนตัวไว้มากกว่า 6 เดือน เช่น 9–12 เดือน โดยมองเป็นการเพิ่มเวลาปลอดภัย ไม่ใช่กฎตายตัวที่ทุกคนต้องทำเหมือนกัน
Safe Zone ควรแบ่งตามความเร็วที่ต้องใช้
เงินฉุกเฉินไม่จำเป็นต้องอยู่ในผลิตภัณฑ์เดียว แต่ทุกส่วนต้องมีเป้าหมายเดียวกันคือรักษาสภาพคล่องและลดโอกาสที่เงินจะหายไปตอนจำเป็น ธปท. แนะนำให้แยกบัญชีเงินออมฉุกเฉินออกจากบัญชีใช้จ่าย และเก็บส่วนที่ต้องใช้เร็วไว้ในบัญชีที่เบิกถอนได้สะดวก
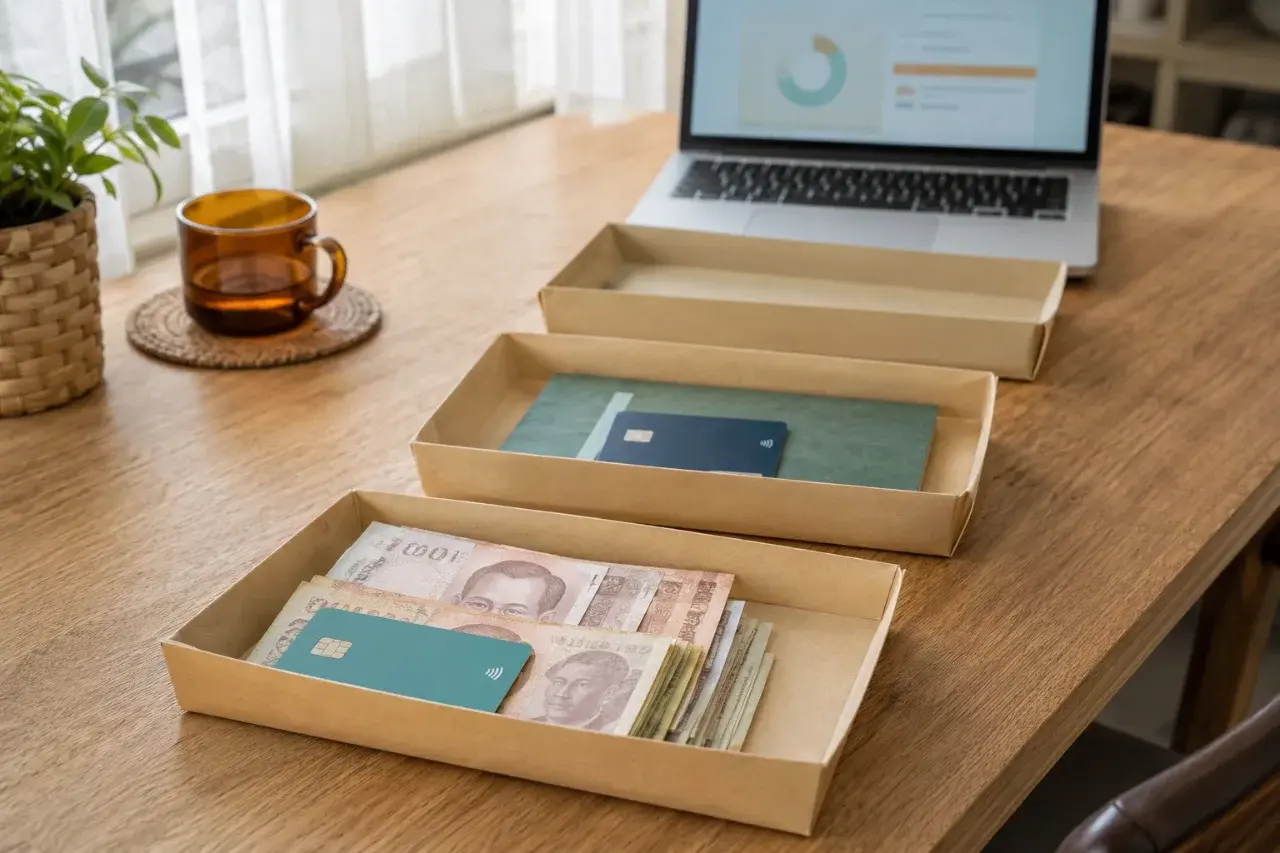
• เงินสดชั้นแรก ประมาณ 1 เดือนของค่าใช้จ่ายจำเป็น เก็บในบัญชีออมทรัพย์ที่โอนได้และถอนได้ทันที ไม่ผูกกับบัตรชอปปิงหรือบัญชีที่ใช้รูดทุกวัน
• ชั้นคล่องตัว อีก 1–2 เดือน อาจอยู่ในบัญชีออมทรัพย์ดอกเบี้ยสูง หากเงื่อนไขการถอน ยอดคงเหลือ และเวลาการโอนเหมาะกับเรา อย่าเลือกจากดอกเบี้ยโปรโมชันอย่างเดียว
• ชั้นเสริม ส่วนที่เหลือของเป้าหมาย 6 เดือน อาจพิจารณากองทุนตลาดเงินที่เข้าใจนโยบายและเวลารับเงินคืนแล้ว แต่ไม่ควรใช้แทนเงินก้อนแรกที่ต้องหยิบได้ทันที
บัญชีเงินฝากที่เข้าเกณฑ์ได้รับความคุ้มครองเงินฝากตามกฎหมายมีวงเงินคุ้มครอง 1 ล้านบาทต่อผู้ฝาก 1 รายต่อ 1 สถาบันการเงิน โดยพิจารณาเงินฝากของคนเดียวกันรวมกันในสถาบันการเงินนั้น ส่วนกองทุนตลาดเงินเป็นกองทุนรวมที่เน้นเงินฝากหรือตราสารหนี้คุณภาพดีอายุคงเหลือไม่เกิน 397 วัน จึงมีความเสี่ยงและเงื่อนไขต่างจากเงินฝาก ไม่ได้อยู่ภายใต้ความคุ้มครองเงินฝาก และผลตอบแทนไม่ใช่สิ่งที่รับประกัน
ก่อนใช้กองทุนตลาดเงินเป็นส่วนหนึ่งของ Safe Zone ให้ดูหนังสือชี้ชวน นโยบายลงทุน ความเสี่ยง ค่าธรรมเนียม และรอบเวลารับเงินคืนของกองนั้น ๆ หากยังไม่เข้าใจหรือมีโอกาสต้องใช้เงินภายในวันเดียว เงินก้อนนั้นควรอยู่ในบัญชีเงินฝากที่เข้าถึงง่ายกว่า การได้ดอกเบี้ยเพิ่มเล็กน้อยไม่คุ้มกับการถอนเงินไม่ทันในวันที่เกิดเหตุ
รายได้ไม่แน่นอนต้องเก็บเป็นเปอร์เซ็นต์ ไม่ใช่รอเงินเหลือ
ฟรีแลนซ์และคนทำธุรกิจเล็กมักติดกับดักเดือนที่รายได้ดีแล้วใช้จ่ายตามนั้น พอเดือนถัดไปงานหาย เงินสำรองก็ไม่เคยเกิดขึ้น วิธีที่ทำได้จริงกว่าคือแบ่งเงินทุกครั้งที่ได้รับ โดยแยกอย่างน้อยสามส่วน ได้แก่ ภาษีและค่าใช้จ่ายงาน เงินใช้จ่ายส่วนตัว และเงินฉุกเฉิน
ไม่จำเป็นต้องเริ่มด้วยจำนวนที่ทำให้กระแสเงินสดตึงเกินไป อาจกำหนดเปอร์เซ็นต์เริ่มต้นที่ทำได้จริง เช่น 10% ของเงินที่เข้าบัญชีทุกก้อน แล้วค่อยปรับเมื่อเห็นรูปแบบรายได้ชัดขึ้น ที่สำคัญคือ อย่านับเงินที่ยังไม่เข้า อย่านับใบเสนอราคาที่ยังไม่เซ็น และอย่านับลูกค้าที่บอกว่าจะจ่ายแต่ยังไม่มีเงินเข้าจริง
สำหรับคนรายได้ผันผวน ควรคำนวณค่าใช้จ่ายจากชีวิตจริงของตัวเอง แล้วค่อยสร้างเป้าหมายทีละขั้น หากค่าใช้จ่ายจำเป็นอยู่ที่ 30,000 บาท ให้ตั้งหลักที่ 30,000 บาทก่อน ต่อด้วย 90,000 บาท และค่อยไปที่ 180,000 บาท การเห็นเป้าหมายเป็นด่านเล็ก ๆ จะช่วยให้เริ่มได้แม้ยังไม่มีเงินก้อนใหญ่
วิธีสะสมให้ครบโดยไม่รู้สึกว่าเป็นก้อนใหญ่
• เปิดบัญชีแยกสำหรับเงินฉุกเฉิน ตั้งชื่อให้เห็นชัดว่าใช้เมื่อจำเป็นจริงเท่านั้น
• ตั้งโอนอัตโนมัติทันทีหลังเงินเดือนเข้า หรือโอนทุกครั้งที่ได้รับค่าจ้าง หากรายได้ไม่เป็นรอบ
• ใช้เงินพิเศษ โบนัส งานเสริม หรือเงินคืนบางส่วนเติมเป้าหมายก่อนเพิ่มค่าใช้จ่ายประจำ
• แบ่งเป้าเป็น 1 เดือน 3 เดือน และ 6 เดือน เมื่อถึงแต่ละด่านให้ทบทวนว่าค่าเช่า หนี้ หรือจำนวนคนที่เราดูแลเปลี่ยนไปหรือไม่
• ถ้าถอนออกมาใช้กับเหตุจำเป็น ให้เริ่มเติมกลับทันทีหลังสถานการณ์คลี่คลาย ไม่ต้องรอให้มีเงินเหลือปลายเดือน
เงินก้อนนี้ควรใช้กับการตกงาน รายได้หยุด เจ็บป่วย อุบัติเหตุ หรือค่าใช้จ่ายจำเป็นที่เลื่อนไม่ได้ ไม่ควรดึงไปซื้อโทรศัพท์ใหม่ ท่องเที่ยว หรือปิดหนี้ที่ยังจ่ายตามแผนได้ เพราะถ้าใช้ปะปนกัน เราจะไม่รู้ว่าจริง ๆ แล้วเหลือเวลาอยู่กี่เดือน
แล้วเมื่อไรจึงค่อยตัดสินใจลาออก
ก่อนยื่นใบลาออก ลองเช็กสี่เรื่องพร้อมกัน ไม่ใช่ดูแค่ความเบื่องานอย่างเดียว: เงินสำรองที่ถอนใช้ได้มีอย่างน้อยตามเป้าหมายหรือยัง มีรายได้ทางถัดไปหรือช่องทางหางานที่เริ่มเดินแล้วหรือไม่ ภาระหนี้และคนที่ต้องดูแลรับช่วงรายได้ที่หายไปได้แค่ไหน และสิทธิประโยชน์หรือประกันสุขภาพหลังออกจากงานยังครอบคลุมอะไรบ้าง
ถ้ายังไม่มีเงินครบ 6 เดือน การรอให้มีข้อเสนองานใหม่ เซ็นสัญญางานบางส่วน หรือวางแผนลดค่าใช้จ่ายก่อน อาจทำให้การลาออกเป็นการเปลี่ยนทางที่ควบคุมได้มากขึ้น แต่ถ้างานกระทบความปลอดภัย สุขภาพกาย หรือสุขภาพใจอย่างรุนแรง เรื่องนั้นต้องชั่งน้ำหนักกับการขอความช่วยเหลือและทางเลือกอื่น ไม่ควรใช้สูตรตัวเลขเดียวตัดสินทุกชีวิต
เงินสำรองไม่ได้ทำให้งานที่ไม่ชอบกลายเป็นงานที่ดี และไม่ได้รับประกันว่าเราจะไม่ตกงาน แต่มันช่วยไม่ให้เหตุการณ์หนึ่งบังคับให้เราตัดสินใจทุกอย่างด้วยความกลัว หากยังไม่มีเงินก้อนนี้ คำถามแรกอาจไม่ใช่จะลาออกพรุ่งนี้ไหม แต่อาจเป็นเดือนนี้จะสร้าง Safe Zone ให้ได้หนึ่งเดือนอย่างไร
https://thestandard.co/thai-labor-market-unemployment-crisis/
https://www.bot.or.th/th/research-and-publications/articles-and-publications/bot-magazine-issues/Phrasiam-63-2/FinancialWisdom-SustainableShopping.html
https://www.bot.or.th/th/research-and-publications/articles-and-publications/bot-magazine-issues/Phrasiam-64-6/Financial-Wisdom-64-6.html
https://insight-fund.sec.or.th/mutual-fund-info/what-is-mutual-fund
https://www.dpa.or.th/Deposit-Protection-Scheme
 ใบชมพูแม่จำเนียร สาขา 5 งวด 16 พ.ย. 69 เปิด 10 เลขขายดี จับตา 88 ยืนอันดับ 1
 เทียบ 4 สำนักหวย งวด 16 พ.ย. 69 จับตาเลข 4 ชนเลขเด่น 2-3-5-8
 แบรนด์รถมอเตอร์ไซค์สัญชาติไทย ที่ประสบความสำเร็จมากที่สุดแบรนด์หนึ่งของประเทศ
 ขนมไทยรัฐบาล อ.เต๋า งวด 16 พ.ย. 69 ชูเลข 4 เด่นบน จับตา 3 ชุดสามตัวเน้นพิเศษ
 ข้อสงสัยเรื่องเงินบริจาคมูลนิธิวอชด็อก ไทยแลนด์
 10 ชื่อหญิงไทย ฮิตตั้งแต่โบราณจนถึงปัจจุบัน
 เผย..ทำไม"ปนัดดา"จึงเป็น "นางสาวไทย" ที่ไม่ได้ไปประกวดเวทีใหญ่ในต่างแดน
 เปิด 10 ช่วงเวลาทองคำพุ่งแรงที่สุดในประวัติศาสตร์! ปีไหนราคาทะยานสูงเป็นประวัติการณ์ จนคนถือทองยิ้มรับทรัพย์
 เปิดแนวทางเลขเด็ด งวด 16 พ.ย. 69 ชูเลขเด่น 46 พร้อมข้อควรรู้ก่อนนำตัวเลขไปเสี่ยงโชค
 ข่าวดีทะเลไทย ! พบฉลามครีบดำ 451 ตัว รวมฝูงแน่นอ่าวมาหยา สูงสุดเป็นประวัติการณ์
 ประเทศยักษ์ใหญ่อันดับ 1 ของโลก ที่มีปริมาณการส่งออกข้าวมากที่สุด
 7 จังหวัดในไทยที่มีพื้นที่ป่าไม้มากที่สุด เปิดอาณาจักรสีเขียวผืนใหญ่ที่ยังคงความอุดมสมบูรณ์
 สาระ เกร็ดน่ารู้
 "เปิดความลับในเรือนจำ! แดน 1 ถึงแดน 8 แตกต่างกันอย่างไร นักโทษแต่ละประเภทอยู่แดนไหน?"เปิด 10 จังหวัดไทยที่ไม่มีภูเขา!เปิด 8 สิ่งที่ขาดไม่ได้ในงานปาร์ตี้ของสตรีสมัยอยุธยา! ย้อนบรรยากาศงานสังสรรค์หญิงชั้นสูง หรูหราด้วยอาหาร ดนตรี และเครื่องหอมเปิด 7 ธุรกิจสีเทาและคดีโกงยุคอยุธยา! ขุนนางรีดไถ ยักยอกเงินหลวง ปลอมเงิน โทษหนักถึงชีวิต