7 ความเสี่ยงทางการเงินที่คนโสดระยะยาวควรเตรียมรับมือ
การเลือกใช้ชีวิตโสดในระยะยาวอาจมาพร้อมความอิสระ ความคล่องตัว และการตัดสินใจเรื่องเงินได้ด้วยตัวเองเต็มที่ แต่ในอีกด้านหนึ่ง คนโสดอาจต้องรับภาระทางการเงินหลายเรื่องเพียงลำพัง เพราะไม่มีรายได้อีกทางหรือคนช่วยหารค่าใช้จ่ายในยามจำเป็น
การมองเห็นความเสี่ยงเหล่านี้ตั้งแต่เนิ่น ๆ ไม่ได้หมายความว่าชีวิตโสดจะลำบากกว่าเสมอไป แต่ช่วยให้วางแผนเงินได้รอบคอบ และลดโอกาสเกิดปัญหาเมื่อมีเหตุไม่คาดคิด
อันดับ 1 ค่าใช้จ่ายประจำที่ไม่มีคนช่วยหาร
คนโสดต้องรับผิดชอบค่าครองชีพพื้นฐานหลายรายการเพียงลำพัง ไม่ว่าจะเป็นค่าส่วนกลางคอนโด ค่าอินเทอร์เน็ต ค่าน้ำ ค่าไฟ ค่าเช่าหรือค่าผ่อนที่อยู่อาศัย รวมถึงค่าบำรุงรักษาบ้าน
ค่าใช้จ่ายบางอย่างแทบไม่ลดลง แม้จะอาศัยอยู่เพียงคนเดียว ต่างจากคนมีคู่ที่อาจแบ่งค่าใช้จ่ายร่วมกันได้ จึงอาจทำให้สัดส่วนเงินที่เหลือสำหรับออมหรือลงทุนลดลง
สิ่งที่ควรทำคือแยกค่าใช้จ่ายประจำออกจากค่าใช้จ่ายส่วนตัว และตรวจดูเป็นระยะว่ามีรายการใดลดขนาด ยกเลิก หรือเปลี่ยนแพ็กเกจให้เหมาะกับการใช้งานจริงได้บ้าง
อันดับ 2 ค่ารักษาพยาบาลและค่าใช้จ่ายยามเจ็บป่วย
เมื่อไม่มีคู่ชีวิตหรือลูกหลานอยู่ใกล้ ๆ ค่าใช้จ่ายในช่วงเจ็บป่วยอาจไม่ได้มีเพียงค่ารักษาพยาบาล แต่ยังรวมถึงค่าจ้างผู้ดูแล ค่าเดินทาง ค่าส่งอาหาร หรือค่าใช้จ่ายจากการพักฟื้นที่บ้าน
หากเจ็บป่วยเรื้อรังหรือช่วยเหลือตัวเองได้น้อยลง ค่าใช้จ่ายเหล่านี้อาจเพิ่มขึ้นต่อเนื่อง เงินสำรองด้านสุขภาพและการพิจารณาความคุ้มครองที่เหมาะสมจึงเป็นเรื่องสำคัญ
นอกจากเรื่องเงิน คนโสดควรมีรายชื่อบุคคลที่สามารถติดต่อได้ในกรณีฉุกเฉิน รวมถึงจัดเก็บข้อมูลสำคัญ เช่น ประวัติการรักษา สิทธิรักษาพยาบาล และเอกสารประกันให้ค้นหาได้ง่าย
อันดับ 3 การขาดรายได้จากการตกงานหรือทุพพลภาพ
หากคนโสดสูญเสียรายได้หลัก กระแสเงินสดอาจหยุดลงทันที โดยไม่มีรายได้ของคู่สมรสเข้ามาช่วยประคองค่าใช้จ่าย
เงินสำรองฉุกเฉินจึงมีความสำคัญมาก โดยควรประเมินจากค่าใช้จ่ายจำเป็นจริงของตัวเอง เช่น ค่าที่อยู่อาศัย ค่าอาหาร ค่ารักษาพยาบาล ภาระหนี้ และค่าเดินทาง
ต้นฉบับระบุว่าคนโสดควรมีเงินสำรองฉุกเฉินมากกว่าคนทั่วไปประมาณ 2 เท่า อย่างไรก็ตาม จำนวนที่เหมาะสมของแต่ละคนอาจแตกต่างกันตามความมั่นคงของรายได้ ภาระหนี้ และลักษณะอาชีพ
อันดับ 4 แผนเกษียณที่ต้องพึ่งพาตัวเองเต็มที่
คนโสดอาจต้องวางแผนเงินหลังเกษียณโดยไม่ฝากความหวังไว้กับรายได้หรือเงินออมของคนอื่น เงินทุนที่เตรียมไว้จึงควรครอบคลุมทั้งค่ากินอยู่ ค่าที่พัก ค่ารักษาพยาบาล และค่าใช้จ่ายในการดูแลตัวเองในระยะยาว
อีกเรื่องที่มักถูกมองข้ามคือค่าใช้จ่ายหลังเกษียณอาจไม่ได้ลดลงทุกด้าน โดยเฉพาะค่าดูแลสุขภาพ ค่าซ่อมแซมที่อยู่อาศัย หรือค่าจ้างบริการที่เคยทำเองได้
การเริ่มออมเร็ว แม้เริ่มจากจำนวนไม่มาก อาจช่วยลดภาระในการเร่งเก็บเงินช่วงใกล้เกษียณได้
อันดับ 5 การจัดการทรัพย์สินและมรดก
หากเกิดเหตุไม่คาดคิด ทรัพย์สิน เงินฝาก ประกัน หรือสิทธิประโยชน์ต่าง ๆ อาจไม่ได้ถูกส่งต่อไปยังบุคคลที่เจ้าของทรัพย์สินต้องการโดยอัตโนมัติ
การทำพินัยกรรม การตรวจสอบผู้รับผลประโยชน์ในกรมธรรม์ และการรวบรวมรายการทรัพย์สินไว้ให้ชัดเจน จึงเป็นเรื่องที่คนโสดไม่ควรมองข้าม
ส่วนการระบุว่าทรัพย์สินจะกลายเป็นทรัพย์สินไร้เจ้าของหรือตกเป็นของรัฐหรือไม่นั้น ขึ้นอยู่กับข้อเท็จจริงและกฎหมายที่เกี่ยวข้อง จึงควรตรวจสอบรายละเอียดเพิ่มเติมหรือปรึกษาผู้เชี่ยวชาญด้านกฎหมายเมื่อจำเป็น
อันดับ 6 เงินเฟ้อที่ลดกำลังซื้อของเงินออม
คนโสดมักต้องพึ่งพาเงินออมของตัวเองเป็นหลัก หากเก็บเงินระยะยาวไว้ในบัญชีออมทรัพย์เพียงอย่างเดียว มูลค่าที่แท้จริงของเงินอาจลดลงเมื่อราคาสินค้าและบริการเพิ่มขึ้น
อย่างไรก็ตาม การนำเงินไปลงทุนย่อมมีความเสี่ยง จึงควรเลือกให้เหมาะกับเป้าหมาย ระยะเวลาที่ต้องใช้เงิน และระดับความเสี่ยงที่ตัวเองยอมรับได้
เงินฉุกเฉินที่อาจต้องใช้ในระยะสั้นควรเน้นสภาพคล่อง ส่วนเงินที่ยังไม่จำเป็นต้องใช้เป็นเวลานาน อาจพิจารณากระจายไปยังสินทรัพย์หลายประเภทอย่างเหมาะสม
อันดับ 7 ค่าใช้จ่ายแฝงจากการซื้อความสะดวก
การใช้ชีวิตคนเดียวอาจมีค่าใช้จ่ายเล็ก ๆ ที่เกิดขึ้นบ่อย เช่น การสั่งอาหารเดลิเวอรีจานเดียว ค่าส่งสินค้า การใช้บริการเรียกรถ หรือการจ่ายค่าบริการเพื่อประหยัดเวลา
ค่าใช้จ่ายแต่ละครั้งอาจดูไม่มาก แต่เมื่อรวมกันตลอดทั้งเดือน อาจกลายเป็นเงินก้อนที่ลดโอกาสในการออมหรือลงทุนโดยไม่รู้ตัว
วิธีสังเกตง่าย ๆ คือแยกค่าใช้จ่ายเพื่อความสะดวกออกมาเป็นหมวดหนึ่ง แล้วดูยอดรวมปลายเดือน หากสูงเกินความจำเป็น อาจกำหนดงบไว้ล่วงหน้าโดยไม่ต้องตัดความสะดวกทั้งหมดออก
เช็กลิสต์การเงินสำหรับคนโสด
ลองตรวจสอบว่าตัวเองมีสิ่งเหล่านี้พร้อมหรือยัง
-
เงินสำรองสำหรับเหตุฉุกเฉิน
-
แผนรับมือหากรายได้หยุดชั่วคราว
-
เงินออมและแผนเกษียณระยะยาว
-
งบสำหรับสุขภาพและการดูแลตัวเอง
-
รายชื่อผู้ติดต่อในกรณีฉุกเฉิน
-
รายการทรัพย์สิน หนี้สิน และเอกสารสำคัญ
-
การทบทวนค่าใช้จ่ายประจำอย่างสม่ำเสมอ
การใช้ชีวิตโสดไม่ได้หมายความว่าจะมีความมั่นคงทางการเงินน้อยกว่าคนมีคู่ หากวางแผนล่วงหน้า มีเงินสำรอง และจัดระบบทรัพย์สินอย่างเหมาะสม ความอิสระของชีวิตโสดก็สามารถเดินคู่กับความมั่นคงทางการเงินได้ในระยะยาว
 บอล ซุปเปอร์บอล งวด 1 พ.ย. 69 เปิดชุดเลข 3 ตัว เลขเด่น 2 ตัว เลขรอง 2 ตัว พร้อมเลขวิ่ง 26
 เลขปิงปอง เด็กชายนำโชค วันที่ 1 พฤศจิกายน 2569
 รู้จัก 5 สถาบันในไทยที่เปิดสอนวิศวกรรมศาสตร์ พร้อมจุดเด่นแต่ละแห่ง
 เลขสนั่นเมือง งวด 1 พ.ย. 69 เปิดเลขวิ่งบน–ล่าง เจาะชุด 2 ตัวบน–ล่าง พร้อมเลข 3 ตัว
 วิเคราะห์เจาะลึก 4 แนวทางเลขประจำวันที่ 1 พฤศจิกายน 2569 เทียบจุดชน ความต่าง และสถิติความน่าจะเป็น
 อ.ต้นเศรษฐี งวด 1 พ.ย. 69 เปิดแนวทางเลขเด่น ตัววิ่ง พร้อมชุด 2 ตัว 4 ชุดและจุดสังเกตสำคัญ
 เลขเด็ดจากดวงดาว งวด 1 พฤศจิกายน 2569 รวมเลขท้ายทั้ง 2 ตัว 3 ตัว
 อาจารย์หนู งวด 1 พ.ย. 2569 เปิดเลขเด่น 1-8 และ 0-5 พร้อมเลขมงคล 1 ชุด 2 ตัว 3 ตัว และเลขมงคล 0 ครบ 9 ชุด
 เลข AI งวด 1 พฤศจิกายน 2569 วิเคราะห์สถิติย้อนหลัง 10 ปี เปิดเลขท้าย 2 ตัว เลขหน้า 3 ตัว เลขท้าย 3 ตัว
 วิ่งล่างแม่นๆ แม่น้อย เปิดสถิติย้อนหลัง 12 งวด เลขเด่น-เลขวงกลมเทียบผลออกจริง พร้อมเลขเด่น 1-2 งวด 1 พ.ย. 2569
 วิเคราะห์เจาะลึก 10 อันดับเลขขายดี วันที่ 1 พฤศจิกายน 2569 เทียบชัด 3 สำนัก
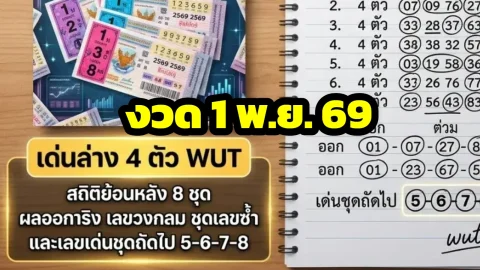 เด่นล่าง 4 ตัว Wut สถิติย้อนหลัง 8 ชุด ผลออกจริง เลขวงกลม ชุดเลขซ้ำ และเลขเด่นชุดถัดไป 5-6-7-8
 จัดอันดับ