7 วิธีเอาตัวรอดทางการเงินในยุคที่ของแพงค่าแรงเท่าเดิม

ในยุคที่เดินเข้าซ้ายเจอข้าวแกงจานละ 60 บาท เดินเข้าขวาเจอชานมไข่มุกแก้วละ 80 บาท แต่หันไปมองสลิปเงินเดือนกลับยังคงแน่นิ่งไร้การเคลื่อนไหว การใช้ชีวิตในปัจจุบันจึงไม่ต่างอะไรกับการเล่นเกมโหมดฮาร์ดคอร์ที่ค่าครองชีพพุ่งทะยานสวนทางกับรายได้อย่างน่าใจหาย การบ่นกับโชคชะตาไม่ได้ช่วยให้เงินในบัญชีเพิ่มขึ้น สิ่งเดียวที่จะทำให้เราอยู่รอดได้คือการปรับเปลี่ยนกลยุทธ์การบริหารเงินส่วนบุคคลอย่างจริงจังและเท่าทันสถานการณ์
อันดับ 7 คือการปรับ Mindset และยอมรับความจริงเป็นอันดับแรก หลายคนยังคงติดอยู่กับไลฟ์สไตล์เดิมๆ ยอมจ่ายเงินซื้อความสุขชั่วคราวเพราะคิดว่า "ทำงานเหนื่อยมาทั้งเดือนขอเปย์ตัวเองหน่อย" แต่ในยุคที่เงินเฟ้อรุนแรงแบบนี้ การยอมรับว่าสถานการณ์เปลี่ยนไปและพร้อมที่จะลดทอนสิ่งที่ไม่จำเป็นลงคือเกราะป้องกันตัวที่ดีที่สุด
อันดับ 6 การทำบัญชีรายจ่ายเฉพาะกิจเพื่ออุดรูรั่วซึมทางการเงิน หลายคนละเลยการจดบันทึกเพราะคิดว่ายุ่งยาก แต่ลองเปลี่ยนมาจับตาดูเฉพาะ "รายจ่ายยิบย่อย" เช่น ค่ากาแฟแบรนด์ดัง ค่าน้ำอัดลม ค่าสมัครสมาชิกสตรีมมิ่งที่ไม่ได้ดู หรือค่าส่งอาหารเดลิเวอรี สิ่งเหล่านี้รวมกันต่อเดือนอาจสูงถึงหลักพัน การมองเห็นตัวเลขจริงจะช่วยให้เราตัดใจจากค่าใช้จ่ายแฝงเหล่านี้ได้ง่ายขึ้น
อันดับ 5 ปฏิวัติพฤติกรรมการกินอยู่ด้วยเทคนิค "ทำกินเองและพกกล่องข้าว" อาหารนอกบ้านคือตัวการใหญ่ที่ดึงเงินออกจากกระเป๋า การหันมาวางแผนซื้อวัตถุดิบจากตลาดสดสัปดาห์ละครั้งเพื่อทำอาหารทานเอง หรือทำเผื่อไว้เป็นข้าวกล่องมื้อกลางวันไปทำงาน นอกจากจะช่วยประหยัดค่าอาหารลงได้มากกว่าครึ่งหนึ่งแล้ว ยังมั่นใจได้ในเรื่องของความสะอาดและโภชนาการอีกด้วย
อันดับ 4 เลือกใช้บริการขนส่งสาธารณะและคาร์พูลในวันทำงาน ค่าน้ำมันและค่าบำรุงรักษารถยนต์ส่วนบุคคลเป็นภาระที่หนักหนาสาหัสในยุคนี้ การหันมาวางแผนการเดินทางล่วงหน้า ใช้รถไฟฟ้า รถเมล์ หรือสลับกันนั่งรถไปทำงานกับเพื่อนร่วมงานที่อยู่เส้นทางเดียวกัน จะช่วยลดต้นทุนคงที่ในชีวิตประจำวันลงไปได้มหาศาล

อันดับ 3 ช้อปปิ้งอย่างมีสติด้วย "กฎ 48 ชั่วโมง" ก่อนจะกดจ่ายเงินซื้อสินค้าแฟชั่น เครื่องสำอาง หรือของเล่นไอทีในแอปพลิเคชัน ให้กดใส่ตะกร้าไว้ก่อนแล้วปิดแอปไป 2 วันเต็มๆ เมื่อเวลาผ่านไป ความอยากได้ที่เกิดจากอารมณ์ชั่ววูบมักจะลดลง ทำให้เราตระหนักได้ว่าของสิ่งนั้นไม่ได้จำเป็น และช่วยให้เรารอดพ้นจากการตลาดที่คอยกระตุ้นความอยากตลอดเวลา
อันดับ 2 บริหารหนี้สินที่มีอยู่อย่างชาญฉลาดและรีไฟแนนซ์ การมีหนี้ในยุคของแพงคือสิ่งที่บั่นทอนกำลังใจที่สุด หากคุณมีหนี้บ้านหรือหนี้รถที่ผ่อนมาเกิน 3 ปี ควรรีบติดต่อธนาคารเพื่อขอเจรจาลดดอกเบี้ย (Retention) หรือยื่นเรื่องรีไฟแนนซ์ไปยังสถาบันการเงินอื่นทันทีเพื่อลดค่างวดต่อเดือนลง และห้ามสร้างหนี้บริโภคใหม่ๆ เช่น หนี้บัตรเครดิตหรือหนี้ผ่อนของเด็ดขาด
อันดับ 1 ซึ่งเป็นสิ่งที่สำคัญที่สุดคือการเร่งสร้าง "ทักษะที่สอง" เพื่อเพิ่มช่องทางรายรับ ในเมื่อค่าแรงขั้นต่ำหรือเงินเดือนประจำไม่ขยับ การนั่งรอความหวังไม่ใช่ทางออก เราต้องดึงศักยภาพที่มีออกมาแปลงเป็นเงิน ไม่ว่าจะเป็นการรับงานฟรีแลนซ์ การขายของออนไลน์ หรือการนำความรู้เฉพาะทางไปสร้างสรรค์ผลงาน การมีรายได้จากช่องทางเดียวในยุคนี้คือความเสี่ยงที่สุด การเพิ่มทักษะและหาเงินเพิ่มจึงเป็นทางรอดที่ยั่งยืนที่สุดในสภาวะเศรษฐกิจเช่นนี้
 โรงเรียนหญิงล้วนของรัฐบาล ที่เด็กอยากเข้าเรียนที่สุด
 อำเภอที่มีชื่ออำเภอสั้นที่สุด 3 อำเภอเท่านั้นในประเทศไทย
 ตาราง “เด่นเหนือเด่นใต้” งวด 1 ต.ค. 69 เปิดข้อมูลตามโพย เลขไหนอยู่ตรงไหน
 ไม่ยักรู้ว่า "แมลงปอบ้านไตรมิตรสีน้ำเงิน" ดีอย่างนี้เอง
 หนุ่ม 26 ขี่ จยย.กลับบ้านกลางดึก เสียหลักชนเกาะกลาง ร่างกระเด็นถูกรถกระบะชนดับ
 เสือตกถังพลังเงินดี เผยแนวทางงวด 1 ต.ค. 69 มีเลข 8 และ 6 เป็นตัวหลัก
 หมู่บ้านของไทยมีคนไม่ถึง 100 คน เปิดข้อมูลจริง บางแห่งเหลือไม่ถึง 10 คน
 ผู้จัดเอเชียนเกมส์พลาด "เปิดเพลงชาติเกาหลีเหนือ แทนเพลงชาติเกาหลีใต้"
 เผยสถิติเลขออกบ่อยในวันพฤหัสบดี ย้อนหลัง 20 ปี งวดวันที่ 1 ตุลาคม 2569
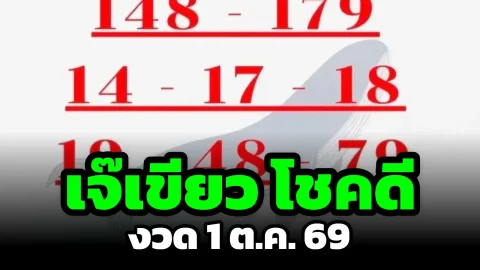 เจ๊เขียว โชคดี เผยแนวทางงวด 1 ต.ค. 69 มีเลข 3 ตัว 2 ชุด และเลข 2 ตัว 6 ชุด
 โรงเรียนเพียงแห่งเดียวของประเทศไทย ที่อยู่มาตั้งแต่ยุครัชกาลที่ 4
 5 เทรนด์ธุรกิจสุขภาพปี 2026 ที่น่าจับตาอำเภอที่มีชื่ออำเภอสั้นที่สุด 3 อำเภอเท่านั้นในประเทศไทย
 จัดอันดับ
 เปิดตัววันแรก! ใครคือคนไทยคนแรกที่ได้จับ iPhone 18 Pro Max?
 ทำไมเสียงเพลงในห้างสรรพสินค้าถึงส่งผลต่อการตัดสินใจซื้อ? เพลงที่ได้ยินทุกวันอาจกำลังเปลี่ยนพฤติกรรมของเรา
 5 เครื่องวิทยุสื่อสาร Walkie Talkie รุ่นทหาร ที่เลิกผลิตแต่ราคาสูง! จากสนามรบสู่ของสะสมหายาก
 กรุงเทพฯ–เชียงใหม่ติด TOP 50 เมืองดีที่สุดในโลก 2026 เปิดรายชื่อเมืองไทยที่ติดอันดับ