5 หนี้ใกล้ตัวที่คนไทยเจอบ่อย ทำไมยอดเล็ก ๆ ถึงกระทบเงินระยะยาวไ
หนี้บางก้อนช่วยสร้างทรัพย์สินได้ แต่บางก้อนเริ่มจากยอดผ่อนเล็ก ๆ แล้วค่อย ๆ เบียดสภาพคล่องรายเดือน โดยเฉพาะเมื่อมีหลายรายการพร้อมกัน
หนี้ของคนไทยไม่ได้มีแค่ก้อนใหญ่แบบบ้านหรือรถอีกต่อไป หลายรายการเริ่มจากยอดผ่อนรายเดือนที่ดูไม่สูง ทั้งบัตรเครดิต สินเชื่อส่วนบุคคล และบริการซื้อก่อนจ่ายทีหลัง แต่เมื่อรวมกันหลายทาง ภาระเหล่านี้อาจทำให้เงินสดในแต่ละเดือนตึงขึ้นโดยไม่ทันสังเกต
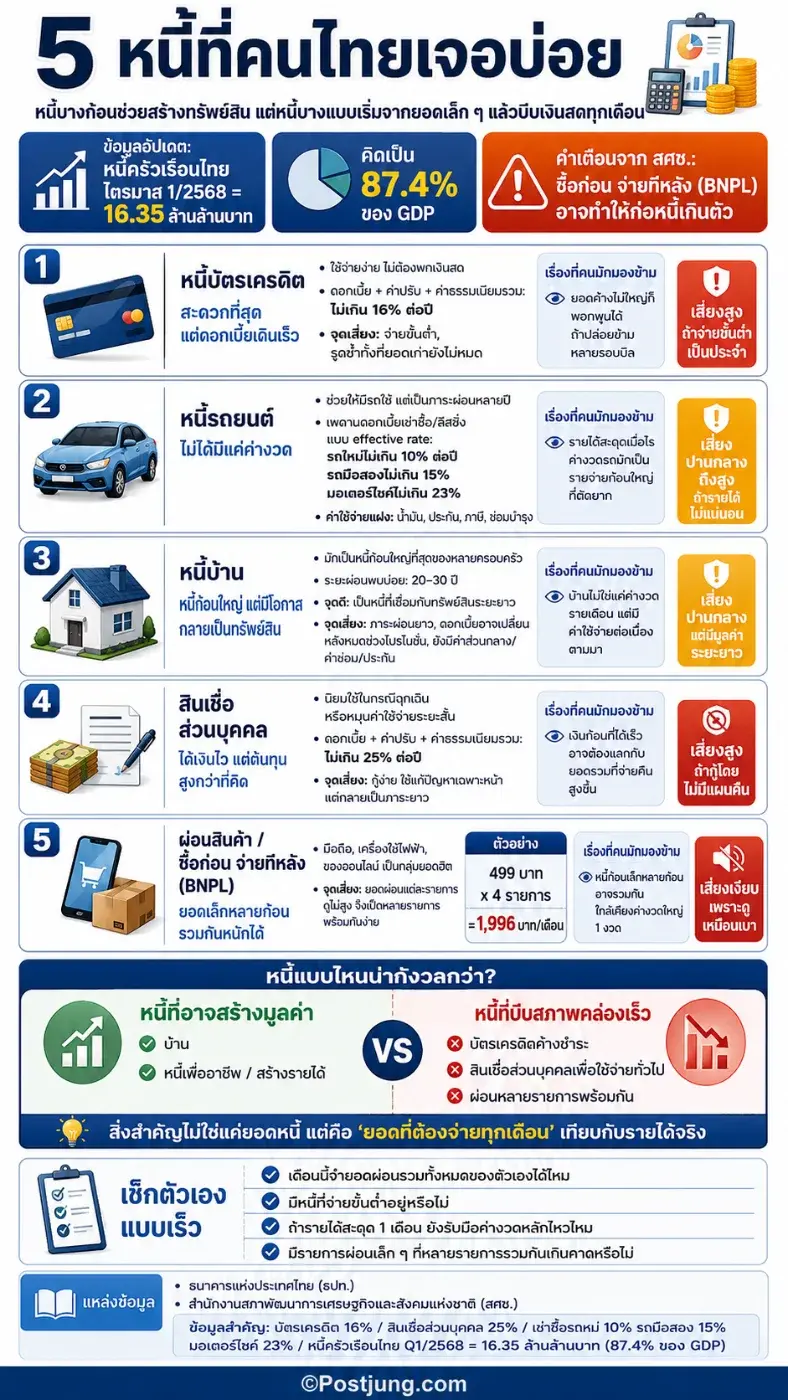
ข้อมูลจากธนาคารแห่งประเทศไทยยังระบุเพดานดอกเบี้ยของสินเชื่อบางประเภทไว้อย่างชัดเจน เช่น บัตรเครดิตไม่เกิน 16% ต่อปี และสินเชื่อส่วนบุคคลภายใต้การกำกับไม่เกิน 25% ต่อปี เมื่อคำนวณแบบอัตราดอกเบี้ยที่แท้จริงต่อปี ตัวเลขเหล่านี้ทำให้เห็นว่าหนี้ระยะสั้นบางแบบมีต้นทุนสูงกว่าที่หลายคนรู้สึกจากยอดผ่อนรายเดือน
หนี้ 5 ประเภทที่พบได้บ่อยในชีวิตประจำวันจึงไม่ใช่แค่ชื่อเรียกต่างกัน แต่มีลักษณะความเสี่ยงต่างกันด้วย
1. หนี้บัตรเครดิต
บัตรเครดิตเป็นหนี้ที่เข้าถึงง่ายและใช้บ่อย เพราะช่วยให้จ่ายเงินได้ทันทีโดยไม่ต้องใช้เงินสดทั้งหมดในวันนั้น ปัญหามักเริ่มเมื่อยอดใช้จ่ายสูงกว่ายอดที่จ่ายคืนได้เต็มจำนวน
การจ่ายขั้นต่ำช่วยประคองบัญชีไม่ให้ผิดนัดในทันที แต่ยอดคงค้างยังเดินต่อพร้อมดอกเบี้ย หากใช้บัตรซ้ำระหว่างที่ยอดเก่ายังไม่หมด ภาระเดือนถัดไปจะไม่ได้มีแค่ยอดซื้อใหม่ แต่รวมยอดเก่าที่ยังรอชำระอยู่ด้วย
2. หนี้รถยนต์
รถยนต์ยังเป็นค่าใช้จ่ายจำเป็นของหลายครอบครัว โดยเฉพาะพื้นที่ที่ระบบขนส่งสาธารณะไม่ครอบคลุมพอ การผ่อนรถทำให้เข้าถึงรถได้ง่ายขึ้น แต่เป็นภาระที่ผูกกับรายได้หลายปี
ต้นทุนของรถไม่ได้จบที่ค่างวด ยังมีค่าน้ำมัน ค่าประกัน ค่าซ่อมบำรุง ภาษี และค่าใช้จ่ายจุกจิก เมื่อรายได้ลดลงหรือมีค่าใช้จ่ายฉุกเฉิน ค่างวดรถมักกลายเป็นรายการใหญ่ที่ขยับได้ยาก
ข้อมูลของ ธปท. เกี่ยวกับธุรกิจเช่าซื้อและลีสซิ่งรถยนต์ระบุเพดานดอกเบี้ยสำหรับลูกค้าบุคคลธรรมดา โดยแยกตามรถใหม่ รถใช้แล้ว และรถจักรยานยนต์ ซึ่งสะท้อนว่าหนี้รถมีรายละเอียดมากกว่าการดูแค่ยอดผ่อนต่อเดือน
3. หนี้บ้าน
หนี้บ้านเป็นหนี้ก้อนใหญ่ที่สุดของหลายครอบครัว แต่ต่างจากหนี้บริโภคหลายประเภท เพราะเกี่ยวข้องกับทรัพย์สินระยะยาว ระยะเวลาผ่อนที่ยาว 20–30 ปีทำให้ยอดรายเดือนดูจัดการได้ง่ายขึ้น แต่ภาระรวมยังผูกกับชีวิตการเงินนานมาก
จุดที่ต้องแยกให้ชัดคือ หนี้บ้านไม่ได้เป็นปัญหาโดยตัวมันเอง ความเสี่ยงอยู่ที่ภาระผ่อนรวมเมื่อเทียบกับรายได้ ค่าใช้จ่ายประจำ และเงินสำรอง หากรายได้ครัวเรือนเปลี่ยน หนี้ระยะยาวแบบนี้จะปรับตัวช้ากว่าค่าใช้จ่ายรายวัน
4. หนี้สินเชื่อส่วนบุคคล
สินเชื่อส่วนบุคคลมักเข้ามาในช่วงที่ต้องการเงินเร็ว เช่น ค่าใช้จ่ายฉุกเฉิน ค่ารักษา ค่าเรียน หรือค่าใช้จ่ายในครอบครัว จุดแข็งคือเข้าถึงง่ายกว่าสินเชื่อบางประเภท แต่ต้นทุนดอกเบี้ยอาจสูงเมื่อเทียบกับหนี้ที่มีหลักประกัน
เพดานดอกเบี้ยสินเชื่อส่วนบุคคลภายใต้การกำกับที่ ธปท. ระบุไว้ไม่เกิน 25% ต่อปี ทำให้หนี้ประเภทนี้ต้องดูทั้งยอดกู้ ระยะเวลาผ่อน และยอดรวมที่ต้องจ่าย ไม่ใช่ดูเฉพาะเงินก้อนที่ได้รับในวันแรก
5. หนี้ผ่อนสินค้าและซื้อก่อนจ่ายทีหลัง
มือถือ เครื่องใช้ไฟฟ้า สินค้าออนไลน์ และบริการซื้อก่อนจ่ายทีหลัง ทำให้การตัดสินใจซื้อเร็วขึ้นมาก ยอดผ่อน 300–800 บาทต่อรายการอาจดูไม่หนัก แต่ถ้ามีหลายรายการพร้อมกัน ยอดรวมต่อเดือนอาจเข้าใกล้ค่างวดใหญ่โดยไม่รู้ตัว
หนี้กลุ่มนี้ยังมีลักษณะต่างจากหนี้บ้านหรือรถ เพราะหลายรายการไม่ได้สร้างทรัพย์สินที่เพิ่มมูลค่าในระยะยาว และมักเกิดจากการใช้จ่ายถี่ ๆ มากกว่าการตัดสินใจครั้งเดียว
ข้อมูลที่ยืนยันได้จากต้นฉบับคือ หนี้ที่ถูกพูดถึงมี 5 กลุ่ม ได้แก่ บัตรเครดิต รถยนต์ บ้าน สินเชื่อส่วนบุคคล และการผ่อนสินค้า ส่วนข้อมูลจากแหล่งทางการช่วยเพิ่มบริบทเรื่องต้นทุนดอกเบี้ยและมาตรการแก้หนี้ในระบบ
ธปท. ระบุด้วยว่าโครงการ “ปิดหนี้ไว ไปต่อได้” เปิดลงทะเบียนตั้งแต่ 5 มกราคม 2569 สำหรับลูกหนี้รายย่อยที่มีหนี้เสียตามเงื่อนไขของโครงการ โดยครอบคลุมลูกหนี้บุคคลธรรมดาที่มี NPLs รวมไม่เกิน 100,000 บาทต่อราย ณ วันที่ 30 กันยายน 2568 ข้อมูลนี้ไม่ได้หมายความว่าทุกหนี้จะเข้าเงื่อนไข แต่สะท้อนว่าปัญหาหนี้รายย่อยยังเป็นประเด็นที่หน่วยงานการเงินติดตามอย่างต่อเนื่อง
สำหรับผู้อ่านทั่วไป สิ่งที่เห็นได้จากหนี้ทั้ง 5 แบบคือ ภาระทางการเงินระยะยาวไม่ได้เกิดจากหนี้ก้อนใหญ่เสมอไป บางครั้งเกิดจากยอดเล็กหลายทางที่รวมกันเป็นค่าใช้จ่ายประจำ และทำให้เงินสดเหลือน้อยลงในทุกเดือน
KEY TAKEAWAYS:
- หนี้ที่คนไทยเจอบ่อยมีทั้งบัตรเครดิต รถยนต์ บ้าน สินเชื่อส่วนบุคคล และผ่อนสินค้า
- บัตรเครดิตและสินเชื่อส่วนบุคคลเป็นหนี้ระยะสั้นที่มีต้นทุนดอกเบี้ยสูงกว่าหนี้บางประเภท
- หนี้รถและหนี้บ้านเป็นภาระผูกพันหลายปี จึงกระทบสภาพคล่องเมื่อรายได้เปลี่ยน
- ยอดผ่อนสินค้าหลายรายการอาจรวมกันเป็นภาระใหญ่ แม้แต่ละรายการดูไม่สูง
- ข้อมูลจาก ธปท. ช่วยให้เห็นเพดานดอกเบี้ยและบริบทเรื่องมาตรการแก้หนี้รายย่อย
ธนาคารแห่งประเทศไทย, สำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ, Workpoint
อ้างอิง:
https://www.bot.or.th/content/dam/bot/documents/th/our-services/bot-license-check/interest.pdf
https://www.bot.or.th/th/news-and-media/news/news-20260105.html
https://www.nesdc.go.th/thai-social-conditions-first-quarter-of-2025/
 อำเภอที่มีชื่ออำเภอสั้นที่สุด 3 อำเภอเท่านั้นในประเทศไทย
 “พ่อมดเมอร์ลิน”: บุคคลจริงในประวัติศาสตร์ หรือภาพสะท้อนจากความทรงจำนับพันปี
 ตาราง “เด่นเหนือเด่นใต้” งวด 1 ต.ค. 69 เปิดข้อมูลตามโพย เลขไหนอยู่ตรงไหน
 หมู่บ้านของไทยมีคนไม่ถึง 100 คน เปิดข้อมูลจริง บางแห่งเหลือไม่ถึง 10 คน
 ทำไมใส่หูฟังแล้วเราถึงเผลอพูดดังขึ้น ทั้งที่ไม่ได้ตั้งใจตะโกน?
 เปิด 5 สาขาวิศวะที่ค่าเทอมแพงที่สุดในไทย หลักสูตรเดียวจ่ายทะลุ 5 แสน!
 รู้หรือไม่? เปิดรายได้พนักงานส่งพัสดุของแต่ละแอป วันหนึ่งได้เท่าไร
 โรงเรียนที่มีนักเรียนมากที่สุดในไทย
 ส่องเลข 3 สำนักพิมพ์ งวด 1 ต.ค. 69 ตัวไหนมีข้อมูลตรงกัน
 ข้าวโอ๊ต: ประวัติศาสตร์ของธัญพืชที่ไม่มีวันตาย : จากหญ้าที่ถูกถอนทิ้ง สู่อาหารสุขภาพหมื่นล้าน
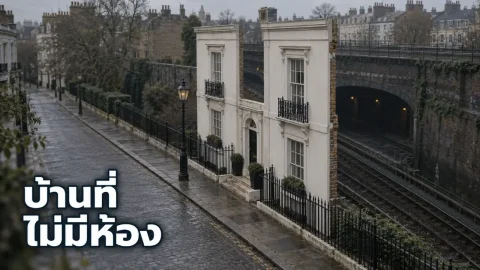 ทำไมบ้านเลขที่ 23–24 Leinster Gardens จึงไม่มีห้องอยู่ด้านหลัง
 เคยสงสัยไหม? ทำไมคนที่มี "พลังบวก" อยู่ด้วย แล้วโลกแม่งโคตรน่าอยู่!เปิด 5 สาขาวิศวะที่ค่าเทอมแพงที่สุดในไทย หลักสูตรเดียวจ่ายทะลุ 5 แสน!“พ่อมดเมอร์ลิน”: บุคคลจริงในประวัติศาสตร์ หรือภาพสะท้อนจากความทรงจำนับพันปี
 เปิด 5 สินค้าส่งออกของลาวที่คนไทยอาจคาดไม่ถึง หนึ่งในนั้นทำเงินเกือบ 1 พันล้านดอลลาร์
 ไม่ยักรู้ว่า "แมลงปอบ้านไตรมิตรสีน้ำเงิน" ดีอย่างนี้เองทำไมใส่หูฟังแล้วเราถึงเผลอพูดดังขึ้น ทั้งที่ไม่ได้ตั้งใจตะโกน?อำเภอที่มีชื่ออำเภอสั้นที่สุด 3 อำเภอเท่านั้นในประเทศไทย
 สาระ เกร็ดน่ารู้