5 เรื่องการเงินพื้นฐานที่โรงเรียนไม่ได้สอน
เรื่องการเงินเป็นหนึ่งในทักษะชีวิตที่สำคัญที่สุด แต่แปลกมากที่ระบบการศึกษาหรือแม้กระทั่งหลายๆ ครอบครัวมักจะข้ามเรื่องนี้ไป อาจเพราะมองว่าเป็นเรื่องผู้ใหญ่ หรือคิดว่าโตไปก็คงรู้เอง แต่จริงๆ แล้วการเรียนรู้ช้าไปแค่นิดเดียว ค่าเทอมที่ต้องจ่ายให้ "วิชาชีวิต" นี้แพงมาก
นี่คือ 5 เรื่องการเงินพื้นฐานที่โรงเรียนไม่ได้สอน แต่จำเป็นต้องรู้ให้เร็วที่สุดค่ะ
1. ความต่างของ "พลังดอกเบี้ย" (ฝั่งรับ vs ฝั่งจ่าย)
ดอกเบี้ยทบต้น (ฝั่งรับ): คือมหัศจรรย์ของการออมและลงทุน เงินต้นสร้างดอกเบี้ย แล้วดอกเบี้ยนั้นก็กลับไปสมทบเพื่อสร้างดอกเบี้ยต่อเป็นทอดๆ ยิ่งเริ่มออมเร็ว เงินจะโตแบบก้าวกระโดด
ดอกเบี้ยทบต้น (ฝั่งจ่าย): คนเป็นหนี้ โดยเฉพาะหนี้บัตรเครดิตหรือหนี้นอกระบบ หากจ่ายแค่ขั้นต่ำ ดอกเบี้ยจะถูกนำไปคิดเป็นเงินต้นใหม่ของเดือนถัดไป ทำให้หนี้พอกพูนได้อย่างรวดเร็ว
2. การออมเงินที่ถูกต้อง
คนส่วนใหญ่ใช้ชีวิตด้วยสมการที่ว่า "รายได้ - รายจ่าย = เงินออม" ผลลัพธ์คือ มักจะไม่เหลือเงินออมเลยเพราะใช้เพลิน
แต่คนที่บริหารเงินสำเร็จเขาจะพลิกสมการเป็น:
รายได้ - เงินออม = รายจ่าย
เมื่อมีรายรับเข้ามา ให้หักออมทันทีอย่างน้อย 10% ถึง 20% ส่วนที่เหลือค่อยนำไปจัดสรรใช้จ่าย วิธีนี้เรียกว่า "การจ่ายให้ตัวเองก่อน"
3. เงินกองกลางสำหรับเหตุฉุกเฉิน
ไม่มีใครสอนเราว่าก่อนจะเริ่มเอาเงินไปลงทุนให้รวย เราต้องทำระบบ "เซฟตี้เน็ต" ให้ชีวิตก่อน เงินก้อนนี้มีไว้สำหรับเหตุการณ์ที่ไม่คาดฝัน เช่น รถเสีย ป่วยกะทันหัน หรือตกงาน
เกณฑ์มาตรฐาน: ควรมีเงินสดสภาพคล่องสูง สำรองไว้ 3 ถึง 6 เท่าของค่าใช้จ่ายรายเดือน
เงินก้อนนี้ห้ามนำมาใช้เด็ดขาด
4. บัตรเครดิตไม่ใช่ "เงินอนาคต" แต่คือ "เครื่องมือชำระเงิน"
หลายคนเข้าใจผิดว่าการมีบัตรเครดิตคือการมีเงินเพิ่มขึ้น จึงใช้รูดซื้อของชิ้นใหญ่เกินตัว แต่แท้จริงแล้ว บัตรเครดิตคือการยืมเงินธนาคารมาจ่ายก่อน
วิธีใช้ที่ถูก: รูดเท่าที่มีเงินสดพร้อมจ่ายอยู่แล้วในกระเป๋า และ ต้องจ่ายเต็มจำนวน ทุกรอบบิล ตรงเวลา เพื่อสะสมคะแนน ส่วนลด และสร้างประวัติทางการเงินที่ดี ซึ่งจำเป็นมากเวลาต้องกู้ซื้อบ้านหรือทำธุรกิจในอนาคต
5. พลังของเงินเฟ้อ
การเก็บเงินไว้ในตุ่มหรือออมทรัพย์ธรรมดาที่ดอกเบี้ยต่ำมากๆ ไม่ใช่ความปลอดภัยที่แท้จริง เพราะมีศัตรูเงียบที่ชื่อว่า "เงินเฟ้อ" สมมติว่าเงินเฟ้อเฉลี่ยอยู่ที่ 3% ต่อปี เงิน 100 บาทในวันนี้ จะมีอำนาจซื้อเหลือเพียงไม่ถึง 75 บาทในอีก 10 ปีข้างหน้า ดังนั้น เราจึงจำเป็นต้องเรียนรู้เรื่องการลงทุน (เช่น กองทุนรวม หุ้น หรือสินทรัพย์อื่นๆ) เพื่อให้เงินงอกเงยชนะอัตราเงินเฟ้อ
การบริหารเงินไม่ใช่เรื่องของการ "หาเงินให้ได้เยอะๆ" อย่างเดียว แต่
คือเรื่องของ "หาได้ ใช้เป็น เก็บออม และต่อเงินให้งอกเงย"
 เคหะร่มเกล้าท่วมถึงเอว! ชาวบ้านช่วยกันเข็นรถ ฝนถล่ม กทม.เตือนตั้งหลักอยู่บ้าน
 มิสเตอร์บีสต์ ชายที่มีผู้ติดตามยูทูป 300 ล้านคน จากช่วงเริ่มต้นแค่ 300 คน
 เลขปฏิทินหลวงพ่อรวย งวด 1 ตุลาคม 69
 โรงเรียนกวดวิชายุค 90s หายไปไหน ทำไมสยามไม่เหมือนเดิม
 ใกล้เข้ามาแล้วพวกเรา! ส่องแนวทางเลขเด่นงวด 1 ต.ค. 69 สำนักไหนกำลังมา?
 AI วิเคราะห์สถิติเลขท้าย 3 ตัวบนและเลขท้าย 2 ตัวล่าง งวด 1 ตุลาคม 69
 โอกาส 1 ในล้านที่จะถูกลอตเตอรี่รางวัลที่ 1 มันยากขนาดไหนกัน?
 เจดีย์เอียงเกาะเกร็ด เดิมไม่ได้เอียง แล้วทำไมน้ำถึงเปลี่ยนโฉมเจดีย์มุเตา
 ไขปริศนาใกล้ตัว: รูเล็กๆ บนขาปลั๊กไฟ มีไว้ทำไมและช่วยอะไรได้บ้าง
 ทนายแก้วกำหมัด! น้ำทะลักท่วมออฟฟิศ ยกของไม่ทัน ลั่นโกรธจริง ทำไมไม่มีใครบอกก่อน
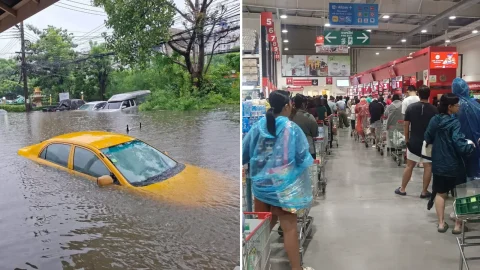 รวมบรรยากาศ #น้ำท่วม เช้านี้ 26 กันยายน 2569
 ติ่งกระบอกบนสายชาร์จโน้ตบุ๊กมีไว้ทำอะไร
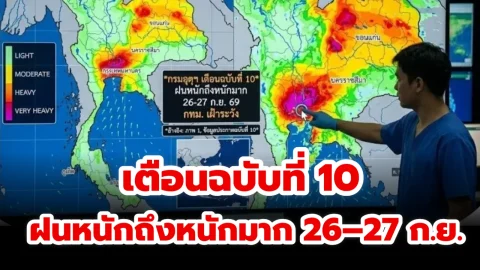 กรมอุตุฯ เตือนฉบับที่ 10 ฝนหนักถึงหนักมาก 26–27 ก.ย. 69 หลายพื้นที่ทั่วไทย กทม.และปริมณฑลต้องเฝ้าระวัง
 อำเภอที่มีชื่อเหมือนชื่อจังหวัด เพียงหนึ่งเดียวในประเทศไทยเคหะร่มเกล้าท่วมถึงเอว! ชาวบ้านช่วยกันเข็นรถ ฝนถล่ม กทม.เตือนตั้งหลักอยู่บ้านมิสเตอร์บีสต์ ชายที่มีผู้ติดตามยูทูป 300 ล้านคน จากช่วงเริ่มต้นแค่ 300 คน
 ทำไมคนไทยติดละครสั้น? เบื้องหลังคลิป 1–3 นาที ที่ทำให้ดูต่อยาวเป็นชั่วโมง
 พิซซ่ากลมในกล่องสี่เหลี่ยมถูกออกแบบอย่างไร
 การเงิน