มีเงินสำรองฉุกเฉินครบ 6 เดือนแล้ว เงินส่วนเกินควรลงทุนอะไรถ้าไม่ชอบความเสี่ยงสูง
* รูปภาพใช้เพื่อประกอบเนื้อหาเท่านั้น อาจไม่ใช่ภาพเหตุการณ์จริงหรือภาพจริงจากเรื่องในบทความ ขอบคุณภาพประกอบจาก https://graphic.in.th
เมื่อเก็บเงินฉุกเฉินได้ครบ 6 เดือนของค่าใช้จ่ายแล้ว เงินเก็บส่วนเกินอาจเริ่มจาก เงินฝากประจำ กองทุนรวมตลาดเงิน หรือพันธบัตรรัฐบาล โดยเลือกตามเวลาที่ต้องใช้เงินและระดับความผันผวนที่ยอมรับได้ แต่ละทางเลือกมีเงื่อนไขต่างกัน และแม้จะมีความเสี่ยงต่ำ ก็ไม่ได้หมายความว่าทุกอย่างรับประกันเงินต้นหรือให้ผลตอบแทนชนะเงินเฟ้อ
ก่อนลงทุน ลองแยกเงินฉุกเฉินไว้ในบัญชีที่เข้าถึงได้สะดวกเหมือนเดิม แล้วกันเงินสำหรับค่าใช้จ่ายที่รู้ล่วงหน้า เช่น ค่าเทอม ประกัน หรือเงินดาวน์บ้าน ออกมาต่างหาก เงินที่จะลงทุนจึงควรเป็นส่วนที่เหลือหลังจากจัดการเป้าหมายเหล่านี้แล้ว
เริ่มจากทบทวนหนี้และเงินสำรอง
หากยังมีหนี้ดอกเบี้ยสูง เช่น หนี้บัตรเครดิตที่จ่ายไม่เต็มจำนวน การนำเงินส่วนเกินไปลดหนี้อาจคุ้มกว่าการหวังผลตอบแทนจากการลงทุนความเสี่ยงต่ำ เพราะช่วยลดดอกเบี้ยที่ต้องจ่ายได้โดยตรง ควรตรวจสอบเงื่อนไขและค่าธรรมเนียมก่อนชำระหนี้ก่อนกำหนดด้วย
เงินสำรอง 6 เดือนเป็นจุดเริ่มต้นที่ดี แต่ไม่จำเป็นต้องเท่ากันทุกคน หากรายได้ไม่แน่นอน มีคนในครอบครัวต้องดูแล หรือมีค่าใช้จ่ายสุขภาพที่คาดเดายาก อาจเลือกสำรองมากกว่านั้นเพื่อให้สบายใจ และเมื่อค่าใช้จ่ายประจำเพิ่มขึ้นก็ควรปรับยอดสำรองตามไปด้วย
เงินที่อาจต้องใช้ในเร็ว ๆ นี้: มองหาเงินฝากที่เงื่อนไขเหมาะกับเรา
บัญชีออมทรัพย์หรือเงินฝากประจำเหมาะกับเงินที่ต้องการความแน่นอนและมีแผนใช้ในระยะใกล้ ก่อนเลือกให้ดูดอกเบี้ยสุทธิหลังภาษี วงเงินที่ได้ดอกเบี้ยตามโฆษณา และเงื่อนไขถอนก่อนกำหนด เพราะอาจได้ดอกเบี้ยลดลง
เงินฝากที่เข้าเกณฑ์ได้รับความคุ้มครองรวมเงินต้นและดอกเบี้ยไม่เกิน 1 ล้านบาทต่อผู้ฝากต่อสถาบันการเงิน โดยนับรวมบัญชีที่อยู่ในสถาบันเดียวกัน ไม่ใช่บัญชีละ 1 ล้านบาท หากมีเงินฝากมาก ควรตรวจสอบยอดรวมและประเภทเงินฝากที่ได้รับความคุ้มครอง
กองทุนรวมตลาดเงิน: อีกทางเลือกสำหรับเงินที่รับความผันผวนเล็กน้อยได้
กองทุนประเภทนี้มักลงทุนในเงินฝากและตราสารหนี้ระยะสั้น เหมาะกับคนที่ต้องการพักเงินและยอมรับความเสี่ยงได้มากกว่าเงินฝากเล็กน้อย แต่กองทุนไม่ใช่เงินฝาก ไม่ได้รับความคุ้มครองเงินฝาก และมูลค่าหน่วยลงทุนอาจลดลงได้
กองทุนตลาดเงินแต่ละกองไม่ได้เหมือนกันทั้งหมด บางกองลงทุนในตราสารภาครัฐ บางกองมีตราสารเอกชนหรือต่างประเทศ จึงควรอ่านหนังสือชี้ชวนส่วนสรุปข้อมูลสำคัญหรือ Fund Fact Sheet เพื่อดูนโยบายลงทุน ค่าธรรมเนียม ความเสี่ยงค่าเงิน และจำนวนวันทำการที่ต้องรอรับเงินหลังขายคืน อย่าดูผลตอบแทนย้อนหลังเพียงอย่างเดียว เพราะไม่ได้รับประกันผลตอบแทนในอนาคต
เงินที่ยังไม่ต้องใช้ตามระยะเวลาที่แน่นอน: พิจารณาพันธบัตรรัฐบาล
พันธบัตรรัฐบาลเป็นตราสารหนี้ที่ผู้ลงทุนให้รัฐบาลกู้เงิน โดยมีรายละเอียดดอกเบี้ยและวันครบกำหนดตามเงื่อนไขของแต่ละรุ่น เหมาะกับเงินที่สามารถถือไว้จนถึงกำหนดได้ หากต้องขายก่อน ราคาในตลาดอาจต่ำกว่าราคาที่ซื้อ และอาจไม่ได้ขายได้ทันทีในราคาที่ต้องการ จึงควรตรวจสอบช่องทางซื้อขายและเงื่อนไขก่อนตัดสินใจ
อีกทางเลือกคือกองทุนตราสารหนี้ระยะสั้น ซึ่งช่วยกระจายการลงทุน แต่ราคากองทุนขึ้นลงได้ตามดอกเบี้ยและความเสี่ยงของผู้ออกตราสาร ควรดูว่ากองทุนลงทุนในอะไร อายุเฉลี่ยของตราสารเหมาะกับช่วงเวลาที่จะถือหรือไม่ และมีสัดส่วนตราสารเอกชนมากเพียงใด
ตัวอย่างแบ่งเงินส่วนเกิน 100,000 บาท
สมมติว่าแยกเงินฉุกเฉินและเงินสำหรับค่าใช้จ่ายที่รู้ล่วงหน้าไว้แล้ว และไม่มีหนี้ดอกเบี้ยสูงที่ควรเร่งชำระ คนที่รับความเสี่ยงต่ำอาจทดลองแบ่ง 40,000 บาทไว้ในเงินฝากที่เข้าเกณฑ์คุ้มครอง 30,000 บาทในกองทุนตลาดเงินที่เข้าใจนโยบาย และอีก 30,000 บาทในพันธบัตรรัฐบาลที่มีวันครบกำหนดตรงกับแผนใช้เงิน
นี่เป็นเพียงตัวอย่างสำหรับเริ่มคิด ไม่ใช่สัดส่วนที่เหมาะกับทุกคน หากต้องใช้เงินทั้งหมดในปีหน้า อาจให้น้ำหนักเงินฝากมากขึ้น หากไม่สบายใจเมื่อเห็นมูลค่ากองทุนลดลง ก็ไม่จำเป็นต้องซื้อกองทุน และหากยังไม่พบพันธบัตรที่ระยะเวลาเหมาะสม ก็รอในเงินฝากระหว่างศึกษาต่อได้
ก่อนตัดสินใจ เปรียบเทียบผลตอบแทนหลังหักภาษีและค่าธรรมเนียมกับเวลาที่ต้องฝากหรือลงทุน แล้วทบทวนแผนเป็นระยะ เงินลงทุนความเสี่ยงต่ำช่วยลดความผันผวนได้ แต่ผลตอบแทนอาจต่ำกว่าเงินเฟ้อ ทำให้กำลังซื้อของเงินลดลงเมื่อเวลาผ่านไป การเลือกจึงต้องดูทั้งความปลอดภัย สภาพคล่อง และเป้าหมายของเงินก้อนนั้นไปพร้อมกัน
https://www.setinvestnow.com/th/knowledge/article/100-investing-in-bond-mutual-fund
https://www.setinvestnow.com/th/knowledge/article/334-understanding-fund-fact-sheet
https://www.setinvestnow.com/th/knowledge/article/108-tsi-design-your-mutual-fund-investment-plan
 สร้างทางรถไฟกรุงเทพฯ–โคราช ฝ่าดงพญาเย็นและไข้ป่าในสมัยรัชกาลที่ 5
 ทำไมแมวจึงคาบหนูหรือจิ้งจกมาวางหน้าห้อง จะสอนเราล่าสัตว์ด้วยหรือ?
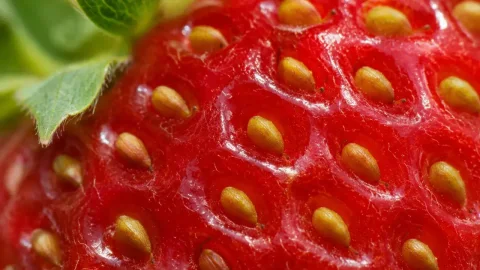 จุดเล็ก ๆ บนผิวสตรอว์เบอร์รีคือผล ส่วนเนื้อสีแดงคือฐานรองดอก
 ช็อกโกแลตละลายในปาก แต่ไม่ละลายในมือ เพราะไขมันโกโก้ละลายที่ 34 องศา
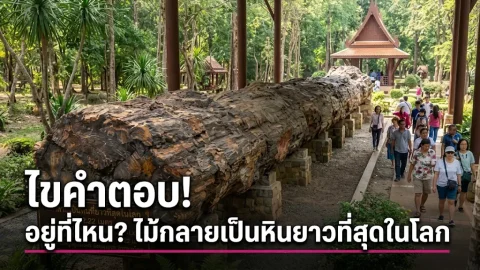 ต้นไม้กลายเป็นหิน (Petrified Wood) ขนาดมหึมา อยู่ที่ไหนเรามีคำตอบมาให้คุณแล้ว
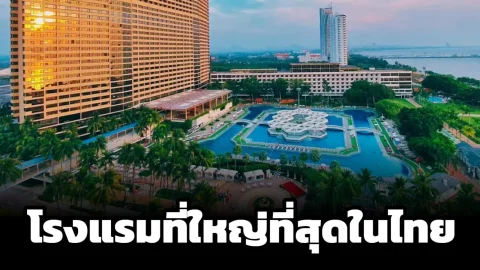 โรงแรมที่มีพื้นที่ใหญ่และมีจำนวนห้องพักมากที่สุดในประเทศไทย อายุกว่า 100 ปี
 ฝั่งโขง อ.น๊อตตี้ มาแล้ว! เปิดโพยตัวเลขวันที่ 20 พ.ย. 69 มีครบทั้งเลขเด่น 2 ตัว 3 ตัว และ 4 ตัว
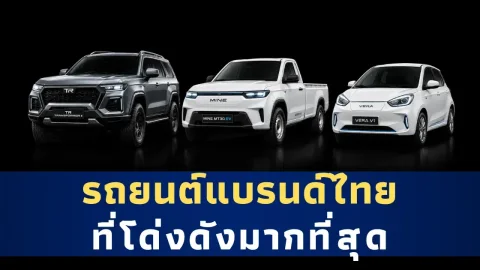 บริษัทรถยนต์สัญชาติไทย ที่ประสบความสำเร็จมากที่สุดในปัจจุบัน
 เรือบรรทุกเครื่องบินที่ใหญ่ที่สุดของจีน เมืองลอยน้ำกลางทะเลที่มีคนอยู่ได้เกือบ 3,000 คน และส่งเครื่องบินรบขึ้นฟ้าได้อย่างไร?
 ตีเลขเด็ด "ผู้ว่าราชการจังหวัดตาก" เคาะเลขเด่นสลากสัญจร ลุ้นโชคงวด 1 ธันวาคม 2569
 สูตรคำนวณหาแนวทาง งวด 1/12/69
 ราคายางสัปดาห์หน้า 23–27 พ.ย. 69 กยท. เปิดกรอบราคา 5 ชนิด จับตาทิศทางตลาด
 การเงิน
 ทองคำร่วงแล้วควรรีบซื้อไหม ทำไมการแบ่งเงินและรอดูฐานราคาจึงช่วยลดความเสี่ยง
 ทำไมหุ้นเทคโนโลยีร่วงแล้วทองคำอาจร่วงตาม กลไกขายทองหาเงินสดในวันที่ตลาดปั่นป่วน
 ข่าวเจรจาสันติภาพทำให้ราคาทองคำลดลงได้อย่างไร และทำไมทองจึงไม่ได้ลงทุกครั้ง
 ทำไมดอกเบี้ยสหรัฐฯ และผลตอบแทนพันธบัตรที่สูงขึ้นจึงกดดันราคาทองคำ