คนวัยทำงานรับภาระครอบครัวสองด้านอย่างไรไม่ให้พังทั้งบ้าน
* รูปภาพใช้เพื่อประกอบเนื้อหาเท่านั้น อาจไม่ใช่ภาพเหตุการณ์จริงหรือภาพจริงจากเรื่องในบทความ ขอบคุณภาพประกอบจาก https://graphic.in.th
หลังเลิกงาน หลายคนไม่ได้กลับบ้านเพื่อพัก แต่กลับมาเปิดสมุดรายจ่ายอีกก้อนหนึ่ง ค่ากวดวิชาลูก ค่านม ค่าเดินทาง ไปจนถึงค่ายาและค่าพาแม่หรือพ่อไปพบแพทย์ รายได้ก้อนเดียวจึงเหมือนถูกดึงจากคนละปลาย จนตัวเองกลายเป็นคนตรงกลางที่ไม่มีสิทธิ์ล้มง่าย ๆ
คนกลุ่มนี้มักถูกเรียกว่า Sandwich Generation หรือคนวัยทำงานที่รับผิดชอบคนสองรุ่นพร้อมกัน ด้านหนึ่งคือพ่อแม่ที่เริ่มมีค่าใช้จ่ายด้านสุขภาพหรือไม่มีรายได้หลังเกษียณ อีกด้านคือลูกที่ยังต้องใช้เงินเพื่อเรียนและเติบโต ความเหนื่อยของเรื่องนี้ไม่ใช่แค่ยอดเงิน แต่คือความรู้สึกว่าถ้าตัดสินใจพลาดเพียงครั้งเดียว ทุกคนในบ้านอาจเดือดร้อนตามกัน
ภาพใหญ่ของประเทศยิ่งทำให้ความกดดันนี้หนักขึ้น ไทยเข้าสู่สังคมสูงวัยอย่างสมบูรณ์ในปี 2567 ตามข้อมูลของสำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ และคาดว่าจะเป็นสังคมสูงวัยระดับสุดยอดในปี 2576 เมื่อผู้สูงอายุมีสัดส่วนราวหนึ่งในสามของประชากร ขณะเดียวกัน ผู้สูงอายุจำนวนไม่น้อยยังมีเงินออมไม่พอหรือออกจากตลาดแรงงานเร็วเกินไป
ฝั่งหนี้ก็ยังเป็นภาระที่มองข้ามไม่ได้ ข้อมูลธนาคารแห่งประเทศไทยระบุว่า ณ ไตรมาส 1 ปี 2569 หนี้ครัวเรือนอยู่ที่ประมาณ 16.41 ล้านล้านบาท หรือ 85.9% ของ GDP แม้สัดส่วนลดลงจากปีก่อน แต่ระดับนี้ยังสะท้อนว่าหลายบ้านมีภาระเดิมอยู่แล้ว ก่อนจะมีค่าใช้จ่ายฉุกเฉินของคนป่วย เด็ก หรือรายได้ที่สะดุดเข้ามาซ้ำ
ความกตัญญูไม่ควรถูกแปลว่า “ต้องจ่ายไหวทุกอย่าง” การอยากดูแลพ่อแม่เป็นเรื่องธรรมดา การอยากให้ลูกมีโอกาสที่ดีก็เช่นกัน แต่การพยายามรับทุกค่าใช้จ่ายไว้คนเดียวจนต้องกดบัตรเครดิต กู้เพิ่ม หรือไม่มีเงินสำรองให้ตัวเอง ไม่ได้ทำให้ครอบครัวมั่นคงขึ้น มันเพียงย้ายความเสี่ยงมารวมไว้ที่คนคนเดียว
จุดเริ่มที่ช่วยได้คือคุยกันด้วยตัวเลข ไม่ใช่คุยกันเฉพาะตอนเงินไม่พอ ลองแยกรายจ่ายออกเป็นสามกอง ได้แก่ ค่าใช้จ่ายประจำของบ้าน ค่าใช้จ่ายดูแลพ่อแม่ และค่าใช้จ่ายของลูก จากนั้นดูว่าอะไรจำเป็นจริง อะไรปรับได้ และใครช่วยรับผิดชอบได้บ้าง หากมีพี่น้อง การแบ่งหน้าที่ไม่จำเป็นต้องหารเงินเท่ากันเสมอไป คนหนึ่งอาจพาไปโรงพยาบาล อีกคนดูแลค่ายา หรือรับผิดชอบค่าใช้จ่ายบางหมวดตามกำลัง
เรื่องสุขภาพควรทำเป็นแผนล่วงหน้า ตรวจสิทธิรักษา สิทธิประกันสังคม บัตรทอง ประกันเดิม และรายการยาที่ต้องใช้ต่อเนื่องให้ชัด เพราะค่าใช้จ่ายที่วางแผนได้จะน่ากลัวน้อยกว่าบิลที่โผล่มาโดยไม่ทันตั้งตัว ส่วนเรื่องลูก การตั้งงบกิจกรรมและค่าเรียนตามฐานะบ้านไม่ใช่การตัดโอกาส แต่เป็นการทำให้โอกาสนั้นไปต่อได้จริง
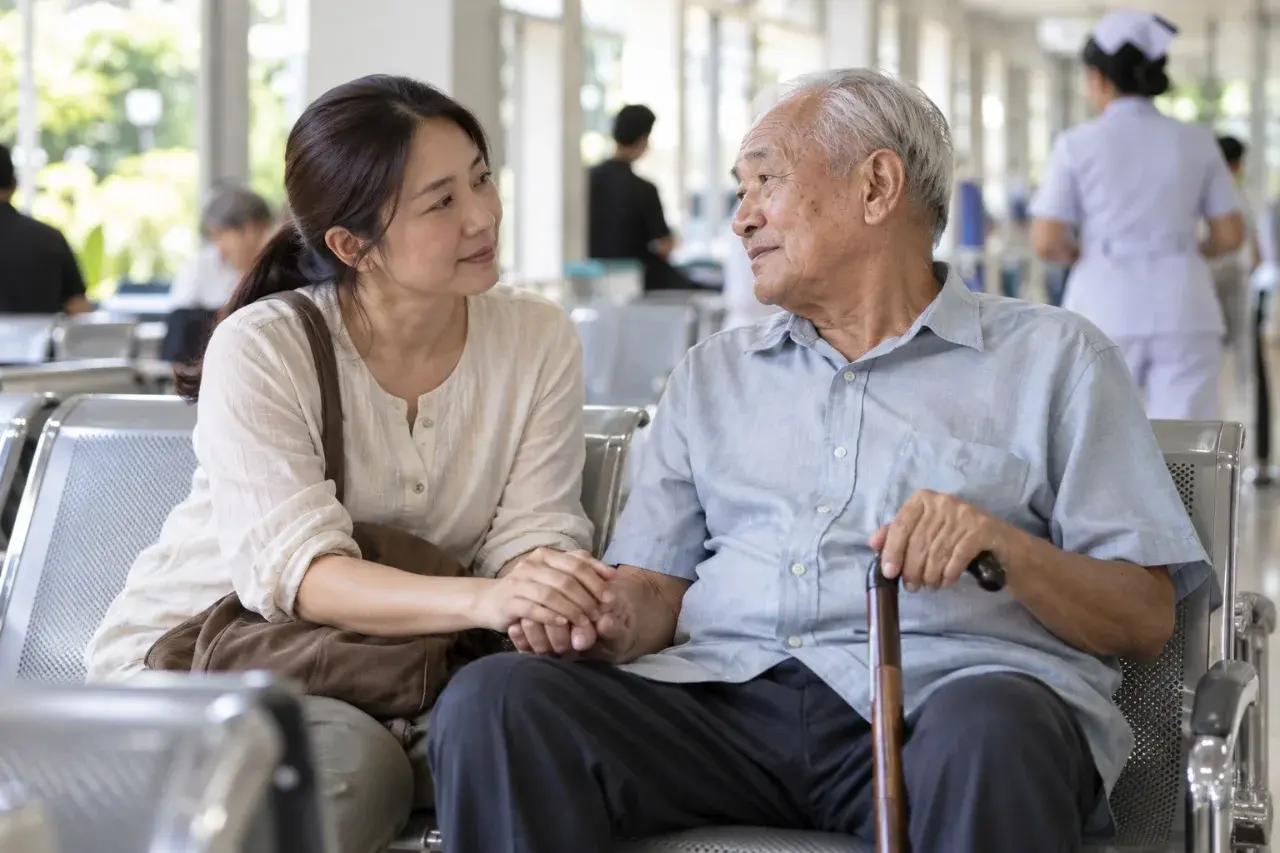
อีกคำที่สำคัญคือ ขอบเขต เช่น กำหนดวงเงินช่วยเหลือรายเดือนที่ไม่กระทบค่าใช้จ่ายจำเป็นและเงินสำรองของตัวเอง ตกลงกันก่อนว่าจะทำอย่างไรเมื่อมีค่าใช้จ่ายฉุกเฉิน หรือกล้าพูดว่า “เดือนนี้ช่วยได้เท่านี้” โดยไม่ต้องรอให้เงินหมดบัญชี การตั้งขอบเขตไม่ใช่การทอดทิ้งพ่อแม่หรือลูก แต่เป็นการป้องกันไม่ให้ผู้ดูแลพังจนไม่มีแรงดูแลใครต่อ
หากเริ่มมีสัญญาณอย่างนอนไม่หลับ หงุดหงิดตลอดเวลา กลัวโทรศัพท์จากบ้าน หรือหลีกเลี่ยงการเปิดแอปธนาคาร ควรยอมรับว่าปัญหาไม่ได้อยู่ที่ความอดทนอย่างเดียว อาจต้องขอให้คนในครอบครัวช่วยแบ่งงาน ปรึกษานักวางแผนการเงินที่มีใบอนุญาต หรือคุยกับผู้เชี่ยวชาญด้านสุขภาพจิตเมื่อความกังวลเริ่มกระทบชีวิตประจำวัน
คนตรงกลางไม่จำเป็นต้องเลือกว่าจะรักพ่อแม่หรือลูกมากกว่า สิ่งที่จำเป็นกว่าคือทำให้การดูแลกันไม่พึ่งแรงของคนคนเดียว การยอมรับข้อจำกัด วางแผนร่วมกัน และรักษาพื้นที่หายใจของตัวเองไว้ คือวิธีพยุงครอบครัวที่จริงกว่าแบกทุกอย่างเงียบ ๆ เพราะบ้านจะมั่นคงได้ ก็ต่อเมื่อคนที่คอยรับน้ำหนักอยู่ตรงกลางยังยืนไหว
 โลกแห่งความงามของเครื่องสำอาง
 ตารางหวย ปกเขียว งวด 1 ธันวาคม 69
 มหาทักษา เปิดตารางเลขมงคล งวด 1 ธ.ค. 69 ส่องเลข 5 ตัว จับสลับจัดชุด 2 ตัวท้าย–3 ตัวท้าย
 เลข"ม้าวิ่ง" 1 ธันวาคม 2569
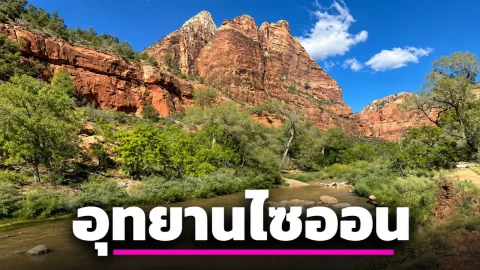 เที่ยวสหรัฐอเมริกา แวะชมความงามของอุทยานแห่งชาติไซออน (Zion National Park)
 ภาพถ่ายติดวิญญาณในศตวรรษที่ 19 เกิดขึ้นได้อย่างไร
 เลขแม่นบน-เลขแม่นล่าง งวด 1 ธันวาคม 2569 เปิดชุดเลขเด็ดสองตัว-สามตัว แนวทางงวดนี้
 การหายตัวไปของผู้โดยสารและลูกเรือแมรี เซเลสต์
 เสียงเคาะและเสียงคล้ายฝีเท้าในบ้านไม้เก่าเกิดจากอะไร
 ทำไม "ฝักบัวอาบน้ำ" ถึงต้องทำหน้าแป้นเป็นแผ่นยางซิลิโคนนิ่มๆ ตรงรูน้ำออก?
 ทำไมหินในหุบเขาแห่งความตายจึงเคลื่อนที่ได้เอง
 เปิด 5 อาชีพที่เคยมีอยู่จริงในไทย แต่ปัจจุบันแทบไม่มีคนทำแล้ว
 ความรัก, ประสบการณ์ชีวิต