เงินเดือนเท่านี้ เช่าห้องเท่าไหร่ถึงไม่เหนื่อย เปิดสูตร 25–30% ก่อนเงินเดือนหายทั้งเดือน
เมื่อครู่นี้ ผู้เขียนได้อ่านบทความหนึ่งเกี่ยวกับการวางแผนค่าเช่าห้องสำหรับมนุษย์เงินเดือนแล้วเห็นว่า เป็นเรื่องใกล้ตัวที่หลายคนมองข้าม เพราะบางครั้งเราไม่ได้ลำบากจากค่าเช่าเพียงอย่างเดียว แต่เป็นเพราะค่าใช้จ่ายทุกอย่างรวมกันจนเงินเดือนแทบไม่เหลือ
หลักง่าย ๆ ที่ใช้เป็นแนวทางได้ คือ พยายามควบคุม ค่าใช้จ่ายด้านที่อยู่อาศัยให้อยู่ราว 30% หรือต่ำกว่าของรายได้ โดยเกณฑ์ 30% เป็นตัวเลขที่ใช้กันอย่างแพร่หลายในการประเมินภาระค่าใช้จ่ายด้านที่อยู่อาศัย ส่วนเกิน 30% ถือว่าเริ่มมีภาระสูงขึ้น และหากสูงมากกว่านั้น ความเสี่ยงต่อสภาพคล่องก็ยิ่งเพิ่มขึ้น
ดังนั้น หากมีเงินเดือน 30,000 บาท การตั้งงบที่อยู่อาศัยประมาณ 7,500–9,000 บาท ถือเป็นกรอบเบื้องต้นที่พอใช้วางแผนได้ แต่ต้องไม่ลืมว่าค่าใช้จ่ายจริงอาจมีค่าน้ำ ค่าไฟ อินเทอร์เน็ต ค่าส่วนกลาง หรือค่าที่จอดรถเข้ามาเพิ่มเติม
ลองคำนวณง่าย ๆ ดังนี้
- เงินเดือน 15,000 บาท → ประมาณ 3,750–4,500 บาท
- เงินเดือน 20,000 บาท → ประมาณ 5,000–6,000 บาท
- เงินเดือน 25,000 บาท → ประมาณ 6,250–7,500 บาท
- เงินเดือน 30,000 บาท → ประมาณ 7,500–9,000 บาท
- เงินเดือน 40,000 บาท → ประมาณ 10,000–12,000 บาท
- เงินเดือน 50,000 บาท → ประมาณ 12,500–15,000 บาท
- เงินเดือน 60,000 บาท → ประมาณ 15,000–18,000 บาท
สูตรจำง่าย ๆ คือ เงินเดือน × 25% = งบแบบระมัดระวัง และเงินเดือน × 30% = เพดานเบื้องต้นสำหรับค่าใช้จ่ายด้านที่อยู่อาศัย
แต่คนที่มีหนี้ ผ่อนรถ จ่ายบัตรเครดิต หรือมีค่าเดินทางสูง ควรตั้งงบต่ำกว่า 25% หากทำได้ เพราะเงินที่เหลือจะต้องใช้กับอาหาร การเดินทาง หนี้สิน เงินออม และเหตุฉุกเฉินอีกมาก
ที่สำคัญ อย่าดูแค่ตัวเลขค่าเช่า เช่น ห้องราคา 7,000 บาทอาจดูถูกกว่าห้องราคา 9,000 บาท แต่ถ้าห้องที่ถูกกว่าทำให้ต้องเสียค่าเดินทางเพิ่มเดือนละ 3,000 บาท สุดท้ายอาจไม่ได้ประหยัดจริง
ก่อนเซ็นสัญญา จึงควรถามตัวเองให้ครบ 4 ข้อ คือ ค่าใช้จ่ายที่อยู่อาศัยทั้งหมดเดือนละเท่าไร, ค่าเดินทางเพิ่มหรือลดเท่าไร, หลังจ่ายทุกอย่างแล้วยังมีเงินเก็บหรือไม่ และถ้าเกิดเหตุฉุกเฉินยังจ่ายค่าเช่าไหวหรือไม่
สรุปแล้ว สูตร 25–30% เป็นเพียง แนวทาง ไม่ใช่กฎตายตัว คนรายได้น้อยหรือมีภาระหนี้อาจต้องใช้สัดส่วนที่ต่ำกว่านี้ ขณะที่บางคนอาจจำเป็นต้องจ่ายสูงกว่า แต่สิ่งสำคัญที่สุดคือ เมื่อจ่ายค่าที่อยู่อาศัยแล้ว ต้องยังมีเงินเหลือพอสำหรับค่าใช้จ่ายจำเป็น หนี้สิน เงินออม และชีวิตประจำวัน ไม่ใช่จ่ายค่าเช่าแล้วต้องรอเงินเดือนเดือนต่อไปอย่างเดียว
สรุปสั้น ๆ
เงินเดือน 20,000 บาท → ควรเริ่มมองงบประมาณราว 5,000–6,000 บาท
เงินเดือน 30,000 บาท → ราว 7,500–9,000 บาท
เงินเดือน 40,000 บาท → ราว 10,000–12,000 บาท
แต่ถ้ามีหนี้หรือค่าใช้จ่ายประจำสูง ควรลดงบค่าเช่าลงอีก
แหล่งที่มา
- U.S. Department of Housing and Urban Development (HUD) – แนวคิดเกณฑ์ภาระค่าใช้จ่ายที่อยู่อาศัย 30%
- Consumer Financial Protection Bureau (CFPB) – คำแนะนำเรื่องค่าเช่าและค่าใช้จ่ายที่อยู่อาศัย
- HUD User – ข้อมูลเรื่อง Housing Cost Burden และสัดส่วนรายได้ที่ใช้กับที่อยู่อาศัย
เขียนโดย หนึ่งล้านเรื่องเล่า
 คฤหาสน์ที่แพงที่สุดในโลก คือที่ไหน ใครเป็นเจ้าของ และสร้างขึ้นเมื่อใด?
 จังหวัดในไทยที่ได้ครอง แชมป์ เป็นจังหวัดที่มีจำนวน อำเภอมากที่สุด
 เอี่ยมหลี สลากพารวย รวม 10 เลขขายดี พร้อมแนวทาง 4 ชุด งวด 16 พฤศจิกายน 2569
 หวยชุมแพ เปิดสูตรคำนวณย้อนหลัง วิเคราะห์แนวทางเลขเด่น งวด 16 พฤศจิกายน 2569
 สถิติหวยออก ย้อนหลัง 10 ปี เลขท้าย 2 ตัว งวด 16 พฤศจิกายน
 เปิด 5 ประเทศในโลก ที่ไม่เคยตกเป็นเมืองขึ้นของประเทศอื่น!
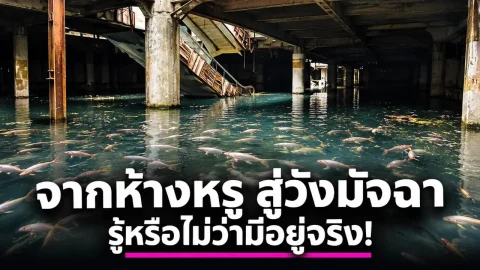 จากห้างหรู สู่วังมัจฉา รู้หรือไม่ว่ามีอยู่จริง!
 ประเทศยักษ์ใหญ่อันดับ 1 ของโลก ที่มีปริมาณการส่งออกข้าวมากที่สุด
 เปิดประวัติ “บุ๋ม ปนัดดา” จากนางสาวไทยสู่ด็อกเตอร์ เผยที่มานามสกุลพระราชทาน!
 5 โรงเรียนไทย ที่ค่าเทอมแพงที่สุด ปีละหลายแสน (ไม่รวมนานาชาติ)
 10 จังหวัดที่มีประชากรมากที่สุดในไทย ปี 2569 อีสานครอง 6 อันดับ มีชลบุรีที่เดียวคนเพิ่ม
 ขนมไทยรัฐบาล เปิดแนวทาง อ.เต๋า งวด 16 พฤศจิกายน 2569 จับตาเลขเด่นล่างและชุดสองตัว
 นิยาย เรื่องเล่า