ถ้าจะใช้เงินเกษียณเดือนละ 37,000 บาท ต้องมีเงินเก็บเท่าไร?
* รูปภาพใช้เพื่อประกอบเนื้อหาเท่านั้น อาจไม่ใช่ภาพเหตุการณ์จริงหรือภาพจริงจากเรื่องในบทความ ขอบคุณภาพประกอบจาก https://graphic.in.th
เป้าหมายเงินก้อนสำหรับใช้หลังเกษียณ
หากต้องการมีเงินใช้เดือนละ 37,000 บาท เท่ากับต้องใช้เงินปีละ 444,000 บาท ตัวเลขนี้ยังไม่นับเงินเฟ้อ ค่ารักษาพยาบาล เหตุฉุกเฉิน และค่าใช้จ่ายก้อนใหญ่ เช่น ซ่อมบ้าน เปลี่ยนรถ หรือดูแลสมาชิกในครอบครัว
การวางแผนระยะยาวจึงควรคิดจากอัตราถอนเงิน ไม่ใช่เพียงการนำค่าใช้จ่ายต่อปีคูณจำนวนปี เพราะเงินก้อนควรมีสินทรัพย์ที่สร้างผลตอบแทนระหว่างการถอน และต้องรับมือกับช่วงตลาดตกต่ำด้วย
คำนวณจากอัตราถอนเงินต่อปี
สูตรพื้นฐานคือ เงินใช้ต่อปีหารด้วยอัตราถอนเงินที่วางแผนไว้ หากใช้หลัก 4% เงินก้อนจะอยู่ที่ 444,000 ÷ 0.04 หรือประมาณ 11.1 ล้านบาท หลักนี้เหมาะกับการประเมินเบื้องต้นสำหรับช่วงเกษียณประมาณ 25–30 ปี แต่ไม่ใช่หลักประกันว่าเงินจะพอในทุกสถานการณ์
หากลดอัตราถอนลงเพื่อเพิ่มความปลอดภัย ตัวเลขจะสูงขึ้น อัตรา 3.5% ต้องมีประมาณ 12.7 ล้านบาท อัตรา 3% ต้องมีประมาณ 14.8 ล้านบาท และอัตรา 2.5% ต้องมีประมาณ 17.8 ล้านบาท
สรุปเบื้องต้น หากไม่มีบำนาญหรือรายได้ประจำอื่น เป้าหมายที่สมเหตุสมผลอยู่ที่ประมาณ 13–15 ล้านบาท สำหรับการใช้เดือนละ 37,000 บาทในมูลค่าเงินปัจจุบัน และควรมีเงินสำรองสุขภาพแยกออกจากเงินก้อนนี้
เงินเฟ้อทำให้เงิน 37,000 บาทในอนาคตมีค่าไม่เท่าเดิม
ธนาคารแห่งประเทศไทยกำหนดกรอบเป้าหมายเงินเฟ้อระยะกลางไว้ที่ 1–3% ต่อปี การวางแผนเกษียณจึงควรเผื่อเงินเฟ้อไว้ด้วย หากใช้สมมติฐาน 3% ต่อปี ค่าใช้จ่ายเดือนละ 37,000 บาทวันนี้จะเพิ่มเป็นประมาณ 49,800 บาทในอีก 10 ปี ประมาณ 57,600 บาทในอีก 15 ปี และประมาณ 67,000 บาทในอีก 20 ปี
ตัวเลขนี้สำคัญมาก หากยังเหลือเวลาอีกหลายปีกว่าจะเกษียณ เพราะเป้าหมาย 13–15 ล้านบาทจะเหมาะกับกรณีที่ 37,000 บาทเป็นค่าใช้จ่าย ณ วันที่เริ่มเกษียณ หากต้องการรักษากำลังซื้อเท่ากับ 37,000 บาทในวันนี้ เงินก้อนในวันที่เกษียณอาจต้องสูงกว่านั้นมาก
ตัวอย่าง หากเกษียณในอีก 10 ปีและต้องการใช้เงินประมาณ 49,800 บาทต่อเดือน เมื่อใช้อัตราถอน 3.5% จะต้องมีเงินประมาณ 17.1 ล้านบาท ไม่ใช่ 12.7 ล้านบาท
จำนวนปีหลังเกษียณมีผลต่อเป้าหมาย
การเกษียณตอนอายุ 60 ปีแล้ววางแผนใช้เงินถึงอายุ 90 ปี เท่ากับต้องเตรียมเงินอย่างน้อย 30 ปี หากอายุยืนกว่านั้น เงินต้องรองรับต่อไปอีกหลายปี โดยเฉพาะช่วงปลายชีวิตที่ค่าเดินทางอาจลดลง แต่ค่าแพทย์ ผู้ดูแล และการรักษาโรคเรื้อรังอาจเพิ่มขึ้น
หากใช้เงินต้นโดยไม่มีผลตอบแทนเลย ค่าใช้จ่ายปีละ 444,000 บาทจะใช้เงินประมาณ 8.9 ล้านบาทสำหรับ 20 ปี 11.1 ล้านบาทสำหรับ 25 ปี 13.3 ล้านบาทสำหรับ 30 ปี และ 15.5 ล้านบาทสำหรับ 35 ปี แต่การคำนวณนี้ยังไม่รวมเงินเฟ้อ จึงเหมาะใช้เป็นเส้นฐานเพื่อให้เห็นขนาดของภาระเท่านั้น
สำหรับผู้ที่เกษียณเร็ว มีประวัติครอบครัวยืนยาว หรืออยากเหลือมรดก ควรใช้อัตราถอน 2.5–3% มากกว่า 4% เป้าหมายจึงขยับไปใกล้ 15–18 ล้านบาท
อย่าลืมหักรายได้ประจำหลังเกษียณ
หากมีบำนาญ เงินประกันสังคม ค่าเช่า หรือรายได้จากงานเบา ๆ เงินก้อนที่ต้องเตรียมจะลดลง ตัวอย่าง หากมีรายได้ประจำเดือนละ 10,000 บาท จะต้องถอนจากเงินออมเพียงเดือนละ 27,000 บาท หรือปีละ 324,000 บาท
เมื่อใช้อัตราถอน 3.5% เงินก้อนสำหรับส่วนต่างจะอยู่ที่ประมาณ 9.3 ล้านบาท จากนั้นควรบวกเงินสำรองสุขภาพและเหตุฉุกเฉินอีกก้อนหนึ่ง การแยกเงินใช้ประจำออกจากเงินรักษาพยาบาลช่วยลดความเสี่ยงที่ค่ารักษาครั้งเดียวจะทำให้แผนทั้งระบบสะดุด
สูตรใช้งานง่ายคือ เงินก้อนที่ต้องมีเท่ากับ ค่าใช้จ่ายต่อเดือนลบรายได้ประจำต่อเดือน คูณ 12 แล้วหารด้วยอัตราถอนเงิน จากนั้นจึงบวกเงินสำรองก้อนใหญ่ตามสุขภาพและภาระครอบครัว
เป้าหมายที่เหมาะกับกรณีนี้
หาก 37,000 บาทหมายถึงค่าใช้จ่ายในวันที่เกษียณ ไม่มีบำนาญ และต้องการใช้เงินอย่างน้อย 30 ปี เป้าหมายระวังความเสี่ยงควรอยู่ที่ประมาณ 14.8 ล้านบาทตามอัตราถอน 3% หากมีรายได้ประจำบางส่วน เป้าหมายอาจลดลงตามสูตร
ในทางปฏิบัติ ควรแบ่งเงินเป็นสามส่วน ส่วนแรกเป็นค่าใช้จ่าย 1–2 ปีในสินทรัพย์สภาพคล่องสูง ส่วนที่สองเป็นเงินสำหรับช่วงกลางของชีวิตหลังเกษียณ และส่วนที่สามเป็นเงินลงทุนระยะยาวเพื่อชดเชยเงินเฟ้อ การถือเงินทั้งหมดไว้ในบัญชีออมทรัพย์อาจปลอดภัยด้านราคา แต่กำลังซื้ออาจลดลงเมื่อเวลาผ่านไป
ตัวเลข 13–15 ล้านบาทจึงเป็นเป้าหมายเริ่มต้น ไม่ใช่ตัวเลขตายตัว หากยังไม่รู้วันเกษียณ อายุคาดหมาย รายได้หลังเกษียณ หนี้สิน และสิทธิรักษาพยาบาล ควรคำนวณใหม่ทุกปี เมื่อรายได้ ค่าใช้จ่าย หรือผลตอบแทนเปลี่ยนแปลง
สรุปสั้น ๆ ต้องการใช้เดือนละ 37,000 บาทหลังเกษียณ ควรตั้งเป้าเงินก้อนประมาณ 15 ล้านบาทเป็นอย่างน้อย หากไม่มีรายได้ประจำอื่น และควรขยับเป็น 17–18 ล้านบาทเมื่อเกษียณเร็ว ต้องการเผื่อค่ารักษา หรือวางแผนใช้เงินยาวเกิน 30 ปี
https://www.morningstar.com/retirement/whats-safe-withdrawal-rate-2026
https://www.sec.or.th/EN/Pages/News_Detail.aspx?SECID=13145
https://www.researchgate.net/publication/228707593_Sustainable_withdrawal_rates_from_your_retirement_portfolio
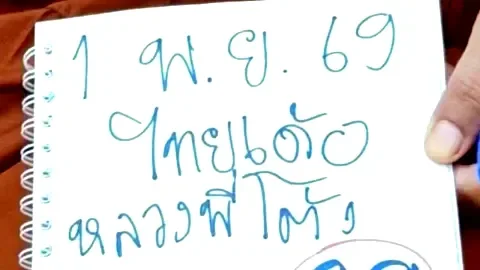 ไทยเด้ง หลวงพี่โต้ง งวด 1 พ.ย. 2569 ถอดใบแนวทางเลขเขียนมือ แยกชุด 3 ตัว เลขวงกลม และเลขวิ่ง
 เหรียญเงินบาทไทยที่ถูกผลิต น้อยที่สุด และหายากมาก ที่สุดในปัจจุบัน
 สรุปเส้นทางความสำเร็จและเงินรางวัลสะสม "ภราดร ศรีชาพันธุ์" ตำนานมือ 9 ของโลกผู้พลิกประวัติศาสตร์เทนนิสไทย
 เปิดอันดับโรงเรียนรัฐบาลสอบเข้า ม.1 ยากที่สุด ปี 2569
 จ๋าย ไททศมิตร เคลื่อนไหวประเด็นคนแห่ตุนอาหาร ลั่นไม่ตุนแต่เชื่อมั่นนายกฯ ด้านอนุทินย้ำไทยมีอาหารมั่นคง ไม่ต้องตระหนก
 รีวิว THE HOBBIT THE BATTLE OF THE FIVE ARMIES สงครามห้าทัพ
 รวมแนวทางเลขดังงวด 1 พ.ย. 69 แม่น้ำหนึ่ง คำชะโนด ม้าสีหมอก และเลขมงคลวันสำคัญ
 "ฟักทอง" เป็นผักหรือผลไม้? สรุปคำตอบ 2 มุมมองพร้อมประโยชน์ต่อสุขภาพ
 ภาษากายบอกได้ไหมว่ามีกิ๊กในที่ทำงาน
 ลุงแป้นเปิดโพยงวดนี้! เผยเลขเด่น พร้อมชุดสองตัว-สามตัว งวด 1 พ.ย. 69
 ทำไมผู้ชายบางคนจึงมองหน้าอกและสะโพกของผู้หญิง
 ข่าว 33 ประเทศเตือนประชาชนกักตุนอาหาร สัญญาณเตือนวิกฤตโลกจริงหรือไม่จ๋าย ไททศมิตร เคลื่อนไหวประเด็นคนแห่ตุนอาหาร ลั่นไม่ตุนแต่เชื่อมั่นนายกฯ ด้านอนุทินย้ำไทยมีอาหารมั่นคง ไม่ต้องตระหนก
 การเงิน
 วิธีเช็คสลิปปลอม ตรวจสอบสลิปโอนเงินปลอมแบบรวดเร็ว ป้องกันมิจฉาชีพ
 ดีเซล B7 หน้าปั๊มลด 1 บาท เหลือ 42.54 บาท เริ่มวันนี้ 29 ต.ค.: ผลจากการถอดต้นทุนทิพย์
 กบง. ลดดีเซลหน้าโรงกลั่น 2 บาท 1–30 พ.ย. 2569: ส่วนลดหดจาก 4 บาท ไม่ใช่ลดเพิ่ม
 Anthropic ยื่นเอกสาร S-1 เตรียมขายหุ้นต่อสาธารณะ นักลงทุนควรอ่านส่วนไหนนอกจากตัวเลขรายได้?