5 กับดัก "ผ่อน 0%" ของบัตรเครดิตไทยที่แอบดึงเงินในอนาคตคุณไปใช้
โปรโมชั่น "ผ่อน 0% นาน 3, 6 หรือ 10 เดือน" คือเครื่องมือการตลาดที่ทรงพลังที่สุดของสถาบันการเงินและร้านค้าในไทย แม้ดูเหมือนคุณไม่ได้เสียดอกเบี้ยเลยแม้แต่บาทเดียว แต่ในทางจิตวิทยาและการบริหารเงิน โปรผ่อน 0% ถูกออกแบบมาเพื่อดักเงินในอนาคตของคุณอย่างแยบยล และนี่คือ 5 กลยุทธ์ซ่อนเร้นที่คนใช้บัตรส่วนใหญ่ตกเป็นเหยื่อ
1. ผูกมัดวงเงินอนาคต จนขาดคล่องตัว
หลายคนเข้าใจผิดว่าการผ่อน 0% เดือนละ 1,000 บาท จะตัดวงเงินบัตรไปแค่ทีละ 1,000 บาท แต่ความจริงคือ ธนาคารจะ **"อายัดวงเงินเต็มจำนวนของสินค้านั้นทันที"** ตั้งแต่วันแรกที่คุณรูด เช่น ซื้อโทรศัพท์ราคา 30,000 บาท ผ่อน 0% 10 เดือน วงเงินบัตรเครดิตของคุณจะถูกบล็อกไปทันที 30,000 บาท และจะค่อยๆ คืนวงเงินกลับมาทีละ 3,000 บาททุกครั้งที่คุณจ่ายค่างวดในแต่ละเดือน ทำให้วงเงินฉุกเฉินของคุณหายไปทันที
2. เอฟเฟกต์ "เงินเหลือหลอกตา"
การผ่อน 0% ทำให้ค่างวดในแต่ละเดือนดูเล็กลงจนสมองประเมินความเสี่ยงต่ำกว่าความเป็นจริง เมื่อคุณรู้สึกว่าจ่ายแค่เดือนละไม่กี่ร้อยหรือพันต้นๆ คุณจะเริ่มรูดผ่อนสินค้าชิ้นที่ 2, 3 และ 4 ตามมา พอกระดาษใบแจ้งหนี้มาถึง เงินผ่อนชิ้นเล็กชิ้นน้อยเมื่อนำมารวมกันกลับกลายเป็นยอดเงินก้อนโตที่กินสัดส่วนเงินเดือนของคุณไปมากกว่าครึ่ง
3. กับดัก "จ่ายขั้นต่ำ" เมื่อหมุนเงินไม่ทัน
เป้าหมายที่แท้จริงของบัตรเครดิตในการแจกโปร 0% คือการรอให้คุณผ่อนหลายรายการจนภาระต่อเดือนสูงเกินไป และเมื่อถึงวันที่คุณหมุนเงินสดมาจ่ายค่างวดผ่อน 0% ไม่ไหว แล้วตัดสินใจกด **"จ่ายขั้นต่ำ"** หรือจ่ายไม่เต็มจำนวน ระบบจะเริ่ม **คิดดอกเบี้ยมหาศาลทันทีในอัตราสูงสุด (16% ต่อปี)** โดยคิดย้อนหลังคำนวณจากยอดเต็มของทุกรายการตั้งแต่วันที่เริ่มบันทึกรายการ ไม่ใช่คิดแค่ยอดค่างวดของเดือนนั้น
4. การชาร์จราคาเต็มโดยตัดสิทธิ์ส่วนลดเงินสด
ร้านค้าจำนวนมากใช้เทคนิคตั้งราคาสินค้าไว้ 2 ราคา เช่น ราคาจ่ายเงินสด/โอนชำระอยู่ที่ 18,000 บาท แต่ถ้าต้องการใช้โปรผ่อน 0% 10 เดือน จะต้องจ่ายในราคาป้ายเต็ม 20,000 บาท การยอมจ่ายราคาเต็มเพื่อแลกกับคำว่า "0%" แท้จริงแล้วคุณได้จ่าย **ดอกเบี้ยแอบแฝงส่วนต่าง 2,000 บาท** (หรือคิดเป็นดอกเบี้ยสูงถึง 11.1%) เข้าไปในราคาสินค้าเรียบร้อยแล้วตั้งแต่วันแรก
5. ธรรมเนียมและเงื่อนไขตกหลุมเมื่อต้องการ "ปิดยอดก่อนกำหนด"
หากวันหนึ่งคุณมีเงินก้อนและต้องการชำระยอดผ่อน 0% ที่เหลือทั้งหมดให้จบก่อนครบสัญญา หลายธนาคารมีเงื่อนไขซ่อนเร้นว่าจะต้องโทรศัพท์ไปแจ้งคอลเซ็นเตอร์เพื่อทำการยกเลิกสัญญาก่อน หากคุณโอนเงินเข้าบัตรไปเองเฉยๆ ระบบจะไม่นำเงินนั้นไปตัดยอดผ่อนในอนาคต แต่จะค้างไว้เป็นเงินฝากส่วนเกินในบัตร และบางบัตรอาจมี **ค่าธรรมเนียมการยกเลิกสัญญาผ่อนชำระก่อนกำหนด** เพิ่มเติมอีกด้วย
 เปิด 5 ประเทศในโลกที่ใช้ “ระบบกษัตริย์” สืบทอดยาวนานที่สุดในประวัติศาสตร์ บางราชวงศ์มีรากเก่าแก่กว่าพันปี!
 จับคู่เลขธาตุจากวันเกิดตามโหราศาสตร์จีน
 เปิดประวัติ 5 ตระกูลขุนนางผู้ทรงอิทธิพลของไทย จากราชสำนักโบราณสู่ชื่อสกุลที่ยังปรากฏถึงปัจจุบัน
 ประวัตินามสกุลคนไทย เมื่อก่อนตั้งได้ แต่เดี๋ยวนี้ห้ามตั้ง
 น้องอันดามัน” เยี่ยมบุ๋ม ปนัดดา รอบ 2 เจอสื่อถามถึงแม่ เผยคำตอบสั้น ๆ ทำเอาหลายคนเข้าใจทันทีว่าทำไมไม่พูด!
 สถิติเลขเบิ้ลและเลขซ้ำในหวยต้นเดือนกับกลางเดือน
 รีวิวหนังดัง minions & monsters
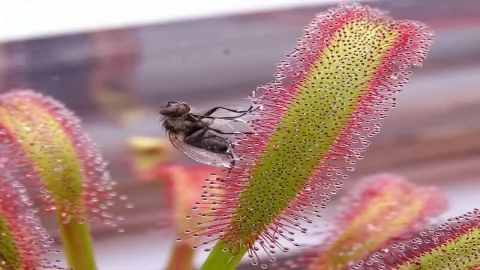 ม่านพรางมรณะแห่งผืนป่า! “หยาดน้ำค้าง” หรือจอกบ่วาย พืชนักล่าที่ซ่อนกับดักเหนียวราวอัญมณี
 ประเทศที่มีเทศกาลวันลอยกระทง คล้ายกันกับที่จัดขึ้นในประเทศไทย
 เมื่อลูกชายประธานาธิบดีสหรัฐตกหลุมรักเจ้าชายจากอังกฤษ
 วิธีตรวจธนบัตรปลอมสำหรับร้านค้าที่รับเงินสด
 เลขเด็ด "ปฏิทินท่านท้าวเวสสุวรรณ" งวดวันที่ 1 ธันวาคม 2569
 สาระ เกร็ดน่ารู้