หนี้ไม่เกินรายได้ก็ยังอันตรายได้ ถ้าเงินเหลือไม่พอใช้ชีวิต

ประโยคว่า ‘หนี้สินไม่น่ากลัวถ้ามันไม่เกินรายได้ที่หาได้’ มีส่วนจริงอยู่ครึ่งหนึ่ง เพราะหนี้ไม่ใช่ตัวร้ายเสมอไป คนจำนวนมากซื้อบ้าน เรียนต่อ ลงทุนทำงาน หรือซื้อเครื่องมือหาเงินด้วยเครดิตได้ หนี้จึงเป็นเหมือนสัญญาที่ดึงเงินของวันข้างหน้ามาใช้ก่อน แล้วค่อยทยอยคืนพร้อมดอกเบี้ย ถ้าใช้มันเพื่อสิ่งที่จำเป็น มีแผนชำระชัด และฐานรายได้แข็งแรง หนี้ก็ช่วยพาชีวิตไปข้างหน้าได้จริง แต่คำว่า ‘หนี้ไม่เกินรายได้’ ยังหยาบเกินกว่าจะใช้ตัดสินความปลอดภัยของกระเป๋าเงินได้ เพราะรายได้ทั้งปีไม่ได้ไหลเข้าบัญชีเป็นก้อนเดียว ขณะที่ค่างวด รถ บ้าน บัตรเครดิต ค่าดูแลลูก ค่าเช่า และค่าน้ำค่าไฟ จะมาตามนัดทุกเดือน สิ่งที่ต้องมองจึงไม่ใช่ยอดหนี้รวมอย่างเดียว แต่คือเงินที่ต้องจ่ายคืนในแต่ละเดือน เทียบกับเงินสุทธิที่เข้าจริง และเงินที่เหลือหลังใช้กับเรื่องจำเป็น คนได้เงินเดือน 30,000 บาท มีหนี้รวม 200,000 บาท อาจดูไม่เกินรายได้ต่อปีนัก แต่ถ้าต้องผ่อนบัตร 5,000 บาท รถ 7,000 บาท สินเชื่อส่วนบุคคล 4,000 บาท รวม 16,000 บาทต่อเดือน จะเหลือ 14,000 บาทก่อนหักค่าอยู่กิน เดินทาง โทรศัพท์ ค่าเรียนลูก หรือค่าใช้จ่ายฉุกเฉิน ชีวิตแบบนี้เปราะมาก ต่อให้ยังจ่ายตรงเวลาอยู่ก็ตาม แค่งานสะดุด รายได้พิเศษหาย เจ็บป่วย หรือต้องซ่อมรถหนึ่งครั้ง แผนทั้งเดือนก็อาจพังได้ ธนาคารแห่งประเทศไทยใช้แนวคิดภาระผ่อนหนี้ต่อรายได้ หรือ DSR เป็นหนึ่งในเครื่องมือดูความสามารถชำระหนี้ แต่มองตัวเลขอย่างเดียวก็ยังไม่พอ เพราะคนรายได้ 100,000 บาทที่ผ่อนเดือนละ 30,000 บาท ย่อมเหลือพื้นที่หายใจกว่าคนรายได้ 20,000 บาทที่ผ่อน 6,000 บาท แม้สัดส่วนจะเท่ากัน สิ่งที่มีน้ำหนักมากคือ ‘เงินคงเหลือ’ หลังหักค่างวดทั้งหมดแล้วพอกินพออยู่หรือไม่ และพอรับความผิดพลาดเล็ก ๆ ในชีวิตหรือเปล่า หนี้ที่น่ากลัวจึงไม่จำเป็นต้องเป็นหนี้ก้อนโตเสมอไป บัตรเครดิตวงเงินไม่กี่หมื่น สินเชื่อแอปฯ เงินผ่อนโทรศัพท์ หรือซื้อของแบบจ่ายทีหลังหลายรายการ สามารถกัดกินกระแสเงินสดจนตึงมือได้ โดยเฉพาะหนี้ดอกเบี้ยสูงที่จ่ายขั้นต่ำไปนาน ๆ เงินส่วนใหญ่จะหายไปกับดอกเบี้ย ยอดต้นขยับช้า ความรู้สึกว่าจ่ายทุกเดือนแต่ไม่เคยเบาลงนี่เองที่ทำให้หลายบ้านเริ่มหมุนเงิน ลองแยกหนี้ออกเป็นสองกลุ่มจะเห็นภาพง่ายขึ้น กลุ่มแรกคือหนี้ที่สร้างหรือรักษาความสามารถหาเงิน เช่น บ้านในระดับที่ผ่อนไหว เครื่องมือทำอาชีพ ทุนเรียน หรือเงินลงทุนในกิจการที่คำนวณต้นทุนและความเสี่ยงไว้แล้ว กลุ่มนี้ยังต้องระวัง แต่มีเหตุผลรองรับชัดเจน อีกกลุ่มคือหนี้เพื่อซื้อความสบายชั่วคราว เติมภาพลักษณ์ หรือประคองรายจ่ายประจำที่เกินรายรับ หนี้แบบหลังมักไม่มีสินทรัพย์และรายได้ใหม่มาช่วยแบกค่างวด จึงลุกลามเร็วกว่า อย่าให้คำว่า ‘ผ่อนได้’ หลอกตา ร้านค้าคำนวณค่างวดให้ต่ำลงได้ด้วยการยืดเวลา แต่ระยะผ่อนที่ยาวขึ้นมักแปลว่าดอกเบี้ยรวมมากขึ้น และทำให้รายได้ในอนาคตถูกจองไว้ยาวนาน ก่อนจะเซ็นสัญญาหรือกดรับข้อเสนอ ควรถามตัวเองตรง ๆ ว่า ถ้าเดือนหน้าไม่มีโอที ไม่มีโบนัส หรือรายได้ลดลงสัก 20% ยังจ่ายครบโดยไม่ต้องรูดบัตรหาเงินต่อหรือไม่ ถ้าคำตอบคือไม่ไหว ของชิ้นนั้นอาจยังแพงเกินกำลัง แม้ค่างวดบนหน้าจอจะดูเล็ก วิธีเช็กแบบบ้าน ๆ เริ่มจากจดเงินเข้าเฉพาะส่วนที่แน่นอน อย่านับโบนัส คอมมิชชันที่ยังไม่เกิด หรือเงินจากงานเสริมที่มาไม่สม่ำเสมอเป็นฐานหลัก จากนั้นรวมค่างวดทุกเจ้าที่ต้องจ่ายแน่ ๆ แล้วหักค่าใช้ชีวิตขั้นต่ำ เช่น อาหาร ค่าเดินทาง ค่าเช่าหรือค่าบ้าน ค่ายา ค่าเลี้ยงดูครอบครัว หากเหลือเงินน้อยจนไม่มีที่ว่างให้เก็บออมและรับเหตุฉุกเฉิน แปลว่าภาระหนี้เริ่มหนัก แม้ยอดหนี้รวมจะยังดูรับได้ สำหรับคนที่เริ่มตึงมือ ทางออกไม่ใช่กู้ก้อนใหม่มาปิดทุกก้อนทันที เพราะการรวมหนี้จะช่วยได้ก็ต่อเมื่อดอกเบี้ยและค่างวดใหม่ดีขึ้นจริง อ่านเงื่อนไขจนรู้ว่าจ่ายรวมเท่าไร ปิดหนี้เก่าได้ครบไหม และจะหยุดสร้างยอดใหม่อย่างไร ขั้นแรกที่ปลอดภัยกว่าคือหยุดเพิ่มหนี้ที่ไม่จำเป็น เรียงยอดตามดอกเบี้ยสูงก่อน จ่ายขั้นต่ำให้ครบทุกบัญชี แล้วโปะส่วนเกินไปที่ก้อนดอกแพง ติดต่อเจ้าหนี้ตั้งแต่ยังไม่ค้าง หากเริ่มเห็นว่าค่างวดไม่สอดคล้องกับรายได้ หลายแห่งมีทางเลือกปรับโครงสร้างหนี้หรือขยายระยะชำระตามเงื่อนไข หนี้จึงไม่น่ากลัวเมื่อเจ้าของหนี้คุมมันได้ ไม่ใช่เพียงเพราะยอดรวมเล็กกว่ารายได้บนกระดาษ สูตรที่ปลอดภัยกว่าคือ รายได้สม่ำเสมอ ค่างวดไม่บีบชีวิต มีเงินสำรอง และหนี้นั้นพาไปสู่สิ่งที่มีมูลค่าจริง หากต้องใช้หนี้ใหม่เพื่อจ่ายหนี้เก่า ต้องเลื่อนค่าใช้จ่ายจำเป็นทุกเดือน หรือใจหวิวทุกครั้งก่อนถึงวันตัดบัตร นั่นไม่ใช่สัญญาณให้ฝืน แต่เป็นเวลาให้หยุดดูตัวเลขและจัดแผนใหม่อย่างจริงจัง

 แม่จำเนียร งวด 1 ธันวาคม 2569 เปิดเลขเด่นบน-ล่าง จับตาชุดสองตัวแนวทางงวดนี้
 นกตาทิพย์ งวด 1 ธันวาคม 2569 เปิดเลขวงกลมเด่น 3 จัดชุดสองตัวบน 31-33-35-37
 จับตา "พุทธอภิวรรณ" จ่อซบช่อง 3 หรือไม่ ? หลังประกาศอำลาช่อง 8
 สลากสัญจรจังหวัดตาก งวด 1 ธ.ค. 69 เปิดข้อมูลตัวเลขหลายด้าน ส่องเลขเด่นจากข้อมูลจังหวัดและผู้ว่าฯ
 เลขชนสำนักพิมพ์ งวด 1 ธ.ค. 69 เทียบโพยเดลินิวส์ ไทยราษฎร์ บางกอกทูเดย์ ได้ชุดเด่น 6 คู่
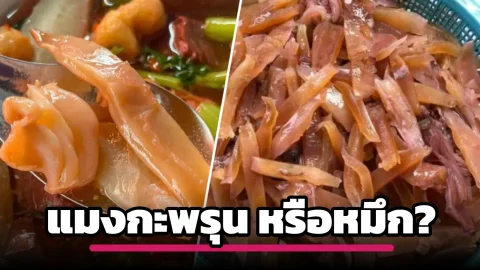 ประวัติชิ้นกรอบ ๆ ในก๋วยเตี๋ยวเย็นตาโฟ คือแมงกะพรุนหรือปลาหมึกกันแน่?
 เปิด 5 อาชีพที่เคยมีอยู่จริงในไทย แต่ปัจจุบันแทบไม่มีคนทำแล้ว
 หนังไทยเรื่องแรก ที่ทำรายได้ทะลุ 1 พันล้านบาทในต่างประเทศ
 50 ชั่วโมงถึงจะเป็นเพื่อนกัน 200 ชั่วโมงถึงจะสนิท งานวิจัยวัดเวลาสร้างเพื่อนไว้แบบนี้
 น่าตกใจ!! โคโรนาไวรัสติดจาดคนสู่สัตว์เลี้ยงได้ 6 ประเทศที่พบสุนัขติดเชื้อโควิด-19 มากที่สุด
 เครดิตบูโรไม่ใช่บัญชีดำ และเช็กประวัติตัวเองฟรีได้ ธปท. เตรียมให้ฟรีปีละ 2 ครั้ง
 จังหวัดที่มีอำเภอน้อยที่สุดในไทย มี 3 จังหวัดที่มีแค่ 3 อำเภอ น้อยกว่าโคราชกว่า 10 เท่า
 การเงิน