เงินเดือน 30,000 ดูเหมือนพอ แต่ทำไมอยู่กรุงเทพฯ แล้วเงินหายไว?
30,000 บาท เคยเป็นตัวเลขที่หลายคนรู้สึกว่า “เริ่มตั้งหลักได้แล้ว” แต่ถ้าคุณทำงานในกรุงเทพฯ ปี 2569 ตัวเลขนี้อาจไม่ได้ทำให้ชีวิตสบายอย่างที่คิด โดยเฉพาะเมื่อค่าเช่า ค่าอาหาร ค่าเดินทาง และรายจ่ายเล็ก ๆ กินพื้นที่ในเงินเดือนไปทีละส่วน
ผมพูดแบบไม่อ้อม: เงินเดือน 30,000 ไม่ได้แปลว่าจน และไม่ได้แปลว่ารวย สิ่งที่ตัดสินจริง ๆ คือเงินที่เหลือหลังหักค่าใช้จ่ายจำเป็น หนี้ และภาระที่แต่ละคนมีไม่เหมือนกัน
1) เงินเฟ้อมีจริง แต่ต้องดูตัวเลขให้ถูก
เดือนกรกฎาคม 2569 ดัชนีราคาผู้บริโภคทั่วไปของไทยเพิ่มขึ้น 1.95% เมื่อเทียบกับปีก่อน ขณะที่ค่าเฉลี่ย 7 เดือนแรกของปีเพิ่มขึ้น 1.21% โดยหมวดอาหารและเครื่องดื่มไม่มีแอลกอฮอล์เพิ่มขึ้น 2.04% และหมวดพาหนะ การขนส่ง และการสื่อสารเพิ่มขึ้น 4.75%
ตัวเลขเหล่านี้ช่วยอธิบายว่าทำไมบางคนรู้สึกว่าเงินหมดเร็วขึ้น แต่ CPI เป็นค่าเฉลี่ยจากตะกร้าสินค้าและบริการ ไม่ใช่ “เงินเฟ้อส่วนตัว” ของทุกคน หากคุณกินข้าวนอกบ้านทุกมื้อ เดินทางไกล หรือเช่าที่พักใกล้ระบบขนส่ง ค่าใช้จ่ายจริงของคุณอาจเคลื่อนไหวต่างจากค่าเฉลี่ยประเทศได้
ดังนั้น ประโยคว่า “30,000 วันนี้เท่ากับ 18,000 เมื่อสิบปีก่อน” ไม่ควรฟันธงหากไม่มีการคำนวณจากดัชนีราคาชุดเดียวกันตลอดช่วงเวลา
2) ค่าเช่าคือจุดที่เปลี่ยนเกม
สมมติคุณมีเงินเดือน 30,000 บาท และจ่ายค่าที่พักรวมค่าน้ำไฟเดือนละ 10,000–12,000 บาท นั่นหมายความว่าเงินประมาณหนึ่งในสามถึง 40% หายไปก่อนเริ่มใช้ชีวิตส่วนอื่น
นี่ไม่ได้แปลว่า “การเช่าบ้านคือการผ่อนบ้านให้คนอื่น” และการเช่าก็ไม่ได้ผิดเสมอไป เพราะบางคนยอมจ่ายเพิ่มเพื่อแลกกับเวลาเดินทางที่สั้นลง ความปลอดภัย หรือความคล่องตัวในการย้ายงาน
คำถามที่สำคัญกว่าคือ ค่าเช่าที่คุณจ่ายทำให้คุณยังมีเงินออมหลังจบเดือนหรือไม่
ข้อมูลสำนักงานสถิติแห่งชาติปี 2566 พบว่า ครัวเรือนกรุงเทพมหานครมีค่าใช้จ่ายเฉลี่ย 32,736 บาทต่อเดือน และมีสมาชิกเฉลี่ย 2.3 คนต่อครัวเรือน ตัวเลขนี้เป็นข้อมูลระดับ “ครัวเรือน” จึงไม่ควรนำมาเทียบตรง ๆ กับเงินเดือนของคนคนเดียว แต่สะท้อนให้เห็นว่าค่าใช้จ่ายในเมืองหลวงมีหลายองค์ประกอบมากกว่าเงินเดือนเพียงตัวเลขเดียว
3) ลองชำแหละเงิน 30,000 แบบไม่หลอกตัวเอง
ลองใช้โครงสร้างค่าใช้จ่ายนี้เป็น ตัวอย่างสมมติ ไม่ใช่ค่าเฉลี่ยของคนกรุงเทพฯ ทุกคน
- ที่พัก + น้ำไฟ: 10,000–12,000 บาท
- การเดินทาง: 3,000–4,000 บาท
- อาหาร + เครื่องดื่ม: 9,000–10,000 บาท
- ของใช้ส่วนตัวและสังคม: 3,000–5,000 บาท
รวมแล้วอยู่ประมาณ 25,000–31,000 บาทต่อเดือน
นี่แหละจุดที่เงินเดือน 30,000 เริ่มกลายเป็น Survival Mode เพราะในกรณีต้นทุนสูง คุณอาจติดลบตั้งแต่ยังไม่ได้คิดถึงค่ารักษาพยาบาล หนี้ ประกัน การช่วยครอบครัว หรือเหตุฉุกเฉิน
ปัญหาจึงไม่ใช่กาแฟแก้วเดียว แต่มันคือ รายจ่ายประจำทุกก้อนรวมกัน
4) ทางออกเชิงกลยุทธ์: หยุดเป็นหนูถีบจักร
หนึ่ง ตัด “ภาษีหน้าตา” ก่อน
ถ้ารายจ่ายบางอย่างเกิดจากการรักษาภาพลักษณ์มากกว่าความสุขจริง ตัดได้ก็ตัด แต่ไม่จำเป็นต้องใช้ชีวิตแบบลงโทษตัวเองจนไม่มีความสุข
สอง ไล่ดูรายจ่ายก้อนใหญ่ก่อนรายจ่ายจุกจิก
ค่าเช่า การเดินทาง หนี้ และอาหาร มักสร้างผลต่างได้มากกว่าการนั่งจับผิดกาแฟทุกแก้ว ลองจดรายจ่ายจริงสักหนึ่งเดือน แล้วดูว่าเงินส่วนใหญ่หายไปตรงไหน
สาม เก็บก่อนใช้ แทนที่จะรอว่าเหลือแล้วค่อยเก็บ
แยกเงินออมออกหลังเงินเดือนเข้า แม้ช่วงแรกจะยังไม่มาก จุดสำคัญคือทำให้มันเกิดขึ้นสม่ำเสมอ
เมื่อเริ่มมีพื้นที่ทางการเงินแล้ว เป้าหมายถัดไปคือเงินสำรองฉุกเฉิน โดยแนวทางให้ความรู้ของตลาดหลักทรัพย์แห่งประเทศไทยแนะนำประมาณ 3–6 เท่าของค่าใช้จ่ายต่อเดือน และควรเก็บในสินทรัพย์ที่มีความเสี่ยงต่ำและนำออกมาใช้ได้ง่าย
สี่ เพิ่มรายได้ แต่ไม่ต้องหลงคำว่า Passive Income
ฟรีแลนซ์ งานเสริม หรือการเพิ่มทักษะเพื่อขยับเงินเดือนอาจช่วยได้ แต่รายได้ทางที่สองก็ต้องแลกกับเวลา ทุน หรือความเสี่ยง ไม่มีรายได้แบบไหนที่รับประกันว่าจะสำเร็จ
ห้า ถ้าค่าที่อยู่หรือค่าเดินทางหนักเกินไป ให้แก้ที่โครงสร้าง
บางคนอาจคุ้มกว่าถ้าย้ายที่พัก บางคนอาจคุ้มกว่าถ้าอยู่ใกล้งานแม้ค่าเช่าแพงกว่า อย่าดูค่าเช่าเพียงตัวเลขเดียว ต้องดู ค่าเช่า + ค่าเดินทาง + เวลาที่เสียไป พร้อมกัน
เงินเดือน 30,000 ไม่ใช่ความล้มเหลว
เงินเดือน 30,000 บาทไม่ใช่ป้ายบอกว่าคุณประสบความสำเร็จหรือล้มเหลว และไม่มีเหตุผลต้องเรียกใครว่า “ชนชั้นกลางปลอม” เพียงเพราะเก็บเงินไม่ได้
แต่ถ้าทุกเดือนรายได้ 30,000 หายไปเกือบหมดก่อนถึงวันเงินเดือนออก นั่นคือสัญญาณที่ควรดูโครงสร้างการเงินอย่างจริงจัง
คำถามที่สำคัญกว่า “เงินเดือนเท่าไหร่” จึงอาจเป็นว่า หลังจ่ายทุกอย่างแล้ว คุณเหลือเงินจริงกี่บาท และเงินก้อนนั้นกำลังพาคุณไปไหน
แหล่งข้อมูล: สำนักงานสถิติแห่งชาติ, ผลสำรวจค่าครองชีพกรุงเทพฯ 2569
อ้างอิง: ดัชนีราคาผู้บริโภค (CPI) และสถิติเงินเดือนเฉลี่ยคนทำงานในเมือง
REFERENCES:
https://uploads.tpso.go.th/editor/pdf/1785899805_426fc4d3925054683dc6.pdf
https://www.nso.go.th/public/e-book/Analytical-Reports/Income-2566/58/
https://www.set.or.th/th/education-research/education/happymoney/knowledge/article/124-tsi-financial-tips-before-30
 เลขสนั่นเมือง งวด 1 พ.ย. 69 เปิดเลขวิ่งบน–ล่าง เจาะชุด 2 ตัวบน–ล่าง พร้อมเลข 3 ตัว
 รู้จัก 5 สถาบันในไทยที่เปิดสอนวิศวกรรมศาสตร์ พร้อมจุดเด่นแต่ละแห่ง
 เลขปิงปอง เด็กชายนำโชค วันที่ 1 พฤศจิกายน 2569
 วิเคราะห์เจาะลึก 4 แนวทางเลขประจำวันที่ 1 พฤศจิกายน 2569 เทียบจุดชน ความต่าง และสถิติความน่าจะเป็น
 บอล ซุปเปอร์บอล งวด 1 พ.ย. 69 เปิดชุดเลข 3 ตัว เลขเด่น 2 ตัว เลขรอง 2 ตัว พร้อมเลขวิ่ง 26
 เลขเด็ดจากดวงดาว งวด 1 พฤศจิกายน 2569 รวมเลขท้ายทั้ง 2 ตัว 3 ตัว
 วิ่งล่างแม่นๆ แม่น้อย เปิดสถิติย้อนหลัง 12 งวด เลขเด่น-เลขวงกลมเทียบผลออกจริง พร้อมเลขเด่น 1-2 งวด 1 พ.ย. 2569
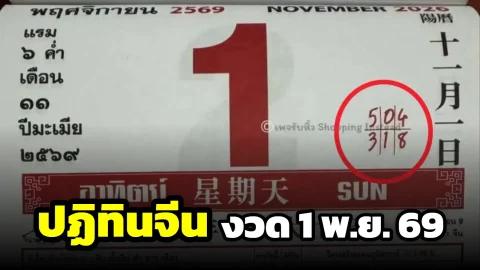 ปฏิทินจีน 1 พ.ย. 69 เปิดเลขวงกลม 504-318 แตกมุมมองเลข 2 ตัวจากชุดเด่น
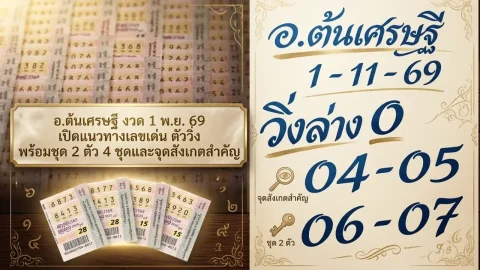 อ.ต้นเศรษฐี งวด 1 พ.ย. 69 เปิดแนวทางเลขเด่น ตัววิ่ง พร้อมชุด 2 ตัว 4 ชุดและจุดสังเกตสำคัญ
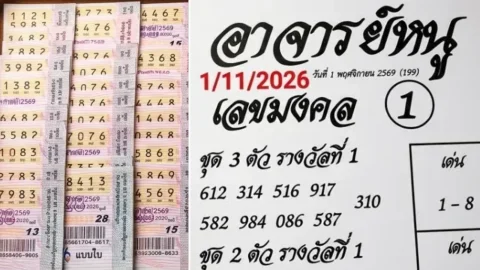 อาจารย์หนู งวด 1 พ.ย. 2569 เปิดเลขเด่น 1-8 และ 0-5 พร้อมเลขมงคล 1 ชุด 2 ตัว 3 ตัว และเลขมงคล 0 ครบ 9 ชุด
 เลข AI งวด 1 พฤศจิกายน 2569 วิเคราะห์สถิติย้อนหลัง 10 ปี เปิดเลขท้าย 2 ตัว เลขหน้า 3 ตัว เลขท้าย 3 ตัว
 วิเคราะห์เจาะลึก 10 อันดับเลขขายดี วันที่ 1 พฤศจิกายน 2569 เทียบชัด 3 สำนัก
 สาระ เกร็ดน่ารู้