5 เรื่องการเงินที่ไม่มีใครสอนตอนเรียน
ตอนเรียน เราอาจถูกสอนให้คำนวณเปอร์เซ็นต์ ดอกเบี้ย หรือสมการสารพัด แต่พอเริ่มทำงานจริงกลับพบว่า เรื่องที่ต้องใช้ทุกเดือนกลับไม่มีอยู่ในตำรา
เงินเดือนเข้าบัญชีครั้งแรกจึงเป็นเหมือนบทเรียนบทใหม่ที่ไม่เคยมีใครมาสอน
บางคนใช้เวลาหลายปีกว่าจะค้นพบว่า การหาเงินเก่งอย่างเดียวไม่ได้แปลว่าจะจัดการเงินเก่งด้วย
นี่คือ 5 เรื่องที่ควรรู้ไว้ เพื่อชีวิตการเงินที่ดีขึ้น
1. เงินเดือนเท่าไร ไม่สำคัญเท่าเหลือเท่าไร
รายได้สูงไม่ได้การันตีว่ามีเงินเก็บ คนหนึ่งได้เงินเดือน 30,000 บาท แต่อาจเหลือเก็บ 5,000 บาท ขณะที่อีกคนได้เงิน 20,000 บาท แต่อาจเก็บได้ 6,000 บาท
สิ่งสำคัญจึงไม่ใช่เพียงว่า หาเงินได้เท่าไร แต่จัดการเงินที่หาได้อย่างไร
การแบ่งเงินสำหรับค่าใช้จ่าย เงินออม และความต้องการส่วนตัวตั้งแต่ต้นเดือน ช่วยให้เห็นภาพการเงินชัดขึ้นกว่าการใช้ไปก่อนแล้วค่อยดูว่าเหลือเท่าไร
2. เงินสำรองฉุกเฉินสำคัญกว่าของที่อยากได้
รถเสีย โทรศัพท์พัง งานสะดุด หรือมีค่าใช้จ่ายกะทันหัน เรื่องเหล่านี้ไม่มีใครส่งปฏิทินมาบอกล่วงหน้า
เงินสำรองฉุกเฉินจึงมีหน้าที่เหมือนเบาะรองรับทางการเงิน หลักทั่วไปที่ใช้วางแผนคือเตรียมเงินไว้ประมาณ 3-6 เท่าของค่าใช้จ่ายจำเป็นต่อเดือน และอาจต้องมากกว่านั้นหากรายได้ไม่แน่นอนหรือมีภาระหลายด้าน
เงินก้อนนี้ไม่ได้มีไว้ทำให้รวย แต่มีไว้ไม่ให้เหตุการณ์หนึ่งครั้งพาไปสู่หนี้ก้อนใหญ่
3. ดอกเบี้ยไม่ได้มีแต่ด้านดี
ดอกเบี้ยสามารถช่วยให้เงินออมและเงินลงทุนเติบโต แต่ในอีกด้านหนึ่ง ดอกเบี้ยของหนี้ก็สามารถทำให้ยอดที่ต้องจ่ายเพิ่มขึ้นได้
โดยเฉพาะหนี้ที่มีดอกเบี้ยสูง การจ่ายเพียงขั้นต่ำอาจทำให้ใช้เวลานานกว่าจะหมดหนี้
นี่จึงเป็นเหตุผลว่าก่อนซื้อของด้วยเครดิต ควรมองให้ไกลกว่าราคาสินค้า แล้วดูด้วยว่า สุดท้ายต้องจ่ายเงินจริงทั้งหมดเท่าไร
4. เงินเฟ้อทำให้เงินจำนวนเดิมซื้อของได้น้อยลง
เงิน 100 บาทวันนี้กับเงิน 100 บาทในอนาคตอาจซื้อของได้ไม่เท่ากัน หากราคาสินค้าและบริการเพิ่มขึ้นตามเงินเฟ้อ
นี่เป็นเหตุผลว่าการเก็บเงินอย่างเดียวอาจไม่ใช่คำตอบสำหรับเป้าหมายระยะยาวทั้งหมด การออมมีบทบาทสำคัญต่อเงินที่ต้องใช้ในระยะใกล้ ขณะที่เป้าหมายระยะยาวอาจต้องพิจารณาการลงทุนที่เหมาะกับความเสี่ยงและระยะเวลาของแต่ละคน
5. รายได้เพิ่ม ไม่จำเป็นต้องเพิ่มรายจ่ายตาม
เมื่อเงินเดือนขึ้น หลายคนเริ่มขยับมาตรฐานชีวิตตามไปด้วย ร้านอาหารแพงขึ้น โทรศัพท์รุ่นใหม่ขึ้น หรือเริ่มมีค่าใช้จ่ายที่เมื่อก่อนยังไม่เคยมี
เรื่องนี้เรียกว่า Lifestyle Inflation หรือการที่ค่าใช้จ่ายเพิ่มขึ้นตามรายได้
การมีรายได้มากขึ้นจึงเป็นโอกาสที่ดีในการเพิ่มทั้งคุณภาพชีวิตและเงินออม ไม่จำเป็นต้องเลือกอย่างใดอย่างหนึ่งเสมอไป
สุดท้ายแล้ว วิชาการเงินที่สำคัญที่สุดอาจไม่ได้สอนให้รู้ว่าจะรวยเร็วแค่ไหน แต่สอนให้รู้ว่า เงินทุกบาทที่เข้ามา ควรมีหน้าที่ของมัน
หาเงินให้ได้เป็นเรื่องหนึ่ง
ใช้เงินให้เป็นอีกเรื่องหนึ่ง
และการรู้จักวางแผนตั้งแต่วันที่เงินยังมีไม่มาก
อาจมีค่ากว่าการรอให้มีเงินเยอะแล้วค่อยเริ่มเรียนรู้เสียอีก
เขียนโดย thoughtloop
พอได้สังเกตสิ่งรอบตัว แล้วกลั่นออกมาเป็นตัวอักษร
เล่าเรื่องธรรมดาในวันที่หลายคนอาจมองข้าม
ความคิดเล็ก ๆ ที่อาจตรงกับใจของใครสักคน
 เลขสนั่นเมือง งวด 1 พ.ย. 69 เปิดเลขวิ่งบน–ล่าง เจาะชุด 2 ตัวบน–ล่าง พร้อมเลข 3 ตัว
 คนไทยสมัยก่อนใช้วิธีอะไรในการพยากรณ์อากาศ ก่อนมีกรมอุตุนิยมวิทยา และแอปพยากรณ์อากาศ ?
 บิ๊กซีทยอยปิดสาขาต่างจังหวัด ไม่ใช่สัญญาณเจ๊ง แต่คือการผ่าตัดพอร์ตครั้งใหญ่ของเครือ BJC
 ที่นั่งแถว 13 บนเครื่องบินหายไปไหน? ไม่ใช่ทุกสายการบินจะเว้น
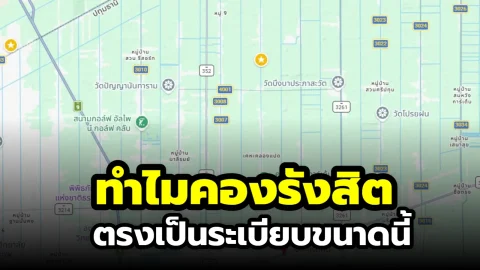 ทำไมคลองรังสิตมีคลองซอยถี่จนแผนที่เหมือนตาราง?
 ปฏิทินจีน 1 พ.ย. 69 เปิดเลขวงกลม 504-318 แตกมุมมองเลข 2 ตัวจากชุดเด่น
 ซีรีส์จีน "ปลดหน้ากาก" แนวฝาแฝดสลับตัว นำแสดงโดย เถียนซีเวย และ เหยียนอัน
 เลขในฝัน งวด 1 พ.ย. 69 รวมตัวเด่น 4–2 ชุดสองหลัก วงกลม 49–29 พร้อมชุดสามหลัก
 รวมแนวทางเลขสัตว์นำโชค (เสือตกถังพลังเงินดี ม้าวิ่ง ม้าสีหมอก และนกตาทิพย์) วันที่ 1 พฤศจิกายน 2569
 ประกาศขายที่ดินเขียน 1-2-50 หมายถึงพื้นที่เท่าไร?
 มัดรวม "เลขวันสำคัญ" งวดวันที่ 1 พฤศจิกายน 2569
 ส่องแนวทางเลข "แม่น้ำหนึ่ง" วันที่ 1 พฤศจิกายน 2569ทำไมคลองรังสิตมีคลองซอยถี่จนแผนที่เหมือนตาราง?
 น้ำตาลทรายแดงแข็งเป็นก้อน ใช้ขนมปังช่วยให้กลับมานิ่มได้ไหม?คนไทยสมัยก่อนใช้วิธีอะไรในการพยากรณ์อากาศ ก่อนมีกรมอุตุนิยมวิทยา และแอปพยากรณ์อากาศ ?
 การเงิน