หนี้บัตรเครดิตกับหนี้สินเชื่อส่วนบุคคล แบบไหนอันตรายกว่ากัน และควรรีบปิดหนี้ไหนก่อน

หนี้ทั้งสองแบบสร้างภาระได้เหมือนกัน แต่สิ่งที่ทำให้หลายคนพลาด คือเลือกจ่ายผิดลำดับ
เวลามีหนี้หลายก้อน หลายคนมักสงสัยว่าควรรีบปิดหนี้บัตรเครดิตก่อน หรือหนี้สินเชื่อส่วนบุคคลก่อน เพราะทั้งสองอย่างต่างก็เป็นหนี้ที่ไม่ต้องใช้หลักทรัพย์ค้ำประกัน แต่ลักษณะการคิดดอกเบี้ย วิธีชำระ และผลกระทบต่อการเงินกลับไม่เหมือนกันเลย การเข้าใจความแตกต่างจะช่วยลดภาระดอกเบี้ยได้มากกว่าการจ่ายแบบเดาสุ่ม
หนี้บัตรเครดิต จุดอันตรายอยู่ที่การหมุนหนี้ได้ตลอด
บัตรเครดิตถูกออกแบบมาเพื่อใช้จ่ายแล้วชำระคืนภายหลัง หากจ่ายเต็มจำนวนภายในกำหนดก็แทบไม่มีดอกเบี้ย แต่เมื่อเริ่มจ่ายขั้นต่ำ ยอดที่เหลือจะเริ่มคิดดอกเบี้ยทันที และถ้ายังใช้บัตรต่อไปพร้อมกับจ่ายเพียงขั้นต่ำ หนี้สามารถสะสมเพิ่มขึ้นเรื่อยๆ จนใช้เวลาหลายปีกว่าจะหมด
สิ่งที่น่ากังวลคือวงเงินที่กลับมาใช้ได้อีกหลังชำระบางส่วน ทำให้หลายคนเผลอรูดซ้ำ ทั้งที่หนี้เก่ายังไม่หมด กลายเป็นวงจรที่ตัดไม่ขาด
จ่ายขั้นต่ำ ไม่ได้แปลว่าหนี้ลดเร็ว
หนี้สินเชื่อส่วนบุคคล มีวินัยบังคับมากกว่า
สินเชื่อส่วนบุคคลส่วนใหญ่จะกำหนดจำนวนงวดและยอดผ่อนเอาไว้ตั้งแต่วันแรก ผู้กู้จึงรู้ว่าจะผ่อนเดือนละเท่าไร และหากจ่ายครบตามแผน หนี้ก็จะหมดตามกำหนด ต่างจากบัตรเครดิตที่สามารถยืดระยะเวลาหนี้ออกไปได้เรื่อยๆ หากจ่ายเพียงขั้นต่ำ
แม้สินเชื่อส่วนบุคคลจะมีดอกเบี้ยเช่นกัน แต่ข้อดีคือไม่มีการเติมวงเงินกลับมาให้ใช้เหมือนบัตรเครดิต จึงช่วยลดโอกาสสร้างหนี้ใหม่ระหว่างที่กำลังผ่อน
แล้วแบบไหนอันตรายกว่ากัน
หากเปรียบเทียบในภาพรวม หนี้บัตรเครดิตมักถูกมองว่าเสี่ยงกว่า เพราะสามารถสร้างหนี้เพิ่มได้ตลอดเวลา หากขาดวินัยในการใช้จ่าย ยอดหนี้อาจโตเร็วโดยไม่รู้ตัว โดยเฉพาะคนที่มีบัตรหลายใบและใช้สลับกัน
ส่วนสินเชื่อส่วนบุคคลมักมีกรอบการผ่อนที่ชัดเจน แม้จะเป็นภาระระยะยาว แต่ยังสามารถคาดการณ์วันปลดหนี้ได้ง่ายกว่า
ถ้ามีทั้งสองหนี้ ควรปิดอะไรก่อน
• ตรวจสอบอัตราดอกเบี้ยของแต่ละบัญชี แล้วให้ความสำคัญกับหนี้ที่ดอกเบี้ยสูงกว่า
• พยายามจ่ายบัตรเครดิตมากกว่ายอดขั้นต่ำ หากทำได้จะช่วยลดดอกเบี้ยในระยะยาว
• ชำระสินเชื่อส่วนบุคคลให้ตรงงวดทุกเดือน เพื่อหลีกเลี่ยงค่าปรับและประวัติเสีย
• หยุดใช้บัตรเครดิตชั่วคราว หากกำลังเร่งปลดหนี้ จะช่วยไม่ให้ยอดกลับมาเพิ่มอีก
อีกเรื่องที่ไม่ควรมองข้ามคือการรวมหนี้ หากมีภาระหลายก้อนและดอกเบี้ยสูง การรวมหนี้ภายใต้เงื่อนไขที่ดีกว่าอาจช่วยลดค่างวดและบริหารเงินได้ง่ายขึ้น แต่ควรศึกษาค่าใช้จ่ายและเงื่อนไขให้ละเอียดก่อนตัดสินใจ
หนี้ที่อันตรายที่สุด ไม่ใช่หนี้ประเภทไหน แต่คือหนี้ที่ยังเพิ่มขึ้นทุกเดือนโดยไม่มีแผนหยุด
สุดท้ายแล้ว ไม่ว่าจะเป็นบัตรเครดิตหรือสินเชื่อส่วนบุคคล หากจ่ายตรงเวลาและมีแผนลดหนี้อย่างต่อเนื่องก็สามารถจัดการได้ แต่ถ้ายังสร้างหนี้ใหม่ไปพร้อมกับการผ่อนหนี้เก่า ภาระทางการเงินจะยิ่งหนักขึ้นเรื่อยๆ การเริ่มวางแผนตั้งแต่วันนี้จึงเป็นวิธีที่ช่วยประหยัดทั้งดอกเบี้ยและเวลาได้มากที่สุด

 น้ำนมแม่เปลี่ยนเมื่อทารกป่วยจริงหรือไม่
 หนังดังสัญชาติไทย ที่ถูกนำไปสร้างใหม่เป็นภาพยนตร์ตะวันตก
 ผู้หญิงมีการเปลี่ยนแปลงของอวัยวะเพศระหว่างหลับเหมือนผู้ชายหรือไม่
 รู้จัก อำเภอที่เล็กที่สุดในประเทศไทย ดังมาก นักท่องเที่ยวเพียบ
 กระดูกองคชาตของสัตว์ต่างจากการแข็งตัวของมนุษย์อย่างไร
 หนังเขมรเรื่องไหนกวาดรายได้สูงสุดตลอดกาล ?
 จังหวัดอันดับ 1 ของไทย ที่โดดเด่นมากที่สุดเรื่องการปลูกทุเรียน
 เปิด 5 จังหวัดที่มีมหาวิทยาลัยและนักศึกษาจำนวนมาก จนกลายเป็น “เมืองมหาวิทยาลัย” ของไทย
 ของเหลวที่พุ่งออกมาของผู้หญิงมาจากไหนกันแน่
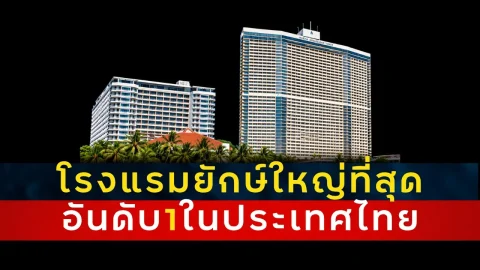 โรงแรมขนาดยักษ์ที่ใหญ่ที่สุด มีห้องพักมากสุดอันดับ 1 ในไทย
 ส่องสถิติเลขท้าย 2 ตัว ย้อนหลัง 10 ปี งวด 16 ต.ค. เด่นตัวไหนสุด?
 5 จังหวัด ที่ดินราคาประเมินถูกที่สุดในไทย ตารางวาเริ่มต้นหลักสิบมีจริง
 การเงิน
 เยียวยาน้ำท่วมลงทะเบียนทะลุ 7 แสนแล้ว แต่ลงทะเบียนสำเร็จ = ได้เงินเลยไหม?
 น้ำมันขึ้น 75 สตางค์/ลิตร เติมเต็มถังจริง ๆ จ่ายเพิ่มเท่าไร? ดีเซลแตะ 42.19 บาท Gasohol 95 อยู่ที่ 40.69 บาท
 เจาะลึกกลยุทธ์คอนเทนต์ปี 2026: ทำไม "ความเรียลแบบไม่ปรุงแต่ง" ถึงทรงพลังกว่ายอดวิวหลักล้าน?
 ทำไมบัตรเครดิตบางใบมี “รอยบาก” ที่ขอบ? ไม่ใช่ตำหนิ แต่เป็นดีไซน์เพื่อคนมองเห็นไม่ชัด