ทำความเข้าใจความแตกต่างระหว่าง SSF และ RMF เพื่อการลงทุนที่คุ้มค่า
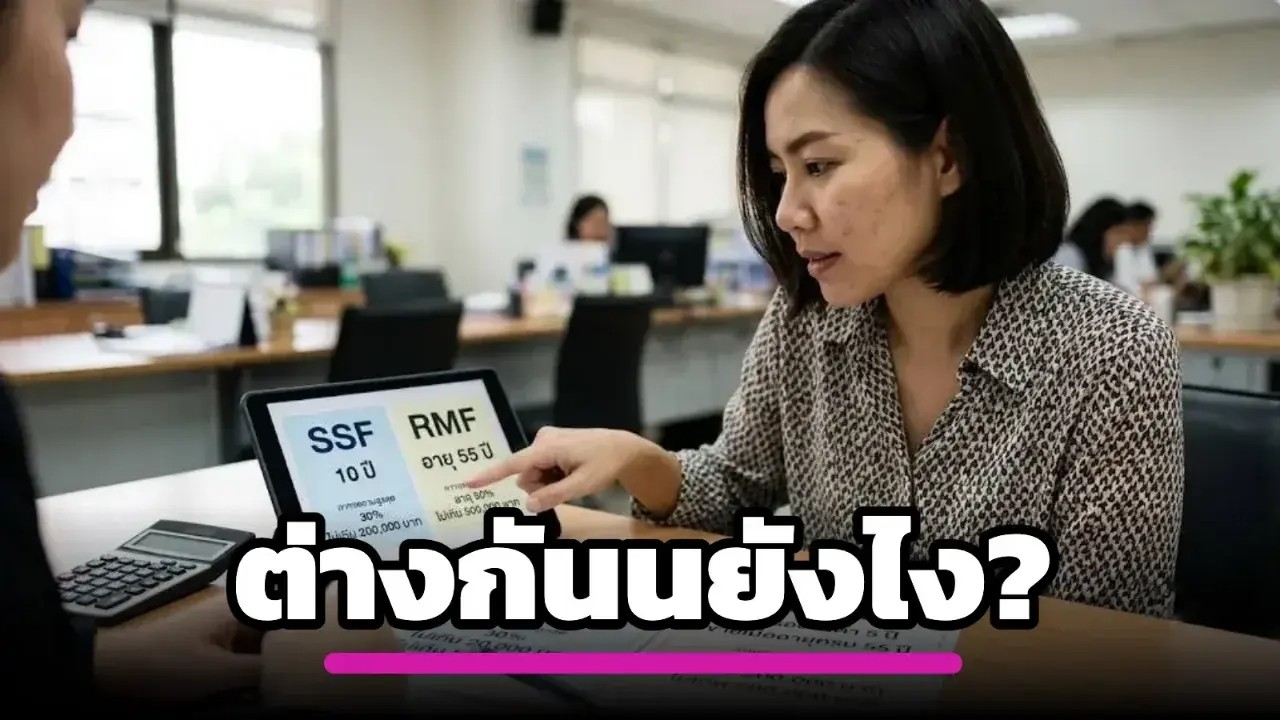
ความแตกต่างระหว่างกองทุน SSF และ RMF เพื่อการวางแผนลดหย่อนภาษีอย่างมีประสิทธิภาพ
ในการวางแผนภาษีช่วงปลายปี กองทุนรวมเพื่อการออม (SSF) และ กองทุนรวมเพื่อการเลี้ยงชีพ (RMF) เป็นสองตัวเลือกยอดนิยมที่รัฐบาลสนับสนุนให้ประชาชนใช้บริหารจัดการภาษีพร้อมกับการออมเงินระยะยาว แม้ว่าทั้งสองกองทุนจะมีจุดประสงค์หลักในการสิทธิประโยชน์ทางภาษีเหมือนกัน แต่ก็มีเงื่อนไข กฎเกณฑ์ และวัตถุประสงค์ในการถือครองที่แตกต่างกันอย่างสิ้นเชิง การทำความเข้าใจข้อแตกต่างเหล่านี้จะช่วยให้คุณเลือกกองทุนที่เหมาะสมกับเป้าหมายทางการเงินของตัวเองได้ดีที่สุด
1. วัตถุประสงค์และระยะเวลาการถือครอง
-
SSF (Super Savings Fund): ออกแบบมาเพื่อส่งเสริมการออมระยะยาว ระยะเวลาถือครองคือไม่น้อยกว่า 10 ปีเต็ม นับจากวันที่ซื้อ (นับแบบวันชนวัน) โดยไม่มีเงื่อนไขเรื่องอายุของผู้ซื้อ เหมาะสำหรับผู้ที่ต้องการออมเงินระยะยาวแต่ยังมีแผนที่จะนำเงินออกมาใช้ในอนาคตก่อนวัยเกษียณ
-
RMF (Retirement Mutual Fund): ออกแบบมาเพื่อการออมไว้ใช้ในวัยเกษียณโดยเฉพาะ ต้องถือครองไม่น้อยกว่า 5 ปีเต็มนับตั้งแต่วันที่ซื้อครั้งแรก และจะขายคืนได้ก็ต่อเมื่อผู้ถือหน่วยลงทุนมีอายุครบ 55 ปีบริบูรณ์ (ต้องเข้าเงื่อนไขครบทั้งสองข้อ)
2. สิทธิประโยชน์และวงเงินในการลดหย่อนภาษี
-
SSF: สามารถนำไปลดหย่อนภาษีได้ สูงสุดไม่เกิน 30% ของเงินได้ที่ต้องเสียภาษี และไม่เกิน 200,000 บาท
-
RMF: สามารถนำไปลดหย่อนภาษีได้ สูงสุดไม่เกิน 30% ของเงินได้ที่ต้องเสียภาษี และไม่เกิน 500,000 บาท
-
ข้อควรระวัง: เมื่อนำวงเงิน SSF และ RMF ไปรวมกับกองทุนการออมเพื่อการเกษียณอื่นๆ (เช่น กองทุนสำรองเลี้ยงชีพ, กองทุนกบข., ประกันชีวิตแบบบำนาญ) รวมกันทั้งหมดแล้ว ต้องไม่เกิน 500,000 บาท ในแต่ละปีภาษี
3. เงื่อนไขความต่อเนื่องในการซื้อ
-
SSF: ไม่มีข้อบังคับให้ต้องซื้อต่อเนื่องทุกปี ปีไหนมีเงินหรือต้องการลดหย่อนภาษีก็สามารถซื้อได้ ปีไหนไม่มีงบประมาณก็สามารถหยุดพักการซื้อได้โดยไม่ผิดเงื่อนไข
-
RMF: ต้องซื้อต่อเนื่องทุกปี (หรืออย่างน้อยที่สุดต้องซื้อปีเว้นปี) และไม่มีขั้นต่ำในการซื้อ แต่ห้ามเว้นการซื้อติดต่อกันเกิน 1 ปี มิฉะนั้นจะถือว่าผิดเงื่อนไขทางภาษี
4. นโยบายการลงทุนของกองทุน
ทั้ง SSF และ RMF มีความยืดหยุ่นในเรื่องสินทรัพย์ที่เข้าไปลงทุนเหมือนกัน โดยมีนโยบายให้เลือกหลากหลาย ตั้งแต่สินทรัพย์ความเสี่ยงต่ำ เช่น กองทุนตลาดเงิน พันธบัตรรัฐบาล ตราสารหนี้ ไปจนถึงสินทรัพย์ความเสี่ยงสูง เช่น หุ้นไทย หุ้นต่างประเทศ อสังหาริมทรัพย์ หรือทองคำ ผู้ลงทุนสามารถเลือกผสมผสานตามระดับความเสี่ยงที่ตนเองรับได้
สรุป: หากคุณต้องการออมเงินระยะยาว 10 ปี และไม่อยากมีภาระผูกพันว่าต้องซื้อทุกปี SSF จะตอบโจทย์ความยืดหยุ่นได้ดีกว่า แต่ถ้าเป้าหมายของคุณคือการเก็บเงินไว้ใช้หลังเกษียณตั้งแต่อายุ 55 ปีขึ้นไป และต้องการวงเงินลดหย่อนภาษีที่สูงกว่า RMF จะเป็นตัวเลือกที่ตรงจุดมากกว่า
 เหรียญเงินบาทไทยที่ถูกผลิต น้อยที่สุด และหายากมาก ที่สุดในปัจจุบัน
 ไทยเด้ง หลวงพี่โต้ง งวด 1 พ.ย. 2569 ถอดใบแนวทางเลขเขียนมือ แยกชุด 3 ตัว เลขวงกลม และเลขวิ่ง
 หมู่บ้านที่ตั้งอยู่สูงที่สุดในประเทศไทยอยู่ที่ไหน
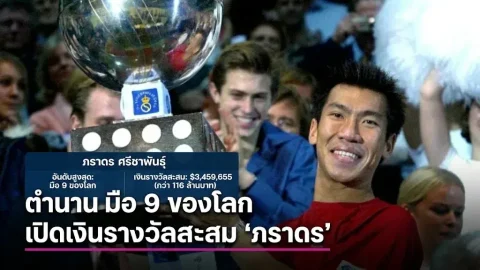 สรุปเส้นทางความสำเร็จและเงินรางวัลสะสม "ภราดร ศรีชาพันธุ์" ตำนานมือ 9 ของโลกผู้พลิกประวัติศาสตร์เทนนิสไทย
 ทำไมผู้นำแอฟริกาย้ำเรื่องที่นั่งถาวรในคณะมนตรีความมั่นคง UN ระหว่างประชุมรัสเซีย–แอฟริกา?
 เช็กลิสต์อ่านรีวิวผิว 5 ข้อก่อนตัดสินใจ
 เที่ยวคนเดียวครั้งแรกอย่างไรให้สบายใจ
 กินคลีนแบบไหนอาจส่งผลเสียต่อตับ
 ยุค AI ข่าวปลอมแนบเนียนจนแยกแทบไม่ออก! ไทยพีบีเอสจับมืออบรมครู สร้างภูมิคุ้มกันให้เด็กไทยรู้ทันข่าวลวง
 ทำไมการแคร์คนอื่นมากเกินไปจึงทำให้เราเหนื่อย
 มหาทักษา งวด 1 พ.ย. 69 เปิดตารางเลขมงคล 6 ตัว พร้อมแนวทางจับคู่เลข 2 ตัว–3 ตัว
 3 อบต.ที่มีจำนวนบุคลากรมากที่สุดในประเทศไทยเที่ยวคนเดียวครั้งแรกอย่างไรให้สบายใจทำไมการแคร์คนอื่นมากเกินไปจึงทำให้เราเหนื่อยกินคลีนแบบไหนอาจส่งผลเสียต่อตับทำไมผู้นำแอฟริกาย้ำเรื่องที่นั่งถาวรในคณะมนตรีความมั่นคง UN ระหว่างประชุมรัสเซีย–แอฟริกา?
 หอยโข่งกับหอยเชอรี่แตกต่างกันอย่างไรสรุปเส้นทางความสำเร็จและเงินรางวัลสะสม "ภราดร ศรีชาพันธุ์" ตำนานมือ 9 ของโลกผู้พลิกประวัติศาสตร์เทนนิสไทย
 การเงิน
 ดีเซล B7 หน้าปั๊มลด 1 บาท เหลือ 42.54 บาท เริ่มวันนี้ 29 ต.ค.: ผลจากการถอดต้นทุนทิพย์
 กบง. ลดดีเซลหน้าโรงกลั่น 2 บาท 1–30 พ.ย. 2569: ส่วนลดหดจาก 4 บาท ไม่ใช่ลดเพิ่ม
 Anthropic ยื่นเอกสาร S-1 เตรียมขายหุ้นต่อสาธารณะ นักลงทุนควรอ่านส่วนไหนนอกจากตัวเลขรายได้?
 ไปดูหนังหนึ่งครั้ง เงินเราไปอยู่กับธุรกิจไหนบ้าง รู้ไหมว่าไม่ได้มีแค่โรงหนังที่ได้เงิน