ขั้นตอนการวางแผนการเงิน สำหรับคนโสดเพื่อเตรียมตัวเข้าสู่วัยเกษียณอย่างมั่นคง

ขั้นตอนการวางแผนการเงินสำหรับคนโสดเพื่อเตรียมตัวเข้าสู่วัยเกษียณอย่างมั่นคง
ค่านิยมของสังคมยุคปัจจุบันส่งผลให้จำนวนคนโสดและคนที่เลือกใช้ชีวิตตัวคนเดียวมีอัตราส่วนที่เพิ่มสูงขึ้นอย่างต่อเนื่อง แม้การเป็นคนโสดจะมีความคล่องตัวในการใช้ชีวิตสูง แต่ในมิติทางการเงินกลับมีความเสี่ยงมากกว่าคนที่มีคู่ เนื่องจากไม่มีรายได้ที่สองเข้ามาช่วยเกื้อหนุนในยามวิกฤต และไม่มีลูกหลานคอยดูแลในวัยชรา การวางแผนการเงินเพื่อการเกษียณตั้งแต่เนิ่นๆ จึงเป็นสิ่งจำเป็นที่สุดเพื่อให้สามารถพึ่งพาตนเองได้อย่างศักดิ์ศรี นี่คือขั้นตอนการเตรียมความพร้อมทางการเงินที่คนโสดควรรู้และลงมือทำ

ขั้นตอนที่ 1: การประเมินค่าใช้จ่ายหลังเกษียณตามความเป็นจริง
เริ่มต้นด้วยการคำนวณเงินที่ต้องใช้หลังจากหยุดทำงาน โดยประเมินจากรูปแบบการใช้ชีวิตที่ต้องการ สมมติว่าต้องการใช้เงินเดือนละ 20,000 บาท และคาดว่าจะมีอายุหลังเกษียณไปอีก 20 ปี (อายุ 60–80 ปี) จำนวนเงินรวมที่ต้องมีคือ 4,800,000 บาท อย่างไรก็ตาม ตัวเลขนี้ยังไม่ได้คำนวณรวมอัตราเงินเฟ้อเฉลี่ย 2-3% ต่อปี ซึ่งจะทำให้มูลค่าสิ่งของแพงขึ้นในอนาคต ดังนั้นคนโสดจึงต้องตั้งเป้าหมายตัวเลขเงินออมให้สูงกว่าค่าชีพจรปัจจุบันเสมอ
ขั้นตอนที่ 2: การสร้างกองทุนสำรองฉุกเฉินในปริมาณที่มากกว่าปกติ
สำหรับคนทั่วไป การสำรองเงินสดให้อยู่รอดได้ 3–6 เดือนอาจจะเพียงพอ แต่สำหรับคนโสดที่ต้องเผชิญความเสี่ยงเพียงลำพัง ควรขยับเงินสำรองฉุกเฉินให้อยู่ในระดับ 6–12 เดือนของค่าใช้จ่ายรายเดือน เงินก้อนนี้ต้องเก็บไว้ในสินทรัพย์ที่มีสภาพคล่องสูงและมีความเสี่ยงต่ำ เช่น บัญชีเงินฝากดิจิทัลดอกเบี้ยสูง เพื่อให้สามารถนำออกมาใช้จ่ายได้ทันทีหากเกิดเหตุตกงาน เจ็บป่วย หรืออุบัติเหตุที่ไม่คาดฝัน
ขั้นตอนที่ 3: การปิดความเสี่ยงด้วยประกันสุขภาพและประเด็นโรคร้ายแรง
ค่าใช้จ่ายที่รุนแรงที่สุดของคนโสดในวัยชราคือ "ค่ารักษาพยาบาล" เนื่องจากไม่มีสวัสดิการจากคู่สมรสหรือลูกหลาน การทำประกันสุขภาพและประกันโรคร้ายแรงจึงเป็นเสาหลักสำคัญในการโอนย้ายความเสี่ยงทางการเงิน ควรเลือกแผนประกันที่ครอบคลุมค่ารักษาพยาบาลแบบเหมาจ่ายและมีระยะเวลาคุ้มครองยาวนานจนถึงอายุ 80–85 ปี เพื่อป้องกันไม่ให้เงินเก็บทั้งหมดที่สะสมมาต้องหมดไปกับโรงพยาบาล

ขั้นตอนที่ 4: การจัดพอร์ตลงทุนเพื่อเอาชนะเงินเฟ้อ
การออมเงินในบัญชีเงินฝากเพียงอย่างเดียวไม่สามารถทำให้เงินเติบโตทันเงินเฟ้อได้ คนโสดจำเป็นต้องแบ่งเงินไปลงทุนในสินทรัพย์ที่สร้างผลตอบแทนระยะยาว เช่น กองทุนรวมดัชนี (Index Fund), กองทุนรวมเพื่อการเลี้ยงชีพ (RMF) หรือหุ้นปันผลพื้นฐานแกร่ง โดยจัดสัดส่วนความเสี่ยงให้เหมาะสมกับอายุ ยิ่งเริ่มต้นตั้งแต่อายุยังน้อย ยิ่งมีระยะเวลาให้เงินทำงานและสร้างระบบดอกเบี้ยทบต้นได้มีประสิทธิภาพมากขึ้น
ขั้นตอนที่ 5: การวางแผนที่อยู่อาศัยและการจัดการมรดก
คนโสดต้องคิดคำนวณอย่างชัดเจนว่าหลังเกษียณจะอาศัยอยู่ที่ใด หากเป็นบ้านของตัวเองต้องเตรียมงบประมาณสำหรับซ่อมแซมและปรับปรุงบ้านให้เหมาะกับผู้สูงอายุ (เช่น ราวจับ ทางลาด) หรือหากวางแผนจะเข้าอยู่สถานดูแลผู้สูงอายุ ก็ต้องศึกษาค่าใช้จ่ายรายเดือนและเงินมัดจำแรกเข้าล่วงหน้า รวมทั้งควรทำพินัยกรรมหรือระบุชื่อผู้รับผลประโยชน์ในประกันและกองทุนต่างๆ ให้ชัดเจนเพื่อความเป็นระเบียบเรียบร้อย
สรุป: การใช้ชีวิตโสดอย่างมีความสุขในวัยเกษียณไม่ใช่เรื่องยาก แต่ต้องอาศัยการเตรียมตัวที่รัดกุมกว่าปกติ การลงมือทำตามขั้นตอนอย่างมีวินัยจะช่วยเปลี่ยนความกังวลในอนาคตให้กลายเป็นความมั่นคง เพื่อให้คุณสามารถใช้ชีวิตโสดยได้อย่างสุขสบายและพึ่งพาตนเองได้อย่างแท้จริง
 โรงเรียนเพียงแห่งเดียวของประเทศไทย ที่อยู่มาตั้งแต่ยุครัชกาลที่ 4
 ทำไมกาแฟถึงมีกลิ่นหอมตอนชง แต่รสชาติกลับขม ? เบื้องหลังเคมีที่เกิดขึ้นในแก้วกาแฟ
 4 โรงเรียนชายล้วนเก่าแก่ของไทย ที่ยังเปิดสอนถึงปัจจุบัน
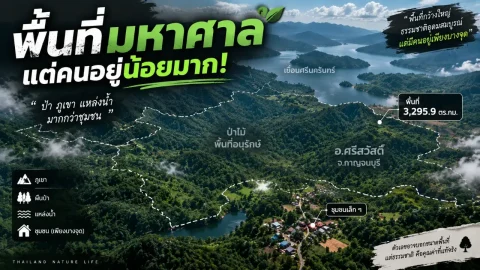 พื้นที่มหาศาล แต่คนอยู่น้อย: ศรีสวัสดิ์ อำเภอที่ประชากรเบาบางมากของไทย
 มหันตภัยซุปเปอร์เอลนีโญ ค.ศ. 1877: ภัยพิบัติทางธรรมชาติที่คร่าชีวิตผู้คนมากที่สุดในประวัติศาสตร์มนุษยชาติ
 เจ้าพ่อปากแดง งวด 1 ต.ค. 69 ส่องทีเด็ดบนแผ่นกระดาษในตำนาน
 10 โรงเรียนในไทยน่าสนใจ จุดเด่นต่างกันทั้งวิทย์ ภาษา นวัตกรรม และกิจกรรม
 ข่าวการบินล่าสุดที่คนเดินทางควรรู้ มีอะไรเปลี่ยนแปลงบ้าง ?
 ทำไมเสื้อผ้าตากกลางแดดถึงมีกลิ่นต่างจากเสื้อผ้าที่ตากในร่ม ?
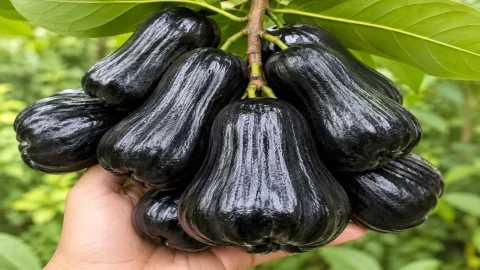 มารู้จัก“ชมพู่สีม่วงดำ”ผลไม้หน้าตาแปลก สีเข้มจนเกือบดำ
 เปิด 5 จังหวัดอีสานที่ชาวต่างชาติมาเยือนมากที่สุด อันดับ 1 คนต่างชาติมาเพียบ!
 108 ท่าบนเตียง มีอะไรบ้าง Sex position ท่าเด็ดบนเตียง
 มหาวิทยาลัยที่คนลาวชอบที่สุด และนิยมเข้าเรียนมากที่สุดในไทยเปิด 5 จังหวัดอีสานที่ชาวต่างชาติมาเยือนมากที่สุด อันดับ 1 คนต่างชาติมาเพียบ!
 การเงิน