7 บัตรเครดิตสะสมแต้ม–Cashback สำหรับมนุษย์เงินเดือน เลือกแบบไหนให้คุ้ม
ในช่วงที่ค่าครองชีพเพิ่มขึ้น การใช้จ่ายผ่าน บัตรเครดิต อย่างมีวินัยไม่ได้หมายถึงการสร้างหนี้เสมอไป แต่สามารถเป็นอีกหนึ่งเครื่องมือช่วย ประหยัดเงิน ผ่านเครดิตเงินคืน คะแนนสะสม ส่วนลด และสิทธิประโยชน์ต่าง ๆ ได้
อย่างไรก็ตาม คำว่า “คุ้มที่สุด” ของแต่ละคนอาจไม่เหมือนกัน เพราะขึ้นอยู่กับว่าเงินส่วนใหญ่หมดไปกับอะไร ไม่ว่าจะเป็นค่าอาหาร การเดินทาง ช้อปออนไลน์ หรือท่องเที่ยวต่างประเทศ
วันนี้จึงรวบรวม 7 บัตรเครดิตยอดนิยมที่มีจุดเด่นด้าน Cashback และคะแนนสะสม เพื่อเป็นข้อมูลประกอบการเลือก โดยเรียงตามลักษณะการใช้งาน ไม่ใช่อันดับอย่างเป็นทางการ
หมายเหตุ: สิทธิประโยชน์ อัตราเครดิตเงินคืน เพดานเงินคืน และเงื่อนไขของแต่ละบัตรอาจเปลี่ยนแปลงได้ ควรตรวจสอบรายละเอียดล่าสุดกับผู้ออกบัตรก่อนสมัครหรือใช้จ่าย
1. UOB TMRW
เหมาะกับคนที่ต้องการเลือกหมวด Cashback ให้ตรงไลฟ์สไตล์
จุดเด่น: เป็นบัตรที่เน้นเครดิตเงินคืน และเปิดให้เลือกหมวดการใช้จ่ายตามพฤติกรรมของตัวเอง โดยมีสิทธิรับ Cashback สูงสุดตามเงื่อนไขของธนาคาร รวมถึงรับเครดิตเงินคืนสำหรับการใช้จ่ายในหมวดอื่น
ความน่าสนใจของบัตรใบนี้คือ ผู้ถือบัตรสามารถเลือกหมวด Cashback ให้สอดคล้องกับรายจ่ายที่ใช้จริง และเปลี่ยนหมวดได้ตามรอบเวลาที่กำหนด จึงเหมาะกับมนุษย์เงินเดือนที่พฤติกรรมการใช้เงินเปลี่ยนไปในแต่ละช่วง เช่น เดือนนี้เน้นซื้อของใช้ เดือนหน้าอาจเน้นความบันเทิงหรือร้านสะดวกซื้อ
เหมาะกับ: คนที่ต้องการปรับหมวดเงินคืนให้เข้ากับไลฟ์สไตล์ของตัวเอง
2. KBank–Shopee Credit Card
เหมาะกับสายช้อปออนไลน์ผ่าน Shopee
จุดเด่น: ครองใจสาย “F ของ” ด้วยการรับ K Point สูงสุด 10 เท่า เมื่อใช้จ่ายผ่าน Shopee Thailand พร้อมสิทธิรับ Shopee Coins และสิทธิประโยชน์ตามเงื่อนไขของบัตร
นอกจากนี้ คะแนนสะสมยังสามารถนำไปแลกรับสิทธิประโยชน์หรือโค้ดส่วนลดตามรายการที่กำหนดได้ ทำให้คนที่มีค่าใช้จ่ายบน Shopee เป็นประจำอาจสะสมคะแนนได้เร็วกว่าใช้บัตรทั่วไป
อย่างไรก็ตาม ควรดูด้วยว่ายอดซื้อจริงในแต่ละเดือนมากพอหรือไม่ เพราะการซื้อสินค้าเพิ่มเพียงเพื่อให้ได้คะแนน อาจทำให้ใช้เงินมากกว่ามูลค่าของรางวัลที่ได้รับ
เหมาะกับ: คนที่ช้อปผ่าน Shopee เป็นประจำและใช้สิทธิของแพลตฟอร์มได้จริง
3. UOB One
เดิมเป็นบัตร Citi Cash Back เหมาะกับค่าใช้จ่ายประจำวัน
จุดเด่น: เป็นบัตรที่เน้นเครดิตเงินคืนจากการใช้จ่ายใกล้ตัว เช่น รถไฟฟ้า MRT ร้านกาแฟ ร้านสะดวกซื้อ Grab และร้านสุขภาพหรือความงามที่ร่วมรายการ
สำหรับสิทธิประโยชน์ที่ประกาศใช้ในปี 2569 บัตรให้เครดิตเงินคืนสูงสุด 10% ในหมวดที่กำหนด เช่น รถไฟฟ้า MRT และ Café Amazon รวมถึงเครดิตเงินคืน 5% ที่ร้านค้าและบริการบางแห่ง เช่น 7-Eleven, Grab และ Watsons ภายใต้เงื่อนไข ยอดใช้จ่าย และเพดานเครดิตเงินคืนของธนาคาร
จุดเด่นของบัตรใบนี้คือ หมวดเงินคืนค่อนข้างใกล้กับชีวิตประจำวันของคนทำงานในเมือง แต่ผู้ใช้ควรอ่านเงื่อนไขให้ละเอียด เพราะเครดิตเงินคืนอัตราสูงมักมีข้อกำหนดเรื่องยอดใช้จ่ายขั้นต่ำและวงเงินคืนสูงสุด
เหมาะกับ: มนุษย์เงินเดือนที่เดินทางด้วยรถไฟฟ้า ซื้อของร้านสะดวกซื้อ หรือใช้ Grab เป็นประจำ
4. CardX JCB Platinum
เดิมใช้ชื่อ SCB JCB Platinum เหมาะกับสายเที่ยวเอเชีย
จุดเด่น: ไม่มีค่าธรรมเนียมรายปี และรับเครดิตเงินคืน 3% ตั้งแต่บาทแรก เมื่อใช้จ่ายเป็นสกุลเงินต่างประเทศที่ญี่ปุ่น เกาหลีใต้ ฮ่องกง สิงคโปร์ และไต้หวัน ตามเงื่อนไขของผู้ออกบัตร
นอกจากนี้ ยังมีสิทธิประโยชน์จากเครือข่าย JCB และโปรโมชันร้านอาหารหรือร้านค้าที่ร่วมรายการ จึงเหมาะกับคนที่เดินทางในเอเชียบ่อย หรือชื่นชอบการท่องเที่ยวญี่ปุ่น
อย่างไรก็ตาม ก่อนใช้บัตรต่างประเทศควรพิจารณา ค่าความเสี่ยงจากการแปลงสกุลเงินต่างประเทศ ประกอบด้วย เพราะเครดิตเงินคืนอาจไม่ได้หมายความว่าต้นทุนรวมจะต่ำกว่าการใช้ช่องทางอื่นเสมอไป
เหมาะกับ: คนที่เดินทางไปญี่ปุ่น เกาหลีใต้ ฮ่องกง สิงคโปร์ หรือไต้หวันเป็นประจำ
5. Krungsri First Choice Visa Platinum
เหมาะกับคนที่ต้องการทั้ง Cashback และตัวเลือกแบ่งชำระ
จุดเด่น: มีโปรโมชันเครดิตเงินคืนที่ครอบคลุมหลายหมวด และมีบริการเปลี่ยนยอดใช้จ่ายแบบรูดเต็มเป็นแผนแบ่งชำระผ่านแอป UCHOOSE
หนึ่งในฟีเจอร์เด่นคือบริการ 0% สั่งได้ 3 เดือน สำหรับยอดใช้จ่ายที่เข้าเงื่อนไข โดยรายการที่จะนำมาแบ่งชำระต้องเป็นไปตามยอดขั้นต่ำและเงื่อนไขที่กำหนด
แม้การแบ่งจ่ายจะช่วยบริหารกระแสเงินสดได้ แต่ควรใช้กับรายจ่ายที่จำเป็นและยังอยู่ในกำลังชำระ เพราะการมีหลายรายการผ่อนพร้อมกันอาจทำให้ภาระรายเดือนสูงขึ้นโดยไม่รู้ตัว
เหมาะกับ: คนที่ต้องการความยืดหยุ่นในการแบ่งชำระ และติดตามโปรโมชัน Cashback เป็นประจำ
6. KTC Platinum
เหมาะกับสายสะสมคะแนนระยะยาว
จุดเด่น: ไม่มีค่าธรรมเนียมแรกเข้าและรายปี พร้อมสะสม KTC FOREVER ซึ่งเป็นคะแนนที่ไม่มีวันหมดอายุ
คะแนนสามารถใช้แลกรับส่วนลด เครดิตเงินคืน คูปองสินค้า หรือสิทธิประโยชน์ต่าง ๆ ผ่านช่องทางของ KTC ตามเงื่อนไขที่กำหนด
จุดแข็งคือ ผู้ใช้ไม่จำเป็นต้องรีบใช้คะแนนก่อนหมดอายุ จึงเหมาะกับคนที่ต้องการสะสมคะแนนเรื่อย ๆ และไม่ได้ต้องการไล่ตามโปรโมชันเฉพาะหมวดมากนัก
เหมาะกับ: คนที่กำลังมองหาบัตรเครดิตใบแรก หรืออยากสะสมคะแนนแบบไม่กดดันเรื่องวันหมดอายุ
7. Krungsri NOW Platinum
เหมาะกับสายออนไลน์และคนรุ่นใหม่
จุดเด่น: รับเครดิตเงินคืน 5% จากการใช้จ่ายออนไลน์ ผ่านเว็บไซต์หรือแอปพลิเคชัน และรับคะแนนกรุงศรี พอยต์ 2 เท่า เมื่อใช้จ่ายที่ร้านอาหารทั่วโลก ตามข้อกำหนดของบัตร
บัตรใบนี้จึงตอบโจทย์พฤติกรรมของคนทำงานที่สั่งสินค้า จองบริการ หรือชำระค่าใช้จ่ายผ่านช่องทางออนไลน์เป็นประจำ
แต่ก่อนเลือกควรตรวจสอบให้ชัดว่า รายการประเภทใดเข้าร่วมเครดิตเงินคืน เพราะธุรกรรมออนไลน์บางหมวดอาจถูกยกเว้น และอาจมีข้อกำหนดเรื่องยอดใช้จ่ายหรือเพดานเครดิตเงินคืน
เหมาะกับ: คนที่มีค่าใช้จ่ายออนไลน์เป็นสัดส่วนสูง และรับประทานอาหารนอกบ้านเป็นประจำ
เลือกบัตรอย่างไรให้ “คุ้มจริง” ไม่ใช่แค่ดูเปอร์เซ็นต์สูง
หลายคนมักเลือกบัตรจากตัวเลข Cashback ที่สูงที่สุด แต่เปอร์เซ็นต์เงินคืนเพียงอย่างเดียวอาจยังไม่สะท้อนความคุ้มทั้งหมด ควรดูองค์ประกอบอื่นร่วมด้วย เช่น
-
รายจ่ายหลักของเราอยู่ในหมวดที่บัตรให้สิทธิหรือไม่
-
ต้องมียอดใช้จ่ายขั้นต่ำต่อเดือนหรือไม่
-
เครดิตเงินคืนมีเพดานสูงสุดเท่าไร
-
ต้องลงทะเบียนก่อนใช้สิทธิหรือไม่
-
มีค่าธรรมเนียมรายปีหรือเงื่อนไขยกเว้นหรือไม่
-
คะแนนสะสมมีวันหมดอายุหรือข้อจำกัดในการแลกหรือไม่
-
สิทธิประโยชน์เป็นสิทธิประจำของบัตร หรือเป็นโปรโมชันระยะสั้น
ตัวอย่างเช่น บัตรที่ให้เงินคืน 10% แต่คืนสูงสุดเพียงจำนวนจำกัด อาจไม่ได้คุ้มกว่าบัตรที่คืน 1–3% ในหมวดที่เราใช้จ่ายเป็นประจำและรับเงินคืนได้ต่อเนื่อง
สรุป
ไม่มีบัตรเครดิตใบใดคุ้มที่สุดสำหรับทุกคน เพราะความคุ้มขึ้นอยู่กับรูปแบบการใช้เงินของแต่ละคน
หากเน้นค่าใช้จ่ายในชีวิตประจำวันและเดินทางในเมือง อาจพิจารณา UOB TMRW หรือ UOB One หากเน้นช้อปผ่าน Shopee อาจเหมาะกับ KBank–Shopee Credit Card ส่วนคนที่ใช้จ่ายออนไลน์บ่อยอาจลองเปรียบเทียบ Krungsri NOW
ขณะที่คนชอบสะสมคะแนนระยะยาวอาจสนใจ KTC Platinum และคนที่เดินทางในเอเชียบ่อยอาจพิจารณา CardX JCB Platinum
ท้ายที่สุด สิทธิประโยชน์จะคุ้มจริงก็ต่อเมื่อใช้จ่ายเท่าที่จำเป็น และ ชำระยอดเต็มจำนวนภายในกำหนด เพราะหากต้องเสียดอกเบี้ยหรือค่าธรรมเนียมจากการค้างชำระ มูลค่าที่เสียไปอาจสูงกว่า Cashback และคะแนนที่ได้รับ
SOURCES:
UOB Thailand, KASIKORNBANK, CardX, KTC, Krungsri, Krungsri First Choice
REFERENCES:
https://www.uob.co.th/personal/credit-cards.page
https://www.kasikornbank.com/th/personal/creditcard/pages/kbank-shopee.aspx
https://www.scb.co.th/th/personal-banking/cards/credit-cards/all-cards/scb-jcb-platinum.html
https://www.ktc.co.th/en/credit-card
 นามสกุลที่ซ้ำกันมากที่สุดในไทย เปิด 10 อันดับที่มีคนใช้หลักหมื่นคน
 ไขปริศนาหาวตาม! แค่เห็นคนอื่นอ้าปากหาว ทำไมเราถึงหาวตาม ทั้งที่ไม่ได้ง่วง?
 ชัวร์ล่าง 1 พ.ย. 69 จับจุดเลขเด่นฝั่งล่าง ส่องชุดตัวเลข 4 คู่จากแนวทางงวดนี้
 เดินขึ้นบันไดทุกวัน: ออกกำลังกายใกล้ตัวที่ทำได้จริง ถ้าขึ้นอย่างถูกวิธี
 ส่องเลข สุนารี ราชสีมา เหมาลอตเตอรี่ยกแผง โชว์ชุดเลขสวย 2 ตัว 3 ตัว ลุ้นโชคงวด 1 พฤศจิกายน 2569
 10 ชื่อ ที่คนไทยใช้มากที่สุด ชื่อเดียวมากถึงหลักแสนคน
 เดินเข้าห้องปุ๊บ ลืมทันที! ไขคำตอบสมองเกิดอะไรขึ้น ทำไมจำไม่ได้ว่าตั้งใจมาทำอะไร
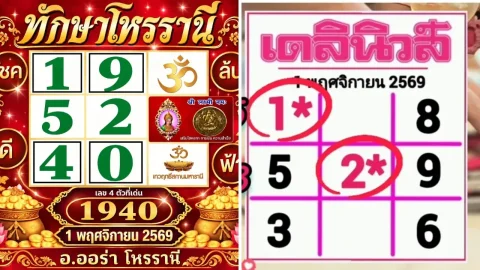 เทียบชัดชน ตารางมหาทักษา 4 สำนัก 1 พ.ย. 69
 ส่องเลขธูปมงคล เจ๊ฟองเบียร์ 1 พฤศจิกายน 2569
 ชื่อผู้รับบน QR ไม่ตรงกับร้านค้า: จุดที่ควรหยุดก่อนจ่ายเงิน
 เลขตาราง SN รัฐบาลไทย งวด 1 พฤศจิกายน 2569 เปิดชุดเด่น 7 ตัว เทียบตารางเก่าก่อนเลือกเลข
 นกกระจาบยกตาข่ายหนีในชาดก ก่อนความแตกแยกจะตามมาไขปริศนาหาวตาม! แค่เห็นคนอื่นอ้าปากหาว ทำไมเราถึงหาวตาม ทั้งที่ไม่ได้ง่วง?เดินขึ้นบันไดทุกวัน: ออกกำลังกายใกล้ตัวที่ทำได้จริง ถ้าขึ้นอย่างถูกวิธีชื่อผู้รับบน QR ไม่ตรงกับร้านค้า: จุดที่ควรหยุดก่อนจ่ายเงินเลขตาราง SN รัฐบาลไทย งวด 1 พฤศจิกายน 2569 เปิดชุดเด่น 7 ตัว เทียบตารางเก่าก่อนเลือกเลข
 วินรถจักรยานยต์เริ่มก่อตั้งประมาณปี พศ.ใด
 ปีกเอียงนิดเดียว เครื่องบินเลี้ยวกลางฟ้าได้อย่างไร?
 จัดอันดับ