จัดอันดับ 5 ประเภทประกัน แบบไหนจำเป็น แบบไหนควรคิดให้รอบคอบก่อนซื้อ
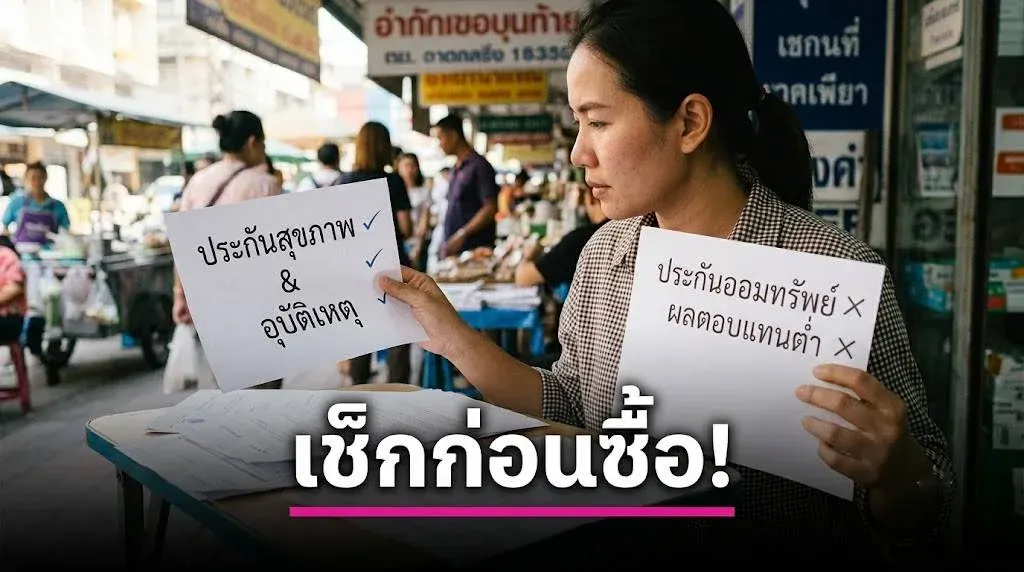
การทำประกันคือการโอนย้ายความเสี่ยงทางการเงิน เพื่อไม่ให้เงินเก็บหรือชีวิตทางการเงินได้รับผลกระทบหนักเมื่อเกิดเหตุไม่คาดฝัน แต่หลายคนกลับซื้อเพราะเกรงใจตัวแทน เห็นโปรโมชันน่าสนใจ หรือยังไม่เข้าใจว่าความคุ้มครองนั้นตรงกับความเสี่ยงของตัวเองหรือไม่
อย่างไรก็ตาม ไม่มีประกันชนิดใดที่จำเป็นหรือ “เสียเงินทิ้ง” สำหรับทุกคน เพราะความคุ้มค่าขึ้นอยู่กับอายุ สุขภาพ อาชีพ ภาระหนี้ คนที่ต้องดูแล สวัสดิการเดิม และความสามารถในการจ่ายเบี้ยระยะยาว
การจัดอันดับต่อไปนี้จึงเป็นแนวทางเบื้องต้น เพื่อช่วยให้เลือกจ่ายเงินได้ตรงจุดมากขึ้น ไม่ใช่คำแนะนำที่ใช้แทนการอ่านรายละเอียดกรมธรรม์
อันดับ 1 “ประกันสุขภาพและโรคร้ายแรง” ตัวช่วยรับมือค่ารักษาก้อนใหญ่
ค่ารักษาพยาบาลอาจกลายเป็นภาระทางการเงินก้อนใหญ่ โดยเฉพาะเมื่อเป็นการเจ็บป่วยรุนแรง ต้องผ่าตัด หรือรักษาต่อเนื่อง ประกันสุขภาพและประกันโรคร้ายแรงจึงอาจเป็นเบาะรองรับสำคัญ เพื่อช่วยลดความเสี่ยงที่ต้องนำเงินเก็บจำนวนมากมาใช้ในคราวเดียว
แต่ก่อนซื้อควรตรวจสอบก่อนว่า มีสวัสดิการรักษาพยาบาลจากที่ทำงาน ประกันกลุ่ม สิทธิประกันสังคม หรือสิทธิรักษาพยาบาลอื่นอยู่แล้วหรือไม่ เพราะบางคนอาจมีความคุ้มครองพื้นฐานเพียงพอ ขณะที่บางคนอาจต้องซื้อเพิ่มเฉพาะส่วนที่ยังขาด
สิ่งที่ควรดูไม่ใช่แค่วงเงินสูงหรือเบี้ยถูก แต่รวมถึง
-
วงเงินค่ารักษาต่อปี
-
ค่าห้องและค่าใช้จ่ายที่เกี่ยวข้อง
-
เงื่อนไขโรคที่เป็นมาก่อน
-
ระยะเวลารอคอย
-
ข้อยกเว้นของกรมธรรม์
-
ความสามารถในการจ่ายเบี้ยเมื่ออายุมากขึ้น
อันดับ 2 “ประกันอุบัติเหตุ (PA)” เบี้ยไม่สูง แต่ต้องดูความคุ้มครองให้ตรงการใช้ชีวิต
อุบัติเหตุเกิดขึ้นได้ทุกที่และอาจตามมาด้วยค่าใช้จ่ายกะทันหัน ประกันอุบัติเหตุส่วนบุคคลหรือ PA จึงเป็นประกันพื้นฐานที่หลายคนเลือกมีไว้ โดยเฉพาะผู้ที่เดินทางบ่อย ขี่รถจักรยานยนต์ ทำงานภาคสนาม หรือมีความเสี่ยงจากการทำงาน
ประกันบางแผนอาจมีเบี้ยไม่สูงเมื่อเทียบกับวงเงินคุ้มครอง แต่ไม่ได้หมายความว่าทุกกรมธรรม์จะให้ความคุ้มครองเหมือนกัน จึงควรตรวจสอบวงเงินค่ารักษาจากอุบัติเหตุ ผลประโยชน์กรณีเสียชีวิตหรือทุพพลภาพ รวมถึงข้อยกเว้นก่อนตัดสินใจ
อีกเรื่องที่ควรรู้คือ ประกันอุบัติเหตุไม่ใช่ประกันสุขภาพ หากเจ็บป่วยโดยไม่ได้เกิดจากอุบัติเหตุ กรมธรรม์ PA โดยทั่วไปอาจไม่คุ้มครองในส่วนนั้น
อันดับ 3 “ประกันรถยนต์ภาคสมัครใจ” สำคัญสำหรับผู้ที่ต้องใช้รถเป็นประจำ
ผู้ใช้รถต้องมีประกันภัยตามกฎหมายหรือ พ.ร.บ. ซึ่งเน้นความคุ้มครองผู้ประสบภัยจากรถ ส่วนประกันรถยนต์ภาคสมัครใจ เช่น ชั้น 1, 2+ หรือ 3+ เป็นความคุ้มครองเพิ่มเติมที่อาจครอบคลุมความเสียหายต่อรถ ทรัพย์สิน หรือความรับผิดต่อคู่กรณีตามเงื่อนไขของแต่ละแบบ
หากต้องขับรถทุกวัน การมีประกันภาคสมัครใจอาจช่วยลดความเสี่ยงจากค่าซ่อมรถและค่าเสียหายของคู่กรณี ซึ่งในอุบัติเหตุครั้งใหญ่อาจสูงเกินกว่าที่เงินสำรองส่วนตัวจะแบกรับไหว
อย่างไรก็ตาม ไม่จำเป็นว่ารถทุกคันต้องซื้อชั้น 1 เสมอไป ควรเลือกตามมูลค่ารถ อายุรถ ลักษณะการใช้งาน พื้นที่จอด ความเสี่ยง และเงินที่สามารถรับผิดชอบเองได้
สำหรับรถที่ยังผ่อนอยู่ ควรตรวจสอบเงื่อนไขในสัญญาเช่าซื้อหรือสินเชื่อด้วย เพราะผู้ให้สินเชื่อบางรายอาจกำหนดเงื่อนไขเกี่ยวกับการทำประกันรถยนต์เพิ่มเติม
อันดับ 4 “ประกันชีวิตแบบเน้นความคุ้มครอง” จำเป็นมากขึ้นเมื่อมีคนพึ่งพารายได้ของคุณ
ประกันชีวิตมีความจำเป็นสูงขึ้น หากคุณเป็น “เสาหลักของครอบครัว” มีลูก พ่อแม่ คู่ชีวิต หรือบุคคลอื่นที่ต้องพึ่งพารายได้ รวมถึงผู้ที่มีหนี้ก้อนใหญ่ เช่น หนี้บ้าน
จุดประสงค์หลักคือช่วยให้คนข้างหลังยังมีเงินใช้จ่าย หรือมีเงินรองรับภาระทางการเงิน หากเกิดเหตุไม่คาดฝันกับผู้หารายได้หลัก
แต่สำหรับคนโสดที่ไม่มีผู้พึ่งพารายได้ ไม่มีภาระหนี้ก้อนใหญ่ และมีเงินสำรองเพียงพอ ความจำเป็นของทุนประกันชีวิตอาจแตกต่างออกไป จึงไม่ควรเลือกจากคำแนะนำแบบเดียวกันทั้งหมด
ก่อนซื้อ ลองคำนวณคร่าว ๆ ว่า หากรายได้ของคุณหายไป คนข้างหลังต้องใช้เงินอีกเท่าไร มีหนี้เหลืออยู่เท่าไร และมีทรัพย์สินหรือความคุ้มครองเดิมอยู่แล้วมากน้อยเพียงใด
อันดับ 5 “ประกันชีวิตควบการลงทุน หรือประกันออมทรัพย์” ไม่ใช่เสียเงินทิ้ง แต่ต้องตรงกับเป้าหมาย
ประกันชีวิตควบการลงทุน หรือ Unit-Linked และประกันออมทรัพย์ เป็นผลิตภัณฑ์ที่ควรทำความเข้าใจให้ละเอียดก่อนซื้อ เพราะมีทั้งส่วนของความคุ้มครอง การออม หรือการลงทุนรวมอยู่ในผลิตภัณฑ์เดียว
สำหรับบางคน ผลิตภัณฑ์เหล่านี้อาจตอบโจทย์เรื่องวินัยทางการเงิน การวางแผนระยะยาว หรือความต้องการความคุ้มครองควบคู่กับการลงทุน แต่ไม่ได้เหมาะกับทุกคน และไม่ควรถูกมองว่าให้ผลตอบแทนสูงหรือรับประกันผลลัพธ์ทุกกรณี
โดยเฉพาะ Unit-Linked ผู้ซื้อควรเข้าใจว่า มูลค่าส่วนการลงทุนสามารถเปลี่ยนแปลงตามผลการลงทุน และควรตรวจสอบค่าใช้จ่าย ความเสี่ยง เงื่อนไขการถอนเงิน รวมถึงผลกระทบหากหยุดจ่ายเบี้ยก่อนกำหนด
หากเป้าหมายหลักคือการลงทุนเพียงอย่างเดียว การแยกซื้อประกันชีวิตแบบเน้นความคุ้มครอง แล้วนำเงินอีกส่วนไปลงทุนด้วยตัวเอง อาจเป็นอีกทางเลือกที่ควรนำมาเปรียบเทียบ แต่ต้องพิจารณาความรู้ ความเสี่ยงที่รับได้ และวินัยในการลงทุนของแต่ละคนด้วย
ดังนั้น การเรียกประกันกลุ่มนี้ว่า “เสียเงินทิ้งเปล่า” อาจกว้างเกินไป เพราะความคุ้มค่าขึ้นอยู่กับวัตถุประสงค์ ระยะเวลาถือกรมธรรม์ ค่าใช้จ่าย ผลประโยชน์ และความเข้าใจของผู้ซื้อ
เช็กลิสต์ก่อนซื้อประกันทุกประเภท
ก่อนเซ็นเอกสารหรือจ่ายเบี้ย ลองตอบคำถามสั้น ๆ เหล่านี้
-
ความเสี่ยงใดที่เราต้องการป้องกันจริง
-
มีสวัสดิการหรือประกันเดิมซ้ำกับแผนใหม่หรือไม่
-
วงเงินคุ้มครองเพียงพอกับความเสียหายที่อาจเกิดขึ้นหรือไม่
-
มีข้อยกเว้น ระยะเวลารอคอย หรือเงื่อนไขใดที่ต้องระวัง
-
จ่ายเบี้ยต่อเนื่องได้หรือไม่ หากรายได้ลดลงหรือเบี้ยปรับเพิ่ม
-
หากยกเลิกก่อนกำหนด จะเสียสิทธิหรือได้รับเงินคืนเท่าไร
-
เข้าใจว่ากำลังซื้อ “ความคุ้มครอง” “การออม” หรือ “การลงทุน” กันแน่
ท้ายที่สุด ประกันที่คุ้มที่สุดไม่จำเป็นต้องเป็นกรมธรรม์ที่ให้วงเงินสูงที่สุด หรือมีเบี้ยถูกที่สุด แต่ควรเป็นประกันที่รับความเสี่ยงก้อนใหญ่แทนเราได้จริง และยังจ่ายเบี้ยต่อเนื่องได้โดยไม่ทำให้ชีวิตการเงินตึงเกินไป
ก่อนซื้อควรอ่านรายละเอียดกรมธรรม์ เปรียบเทียบหลายแผน และไม่ตัดสินใจเพียงเพราะเกรงใจผู้ขายหรือกลัวพลาดโปรโมชัน เพราะประกันที่เหมาะกับคนหนึ่ง อาจไม่จำเป็นสำหรับอีกคน
อ้างอิง:
สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.)
https://www.oic.or.th/th
พระราชบัญญัติคุ้มครองผู้ประสบภัยจากรถ พ.ศ. 2535 — สำนักงาน คปภ.
https://oiceservice.oic.or.th/document/Law/file/00430/00430_33219a6ccd9b8d04d55ba058b50519cc.pdf
สำนักงาน ก.ล.ต. — แนวทางเกี่ยวกับกรมธรรม์ประกันชีวิตควบการลงทุน Unit-Linked
https://law.sec.or.th/content/4150
เนื้อหาอ้างอิงช่วยยืนยันว่า พ.ร.บ. รถยนต์เป็นการประกันภัยตามกฎหมาย ขณะที่ประกันรถยนต์ภาคสมัครใจเป็นความคุ้มครองอีกส่วนหนึ่ง และ Unit-Linked เป็นผลิตภัณฑ์ที่มีทั้งองค์ประกอบด้านประกันชีวิตและการลงทุน จึงควรพิจารณาความเหมาะสมและเงื่อนไขก่อนซื้อ
 ไทยเด้ง หลวงพี่โต้ง งวด 1 พ.ย. 2569 ถอดใบแนวทางเลขเขียนมือ แยกชุด 3 ตัว เลขวงกลม และเลขวิ่ง
 มหาทักษา งวด 1 พ.ย. 69 เปิดตารางเลขมงคล 6 ตัว พร้อมแนวทางจับคู่เลข 2 ตัว–3 ตัว
 สรุปเส้นทางความสำเร็จและเงินรางวัลสะสม "ภราดร ศรีชาพันธุ์" ตำนานมือ 9 ของโลกผู้พลิกประวัติศาสตร์เทนนิสไทย
 ดาราดังของจีน "หลิวเถา" ถูกผู้ก่อตั้งแบรนด์จับหน้าอก กลางงานอีเว้นต์
 เหรียญเงินบาทไทยที่ถูกผลิต น้อยที่สุด และหายากมาก ที่สุดในปัจจุบัน
 หมู่บ้านที่ตั้งอยู่สูงที่สุดในประเทศไทยอยู่ที่ไหน
 รวยโชคลาภจับตาเลขวงกลม! คัมภีร์มหารวยให้เลขในกรอบ งวด 1 พ.ย. 69
 แม่ค้าตลาดนัดขายได้วันละหมื่น เหลือเงินจริงเท่าไร
 ผกก.สภ.เมืองอุดรฯ สั่งสอบข้อเท็จจริง ปม อส.ตร. สวมชุดกากีพาสาวพักห้องข้างป้อมสายตรวจ
 เปิดอันดับโรงเรียนรัฐบาลสอบเข้า ม.1 ยากที่สุด ปี 2569
 เทียบชัด 10 อันดับเลขขายดี 3 สำนักดัง ‘แม่จำเนียร - จำเนียรอ่อนนุช - แม่ทำเนียน’ งวด 1 พฤศจิกายน 2569
 สรปุกเปิดใจ! เผยบุ๋ม ปนัดดา เสียใจหนัก เตรียมทนายรวบรวมหลักฐาน พร้อมแจงทุกประเด็นในโหนกระแสรวยโชคลาภจับตาเลขวงกลม! คัมภีร์มหารวยให้เลขในกรอบ งวด 1 พ.ย. 69แม่ค้าตลาดนัดขายได้วันละหมื่น เหลือเงินจริงเท่าไรดาราดังของจีน "หลิวเถา" ถูกผู้ก่อตั้งแบรนด์จับหน้าอก กลางงานอีเว้นต์
 5 สิ่งที่ไม่ควรทำเมื่อนอนค้างโรงแรม
 ก่อนเซ็นเอกสารมรดกที่ดินของพ่อแม่ควรดูอะไรบ้าง
 ร.25 พัน.1 ประกอบอาหารแจกจ่ายช่วยเหลือประชาชนที่ได้รับผลกระทบจากอุทกภัย จ.ชุมพร
 จัดอันดับ
 เปิดอันดับสนามบินผู้โดยสารมากที่สุดในโลก สนามบินไทยอยู่ตรงไหนเมื่อเทียบกับยักษ์ใหญ่ระดับโลก ?
 5 อันดับปรากฏการณ์ท้องฟ้ายามค่ำคืน: ความงามระดับจักรวาลที่หาดูยาก5 อันดับสมบัติโบราณมูลค่าประเมินไม่ได้: ขุมทรัพย์ที่หายสาบสูญ5 อันดับยานอวกาศและภารกิจสุดระทึก: มุ่งหน้าสู่ขอบจักรวาล