6 พฤติกรรมการเงินหลังเรียนจบ ที่อาจกำหนดฐานะคุณในอีก 10 ปี
ช่วงเวลาหลังเรียนจบและเริ่มทำงานปีแรก คือหนึ่งในช่วงหัวเลี้ยวหัวต่อสำคัญของการวางรากฐานชีวิต เพราะพฤติกรรมการใช้เงินและการจัดการรายได้ก้อนแรก มักส่งผลต่อเนื่องไปอีกหลายปี
หากเริ่มต้นด้วยพฤติกรรมทางการเงินที่เหมาะสม โอกาสสร้างเงินเก็บ มีสินทรัพย์ และขยับเข้าใกล้เป้าหมายในอีก 10 ปีข้างหน้าก็อาจง่ายขึ้น แต่หากติดกับดักความสบายชั่วคราว ใช้เงินเกินตัว หรือปล่อยให้หนี้สะสม ชีวิตก็อาจวนอยู่กับภาวะเงินเดือนชนเดือนได้นานกว่าที่คิด
ต่อไปนี้คือ 6 พฤติกรรมการเงินที่คนเพิ่งเรียนจบควรสังเกต เพราะสิ่งเล็ก ๆ ที่ทำซ้ำทุกเดือน อาจกลายเป็นผลลัพธ์ก้อนใหญ่ในอนาคต
อันดับ 1 การให้รางวัลตัวเองจนเกินงาม หรือ Lifestyle Inflation
พฤติกรรมยอดฮิตของเด็กจบใหม่ คือการนำเงินเดือนก้อนแรก ๆ ไปซื้อของที่เคยอยากได้ เช่น เสื้อผ้าแบรนด์เนม โทรศัพท์รุ่นใหม่ หรือกินหรูอยู่สบาย เพื่อชดเชยช่วงเวลาที่ต้องเรียนหนักและยังไม่มีรายได้เป็นของตัวเอง
การให้รางวัลตัวเองไม่ใช่เรื่องผิด แต่ปัญหาอาจเกิดขึ้นเมื่อระดับการใช้ชีวิตสูงขึ้นเรื่อย ๆ ตามรายได้ โดยไม่มีการควบคุม เช่น เงินเดือนเพิ่มก็เพิ่มค่าเช่าห้อง เปลี่ยนรถใหม่ หรือเพิ่มค่าใช้จ่ายประจำทันที
สุดท้ายอาจกลายเป็นคนที่มีรายได้สูงขึ้น แต่ไม่มีเงินเหลือเก็บและไม่มีสินทรัพย์เพิ่มขึ้นตามรายได้
ทางที่ดีควรกำหนดงบสำหรับความสุขไว้เป็นสัดส่วน และแบ่งเงินออมหรือเงินลงทุนก่อนเริ่มใช้จ่าย ไม่ใช่รอให้เหลือแล้วจึงค่อยเก็บ
อันดับ 2 การก่อหนี้บริโภคตั้งแต่เริ่มทำงาน
การเปิดบัตรเครดิตใบแรก หรือสมัครบริการผ่อนชำระสินค้า ทำได้ง่ายมากในปัจจุบัน แต่พฤติกรรมที่ควรระวังคือ การนำเงินในอนาคตไปซื้อสิ่งของที่ไม่จำเป็นและเสื่อมค่าอย่างรวดเร็ว
ตัวอย่างเช่น การผ่อนโทรศัพท์ราคาเกินกำลัง ผ่อนทริปท่องเที่ยว หรือกู้ซื้อรถยนต์คันแรกที่มีภาระสูงเมื่อเทียบกับรายได้
แม้ยอดผ่อนรายเดือนอาจดูไม่มาก แต่เมื่อมีหลายรายการพร้อมกัน เงินเดือนส่วนหนึ่งจะถูกล็อกไว้ล่วงหน้า ทำให้เหลือเงินสำหรับออม ลงทุน หรือรับมือเหตุฉุกเฉินน้อยลง
ก่อนตัดสินใจผ่อน ควรถามตัวเองว่า ของชิ้นนั้นจำเป็นจริงหรือไม่ หากรายได้หยุดลงชั่วคราวยังสามารถผ่อนต่อได้หรือไม่ และยอดผ่อนทั้งหมดกำลังกระทบค่าใช้จ่ายจำเป็นหรือเปล่า
อันดับ 3 การละเลยเงินสำรองฉุกเฉิน
คนวัยเริ่มทำงานจำนวนไม่น้อยมองข้ามเงินก้อนนี้ เพราะรู้สึกว่ายังไม่มีภาระหรือความเสี่ยงมากนัก แต่เหตุไม่คาดฝันสามารถเกิดขึ้นได้เสมอ ไม่ว่าจะเป็นการตกงานกะทันหัน อุบัติเหตุ ปัญหาสุขภาพ หรือค่าใช้จ่ายเร่งด่วนในครอบครัว
การไม่มีเงินสำรองอาจทำให้ต้องใช้บัตรเครดิต กู้เงิน หรือยืมคนรอบตัวทันทีเมื่อเกิดปัญหา ซึ่งอาจกลายเป็นจุดเริ่มต้นของวงจรหนี้
เป้าหมายที่มักใช้เป็นแนวทาง คือการมีเงินสำรองประมาณ 3–6 เท่าของค่าใช้จ่ายรายเดือน แต่ไม่จำเป็นต้องเก็บให้ครบในครั้งเดียว
อาจเริ่มจากเงินก้อนเล็ก เช่น ค่าใช้จ่าย 1 เดือนก่อน แล้วค่อยเพิ่มอย่างสม่ำเสมอ โดยควรแยกเงินส่วนนี้ออกจากบัญชีที่ใช้จ่ายประจำ เพื่อไม่ให้เผลอนำไปใช้กับเรื่องทั่วไป
อันดับ 4 การคิดว่า “การลงทุน” เป็นเรื่องของอนาคต
เด็กจบใหม่มักคิดว่าตัวเองยังมีรายได้น้อย จึงรอให้เงินเดือนสูงกว่านี้ก่อนค่อยเริ่มลงทุน แต่สิ่งที่วัยเริ่มทำงานมีมากกว่าคนที่เริ่มช้าคือ “เวลา”
การเริ่มลงทุนตั้งแต่อายุยังน้อย แม้เป็นเงินหลักร้อยหรือหลักพัน อาจช่วยสร้างวินัยและเปิดโอกาสให้เงินเติบโตจากผลตอบแทนที่สะสมต่อเนื่องในระยะยาว
การเลื่อนเวลาออกไป 5–10 ปี อาจทำให้ต้องใช้เงินลงทุนต่อเดือนมากขึ้นเพื่อไปให้ถึงเป้าหมายเดียวกัน
อย่างไรก็ตาม ก่อนลงทุนควรทำความเข้าใจความเสี่ยงของสินทรัพย์แต่ละประเภท ไม่ควรลงทุนเพราะตามกระแส และไม่ควรนำเงินฉุกเฉินหรือเงินที่จำเป็นต้องใช้ในระยะสั้นไปเสี่ยง
สำหรับคนเพิ่งเริ่ม สิ่งสำคัญอาจไม่ใช่การรีบหาผลตอบแทนสูงที่สุด แต่คือการเริ่มเรียนรู้ วางเป้าหมาย และลงทุนในระดับที่รับความผันผวนได้
อันดับ 5 การขาดการวางแผนและบันทึกทางการเงิน
การใช้เงินแบบไร้ทิศทาง จ่ายไปเรื่อย ๆ ตราบใดที่เงินในบัญชียังไม่หมด เป็นสัญญาณที่ควรระวัง
หากไม่บันทึกรายรับรายจ่าย หรือไม่มีเป้าหมายทางการเงินที่ชัดเจน อาจไม่รู้เลยว่าเงินรั่วไหลไปกับเรื่องใดบ้าง บางคนไม่ได้ใช้เงินก้อนใหญ่ แต่เสียเงินวันละเล็กละน้อยจนรวมเป็นจำนวนมากในแต่ละเดือน
การทำบัญชีไม่จำเป็นต้องซับซ้อน อาจเริ่มจากแบ่งค่าใช้จ่ายออกเป็น 3 กลุ่ม ได้แก่ ค่าใช้จ่ายจำเป็น ค่าใช้จ่ายเพื่อความสุข และเงินออมหรือเงินลงทุน
เมื่อเห็นภาพรวมชัดขึ้น จะตัดสินใจได้ง่ายขึ้นว่าควรลดรายจ่ายตรงไหน และควรจัดสรรเงินเพิ่มให้เป้าหมายใด
เป้าหมายทางการเงินก็ควรมีตัวเลขและระยะเวลาคร่าว ๆ เช่น เก็บเงินฉุกเฉินให้ได้ 50,000 บาทภายใน 1 ปี หรือเก็บเงินดาวน์ที่อยู่อาศัยภายใน 5 ปี เพราะเป้าหมายที่ชัดมักช่วยให้การเก็บเงินมีทิศทางมากขึ้น
อันดับ 6 การไม่ลงทุนในการพัฒนาตัวเอง
ทักษะที่เรียนจบมาอาจไม่เพียงพอกับโลกการทำงานที่เปลี่ยนแปลงอย่างรวดเร็ว หากหยุดเรียนรู้และใช้เวลาว่างกับความบันเทิงเพียงอย่างเดียว ความสามารถในการเพิ่มรายได้ก็อาจหยุดตามไปด้วย
การแบ่งเงินและเวลาส่วนหนึ่งไปเรียนทักษะเพิ่มเติม ซื้อหนังสือ ฝึกภาษา หรือเรียนรู้เครื่องมือที่เกี่ยวข้องกับงาน อาจช่วยเพิ่มมูลค่าให้ตัวเอง และเพิ่มโอกาสในการขยับเงินเดือน เปลี่ยนงาน หรือสร้างรายได้เสริมในอนาคต
อย่างไรก็ตาม ไม่จำเป็นต้องซื้อคอร์สราคาแพงทุกครั้ง ควรเลือกทักษะที่เชื่อมโยงกับเป้าหมายการทำงาน และประเมินว่าความรู้ที่ได้สามารถนำไปใช้จริงหรือสร้างโอกาสเพิ่มรายได้ได้หรือไม่
บางครั้งการฝึกจากงานจริง การทำโปรเจกต์ส่วนตัว หรือเรียนจากแหล่งความรู้ที่เข้าถึงได้ ก็อาจมีคุณค่าไม่ต่างจากการเรียนหลักสูตรราคาแพง
เช็กลิสต์สั้น ๆ สำหรับคนเพิ่งเริ่มทำงาน
ลองถามตัวเองว่า ทุกเดือนคุณมีพฤติกรรมเหล่านี้หรือยัง
-
มีเงินเหลือเก็บก่อนถึงวันเงินเดือนออกหรือไม่
-
ยอดผ่อนทั้งหมดกำลังกระทบค่าใช้จ่ายจำเป็นหรือเปล่า
-
มีเงินสำรองสำหรับเหตุฉุกเฉินแล้วหรือยัง
-
เริ่มเรียนรู้เรื่องการออมหรือการลงทุนบ้างหรือไม่
-
รู้หรือไม่ว่าแต่ละเดือนเงินหมดไปกับอะไร
-
มีงบหรือเวลาสำหรับพัฒนาทักษะเพิ่มรายได้หรือยัง
อนาคตทางการเงินไม่ได้ถูกตัดสินจากเงินเดือนก้อนแรกเพียงอย่างเดียว แต่เกิดจากพฤติกรรมเล็ก ๆ ที่ทำซ้ำทุกเดือน
คนที่มีรายได้ไม่สูงมาก แต่ออมสม่ำเสมอ ควบคุมหนี้ และพัฒนาความสามารถของตัวเองอย่างต่อเนื่อง อาจสร้างความมั่นคงได้ดีกว่าคนที่รายได้สูงแต่ใช้หมดทุกเดือน
ช่วง 10 ปีหลังเรียนจบจึงไม่ได้เป็นเพียงช่วงสร้างประสบการณ์ทำงาน แต่ยังเป็นช่วงสำคัญของการสร้างวินัยทางการเงิน ซึ่งอาจส่งผลต่อคุณภาพชีวิตไปอีกหลายสิบปี
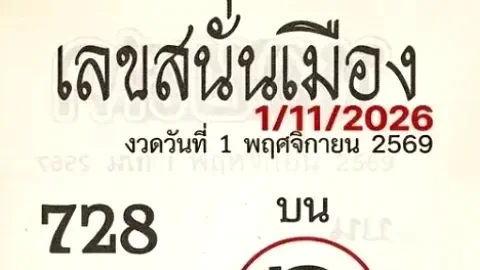 เลขสนั่นเมือง งวด 1 พ.ย. 69 เปิดเลขวิ่งบน–ล่าง เจาะชุด 2 ตัวบน–ล่าง พร้อมเลข 3 ตัว
 เลขปิงปอง เด็กชายนำโชค วันที่ 1 พฤศจิกายน 2569
 เลขเด็ดจากดวงดาว งวด 1 พฤศจิกายน 2569 รวมเลขท้ายทั้ง 2 ตัว 3 ตัว
 บิ๊กซีทยอยปิดสาขาต่างจังหวัด ไม่ใช่สัญญาณเจ๊ง แต่คือการผ่าตัดพอร์ตครั้งใหญ่ของเครือ BJC
 เปิด 5 โรงเรียนวิชาชีพเฉพาะทางในไทย ที่คนส่วนใหญ่อาจไม่เคยรู้ว่ามีอยู่
 ปฏิทินจีน 1 พ.ย. 69 เปิดเลขวงกลม 504-318 แตกมุมมองเลข 2 ตัวจากชุดเด่น
 เมื่อรัฐบาลจีนคุมเข้ม แต่ทำไมสาวจีนยังคลั่งรัก BL ไทย ?
 บอล ซุปเปอร์บอล งวด 1 พ.ย. 69 เปิดชุดเลข 3 ตัว เลขเด่น 2 ตัว เลขรอง 2 ตัว พร้อมเลขวิ่ง 26
 รู้จัก 5 สถาบันในไทยที่เปิดสอนวิศวกรรมศาสตร์ พร้อมจุดเด่นแต่ละแห่ง
 วิเคราะห์เจาะลึก 4 แนวทางเลขประจำวันที่ 1 พฤศจิกายน 2569 เทียบจุดชน ความต่าง และสถิติความน่าจะเป็น
 108 ท่าบนเตียง มีอะไรบ้าง Sex position ท่าเด็ดบนเตียง
 รถมอเตอร์ไซค์แบรนด์ไทย ที่ ประสบความสำเร็จมากที่สุดเป็นอันดับหนึ่ง
 เปิด 5 ประเทศส่งออกทุเรียนมากที่สุดในปี 2568 ไทยยังครองแชมป์เหนือเวียดนามหรือไม่?เลขเด็ดจากดวงดาว งวด 1 พฤศจิกายน 2569 รวมเลขท้ายทั้ง 2 ตัว 3 ตัวเลขปิงปอง เด็กชายนำโชค วันที่ 1 พฤศจิกายน 2569
 จัดอันดับ