สรุปวิธีฝากเงินบัญชีธนาคาร ให้ได้ดอกเบี้ย สูงสุด แบบไม่โดนจกตา
สรุปวิธีฝากเงินบัญชีธนาคาร ให้ได้ดอกเบี้ย สูงสุด แบบไม่โดนจกตา
ตอนนี้หันไปทางไหน ก็เจอแต่บัญชีเงินฝากดอกเบี้ยสูง เต็มไปหมด ไม่ว่าจะเป็น
- B-You Wealth ให้ดอกเบี้ย 5.5% ต่อปี
CLICX Save Max ให้ดอกเบี้ย 4% ต่อปี
- Dime! Save ให้ดอกเบี้ย 3% ต่อปี
ดูแบบผ่าน ๆ ถ้าเราต้องการฝากเงินให้ได้ดอกเบี้ยสูง เพียงแค่เลือกบัญชีเงินฝากที่ให้ดอกเบี้ยสูงที่สุด ก็น่าจะ ตอบโจทย์แล้ว
แต่ในความเป็นจริง เราไม่สามารถทำแบบนั้นได้ เพราะ บัญชีเงินฝากแต่ละที่มีเงื่อนไขที่แตกต่างกัน และยังมี เรื่องของภาษีที่ต้องระวังอีกด้วย
แล้วฝากเงินอย่างไร ให้ได้ดอกเบี้ยคุ้มค่า และได้เต็มเม็ด เต็มหน่วยจริง ๆ ?
ลงทุนแมนจะเล่าให้ฟัง
สิ่งแรกที่ควรทำก่อนฝากเงินคือ เช็กขั้นบันไดของอัตรา ดอกเบี้ยเงินฝาก
เพราะจุดขายดอกเบี้ยสูง ๆ อย่าง 3-5% ต่อปี ส่วนใหญ่ ธนาคารมักจะให้เฉพาะเงินฝากก้อนแรก หรือจำกัดวงเงิน ไม่สูงมาก เช่น ให้ดอกเบี้ย 3% สำหรับเงินฝาก 10,000 บาทแรก ส่วนที่เกินจากนั้นจะได้ดอกเบี้ยลดฮวบเหลือ0.25%
ดังนั้นถ้าต้องการฝากเงินให้คุ้มค่า เราก็ควรฝากไม่เกิน 10,000 บาท แล้วนำเงินที่เหลือไปฝากในบัญชีเงินฝาก อื่น ที่ให้ดอกเบี้ยสูงกว่า
อีกท่าหนึ่งที่เรามักจะเจอของบัญชีเงินฝากที่ให้ดอกเบี้ย สูงคือ ให้เฉพาะเงินฝากส่วนที่เกินตั้งแต่ XX-XX บาท
พอเป็นแบบนี้ เราจะเอาตัวเลขที่เขาบอกมาใช้ตรง ๆ เลย ไม่ได้ แต่ต้องคำนวณเองอีกทีว่า จริง ๆ แล้วเราจะได้ ดอกเบี้ยเท่าไร
เช่น ถ้ามีบัญชีเงินฝาก A เสนอให้ดอกเบี้ย 4% ต่อปี เฉพาะเงินฝากส่วนที่เกินตั้งแต่ 90,000-100,000 บาท นอกจากนั้นให้ 0.5% ต่อปี
หากเราฝากเงิน 100,000 บาท จะได้รับดอกเบี้ยจริง ๆ = (90,000 x 0.5%) + (10,000 x 4%) = 450 + 400 = 850 บาท หรืออัตราดอกเบี้ย = 850 / 100,000 = 0.85% ต่อปี เท่านั้น
จากตัวอย่างจะเห็นได้ว่า ตอนแรกที่เราเห็นตัวเลข 4% ต่อปีนั้น รู้สึกว่าดอกเบี้ยสูงมาก แต่พอคำนวณแล้วกลับ พบว่าตัวเลขที่ได้จริงก็พอ ๆ กับอัตราดอกเบี้ยทั่วไป
นี่เลยเป็นเหตุผลว่า ทำไมเราควรเช็กขั้นบันไดอัตรา ดอกเบี้ยเงินฝากเป็นอันดับแรก
ต่อมาสิ่งที่ควรดูคือ เงื่อนไข
บางบัญชีอาจให้ดอกเบี้ยสูงก็จริง แต่มีเงื่อนไขหรือภารกิจให้เราทำ ถึงจะได้รับสิทธิประโยชน์ตรงตามที่ บอกไว้ เช่น ฝากเงินให้ครบตามระยะเวลาที่กำหนด หรือจำกัดจำนวนบัญชีที่ได้ดอกเบี้ยสูง
รวมถึงกา รวมถึงการให้ดอกเบี้ยสูงแค่ระยะเวลาหนึ่ง เช่น ให้ ดอกเบี้ย 3% ต่อปี แต่จ่าย 6 เดือน หลังจากนั้นปรับลดลง เหลือ 0.5% ต่อปี
พอเจอแบบนี้ วิธีรับมือคือ ให้นำเงื่อนไขมาคำนวณหรือใช้ในการตัดสินใจด้วย เช่น
ถ้าบัญชีเงินฝาก B ให้ดอกเบี้ย 3% ต่อปี จ่าย 6 เดือน เรา ก็เพียงฝากให้ครบ 6 เดือนก็พอ
หรือเงื่อนไขคือ ฝากเงินให้ครบตามระยะเวลาที่กำหนด ถึงจะได้ดอกเบี้ยสูงขึ้น ก็ต้องลองเทียบระหว่างฝากเงิน รอเพื่อให้ได้ดอกเบี้ยเงินฝากที่สูงขึ้น หรือมีตัวเลือกอื่น หรือไม่ ที่เสนออัตราดอกเบี้ยในเงื่อนไขที่ดีกว่า หรือคุ้ม ค่ากว่า
สุดท้ายคือเรื่องของภาษี
58
รู้หรือไม่ว่า บัญชีเงินฝากออมทรัพย์ จะได้รับการยกเว้น ภาษี หากดอกเบี้ยรวมทุกบัญชีจากทุกธนาคารไม่เกิน 20,000 บาทต่อปี แต่ถ้าดอกเบี้ยเกิน 20,000 บาท จะถูก หักภาษี ณ ที่จ่าย 15% ทันทีตั้งแต่บาทแรก
ดังนั้นหากเราฝากเงินจนได้ดอกเบี้ยแตะ 20,000 บาท แล้ว ต้องเริ่มนำเรื่องภาษีมาคำนวณ เพราะมันส่งผลต่อผลตอบแทนของเราไม่น้อยเลย
เช่น การฝากเงินได้ดอกเบี้ย 20,000 บาทพอดี เราจะได้ 20,000 บาทเต็ม ๆ แต่ถ้าเราได้ดอกเบี้ยเกินมาเล็กน้อย อย่าง 20,500 บาท ดอกเบี้ยหลังหักภาษีจะเหลือเพียง 20,500 x 85% = 17,425 บาท ลดลงจากเดิม 3,075 บาท
ซึ่งถ้าเราทดภาษีไว้ในหัว จะไม่เกิดปัญหานี้ เพราะเราจะ หาทางเลือกอื่น ๆ ที่ไม่โดนคิดภาษีเตรียมเผื่อไว้ได้ เช่น การฝากในกองทุนรวมตลาดเงิน ที่ได้ผลตอบแทน 1-2% ต่อปี ซึ่งก็ไม่ต่างจากการฝากเงินในบัญชีออมทรัพย์ หลาย ๆ แห่ง
ส่วนบัญชีเงินฝากประจำ จะถูกหักภาษี ณ ที่จ่าย 15% จากดอกเบี้ยที่ได้รับทุกครั้ง
ตรงนี้ต้องระวัง เพราะโดยทั่วไปเราจะเข้าใจกันอยู่แล้ว ว่า บัญชีเงินฝากประจำจะติดเงื่อนไขในการถอนเงินที่ยุ่ง ยากกว่าบัญชีออมทรัพย์ แต่ก็แลกมาด้วยอัตราดอกเบี้ย ที่สูงกว่า แต่สิ่งที่หลายคนไม่รู้ คือเรื่องภาษีที่ซ่อนอยู่
นั่นหมายความว่า ที่เราเห็นโฆษณาอัตราดอกเบี้ยของ เงินฝากประจำ ยังไม่ใช่ตัวเลขที่เราจะได้รับจริง ๆ เพราะ ต้องนำไปหักกับภาษีอีกที เพื่อให้เห็นว่าท้ายที่สุดแล้วเรา จะได้ดอกเบี้ยเท่าไร ซึ่งตรงนี้เราสามารถนำไปเทียบกับ บัญชีเงินฝากออมทรัพย์ได้
ยกตัวอย่างให้เห็นภาพ มี 2 ทางเลือกคือ 1. บัญชีเงิน ฝากออมทรัพย์ ให้ดอกเบี้ย 3.5% ต่อปี 2. บัญชีเงินฝาก ประจำ ให้ดอกเบี้ย 4% ต่อปี
ถ้าสนใจเฉพาะดอกเบี้ย ดูเผิน ๆ บัญชีเงินฝากประจำน่า สนใจกว่า เพราะให้ดอกเบี้ยสูงกว่า แต่หลังหักภาษีแล้ว ดอกเบี้ยจะเหลือเพียง 3.4% ต่อปี น้อยกว่าบัญชีเงินฝาก ออมทรัพย์อีก
อย่างไรก็ตาม บางธนาคารก็มีบัญชีเงินฝากประจำแบบ ปลอดภาษีให้บริการด้วยเช่นกัน ซึ่งตรงนี้เป็นข้อยกเว้น ของกรมสรรพากร
แต่ก็จะตามมาด้วยเงื่อนไข ว่าต้องฝากในยอดขั้นต่ำตาม ที่กำหนด และเป็นระยะเวลาต่อเนื่องนานเท่าไร หรือรวม เงินทั้งหมดที่ฝากต้องไม่เกินเท่าไร
และอีกข้อคือ ภาษีดอกเบี้ยเงินฝากที่เราโดนหัก ณ ที่ จ่ายไปแล้ว สามารถนำไปขอคืนภาษีได้ตอนปลายปี แต่ เราก็ต้องคำนวณกับฐานรายได้ของเราให้ดี ว่าหากนำ รายได้ดอกเบี้ยนี้ ไปยื่นรวมในภาษีเงินได้บุคคลธรรมดา ตอนสิ้นปี เราจะเสียภาษีเงินได้เพิ่มขึ้นหรือไม่ และเท่าไร
แล้วเรื่องทั้งหมดนี้กำลังบอกอะไรเรา ?
เรื่องนี้กำลังบอกเราว่า ในโลกของการเงิน ตัวเลขที่เห็น อาจไม่ใช่เงินที่ได้จริง
ในยุคที่สถาบันการเงินต่างงัดกลยุทธ์ตัวเลขดอกเบี้ยสูง ๆ มาแข่งขันกันอย่างดุเดือด เพื่อดึงดูดเงินฝาก สิ่งที่น่า กลัวที่สุดไม่ใช่การที่ได้ดอกเบี้ยน้อย แต่คือการที่เราเชื่อคำโฆษณาแล้วคิดไปเอง ว่าจะได้ผลตอบแทนมหาศาล โดยไม่ได้มองเงื่อนไขตัวเล็ก ๆ หรือเรื่องภาษีที่ซ่อนอยู่ เบื้องหลัง
เพราะดอกเบี้ยสูง ๆ มักมาพร้อมกับข้อจำกัดเสมอ ไม่ว่า จะเป็นวงเงินขั้นบันได ภารกิจที่ต้องทำ หรือระยะเวลาที่ จำกัด
ดังนั้นก่อนที่เราจะตัดสินใจย้ายเงินก้อนใหญ่ไปที่ไหน เพียงเพราะคำโฆษณาว่าดอกเบี้ยสูงที่สุด สิ่งสำคัญ กว่าคือการหยุดคิด และกดเครื่องคิดเลขคำนวณหาผล ตอบแทนสุทธิที่แท้จริงก่อนเสมอ
เพราะในสงครามเงินฝากครั้งนี้ คนที่จะได้รับผล ประโยชน์คุ้มค่าที่สุด ไม่ใช่คนที่วิ่งตามธนาคารที่ให้ ตัวเลขสูงที่สุด แต่คือคนที่รู้เท่าทัน และเลือกที่ฝากเงิน ได้ถูกที่ ถูกเวลา มากที่สุดนั่นเอง..
 5 คณะที่เรียนจบมาแล้ว มีอาชีพรองรับมากกว่าที่คิด
 รู้หรือไม่? เปิดรายได้พนักงานส่งพัสดุของแต่ละแอป วันหนึ่งได้เท่าไร
 อำเภอที่มีชื่ออำเภอสั้นที่สุด 3 อำเภอเท่านั้นในประเทศไทย
 ทำไมยางรัดของที่เก็บไว้เฉยๆ ถึงกรอบและขาดเอง ทั้งที่ไม่ได้ดึงเลย?
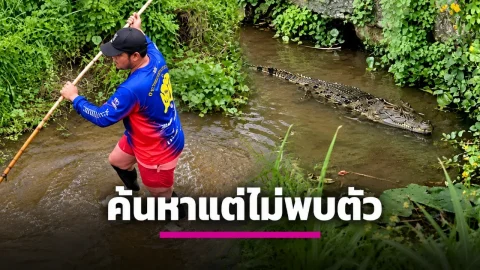 กู้ภัยบางละมุงค้นหาจระเข้ หลังเด็กอ้างพบในลำห้วย สุดท้ายไม่พบตัว ภาพที่นำมาแสดงถูกสงสัยว่าเป็น AI
 พระบุญสิน หรือ “แม่ทัพกุ้ง” แจงภาพคู่ “นุช” ยืนยันไม่รู้จักเป็นการส่วนตัว ไม่เคยมอบหมายให้เป็นผู้ติดตาม
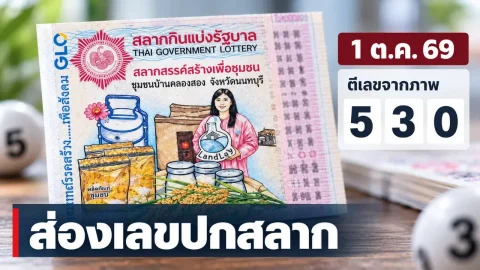 แปลปกสลาก งวด 1 ต.ค. 69 ส่องตัวเลขจากภาพปกสลากกินแบ่งรัฐบาล
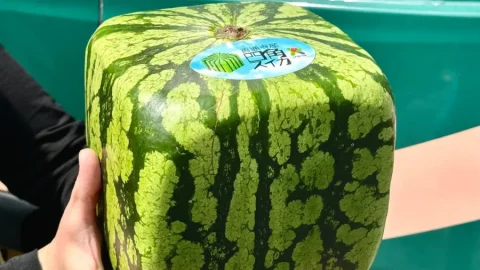 “แตงโมสี่เหลี่ยม” แห่งญี่ปุ่น เมื่อเกษตรกรไม่ได้เปลี่ยนพันธุ์ แต่เปลี่ยน “รูปทรง” ให้แตงโมกลายเป็นลูกบาศก์
 ตาราง “เด่นเหนือเด่นใต้” งวด 1 ต.ค. 69 เปิดข้อมูลตามโพย เลขไหนอยู่ตรงไหน
 รู้จัก “นุช” สาวหล่อมั่วบ้านงาน ทำงานโฆษณา–ออร์แกไนซ์ Sanook ยืนยันเคยเป็น Sales เมื่อ 15 ปีก่อน
 โรงเรียนที่มีนักเรียนมากที่สุดในไทย
 “นุช” เจอคำสั่งศาลฎีกากลางรายการโหนกระแส คดีฟ้องพ่ออดีตแฟนยุติทำไมยางรัดของที่เก็บไว้เฉยๆ ถึงกรอบและขาดเอง ทั้งที่ไม่ได้ดึงเลย?
 นักวิชาการ ม.อ.ไม่ปลื้ม! "ลิซ่า" ชวนดื่มหมดแก้ว ลั่น! เหยื่อเหล้าในไทยตายเยอะกว่าก่อการร้ายทั่วโลกกู้ภัยบางละมุงค้นหาจระเข้ หลังเด็กอ้างพบในลำห้วย สุดท้ายไม่พบตัว ภาพที่นำมาแสดงถูกสงสัยว่าเป็น AI
 เด็กไทยเกิดน้อยลงแค่ไหน ? ตัวเลขใหม่กำลังบอกอะไรเกี่ยวกับอนาคตไทย
 สาระ เกร็ดน่ารู้